Onlinekauf wegen Preisfehler storniert: Anfechtung und Geld prüfen
Händler nennt einen Preisfehler: Vertragsschluss, Irrtum und unverzügliche Anfechtung prüfen. Kaufpreisrückzahlung und möglichen Vertrauensschaden getrennt rechnen.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, ob der Kauf schon verbindlich angenommen wurde. Ein behaupteter Preisfehler beendet nicht automatisch jeden Vertrag: Irrtumsgrund, rechtzeitige Erklärung und deren Inhalt müssen passen. Bei wirksamer Anfechtung sind bereits geleistete Zahlungen gesondert abzurechnen. Ein möglicher Vertrauensschaden ist begrenzt und nicht automatisch der entgangene günstige Kauf. Offene Rückzahlungen sind noch kein Geld für einen Ersatzkauf oder die nächste Rate.
Zuerst klären, ob der Händler den Vertrag schon angenommen hat
Dieser Leitfaden betrifft einen privaten Online-Warenkauf bei einem Unternehmen in Deutschland und die Behauptung des Händlers, ihm sei beim Preis ein Irrtum unterlaufen. Er behandelt die im Oktober 2026 geltenden Grundregeln, keinen bestimmten Shop und kein aktuelles Angebot. Produktseite, Ihre Bestellung, automatische Eingangsmitteilung, gesonderte Annahme und tatsächliche Zahlung sind zuerst anhand ihres Inhalts zuzuordnen.
§ 145 BGB regelt die Bindung an einen Vertragsantrag, soweit sie nicht ausgeschlossen wurde; § 147 BGB die Annahmefrist. Entscheidend sind die tatsächlichen Erklärungen und der vereinbarte Abschlussablauf. Eine Nachricht mit dem Betreff „Bestellbestätigung“ ist deshalb nicht allein wegen ihrer Überschrift schon der sichere Nachweis einer Annahme. Umgekehrt ist auch nicht jede automatische Nachricht bloß unverbindlich. Speichern Sie den vollständigen Text und die damals einbezogenen Bedingungen.
Hat der Shop nur den Eingang bestätigt oder den Vertrag schon verbindlich angenommen? Auf welche Erklärung bezieht sich die spätere Nachricht? Diese Fragen kommen vor der Entscheidung, ob eine Anfechtung einen bestehenden Kauf beseitigt. Eine erfolgte Zahlung ist im Zahlungsabgleich wichtig; sie ersetzt diese Vertragsprüfung nicht.
„Preisfehler“ ist noch keine vollständige Begründung
§ 119 Absatz 1 BGB erfasst bestimmte Irrtümer über den Inhalt einer Erklärung oder eine Erklärung, die so nicht abgegeben werden sollte, mit der dort verlangten Bedeutung für die Abgabe. Lassen Sie den behaupteten Fehler und die betroffene Erklärung konkret erläutern. Das Wort „Preisfehler“ allein beschreibt noch nicht, welcher anfechtungsrelevante Irrtum vorliegt. Dieser Beitrag erklärt nicht jeden Kalkulationsfehler oder jede nachträgliche Preisänderung für ausreichend.
Für diese Irrtumsanfechtung verlangt § 121 BGB Handeln ohne schuldhaftes Zögern ab Kenntnis des Anfechtungsgrundes. Bei einem Abwesenden enthält die Norm eine besondere Regel zur unverzüglichen Absendung. Es gibt hier keine allgemeine 14-Tage-Bedenkfrist für den Shop. Notieren Sie, wann der Händler den Fehler nach seinen Angaben erkannt und wann er die Erklärung versandt hat; eine feste eigene Tageszahl ersetzt die Prüfung nicht.
Nach § 143 BGB ist die Anfechtung gegenüber dem Anfechtungsgegner zu erklären, beim Vertrag grundsätzlich gegenüber dem anderen Vertragsteil. Sichern Sie die Nachricht, Empfängerzuordnung und den tatsächlichen Zugang. Ein interner Bestellstatus allein beantwortet nicht alle Fragen. Ob eine konkrete „Storno“-Nachricht inhaltlich eine ausreichende Anfechtungserklärung ist, muss anhand ihres wirklichen Inhalts geprüft werden; das eine Wort entscheidet es nicht.
| Prüffrage | Belege |
|---|---|
| Welche Erklärung soll betroffen sein? | Bestellung, Annahme und Vertragsbedingungen |
| Welcher Irrtum wird behauptet? | Konkrete Erläuterung statt bloßer neuer Preisangabe |
| Wann wurde der Grund erkannt und erklärt? | Datierte Nachrichten und Übermittlungsangaben |
| Ist die Erklärung Ihnen zugeordnet? | Vollständige Nachricht, Bestellung und Zugang |
Wirksame Anfechtung und Rückzahlung von Vorleistungen trennen
Bei wirksamer Anfechtung ist das Rechtsgeschäft nach § 142 BGB als von Anfang an nichtig anzusehen. Das ist eine andere Grundlage als Ihr eigener Widerruf oder ein Rücktritt wegen Lieferausfalls. Der Händler hat damit nicht einfach ein allgemeines Recht, jeden unliebsamen Kauf einseitig zu einem höheren Preis umzuschreiben.
Für bereits ohne Rechtsgrund geleistetes Geld ist § 812 BGB eine Grundlage der Rückabwicklung. Prüfen Sie tatsächliche Zahlung, bereits erhaltene Ware, Gegenleistungen und mögliche Einwendungen gesondert. Eine Rechnungsstreichung ist keine Auszahlung, und ein Portalhinweis „Erstattung bearbeitet“ ist noch kein Geld auf Ihrem Konto. Im folgenden Rechenmodell wurde keine Ware geliefert.
Wollen Sie stattdessen selbst einen widerrufbaren Kauf beenden, hilft der Leitfaden zum Onlinekauf-Widerruf. Seine eigenen Erklärungs-, Rücksende- und Erstattungsregeln sind nicht pauschal der Zeitplan einer Irrtumsanfechtung des Händlers. Bei ungeklärtem Abschluss oder bestrittenem Irrtum lassen Sie erst die tatsächlichen Voraussetzungen prüfen.
Vertrauensschaden ist nicht automatisch der entgangene günstige Kauf
§ 122 BGB sieht bei den dort erfassten Fällen, darunter einer Anfechtung nach § 119, Ersatz des durch Vertrauen auf die Gültigkeit verursachten Schadens vor. Der Betrag ist durch das Interesse an der Gültigkeit begrenzt. Absatz 2 schließt die Pflicht aus, wenn der Geschädigte den Grund kannte oder infolge von Fahrlässigkeit nicht kannte. Ein erkennbarer Fehler kann deshalb für diesen Anspruch entscheidend sein; eine allgemeine Rabatt-Prozentgrenze nennt die Vorschrift nicht.
Dokumentieren Sie eine konkrete vergebliche Ausgabe, ihren Zusammenhang mit dem Vertrauen und noch vorhandene Vorteile oder anderweitige Nutzungsmöglichkeiten. Der ausgebliebene Kaufvorteil allein ist nicht automatisch der zu ersetzende Vertrauensschaden. Das ist keine Einladung, nach Bekanntwerden des Fehlers zusätzliche Kosten auszulösen. Bei streitigem Schaden braucht es eine gesonderte Prüfung.
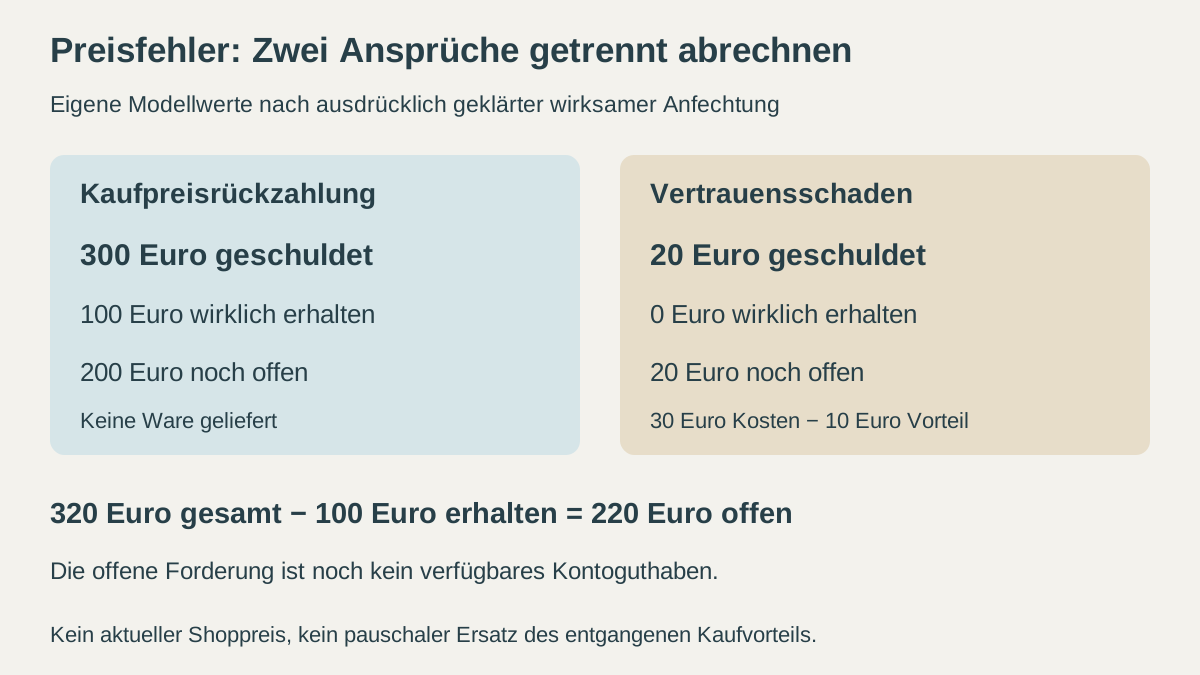
Eigenes ausdrücklich abgeschlossenes Modell, keine aktuellen Marktpreise: Ein Kauf für 300 Euro war wirksam angenommen, anschließend wurde wegen eines einschlägigen Erklärungsirrtums rechtzeitig und wirksam angefochten. Sie kannten den Anfechtungsgrund nicht und mussten ihn auch nicht kennen. Die Rückzahlung und alle Voraussetzungen des nachfolgenden Ersatzanspruchs, seine Obergrenze, Schadensabwicklung und zumutbare Verringerung sind abschließend geklärt. Es gibt keine weiteren Gegenleistungen, Kosten, Zinsen, Gegenforderungen oder Bankrückgaben.
| Getrennte Position | Geklärter Modellwert | Berechnung |
|---|---|---|
| Kaufpreis an den Händler tatsächlich gezahlt | 300 Euro | Vollständig zurückzuzahlen; keine Ware geliefert |
| Vergeblicher Zubehörkauf im Vertrauen auf den Vertrag | 30 Euro | Keine Rückgabe oder volle anderweitige Nutzung möglich |
| Zubehör zumutbar weiterverkauft | 10 Euro tatsächlich erhalten | Verbleibender Nachteil: 30 − 10 = 20 Euro |
| Geklärtes Interesse an der Gültigkeit als Obergrenze | 200 Euro | Begrenzt den Ersatz; ist nicht selbst die Ersatzforderung |
| Zusätzlich geschuldeter Vertrauensschaden | 20 Euro | 20 Euro liegen unter der geklärten Obergrenze |
Die 200 Euro sind eine ausdrücklich vorgegebene, bereits geklärte Obergrenze im Rechenfall, keine aktuelle Preisbewertung und keine pauschale Entschädigung. Der Ersatz entsteht im Modell aus dem verbleibenden 20-Euro-Nachteil. Die 10 Euro Verkaufserlös kommen vom Zubehörkäufer und sind keine Händlererstattung. Kaufpreisrückzahlung und Ersatz sind weiterhin zwei verschiedene Positionen.
Beispiel: Noch offene Ansprüche finanzieren die nächste Rate nicht
Im Modell schuldet der Händler insgesamt 300 + 20 = 320 Euro. Davon hat er bisher 100 Euro als Kaufpreisrückzahlung tatsächlich überwiesen und noch keinen Schadensersatz. Nach § 362 BGB ist der wirkliche Eingang einmal anzurechnen: Offen sind 200 Euro restliche Kaufpreisrückzahlung plus 20 Euro Ersatz, zusammen 220 Euro. Es werden weder nochmals 320 Euro noch 200 Euro entgangener Kaufvorteil zusätzlich verlangt.
Für das eigene Monatsmodell sind alle vier Geldbewegungen in demselben betrachteten Monat erfolgt: 300 Euro Kaufpreis und 30 Euro Zubehör bezahlt, 10 Euro Verkaufserlös und 100 Euro Händlererstattung erhalten. Der tatsächliche Nettoabfluss beträgt 300 + 30 − 10 − 100 = 220 Euro. Die weiteren offenen 220 Euro sind noch kein Zahlungseingang.
Bei 2.300 Euro verlässlichem Einkommen, 1.500 Euro gewöhnlichen Lebenshaltungs- und Fixkosten, 350 Euro bestehenden Kreditraten und 250 Euro Wunschreserve blieben normalerweise 450 Euro vor und 200 Euro nach Reserve. Im Zahlungsmonat werden die tatsächlich verbliebenen 220 Euro einmal im Kostenfeld ergänzt: 1.500 + 220 = 1.720 Euro.
Im Haushaltscheck sind das 2.300 Euro Einkommen, 1.720 Euro Kosten, 350 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Es bleiben 230 Euro vor Reserve und −20 Euro danach. Die bereits eingegangenen 110 Euro aus Verkauf und Erstattung stecken im Nettoabfluss und werden nicht zusätzlich als Einkommen eingetragen. Die Einmalbewegungen gehören nicht dauerhaft in alle Folgemonate. Ein späterer Eingang ist dem wirklichen Zeitraum zuzuordnen.
Stichtagsblick unabhängig vom Monatsvergleich: Sind jetzt 180 Euro verfügbar, bereits einschließlich der erhaltenen 100 und 10 Euro, und werden vor weiterem Eingang 350 Euro Rate fällig, fehlen 170 Euro. Nur wenn die weiteren 220 Euro wirklich rechtzeitig kämen, stünden 400 Euro bereit und nach der Rate 50 Euro. Das ist keine Eingangs- oder Kreditzusage. Die Stichtagslücke und der Abstand zur Monatsreserve werden nicht addiert.
Den behaupteten Fehler konkret klären und Belege sichern
Eine Anfrage kann lauten: „Zu Bestellung [Nummer] bitte ich um Erläuterung, ob und wann Sie den Vertrag angenommen haben. Bitte benennen Sie die von Ihnen angefochtene Erklärung, den behaupteten Irrtum und den zeitlichen Ablauf ab dessen Kenntnis. Meine bisherigen Zahlungen betragen [belegter Betrag], tatsächlich zurückerhalten habe ich [belegter Betrag]. Bitte rechnen Sie diese Positionen getrennt ab. Einen gesonderten möglichen Vertrauensschaden mache ich nur mit den beigefügten tatsächlichen Nachweisen geltend.“
Verwenden Sie zutreffende Daten und den bestätigten Händlerkontakt. Eine Anfrage stellt weder die Unwirksamkeit noch eine bestimmte Schadenshöhe fest. Lassen Sie eine strittige Anfechtung oder größere Folgekosten rechtzeitig durch Verbraucher- oder Rechtsberatung prüfen; dokumentieren Sie auch vergebliche Lösungsversuche.
Verweigert der Verkäufer lediglich die Lieferung und ist eine Anfechtung gerade nicht geklärt, ist der Prüfplan zu fehlender Ware und beteiligten Zahlungs- oder Kreditgebern ein anderer Ausgangspunkt. Ein eigenständiges Darlehen wird nicht allein durch eine Shop-Nachricht zur bereits getilgten Schuld. Etwaige Einwendungen sind nach dem wirklichen Vertragsverhältnis zu klären; dieser Beitrag ordnet keinen pauschalen Ratenstopp an.
- Produktseite, Bestellung und tatsächliche Annahmeerklärung vollständig gesichert?
- Behaupteten Preisfehler und genau betroffene Erklärung benannt?
- Kenntniszeitpunkt, Erklärung und Nachweise der Übermittlung zugeordnet?
- Anfechtung von eigenem Widerruf und bloßer Lieferverweigerung unterschieden?
- Kaufpreisrückzahlung, Vertrauensschaden und bereits erhaltene Beträge getrennt?
- Bei möglichem Schaden Kenntnis, Fahrlässigkeit, Zusammenhang, Vorteile und Obergrenze geprüft?
- Nur tatsächliche Rückeingänge im richtigen Zahlungsmonat berücksichtigt?
- Anstehende Rate und gegebenenfalls gerichtliche Schreiben unabhängig von der Händleranfrage rechtzeitig behandelt?
Häufige Fragen
Ist jede Bestellbestätigung bereits eine verbindliche Annahme?
Das lässt sich nicht an der Überschrift entscheiden. Prüfen Sie den vollständigen Inhalt, Ihre Bestellung und die einbezogenen Abschlussbedingungen. Eine Nachricht kann nur den Eingang bestätigen oder eine Annahme enthalten. Die tatsächlichen Erklärungen sind vor der Anfechtungsfrage zuzuordnen.
Darf ein Händler jeden günstigen Preis als Irrtum anfechten?
§ 119 BGB verlangt einen einschlägigen Irrtum und die gesetzlichen Voraussetzungen. Der bloße neue Wunschpreis oder das Wort Preisfehler genügt nicht als vollständige Begründung. Betroffene Erklärung, konkreter Fehler und zeitlicher Ablauf müssen geprüft werden.
Hat der Händler dafür immer 14 Tage Zeit?
Nein. § 121 BGB verlangt bei dieser Irrtumsanfechtung Handeln ohne schuldhaftes Zögern ab Kenntnis des Grundes und enthält eine Regel zur unverzüglichen Absendung gegenüber Abwesenden. Daraus folgt keine allgemeine 14-Tage-Bedenkfrist.
Erhalte ich automatisch die Ersparnis des geplatzten Kaufs als Schadensersatz?
§ 122 BGB betrifft den Schaden aus dem Vertrauen auf die Gültigkeit und begrenzt ihn durch das Interesse an der Gültigkeit. Bei Kenntnis oder fahrlässiger Unkenntnis des Grundes greift der Ausschluss in Absatz 2. Ein entgangener günstiger Kauf ist nicht automatisch die auszuzahlende Ersatzsumme.
Wie ergeben sich im Modell 220 Euro offene Händlerzahlung?
300 Euro Kaufpreis sind zurückzuzahlen; zusätzlich sind 20 Euro geklärter Vertrauensschaden geschuldet. Von zusammen 320 Euro hat der Händler 100 Euro tatsächlich als Kaufpreisrückzahlung gezahlt. Daher bleiben 200 Euro Rückzahlung und 20 Euro Ersatz offen.
Wie wird der tatsächliche Abfluss im Haushaltscheck erfasst?
Im selben Monat stehen 300 Euro Kaufpreis und 30 Euro Zubehör den wirklichen Eingängen von 10 Euro Weiterverkauf und 100 Euro Erstattung gegenüber. Der Nettoabfluss beträgt 220 Euro. Bei 2.300 Euro Einkommen, 1.720 Euro Kosten, 350 Euro bestehenden Raten und 250 Euro Reserve fehlen 20 Euro zur Reserve. Offene Ansprüche werden noch nicht als Einkommen gezählt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 24.10.2026.
- § 145 BGB – Vertragsantrag und Bindung
- § 147 BGB – Annahme nach tatsächlichem Ablauf
- § 119 BGB – Anfechtung wegen einschlägigen Irrtums
- § 121 BGB – Unverzüglichkeit statt 14-Tage-Pauschale
- § 143 BGB – Erklärung gegenüber dem Vertragspartner
- § 142 BGB – Folge einer wirksamen Anfechtung
- § 122 BGB – Vertrauensschaden, Obergrenze und Kenntnisausschluss
- § 812 BGB – Rückabwicklung bereits gezahlten Kaufpreises
- § 362 BGB – Rückzahlung und Ersatz bei tatsächlichem Eingang abgleichen