Bargeld mit Kreditkarte abheben: Gebühren und Zinsbeginn prüfen
Bargeld mit der Kreditkarte kann Auszahlungskosten, Zinsen und Umrechnungsentgelte auslösen. Prüfen Sie Mindestgebühr, Zinsbeginn und Abrechnung anhand eigener Vertragswerte.
In diesem Artikel
Kurzantwort
Prüfen Sie vor einer Kreditkarten-Abhebung drei getrennte Kostenfragen: die Gebühr des Kartenherausgebers beziehungsweise Automatenbetreibers, eine mögliche Verzinsung des Bargeldbetrags und die Kosten einer Währungsumrechnung. Eine kostenlose Kartenausgabe oder eine kostenlose Abhebung bedeutet nicht automatisch Zinsfreiheit. Entscheidend sind Ihre konkreten Kartenbedingungen, die gewählte Währung und der Zeitpunkt des tatsächlichen Saldoausgleichs. Die folgenden Gebühren und Zinssätze sind ausdrücklich frei gewählte Rechenannahmen, keine aktuellen Angebote.
Lesen Sie die Bedingungen für genau Ihre Karte
Dieser Leitfaden richtet sich an Verbraucher mit einem Kartenvertrag in Deutschland. Prüfen Sie Kartentyp, gültiges Preisverzeichnis und Kreditvereinbarung. Die BaFin erläutert zur Kreditkarte, dass Voll- oder Teilabrechnung vereinbart werden kann und die Kreditvereinbarung über eine Verzinsung entscheidet. Ein Kartenlogo oder eine beworbene Jahresgebühr sagt noch nichts über die Kosten der einzelnen Bargeldverfügung.
Bei Debit und Prepaid ist die Zahlungsstruktur anders als bei einem eigenen Kartenkredit. Die Unterschiede zwischen Debit, Prepaid und echter Kreditlinie sollten Sie zuerst einordnen. Übernehmen Sie insbesondere keine Annahme über eine zinsfreie Einkaufsfrist auf eine Bargeldabhebung, ohne dass Ihre Bedingungen das bestätigen.
Artikel 248 § 4 Absatz 1 Nummer 3 EGBGB verlangt für erfasste Zahlungsdiensterahmenverträge vorvertragliche Informationen über Entgelte, Zinsen und Wechselkurse beziehungsweise deren Berechnung. Fragen Sie bei unklaren Begriffen nach der konkreten Kostenzeile und einer Berechnung für Ihre beabsichtigte Abhebung.
Schreiben Sie die Kostenpositionen getrennt auf
| Position | Was Sie konkret prüfen |
|---|---|
| Auszahlungsentgelt der Karte | Prozentsatz, Mindestbetrag je Vorgang, mögliche Freikontingente und zugehörige Bedingungen |
| Zusätzliches Automatenentgelt | Separater Betrag des Betreibers und die Anzeige vor Bestätigung |
| Bargeld-Zinsen | Zinsbasis, Zinssatz, Starttag und Zeitpunkt, zu dem eine Zahlung die Verzinsung beendet |
| Währungsumrechnung | Verwendeter Kurs, Berechnungsdatum und zusätzliches Entgelt bei Fremdwährung |
Ein Vertragshinweis „Bargeldauszahlung unentgeltlich“ muss zu Karte, Land, Währung und Umfang passen. Die BaFin warnt im Glossar zur Auslandsabhebung, dass eine solche Angabe nicht uneingeschränkte kostenlose Abhebungen mit jeder Karte bedeutet. Eine fehlende Abhebungsgebühr beantwortet die Frage nach einem Kreditzins ebenfalls nicht.
Bei einem erfassten zusätzlichen Entgelt eines Dritten für die Nutzung des Zahlungsinstruments verlangt Artikel 248 § 18 EGBGB eine Mitteilung vor Auslösung des Vorgangs. Lesen Sie die Anzeige am Automaten. Wenn die Kosten unklar oder unerwartet sind, bestätigen Sie nicht vorschnell, sondern klären Sie den Vorgang vorher. Rechnen Sie die Anzeige nicht automatisch als vollständige Erklärung sämtlicher späterer Kartenkosten.
Beispiel: Eine Mindestgebühr kann mehrere kleine Abhebungen verteuern
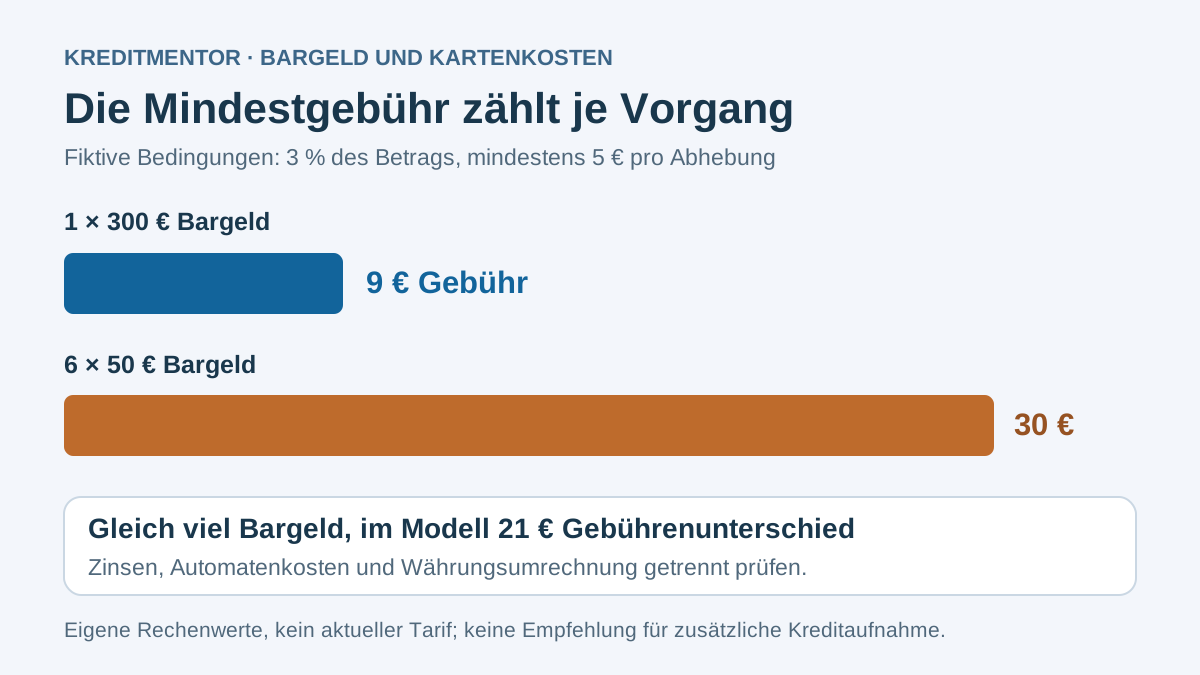
Für eine eigene Gebührenrechnung nehmen wir ausdrücklich fiktive Bedingungen an: 3 Prozent des abgehobenen Betrags, mindestens 5 Euro je Abhebung. Es gibt im Modell kein Freikontingent, kein Automatenentgelt und keine Fremdwährung. Die Gebühr lautet jeweils: der größere Wert aus Abhebungsbetrag × 0,03 und 5 Euro.
| Gleicher Bargeldbetrag von insgesamt 300 Euro | Gebührenrechnung |
|---|---|
| Einmal 300 Euro | 300 × 3 Prozent = 9 Euro; über der Mindestgebühr, daher 9 Euro |
| Sechsmal 50 Euro | Je 50 × 3 Prozent = 1,50 Euro; Mindestgebühr greift sechsmal: 6 × 5 = 30 Euro |
| Gebührenunterschied | 30 − 9 = 21 Euro im Modell |
Diese Tabelle vergleicht ausschließlich die angenommene Auszahlungsgebühr. Zinsen und andere Kosten sind nicht enthalten. Bei einer anderen Mindestgebühr, einem Freikontingent oder einer anderen Preisregel ändert sich das Ergebnis. Mehrere zeitlich verteilte Abhebungen können außerdem andere Zinslaufzeiten haben.
Die Rechnung ist keine Empfehlung, mehr Geld zu leihen oder große Bargeldmengen mitzuführen. Planen Sie tatsächlichen Bedarf, Sicherheit, Rückzahlung und vertragliche Limits zusammen. Eine niedrigere Gebühr allein macht einen zusätzlichen Kreditbetrag nicht tragbar.
Prüfen Sie den Bargeld-Zinsbeginn unabhängig vom Einkauf
Fragen Sie den Herausgeber, ob die Bargeldverfügung verzinst wird, welches Datum zählt und ob eine für Einkäufe geltende zinsfreie Regel auch diese Umsatzart umfasst. Wichtig ist zudem, wie eine Zahlung bei mehreren offenen Umsatzarten zugeordnet wird. Das Datum, an dem Sie eine Überweisung absenden, ist nicht automatisch das vertraglich maßgebliche Datum des Saldoausgleichs.
Ein zweites ausdrücklich fiktives Modell: Sie heben 300 Euro ab. Der angenommene Vertrag verzinst nur diesen Bargeldbetrag vom Abhebungstag an mit konstant 18 Prozent nominalem Jahreszins. Wir rechnen 20 Zinstage mit 365 Tagen im Jahr und runden erst das Endergebnis auf Cent. Die Gebühr wird im Modell nicht mitverzinst; weitere Umsätze und Zahlungen fehlen.
300 × 0,18 × 20 ÷ 365 = 2,96 Euro Modellzinsen. Mit der einmaligen 9-Euro-Gebühr aus dem vorherigen Beispiel ergeben sich 9 + 2,96 = 11,96 Euro Kosten und 300 + 11,96 = 311,96 Euro insgesamt. Bei einer ausdrücklich zinsfreien Bargeldverfügung wäre diese Zinsposition dagegen null; eine vertragliche Gebühr könnte trotzdem bleiben.
Die 18 Prozent und der Start am Abhebungstag sind Annahmen, kein Marktzins und keine Beschreibung jeder Kreditkarte. Ihr Vertrag kann eine andere Zinsbasis, Tageszählung, Buchungsregel oder Kostenbehandlung verwenden. Lassen Sie sich einen konkreten Ausgleichsbetrag für das geplante Zahlungsdatum bestätigen. Wenn danach ein Teilbetrag offen bleibt, hilft der Ratgeber zu Mindestzahlung und langfristigen Karten-Zinskosten bei der weiteren Rückzahlungsplanung.
Bei Fremdwährung Kurs und zusätzliche Umrechnungskosten unterscheiden
Prüfen Sie bei einer Auszahlung in Fremdwährung, wie der Betrag auf Ihrem Eurokonto berechnet wird. Die BaFin erläutert zur Währungsumrechnung, dass der Kontoanbieter den Wert umrechnet und hierfür häufig ein zusätzliches Entgelt erhebt. Lesen Sie in den Bedingungen die Berechnungsgrundlage, den maßgeblichen Tag und die Entgeltregel.
Eine einfache eigene Kontrollrechnung: Angenommen, der ohne zusätzliche Umrechnungskosten ermittelte Grundbetrag beträgt 125 Euro und der fiktive Vertrag verlangt darauf 2 Prozent Umrechnungsentgelt. Dann sind 125 × 0,02 = 2,50 Euro und die Zwischensumme 127,50 Euro. Ein Abhebungsentgelt, mögliche Zinsen und andere Positionen wären gegebenenfalls noch getrennt zu prüfen. Auch die 2 Prozent sind frei gewählt und kein aktueller Tarif.
Für die Entscheidung brauchen Sie somit nicht nur den Fremdwährungsbetrag, sondern den maßgeblichen Eurobetrag und die übrigen Kosten. Verwenden Sie weder einen ungeprüften Suchmaschinenkurs noch eine Werbeangabe als zugesagten Kartenkurs. Ein während der Planung angenommener Kurs kann vom später tatsächlich angewendeten Kurs abweichen. Klären Sie die Berechnungsregel vorab und kontrollieren Sie anschließend die konkrete Buchung.
Gleichen Sie Automatenbeleg und Kartenabrechnung ab
Notieren Sie Abhebungsdatum, Geldautomat, ausgezahlten Betrag, Währung und separat angezeigte Kosten. Bewahren Sie einen verfügbaren Beleg auf und ordnen Sie ihn später der Kartenbuchung zu. Erfassen Sie eine fehlgeschlagene Auszahlung gesondert: Eine Kontobelastung beweist nicht allein, dass Sie das Bargeld tatsächlich erhalten haben.
Artikel 248 § 7 EGBGB nennt bei einzelnen Zahlungsvorgängen Informationen unter anderem über Betrag, Entgelte oder Zinsen, gegebenenfalls angewendeten Wechselkurs sowie Wertstellungs- oder Auftragsdatum. Verlangen Sie bei Unklarheiten eine Erläuterung der tatsächlichen Buchung, statt eine pauschale Differenz als „Wechselkurs“ hinzunehmen.
- Stimmt der ausgezahlte Bargeldbetrag mit dem Vorgang überein?
- Sind Karten- und Automatenentgelt getrennt nachvollziehbar?
- Welche Zinsbasis und welche Tage wurden berechnet?
- Welcher Kurs und welche Zusatzgebühr wurden bei Fremdwährung verwendet?
- Welche Zahlung wurde welchem offenen Saldo zugeordnet?
Eine sachliche Anfrage kann lauten: „Bitte erläutern Sie die Abhebung vom [Datum] über [Betrag/Währung], Vorgang [Kennung]. Ich benötige die Aufteilung von Auszahlungsentgelt, weiteren Kosten, gegebenenfalls Wechselkurs und Zinsberechnung sowie den Ausgleichsbetrag zum [Datum]. Meine konkrete Abweichung lautet [zutreffender Punkt].“ Verwenden Sie einen bekannten Kontaktweg aus Ihrem Vertrag und senden Sie keine PIN oder vollständigen Sicherheitsmerkmale.
Planen Sie Rückzahlung und Schutz der Karte vor der nächsten Nutzung
Prüfen Sie, ob der vereinbarte Gesamt- oder Teilbetrag aus Ihrem laufenden Haushalt bezahlt werden kann. Regelmäßige Bargeldabhebungen auf Kredit zur Deckung notwendiger Ausgaben benötigen einen vollständigen Budgetüberblick. Ein freier Kartenrahmen ist kein zusätzliches Einkommen.
Falls Sie eine zusätzliche Überweisung leisten möchten, fragen Sie nach Kontodaten, Zahlungsreferenz, Anrechnung und noch ausstehendem Einzug. Kontrollieren Sie die nächste Abrechnung. Eine Sonderzahlung ändert nicht zwangsläufig die Rückzahlungsregel für kommende Umsätze; diese Frage behandelt der verlinkte Teilzahlungsratgeber ausführlicher.
Schützen Sie PIN und andere personalisierte Sicherheitsmerkmale. Bei Verlust, Diebstahl oder erkannter nicht autorisierter Nutzung verlangt § 675l Absatz 1 BGB eine unverzügliche Anzeige beim Zahlungsdienstleister oder einer benannten Stelle. Eine unklare Gebührenbuchung und eine tatsächlich fremde Abhebung sind unterschiedliche Probleme. Benennen Sie den konkreten Vorgang und handeln Sie bei Missbrauch sofort über einen geprüften Kontaktweg.
Vor einer weiteren Bargeldverfügung sollten Betrag, Kosten, mögliche Zinsen, Rückzahlung und Währungsregel geklärt sein. Wenn ein Punkt offen ist, holen Sie die fehlende Vertragsinformation ein, bevor Sie das Modell auf Ihre Karte übertragen.
Häufige Fragen
Bedeutet „kostenlos abheben“ automatisch, dass keine Zinsen entstehen?
Nein. Ein Auszahlungsentgelt und ein möglicher Kreditzins sind getrennte Positionen. Prüfen Sie, ob die Bedingung für Ihre Karte, das Land, die Währung und den Betrag gilt und wie die Bargeldverfügung verzinst beziehungsweise ausgeglichen wird.
Gilt die zinsfreie Einkaufsfrist auch für Bargeld?
Das müssen Ihre konkreten Kartenbedingungen beantworten. Fragen Sie nach Zinsbeginn, Zinsbasis und Anrechnung Ihrer Rückzahlung für Bargeldverfügungen. Die im Artikel angenommene Verzinsung vom Abhebungstag an ist nur ein Rechenmodell.
Warum können mehrere kleine Abhebungen mehr kosten?
Wenn ein Mindestentgelt je Vorgang gilt, kann es mehrfach anfallen. Bei den fiktiven 3 Prozent, mindestens 5 Euro, kostet einmal 300 Euro im Gebührenmodell 9 Euro, sechsmal 50 Euro dagegen 30 Euro. Andere Vertragsregeln und Zinslaufzeiten können das Ergebnis verändern.
Berechnet der Haushaltscheck Abhebungsgebühren und Wechselkurse?
Nein. Er vergleicht Ihre Monatsangaben zu Einkommen, Ausgaben und Raten. Für die Abhebung brauchen Sie Preisverzeichnis, Kreditvereinbarung und die konkrete Abrechnung. Der Check hilft lediglich, den laufenden Rückzahlungsspielraum zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- BaFin-Kontenvergleich – Kreditkarte und vertragliche Verzinsung
- BaFin-Kontenvergleich – Bedingungen einer unentgeltlichen Auslandsabhebung
- BaFin-Kontenvergleich – Währungsumrechnung und zusätzliches Entgelt
- Artikel 248 § 4 EGBGB – Informationen zu Entgelten, Zinsen und Kursen
- Artikel 248 § 18 EGBGB – Entgeltinformation durch Dritte
- Artikel 248 § 7 EGBGB – Einzelbuchung, Entgelte und angewendeter Kurs
- § 675l BGB – Sicherheitsmerkmale und Anzeige nicht autorisierter Nutzung