Geldautomat zahlt nicht aus, Konto belastet. Was tun?
Kein oder zu wenig Bargeld trotz Kontobelastung? Sichern Sie die Belege, reklamieren Sie den Automatenumsatz und rechnen Sie Teilgutschriften richtig ab.
In diesem Artikel
Kurzantwort
Melden Sie die fehlende oder unvollständige Auszahlung umgehend Ihrer kartenausgebenden Bank oder Ihrem Zahlungsdienstleister, auch wenn der Automat einem anderen Anbieter gehört. Geben Sie Ort, Uhrzeit, angeforderten Betrag und tatsächlich erhaltenes Bargeld an. Prüfen Sie, ob die Belastung vorgemerkt oder gebucht ist. Bitten Sie bei einer Buchung um Nachforschung und Korrektur. Kontrollieren Sie anschließend, welcher Betrag tatsächlich gutgeschrieben wurde.
Vormerkung, Buchung und Bargeld auseinanderhalten
Dieser Leitfaden gilt für private Karteninhaber mit einem Zahlungsdienstleister in Deutschland bei einer Euro-Abhebung an einem Automaten in Deutschland. Bei einer selbst freigegebenen Abhebung kann die Ausführung trotzdem fehlerhaft sein. Eine Abhebung ist ein Zahlungsvorgang. Die Zustimmung und die tatsächliche Auszahlung sind getrennt zu prüfen. § 675f Abs. 4 BGB und § 675j Abs. 1 BGB.
| Was Sie feststellen | Was Sie jetzt tun können |
|---|---|
| Kein Bargeld und nur eine Vormerkung | Anzeige mit Uhrzeit sichern. Den Vorfall melden und fragen, ob eine endgültige Buchung folgt. Auch den verfügbaren Betrag kontrollieren. |
| Kein Bargeld und endgültige Belastung | Den konkreten gebuchten Umsatz wegen fehlender Auszahlung reklamieren und eine Nachforschung verlangen. |
| Ein Teil des Bargelds fehlt | Den tatsächlich erhaltenen Betrag angeben und die Differenz reklamieren. Wenn bekannt, die erhaltenen Stückelungen notieren. |
| Sie haben die Abhebung gar nicht veranlasst | Die Karte bei Missbrauchsverdacht sofort über den offiziellen Weg sperren und die Autorisierung des Umsatzes bestreiten. |
Bei einer wirklich nicht autorisierten Abhebung gelten eigene Erstattungs- und Beweisregeln. Auch eine aufgezeichnete Authentifizierung reicht für sich genommen nicht zwingend als Nachweis der Zustimmung. § 675u BGB und § 675w BGB. Der Ratgeber zur Reklamation von Kartenumsätzen hilft, den richtigen Reklamationsgrund zu wählen.
Welche Angaben Bank und Automatenbetreiber brauchen
Notieren Sie Datum, ungefähre Uhrzeit, Adresse, Automatenkennung und Betreiber, soweit diese sichtbar sind. Bewahren Sie den Beleg oder die Fehlermeldung auf. Halten Sie in der Konto- oder Kartenübersicht fest, welche Buchung zur Abhebung gehört und ob es danach eine eigene Gutschrift gab. Auch ohne Beleg können Sie den Vorfall mit den übrigen Angaben melden.
Schicken Sie die Reklamation über den bekannten Kanal Ihrer kartenausgebenden Bank oder des Anbieters, der den Zahlungsvorgang für Sie abrechnet. Wenn der Automatenbetreiber eine Störungsmeldung entgegennimmt, geben Sie dessen Vorgangsnummer zusätzlich an Ihre Bank weiter. Warten Sie mit der Meldung an Ihre Bank nicht auf die Antwort des Betreibers. Nutzen Sie die Karte oder App nur in Ihrer eigenen Hand und geben Sie keine PIN oder Freigabecodes weiter.
Als Beispiel für einen konkreten Bankweg nennt die DKB fehlerhafte oder fehlende Automatenzahlungen als Reklamationsgrund. Sie beschreibt eigene Meldewege je nach Kartenart. Verwenden Sie den Kanal Ihres eigenen Kartenanbieters. DKB: Hinweise zur Reklamation von Kartenumsätzen.
Formulierung für die Nachricht: „Am [Datum] gegen [Uhrzeit] habe ich am Automaten [Ort, Kennung] [Betrag] Euro angefordert. Erhalten habe ich [Betrag] Euro. Die zugehörige Belastung lautet [Betrag und Referenz]. Bitte verfolgen Sie den Vorgang nach, teilen Sie mir das Ergebnis schriftlich mit und korrigieren Sie die Buchung, soweit die Auszahlung fehlte.“
Was die Bank nachverfolgen und gegebenenfalls erstatten muss
Wenn ein vom Zahler ausgelöster Zahlungsauftrag nicht oder fehlerhaft ausgeführt wurde, sieht das Gesetz unter den Voraussetzungen von § 675y Abs. 1 BGB eine unverzügliche, ungekürzte Erstattung und gegebenenfalls die Wiederherstellung des Kontostands vor. Hat der Dienstleister Ihnen im Zusammenhang mit der fehlgeschlagenen Auszahlung Entgelte oder Zinsen berechnet, kann nach Abs. 6 auch dafür eine Erstattung verlangt werden. Auf Verlangen muss der zuständige Zahlungsdienstleister den Auftrag nachverfolgen und Ihnen das Ergebnis mitteilen. § 675y Abs. 1, 6 und 7 BGB.
Wenn Bank und Kunde über die Ausführung streiten, muss der Zahlungsdienstleister nachweisen, dass der Vorgang korrekt aufgezeichnet und gebucht sowie durch keine Störung beeinträchtigt wurde. Fragen Sie konkret, wie die Bank die beanstandete Auszahlung zugeordnet hat und welches Ergebnis die Prüfung des Automatenprotokolls oder eines möglichen Rückeinzugs ergab. Die Vorschrift legt fest, welche Aspekte der Dienstleister nachweisen muss. Ob im Einzelfall Scheine ausgegeben oder entnommen wurden, ist anhand der vorhandenen Belege zu klären. § 676 BGB.
Melden Sie den Fehler unverzüglich, sobald Sie ihn feststellen. Für die erfassten Ansprüche und Einwendungen gilt grundsätzlich eine äußerste Anzeigefrist von 13 Monaten. Bei ordnungsgemäßer Zahlungsinformation zählt der Tag der Belastung. Andernfalls kommt es auf den Tag der vorgeschriebenen Unterrichtung an. § 676b Abs. 1 und 2 BGB.
Beispiel mit Teilzahlung und späterer Gutschrift
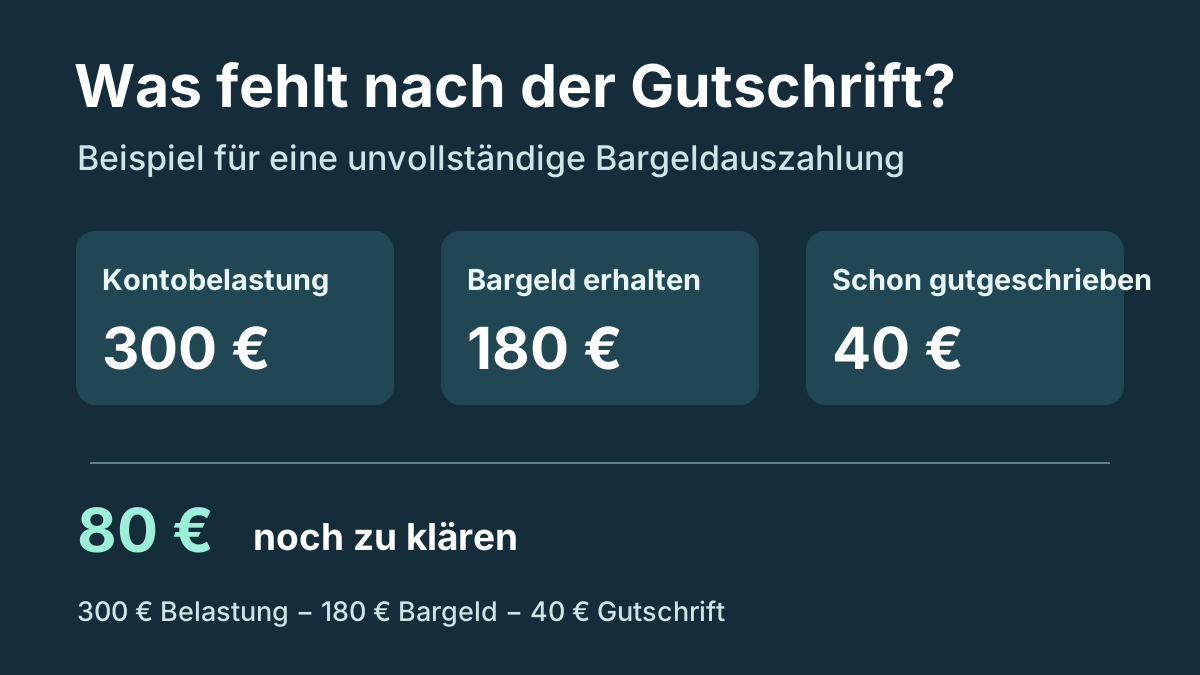
In diesem fiktiven Beispiel haben Sie 300 Euro angefordert. Ihr Konto wurde endgültig mit 300 Euro belastet. Der Automat hat 180 Euro ausgegeben. Später wurde eine Gutschrift über 40 Euro gebucht, die laut Bank zu dieser Abhebung gehört. Gebühren oder Zinsen sind im Beispiel nicht enthalten.
| Prüfschritt | Betrag |
|---|---|
| Gebuchte Abhebung | 300 Euro |
| Erhaltenes Bargeld | 180 Euro |
| Fehlender Betrag vor der Gutschrift | 300 − 180 = 120 Euro |
| Gutgeschrieben | 40 Euro |
| Noch zu klären | 120 − 40 = 80 Euro |
Ist eine Überweisung von 250 Euro fällig und stehen auf dem Konto nach der 40-Euro-Gutschrift 210 Euro zur Verfügung, fehlen für die Überweisung aktuell 40 Euro. Bereits erhaltenes Bargeld zählt für diese Überweisung erst, wenn es rechtzeitig eingezahlt und verfügbar ist. Mit den noch offenen 80 Euro können Sie erst rechnen, sobald die Bank sie gutschreibt. Nutzen Sie für die übrigen Ausgaben und Raten den Haushaltscheck. Für getrennt ausgewiesene Karten- oder Automatenkosten hilft der Ratgeber zu Gebühren bei Bargeldabhebungen.
Was Sie bei ausbleibender Klärung tun können
Wenn die Bank die Korrektur ablehnt oder die Auszahlung nicht nachvollziehbar erklärt, reichen Sie eine schriftliche Beschwerde mit Vorgangsnummer ein. Für erfasste Beschwerden zu Zahlungsdiensten muss der Dienstleister spätestens 15 Arbeitstage nach Eingang antworten. Wenn er die Verzögerung ausnahmsweise nicht zu vertreten hat, muss er zunächst eine begründete Zwischenantwort mit Termin senden. Die endgültige Antwort muss spätestens nach 35 Arbeitstagen vorliegen. Diese Fristen betreffen die Antwort auf die Beschwerde. Der Erstattungsanspruch nach § 675y BGB hat eigene Voraussetzungen. § 62 Abs. 3 ZAG.
Fragen Sie die Bank nach der zuständigen Verbraucherschlichtungsstelle. Für erfasste Streitigkeiten über Zahlungsdienste kommt die Schlichtungsstelle der Deutschen Bundesbank in Betracht, wenn keine anerkannte private Stelle zuständig ist. Legen Sie bei einem Antrag die Reklamation, die Stellungnahme und die vorhandenen Konto- oder Kartenbelege bei. § 14 Abs. 1 UKlaG und Schlichtungsstelle der Deutschen Bundesbank.
Häufige Fragen
Wen kontaktiere ich bei einem fremden Geldautomaten?
Melden Sie den konkreten Vorgang zuerst Ihrem Kartenanbieter oder Zahlungsdienstleister. Notieren Sie den Automatenbetreiber und geben Sie eine bereits erhaltene Störungsnummer an Ihren Anbieter weiter.
Was ist, wenn der Geldautomat keinen Beleg ausgibt?
Melden Sie Ort, Uhrzeit, Automatenkennung, angeforderten und erhaltenen Betrag. Fügen Sie die entsprechende Buchung oder Vormerkung bei und beschreiben Sie eine etwaige Fehlermeldung.
Muss ich nach einer Teilgutschrift den gesamten Betrag erneut reklamieren?
Ordnen Sie zuerst die Gutschrift der richtigen Abhebung zu. Geben Sie den ursprünglichen Fehlbetrag und die schon gutgeschriebene Summe an. Bitten Sie um Klärung des verbleibenden Betrags.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.
- § 675f BGB – Zahlungsdienst und Abhebung
- § 675j BGB – Autorisierung
- § 675u BGB – Nicht autorisierte Zahlung
- § 675w BGB – Nachweis der Autorisierung
- § 675y BGB – Fehlerhafte Ausführung und Nachforschung
- § 676 BGB – Nachweis der Ausführung
- § 676b BGB – Anzeige und Ausschlussfrist
- § 62 ZAG – Beschwerde beim Zahlungsdienstleister
- § 14 UKlaG – Schlichtung bei Zahlungsdiensten
- Deutsche Bundesbank – Schlichtungsstelle
- DKB – Reklamation eines Kartenumsatzes