Girokonto im Minus kündigen: Dispo und Zahlungsverkehr ordnen
Sie möchten ein überzogenes Girokonto selbst beenden? Trennen Sie Kontokündigung, Rückzahlung des Minus und Umstellung von Gehalt, Lastschriften und Daueraufträgen.
In diesem Artikel
Kurzantwort
Die Kündigung des Girokontos erlässt das Minus nicht. Trennen Sie deshalb drei Vorgänge: das Ende Ihres Zahlungsdienstevertrags, die konkrete Rückzahlung der Überziehung und eine funktionierende neue Zahlungsverbindung. Für Ihre eigene ordentliche Kontokündigung gilt nicht pauschal die Zwei-Monats-Frist einer Bankkündigung. Lassen Sie den Endtermin, den tagesbezogenen Ausgleichsbetrag und den Zahlungsweg bestätigen. Ein Kontowechsel schafft weder automatisch einen neuen Dispo noch einen vereinbarten Ratenplan für die alte Schuld.
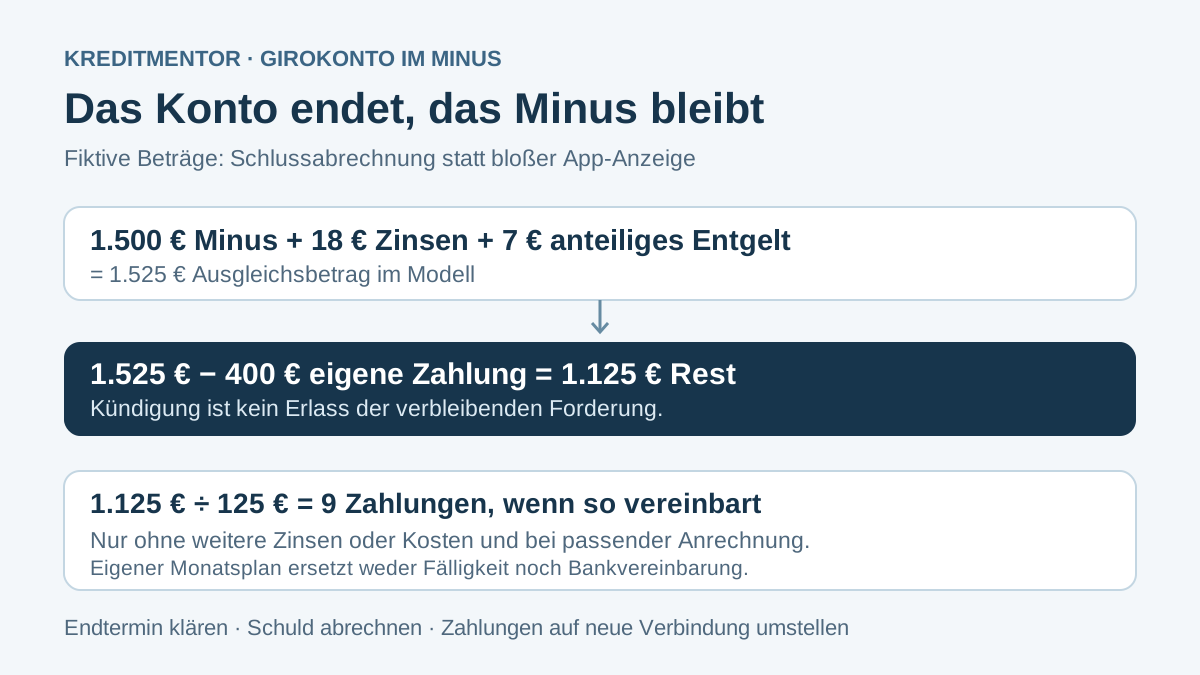
Kontovertrag, Überziehung und Zahlungen sind drei verschiedene Vorgänge
Dieser Leitfaden betrifft ein privates Girokonto in Deutschland, das Sie selbst beenden möchten. Wenn stattdessen die Bank gekündigt hat, verwenden Sie den Ratgeber zur Bankkündigung und Zahlungsalternative. Die Bedingungen eines Geschäfts-, Spar- oder gesonderten Darlehenskontos dürfen Sie nicht ungeprüft übertragen.
| Vorgang | Was Sie schriftlich klären |
|---|---|
| Zahlungsdienstevertrag kündigen | Eingang der Erklärung, Vertragsumfang und Enddatum |
| Überziehung zurückzahlen | Saldo, noch anfallende Zinsen, Rückzahlungsfälligkeit und Zahlungsweg |
| Laufende Zahlungen umstellen | Nutzbares Ersatzkonto, Zahlungspartner und erster Zahlungslauf |
Ein geschlossenes Konto bedeutet nicht, dass eine bestehende Bankforderung entfällt. § 488 BGB regelt die Rückzahlung eines zur Verfügung gestellten Darlehens bei Fälligkeit und einen geschuldeten Zins. Die konkrete Behandlung Ihrer Kreditlinie richtet sich zusätzlich nach deren Vertrag und den einschlägigen Sonderregeln. Eine angekündigte Ratenlösung ist erst zu prüfen und zu vereinbaren; sie entsteht nicht durch die Kontokündigung allein.
Prüfen Sie die Frist Ihrer eigenen Kündigung
Nach § 675h Absatz 1 BGB können Sie den Zahlungsdiensterahmenvertrag grundsätzlich jederzeit ohne Kündigungsfrist kündigen, sofern keine Frist vereinbart wurde. Eine vereinbarte Frist von mehr als einem Monat ist unwirksam. Die Zwei-Monats-Regel für die ordentliche Kündigung durch den Zahlungsdienstleister ist eine andere Regel und keine allgemeine Wartezeit für Ihre eigene Erklärung.
Wählen Sie einen Termin, zu dem wichtige Zahlungen zuverlässig anders abgewickelt werden können. Senden Sie Ihre Erklärung über einen vorgesehenen, nachweisbaren Bankkanal und sichern Sie den Zugang. Lassen Sie sich erklären, welche verbundenen Leistungen betroffen sind: Karte, Online-Zugang und Dispo können unterschiedliche Abwicklungsfragen aufwerfen. Eine Bankbestätigung hilft bei der Planung; unterscheiden Sie sie von der rechtlichen Wirksamkeit Ihrer Erklärung.
Wenn die Bank das Minus als Hindernis nennt, verlangen Sie die konkrete vertragliche und rechtliche Begründung und eine Trennung von Kündigung, offener Forderung und technischer Abwicklung. Leiten Sie weder eine erlassene Schuld noch eine unbegrenzt weiterlaufende Kreditlinie aus dem Kündigungsrecht ab. Bei Streit über das Enddatum lassen Sie die Unterlagen individuell prüfen.
Fordern Sie einen Ausgleichsbetrag für ein konkretes Datum an
Die App-Anzeige ist eine Momentaufnahme. Noch nicht gebuchte Kartenumsätze, Sollzinsen, bereits veranlasste Zahlungen oder wirksame laufende Entgelte können den späteren Abrechnungssaldo verändern. Verlangen Sie einen nachvollziehbaren Ausgleichsbetrag mit Berechnungsdatum und Zahlungsreferenz.
- Aktueller Sollsaldo und zugrunde liegender Abrechnungszeitraum
- Offene oder vorgemerkte Buchungen, soweit vorhanden
- Angewendeter Sollzins und Zinsberechnung bis zum geplanten Zahlungseingang
- Gesonderte Kündigung beziehungsweise Behandlung der Kreditlinie und verlangte Fälligkeit
- Zahlungskonto, Verwendungszweck und Zuordnung Ihrer Rückzahlung
- Schlussabrechnung und Zugang zu Unterlagen nach der Kontobeendigung
Bei einer eingeräumten Überziehungsmöglichkeit enthält Artikel 247 § 16 EGBGB Angaben zur regelmäßigen Unterrichtung, darunter Salden, Rückzahlungen, Sollzins und erhobene Kosten. Nutzen Sie diese Unterlagen zum Abgleich, statt nur einen runden Betrag aus der Anzeige zu übernehmen.
Unterscheiden Sie den vereinbarten Dispo nach § 504 BGB von einer geduldeten Überziehung nach § 505 BGB, etwa über den vereinbarten Rahmen hinaus. Bei einer eingeräumten Überziehungsmöglichkeit schließt § 504 Absatz 1 eine Vorfälligkeitsentschädigung nach § 502 aus. Daraus folgt keine pauschale Kostenfreiheit eines neuen Ablöse- oder Ratenkredits. Fragen Sie bei einer verlangten Zusatzgebühr nach ihrer konkreten Grundlage.
Beispiel: Aus 1.500 Euro angezeigtem Minus werden 1.525 Euro Ausgleichsbetrag
Die folgenden Beträge sind ein eigenes Modell, keine aktuellen Banktarife. Angenommen, das Konto zeigt 1.500 Euro Minus. Die Bank bestätigt zum geplanten Ausgleichstag weitere 18 Euro vereinbarte Sollzinsen und 7 Euro berechtigte anteilige Kontoführungsentgelte für die Zeit bis zur Vertragsbeendigung. Weitere Buchungen oder Kosten fehlen.
| Modellposition | Betrag |
|---|---|
| Angezeigtes Minus als Forderung | 1.500 Euro |
| Zusätzliche bestätigte Zinsen | 18 Euro |
| Anteiliges laufendes Entgelt bis zum Ende | 7 Euro |
| Ausgleichsbetrag | 1.500 + 18 + 7 = 1.525 Euro |
| Verfügbare eigene Mittel für diese Schuld | 400 Euro nach notwendigen Ausgaben und Reserve |
| Verbleibender Betrag nach deren Anrechnung | 1.525 − 400 = 1.125 Euro |
Wenn nach Ihren notwendigen Ausgaben, anderen Verpflichtungen und der Reserve dauerhaft 125 Euro monatlich übrig blieben, ergäben 1.125 ÷ 125 rechnerisch neun Zahlungen. Diese Teilrechnung setzt ausdrücklich voraus, dass keine weiteren Zinsen oder Kosten hinzukommen und dass der gesamte Betrag jeweils auf diese Restforderung angerechnet wird. Eine reale Vereinbarung kann andere Zinsen, Anrechnung und Laufzeit haben.
Die neun Zahlungen sind daher weder ein Anspruch auf Ratenzahlung noch eine Zusage Ihrer Bank. Der tatsächliche Plan muss Fälligkeiten, Kosten und Anrechnung benennen. Ist die Bankforderung früher vollständig fällig, ersetzt Ihr eigener Monatsplan diese Fälligkeit nicht. Prüfen Sie eine angebotene Vereinbarung im Haushaltscheck und akzeptieren Sie keine Rate, die nur durch einen dauerhaft neuen Dispo bezahlt werden kann.
Stellen Sie Zahlungen um, ohne die alte Schuld automatisch mitzunehmen
Richten Sie zuerst eine tatsächlich nutzbare neue Verbindung ein. Klären Sie Arbeitgeber oder Leistungsstelle, Miete, Energie, Versicherungen, Kreditraten und Daueraufträge einzeln. Vergleichen Sie die nächste tatsächliche Buchung mit der bestätigten Umstellung. Die Kontokündigung beendet diese zugrunde liegenden Verträge nicht.
Die gesetzliche Kontowechselhilfe mit gezielter Ermächtigung unterstützt bei erfassten Konten die Umstellung. § 23 ZKG behandelt unter anderem die Übertragung eines positiven Saldos und die Schließung nach den dort genannten erledigten Schritten. Daraus entsteht keine automatische Übernahme Ihres alten Dispos durch die neue Bank.
Stimmen Sie das Ende alter Aufträge und den Beginn neuer Aufträge ab. Vermeiden Sie doppelte Daueraufträge und halten Sie an der tatsächlich belasteten Verbindung ausreichende verfügbare Mittel bereit. Prüfen Sie auch Jahreszahlungen, ausstehende Kartenerstattungen und noch erwartete Eingänge. Ein kurzer Monatsauszug zeigt nicht sämtliche Zahlungspartner.
Planen Sie eine mögliche Übergangsphase mit deren Kosten, ohne eine beliebig lange weitere Nutzung des alten Kredits vorauszusetzen. Verlangen Sie bei einem nicht passenden Schließungstermin eine nachvollziehbare Antwort und klären Sie nah bevorstehende Zahlungen unmittelbar mit ihren Empfängern.
Formulieren Sie Kündigung und Rückzahlungsanfrage eindeutig
Eine Formulierung für die eigene Erklärung kann lauten: „Hiermit kündige ich den Zahlungsdiensterahmenvertrag für mein Girokonto [IBAN] zum [Datum], hilfsweise zum nächstmöglichen zulässigen Termin. Bitte bestätigen Sie den Zugang und das Enddatum und erläutern Sie die Abwicklung der zugehörigen Karte und Kreditlinie. Teilen Sie mir den Ausgleichsbetrag zum [geplanten Zahlungsdatum] mit Aufschlüsselung der Buchungen, Zinsen und Entgelte sowie den verbindlichen Zahlungsweg mit.“ Tragen Sie nur zutreffende Daten ein.
Wenn eine vollständige Rückzahlung nicht möglich ist, ergänzen Sie getrennt: „Nach meinen notwendigen Ausgaben, anderen Verpflichtungen und der Reserve stehen [Betrag] als Einmalzahlung und [Betrag] monatlich zur Verfügung. Bitte teilen Sie mir mit, ob Sie hierfür eine Rückzahlungsvereinbarung anbieten und welche Zinsen, Kosten, Anrechnung und Fälligkeiten gelten würden.“ Diese Anfrage ist kein bereits vereinbarter Zahlungsaufschub.
Sichern Sie Kontoauszüge, Preisverzeichnis, Kreditbedingungen, Kündigung, Eingangsbeleg und Antworten. Lassen Sie unklare oder untragbare Angebote durch eine geeignete Verbraucher-, Schuldner- oder Rechtsberatung prüfen. Unterschreiben Sie einen neuen Kredit nicht allein, weil die technische Kontobeendigung noch geklärt werden muss.
Prüfen Sie laufende Gebühren und einen notwendigen Pfändungsschutz getrennt
§ 675h Absätze 3 und 4 BGB begrenzt regelmäßige Entgelte auf die Zeit bis zur Vertragsbeendigung, verlangt anteilige Erstattung entsprechender Vorauszahlungen und untersagt ein vereinbartes Entgelt für die Kündigung selbst. Eine berechtigte alte Zins- oder Gebührenforderung wird dadurch nicht gelöscht. Prüfen Sie in der Schlussabrechnung Leistungszeitraum und Berechnungsgrundlage.
Bei einer bestehenden oder drohenden Kontopfändung ist die Existenzsicherung ein eigener Vorgang. § 850k ZPO erlaubt die P-Konto-Umwandlung auch bei negativem Saldo; § 901 ZPO regelt den besonderen Schutz erfasster neuer Gutschriften vor Verrechnung. Eine gewöhnliche Kontokündigung ersetzt diese Schritte nicht.
Prüfen Sie dafür den Leitfaden zum P-Konto im Minus und organisieren Sie den Schutz rechtzeitig. Ein bestehendes P-Konto sollte nicht ohne geklärte geschützte Alternative aufgegeben werden. Besondere Pfändungen, eine Insolvenz oder ein gemeinschaftlich geführtes Konto verlangen eine eigene Prüfung; das gewöhnliche Minus-Beispiel bildet sie nicht ab.
Kontrollieren Sie am Ende Konto und Forderung getrennt
- Kündigung und Enddatum dokumentiert?
- Gehalts- und Leistungszahlungen auf der neuen Verbindung tatsächlich angekommen?
- Wichtige Lastschriften und Daueraufträge richtig ausgeführt?
- Offene Kartenumsätze und Erstattungen geklärt?
- Schlussabrechnung mit Zinsen und anteiligen Entgelten erhalten?
- Rückzahlung angerechnet und verbleibende Forderung nachvollziehbar?
- Falls nötig: schriftlicher Ratenplan statt nur einer mündlichen Aussicht?
Eine Bestätigung der Kontoschließung und eine Bestätigung des Forderungsausgleichs sind unterschiedliche Nachweise. Wenn nach einer Zahlung noch ein Betrag verlangt wird, gleichen Sie Berechnungsdatum, neue Zinsen, Buchungen und Anrechnung ab. Bewahren Sie Ihre Unterlagen auch nach dem Ende des Online-Zugangs auf.
Bleibt die Schuld bestehen, sorgen Sie für den vereinbarten Zahlungsweg und bearbeiten Sie spätere Schreiben fristgerecht. Das Ende der alten IBAN ist keine Antwort auf einen noch offenen Rückzahlungsanspruch.
Häufige Fragen
Muss ich bei meiner eigenen Girokontokündigung immer zwei Monate warten?
Nein. § 675h Absatz 1 BGB sieht grundsätzlich eine Kündigung ohne Frist vor, sofern keine Frist vereinbart wurde; eine vereinbarte Frist über einem Monat ist unwirksam. Die Zwei-Monats-Regel für die ordentliche Kündigung der Bank ist gesondert zu betrachten.
Verschwindet der Dispo mit der Kontoschließung?
Nein. Prüfen Sie die bestehende Forderung, Zinsen, Rückzahlungsfälligkeit und Anrechnung Ihrer Zahlungen getrennt. Ein Ausgleich oder Ratenplan muss konkret abgewickelt beziehungsweise vereinbart werden.
Nimmt die neue Bank das Minus beim Kontowechsel automatisch mit?
Nein. Die Kontowechselhilfe ist keine automatische Übernahme des Dispokredits. Klären Sie die alte Rückzahlung und eine tatsächlich eingerichtete neue Zahlungsverbindung getrennt. Ein neuer Kreditrahmen ist nicht zugesagt.
Reicht der in der App angezeigte Saldo als endgültiger Rückzahlungsbetrag?
Nicht unbedingt. Noch offene Buchungen, Zinsen und berechtigte anteilige Entgelte können hinzukommen. Fordern Sie eine Aufschlüsselung und den Ausgleichsbetrag für das geplante Zahlungsdatum an; kontrollieren Sie die Schlussabrechnung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- § 675h BGB – Eigene Kündigung, anteilige Entgelte und Kündigungsgebühr
- § 488 BGB – Rückzahlung und geschuldeter Darlehenszins
- § 504 BGB – Eingeräumte Überziehung und Ausschluss der Vorfälligkeitsentschädigung
- § 505 BGB – Geduldete Überziehung separat einordnen
- Artikel 247 § 16 EGBGB – Dispo-Unterrichtung und Saldoangaben
- § 23 ZKG – Positive Saldotransfers und Kontoschließung beim Wechsel
- § 850k ZPO – P-Konto-Verlangen auch bei negativem Saldo
- § 901 ZPO – Schutz erfasster neuer Gutschriften vor Verrechnung