Dispo gestrichen, Girokonto bleibt offen: Was jetzt fällig ist
Die Bank streicht oder kürzt den Dispo, das Girokonto bleibt offen? Prüfen Sie Fälligkeit, neue Gutschriften, Lastschriften und die Regeln ab 20. November 2026.
In diesem Artikel
Kurzantwort
Wenn die Bank nur den Dispo streicht, läuft der Girokontovertrag weiter. Das bestehende Minus bleibt geschuldet, aber ein Limit von 0 Euro zeigt für sich allein weder die Rückzahlungsfrist noch den verfügbaren Betrag für die nächste Lastschrift. Lassen Sie den Termin, den Ausgleichsbetrag und die Behandlung neuer Gutschriften bestätigen. Ab 20. November 2026 gelten neue Schutzregeln; bei unbefristeten Altverträgen können sie ebenfalls greifen.
Steht im Schreiben wirklich eine Kündigung des Dispos?
Dieser Leitfaden betrifft ein privates Girokonto in Deutschland mit vereinbarter Überziehungsmöglichkeit. Öffnen Sie das Bankpostfach über Ihren üblichen Zugang. Speichern Sie Mitteilung, Eingangsdatum, Dispovertrag und den letzten Auszug. Eine auf 0 Euro gesunkene Anzeige ist Anlass zur Nachfrage, aber kein Nachweis, welche Erklärung die Bank abgegeben hat.
| Was Sie sehen | Was Sie zuerst klären |
|---|---|
| Dispo gekündigt oder teilweise gekündigt | Wirksamkeitsdatum, verbleibendes Limit und Rückzahlungstermin getrennt erfragen. |
| Einzelne Zahlung abgelehnt oder verfügbarer Betrag gesunken | Vormerkung, Zahlungslimit oder gesonderte Sperre prüfen. Aus dem Vorgang allein folgt keine Kündigung. |
| Auch der Girokontovertrag ist gekündigt | Zusätzlich Kontoenddatum und Ersatz für Gehalt und Lastschriften klären. |
Die Kündigung eines Zahlungsdiensterahmenvertrags hat mit § 675h BGB einen eigenen Maßstab. Dessen Zwei-Monats-Mindestfrist für die ordentliche Kündigung durch die Bank lässt sich nicht einfach auf die Kreditlinie übertragen. Falls tatsächlich beides betroffen ist, nutzen Sie den Ratgeber zur Kündigung des Girokontos durch die Bank. Wenn Sie das Konto selbst schließen möchten, hilft der Leitfaden zur eigenen Kontokündigung im Minus.
Rückzahlungstermin und Abrechnung getrennt prüfen
Für den Kredit schulden Sie nach § 488 Abs. 1 BGB vereinbarte Zinsen und die Rückzahlung bei Fälligkeit. Steht keine Rückzahlungszeit fest, nennt Abs. 3 als gesetzlichen Ausgangspunkt eine Kündigungsfrist von drei Monaten. Prüfen Sie die konkrete Vertragsregelung, Kündigungsart und die einschlägigen Sonderregeln, bevor Sie daraus ein Datum ableiten. Nach der am 9. November 2026 geltenden Fassung von § 504 Abs. 1 BGB findet § 499 Abs. 1 BGB auf diese eingeräumte Überziehung keine Anwendung. Daraus folgt weder eine pauschale Sofortfälligkeit noch eine für jeden Fall garantierte Mindestfrist.
Verlangen Sie den beanspruchten Rückzahlungstermin mit Grundlage und einen Saldo zum geplanten Zahlungstag. Vergleichen Sie Anfangs- und Endsaldo, Rückzahlungen, Sollzins und berechnete Kosten. Diese Angaben gehören nach Art. 247 § 16 EGBGB zur regelmäßigen Unterrichtung über die eingeräumte Überziehung. Fragen Sie nach schon gebuchten und noch anfallenden Zinsen sowie danach, ob eine Zahlung auf das laufende Konto genügt oder ein gesonderter Zahlungsweg vorgesehen ist.
War das Minus schon bisher nur geduldet oder lag es über dem eingeräumten Rahmen, sind die betroffenen Beträge und Bedingungen separat zu klären. § 505 BGB behandelt die geduldete Überziehung. Gehen Sie nach der Streichung nicht davon aus, dass die Bank weitere Überziehungen dulden wird.
Ab 20. November 2026: 30 Tage Vorabinformation und ein Ratenangebot
Die verkündete Neufassung von § 504 Abs. 2 BGB tritt am 20. November 2026 in Kraft (BGBl. 2026 I Nr. 139, Art. 1 Nr. 22 und Art. 16). In erfassten Fällen muss die Bank bei einer Kündigung oder Teilkündigung in der vereinbarten Weise mindestens 30 Tage vor deren Wirksamwerden über das Ende oder die Kürzung informieren.
Haben Sie den gekündigten Dispo vor dem Ende oder der Kürzung genutzt, muss die Bank vor Einleitung eines Zwangsvollstreckungsverfahrens grundsätzlich ein Angebot zur Rückzahlung des betroffenen genutzten Betrags in zwölf gleich hohen Monatsraten machen. Es gilt der Sollzins des Dispos, ohne zusätzliche Kosten für dieses Angebot; wenn Sie früher zurückzahlen wollen, greift diese Angebotspflicht insoweit nicht. Bei einer Kürzung zählt der genutzte Betrag nur im Umfang der erklärten Teilkündigung. Die Regel bedeutet weder einen zinsfreien Kredit noch eine automatisch laufende Ratenvereinbarung.
Für die zeitliche Einordnung zählt bei Altverträgen grundsätzlich der Abschluss der Vereinbarung über den Dispo, nicht der erste Tag im Minus. Der neue Art. 229 § 71 Abs. 2 EGBGB erstreckt § 504 in seiner neuen Fassung auch auf erfasste unbefristete Altverträge (BGBl. 2026 I Nr. 139, Art. 2 Nr. 2). Bei einem bereits vor dem Stichtag abgeschlossenen Kündigungsvorgang sollten Sie keine rückwirkende Anwendung unterstellen. Liegen Erklärung und Wirksamkeit auf verschiedenen Seiten des Stichtags oder ist die Vertragslaufzeit unklar, lassen Sie die zeitliche Zuordnung konkret prüfen.
Gehalt eingegangen? So rechnen Sie bis zur nächsten Lastschrift
Wenn Eingänge weiterhin auf demselben Girokonto gebucht werden, verringern sie zunächst das dort bestehende Minus. Der volle Gehaltseingang ist also nicht automatisch neu ausgebbar. Prüfen Sie den gebuchten Saldo, offene Vormerkungen und den tatsächlich verfügbaren Betrag. Wird die Forderung separat geführt oder besteht eine besondere Sperre, erfragen Sie die tatsächliche Zuordnung. Bei Pfändung oder drohender Pfändung gelten eigene Regeln; dafür gibt es die Anleitung zum P-Konto im Minus.
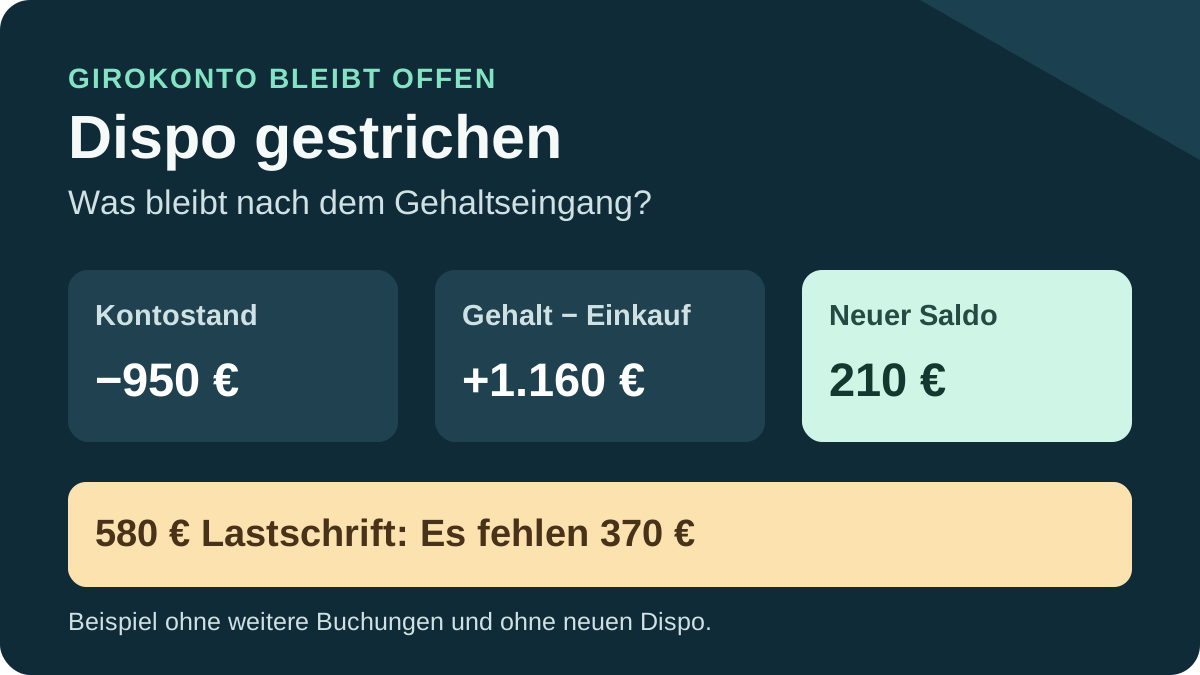
Beispiel: Auf dem weitergeführten Konto stehen 950 Euro Minus, der Disporahmen ist auf 0 Euro gesunken. Dann werden 1.200 Euro Gehalt und anschließend 40 Euro für einen Einkauf gebucht. Ohne andere Buchungen, Vormerkungen oder Sperren verbleiben 210 Euro im Plus. Für eine Lastschrift von 580 Euro fehlen damit 370 Euro, wenn kein neuer Kreditspielraum besteht. Eine andere Buchungsreihenfolge kann das Ergebnis am Fälligkeitstag verändern.
Prüfen Sie zuerst Miete, Energie und weitere Zahlungen mit naher Fälligkeit. Wenn eine Abbuchung voraussichtlich nicht gedeckt ist, kontaktieren Sie den Zahlungsempfänger frühzeitig und klären Sie einen anderen Zahlungsweg oder Termin. Ist sie bereits beauftragt, prüfen Sie den tatsächlichen Ausgang, bevor Sie denselben Betrag noch einmal zahlen.
So fragen Sie nach einem tragbaren Zahlungsplan
Bitte bestätigen Sie mir schriftlich, ob nur der Dispo betroffen ist, wann die Kündigung oder Kürzung wirksam wird, welcher Betrag wann fällig sein soll und auf welcher Grundlage. Bitte schlüsseln Sie Saldo, Zinsen und Kosten auf und erläutern Sie, wie neue Gutschriften und offene Abbuchungen behandelt werden. Für die Rückzahlung stehen mir nach notwendigen Ausgaben und Reserve [Betrag] Euro monatlich zur Verfügung. Bitte nennen Sie mir ein konkretes Angebot mit Rate, Terminen, Sollzins und Gesamtkosten.
Notieren Sie Antwort und Termine. Ein selbst vorgeschlagener Ratenplan verschiebt eine bestehende Fälligkeit nicht von allein. Wenn Ihnen eine Vereinbarung angeboten wird, prüfen Sie, wie jede Zahlung angerechnet wird und ob die Rate auch in einem teureren Monat tragbar bleibt. Der Ratgeber zum Dispoabbau zeigt, wie Zinsen und Tilgung zusammenwirken; seine Modellraten setzen keine Bankzustimmung voraus.
Wenn die Bank sofort einen größeren Betrag verlangt, Sie die Frist bestreiten oder wichtige Zahlungen ausfallen könnten, lassen Sie die Unterlagen zeitnah bei einer geeigneten Schuldnerberatung oder rechtlich prüfen. Warten Sie bei einem gerichtlichen Schreiben nicht auf eine Antwort der Bank.
Häufige Fragen
Ist ein Dispolimit von 0 Euro eine Kontokündigung?
Allein daraus ergibt sich keine Kündigung des Girokontos. Klären Sie anhand der Mitteilung und der Vertragsunterlagen, ob nur die Kreditlinie betroffen ist und welche Zahlungsdienste weiterlaufen.
Kann ich mein neues Gehalt vollständig ausgeben?
Nicht ohne Abgleich. Geht das Gehalt auf demselben Konto mit Sollsaldo ein, verringert es zunächst das Minus. Prüfen Sie danach den tatsächlich verfügbaren Betrag, offene Buchungen und eventuelle Sperren.
Muss die Bank immer zwölf zinsfreie Monatsraten anbieten?
Nein. Die ab 20. November 2026 geltende Neuregelung sieht bei den genannten Voraussetzungen ein Angebot vor Einleitung der Zwangsvollstreckung vor. Der Sollzins des Dispos bleibt dabei bestehen. Vertragslaufzeit und Zeitpunkt der Kündigung können für die Anwendung entscheidend sein.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.
- § 488 BGB – Darlehensrückzahlung, Zins und Fälligkeit
- § 504 BGB – Eingeräumte Überziehung, Fassung am 9. November 2026
- § 499 BGB – Kündigung und Leistungsverweigerung
- § 505 BGB – Geduldete Überziehung
- § 675h BGB – Ordentliche Kündigung des Zahlungsdiensterahmenvertrags
- Art. 247 § 16 EGBGB – Unterrichtung über eingeräumte Überziehung
- BGBl. 2026 I Nr. 139 – Neuregelung, Übergang und Inkrafttreten