Dispo zurückzahlen: Ausstiegsrate und Zinskosten rechnen
Dauerhaftes Kontominus abbauen: tragbaren Überschuss, Zinsen und Restschuld getrennt rechnen, erneute Nutzung verhindern und eine tatsächliche Rückzahlungslösung klären.
In diesem Artikel
Kurzantwort
Ein dauerhafter Dispo schrumpft nur, wenn nach Zinsen, Kosten und neuen Ausgaben tatsächlich ein Tilgungsbetrag übrig bleibt. Ermitteln Sie den verlässlichen Haushaltsüberschuss und planen Sie daraus einen festen Betrag für Zins und Rückzahlung. Vergleichen Sie Laufzeit und Gesamtkosten, kontrollieren Sie den Saldo regelmäßig und vermeiden Sie erneute Kreditnutzung. Ihr eigener Plan ist noch keine Bankvereinbarung und ersetzt eine bereits bestehende Rückzahlungsfälligkeit nicht.
Erfassen Sie Minus, Zins und Rückzahlungsbedingungen
Dieser Leitfaden betrifft ein privates Girokonto in Deutschland mit dauerhaft genutzter Überziehung. Er bildet keine bereits gekündigte Kreditlinie, Insolvenz oder besondere Pfändungslage als gewöhnlichen Rückzahlungsplan ab. Für die Produktabgrenzung hilft der Vergleich von Dispo, Rahmenkredit und Ratenkredit.
Eine vereinbarte Überziehungsmöglichkeit nach § 504 BGB ist von einer geduldeten Überziehung nach § 505 BGB zu unterscheiden, etwa über den vereinbarten Rahmen hinaus. Prüfen Sie die dazugehörigen Konditionen getrennt und übernehmen Sie nicht nur den angezeigten verfügbaren Kreditrahmen als Schuld.
Notieren Sie tatsächliches Minus und Stichtag, noch nicht gebuchte Vorgänge, Sollzins, Zinsberechnung, Buchungszeitpunkte, Kosten, Rahmen und Rückzahlungsregeln. Nach § 504 Absatz 1 muss die Bank regelmäßig unterrichten. Artikel 247 § 16 EGBGB nennt unter anderem Zeitraum, Salden, Auszahlungen, Rückzahlungen, angewendeten Sollzins, Kosten und einen gegebenenfalls zurückzuzahlenden Mindestbetrag.
Nach § 488 BGB bleiben geschuldeter Zins und Rückzahlung bei Fälligkeit Pflichten aus dem Darlehen. Eine selbst gewählte monatliche Ausstiegsrate verschiebt diese Fälligkeit nicht. Ist bereits ein vollständiger Ausgleich verlangt, klären Sie die Abwicklung und eine etwaige Vereinbarung direkt mit der Bank.
Berechnen Sie einen Überschuss für Zins und Tilgung zusammen
Ein einzelner Gehaltseingang kann das Minus vorübergehend verringern, bevor Miete und andere Abbuchungen es wieder erhöhen. Ermitteln Sie deshalb, was nach einem vollständigen gewöhnlichen Monat dauerhaft übrig bleiben kann. Berücksichtigen Sie auch jährliche Zahlungen, unregelmäßige notwendige Ausgaben und eine passende Reserve.
| Eigene Modell-Haushaltsrechnung | Monatlich |
|---|---|
| Verlässliche Einnahmen | 2.100 Euro |
| Notwendige laufende Ausgaben | −1.450 Euro |
| Andere Kreditraten | −150 Euro |
| Rücklage für unregelmäßige Zahlungen | −100 Euro |
| Weitere eingeplante Reserve | −200 Euro |
| Betrag für Dispozins und Tilgung zusammen | 200 Euro |
Die Beträge sind frei gewählt, keine Vorgaben für Lebenshaltung oder eine Bankentscheidung. In diesem Modell wurden Dispozinsen nicht bereits unter den anderen Ausgaben abgezogen. Die verbleibenden 200 Euro müssen deshalb Zins und Kapitalabbau zusammen finanzieren. Sie dürfen nicht als 200 Euro reine Tilgung plus unberücksichtigter Zins behandelt werden.
Prüfen Sie mehrere normale Monate und anstehende Veränderungen. Planen Sie einen Betrag, der nicht sofort durch eine neue Überziehung finanziert werden muss. Eine nur rechnerisch große Rate hilft nicht, wenn notwendige Rechnungen danach wieder mit neuem Kredit bezahlt werden.
Beispiel: 100 oder 200 Euro bei 3.000 Euro Minus
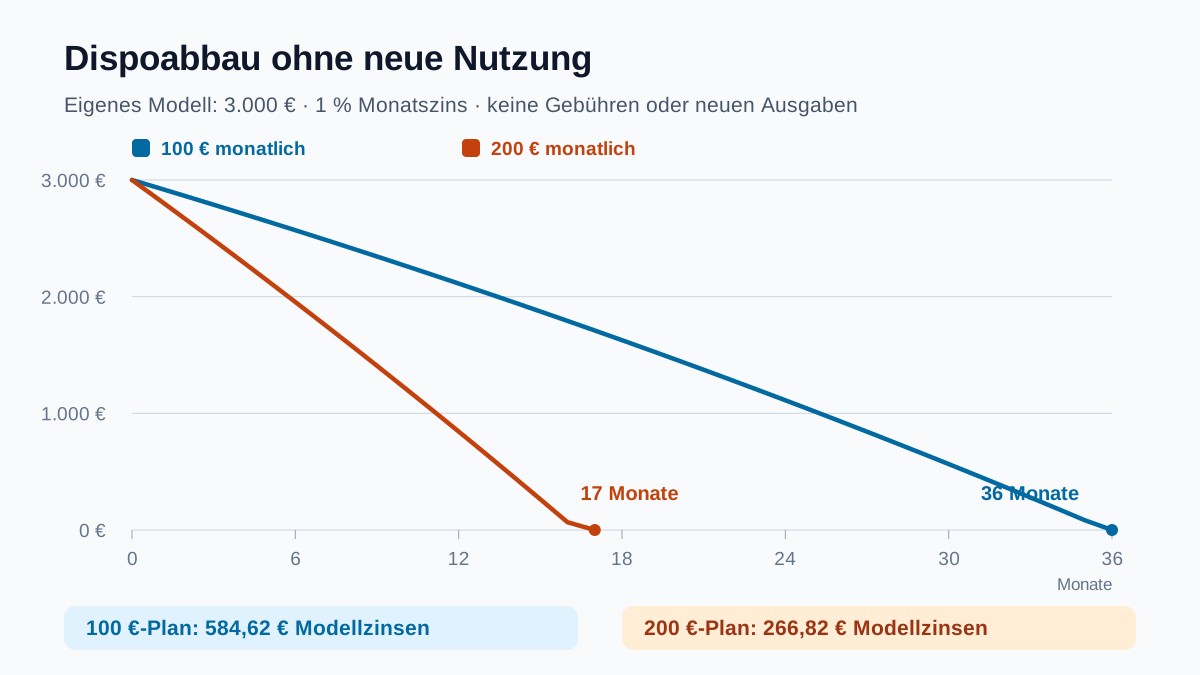
Eigenes vereinfachtes Rückzahlungsmodell, kein aktueller Banktarif: 3.000 Euro Anfangsschuld, angenommener jährlicher Sollzins von 12 Prozent, hier als konstanter Monatszins von 1 Prozent modelliert. Jede Zahlung erfolgt am Monatsende nach dem Monatszins. Es gibt keine neue Nutzung, Gebühren oder sonstigen Buchungen. Zwischenstände bleiben ungerundet; nur die letzte Zahlung wird auf Cent gerundet.
| Modellergebnis | 100 Euro monatlich | 200 Euro monatlich |
|---|---|---|
| Volle regelmäßige Zahlungen | 35 × 100 Euro | 16 × 200 Euro |
| Letzte Zahlung | 84,62 Euro im Monat 36 | 66,82 Euro im Monat 17 |
| Summe der Zahlungen | 3.584,62 Euro | 3.266,82 Euro |
| Davon Zinsen | 584,62 Euro | 266,82 Euro |
Im Modell spart der höhere Betrag 317,80 Euro Zinsen und beendet die Rückzahlung 19 Monate früher. Das gilt nur unter den genannten Annahmen und ist kein Beleg, dass 200 Euro für Ihren Haushalt tragbar sind.
Die Rechnung für jeden Monat lautet: neue Schuld = alte Schuld × 1,01 − Zahlung; die letzte Zahlung überschreitet die dann noch offene Schuld einschließlich Monatszins nicht. Im ersten Monat entstehen 30 Euro Modellzins. Bei 100 Euro Zahlung werden 70 Euro Kapital abgebaut, bei 200 Euro Zahlung 170 Euro.
Eine echte Kontoüberziehung kann während des Monats schwanken, veränderliche Zinsen und andere Buchungs- oder Rundungsregeln haben. Verwenden Sie für die tatsächliche Planung Ihre Salden, Zeitpunkte und Vertragsberechnung. Die monatliche Modellrechnung ersetzt keine taggenaue Bankabrechnung und keine rechtliche Zusage, dass die Linie so lange bestehen bleibt.
Prüfen Sie, ob neue Ausgaben den Fortschritt wieder aufheben
Die Modellrechnung setzt voraus, dass die Schuld nach der Zahlung nicht erneut genutzt wird. Bei 3.000 Euro Anfangsschuld und 30 Euro Modellzins ergibt eine Zahlung von 100 Euro zunächst 2.930 Euro. Kommen anschließend im Modell weitere 80 Euro neue Kreditnutzung hinzu, steigt die Schuld auf 3.010 Euro. Trotz der Zahlung wurde das ursprüngliche Minus dann um zehn Euro größer.
Eine Überweisung auf das Girokonto ist deshalb nicht automatisch in gleicher Höhe dauerhafte Tilgung. Prüfen Sie, welcher Betrag nach notwendigen Buchungen und Zinsen tatsächlich vom Minus verschwunden ist. Stimmen Sie einen sinkenden Rahmen oder andere Begrenzungen nur so ab, dass wichtige Zahlungen und die Abwicklung mit der Bank geklärt bleiben.
Bei nur 30 Euro Zahlung würden im ersten Modellmonat lediglich die angenommenen 30 Euro Zinsen gedeckt. Das Kapital bliebe bei 3.000 Euro; zusätzliche Kosten oder Nutzung vergrößerten die Schuld. Eine Monatszahlung muss im Plan den Zins und gegebenenfalls Kosten übersteigen, damit unter sonst gleichen Bedingungen überhaupt Kapital abgebaut wird.
Wenn regelmäßig notwendige Ausgaben größer sind als das verfügbare Einkommen, reicht ein Tilgungskalender allein nicht. Prüfen Sie die Haushaltslücke, mögliche Vereinbarungen und geeignete Schuldnerberatung. Nehmen Sie nicht automatisch einen Zusatzbetrag auf, nur um einige Monate optisch ins Plus zu kommen.
Nutzen Sie eine erforderliche Bankberatung, ohne einen neuen Kredit vorauszusetzen
§ 504a BGB verpflichtet die Bank zum Beratungsangebot, wenn eine eingeräumte Überziehung ununterbrochen über sechs Monate und durchschnittlich zu mehr als 75 Prozent des vereinbarten Höchstbetrags genutzt wurde. Ein einzelner hoher Tagesstand beweist diese Kombination nicht. Bei vierteljährlichem Rechnungsabschluss nennt die Norm dafür den jeweiligen Rechnungsabschluss als maßgeblichen Zeitpunkt.
Eigene Schwellenrechnung: Bei 4.000 Euro vereinbartem Höchstbetrag sind 75 Prozent genau 3.000 Euro. Unterstellen Sie zusätzlich den erforderlichen Zeitraum und einen durchschnittlich genutzten Betrag von 3.100 Euro, liegt dieser über der Schwelle. Genau 3.000 Euro wären keine Überschreitung. Das Beispiel ersetzt keine Auswertung Ihres Kontos.
Das Angebot ist in Textform auf dem üblichen Kommunikationsweg zu machen. Bei Annahme soll das persönliche Gespräch mögliche kostengünstige Alternativen, Folgen weiterer Überziehung und gegebenenfalls geeignete Beratungsstellen behandeln; Fernkommunikation ist möglich. Die Beratung ist keine automatische Bewilligung eines günstigeren Kredits oder einer bestimmten Monatsrate.
Bei geduldeter Überziehung gelten eigene Voraussetzungen nach § 505 BGB, einschließlich besonderer Information bei erheblicher Überziehung von mehr als einem Monat und abweichender Bedingungen für ein entsprechendes Beratungsangebot. Wenden Sie die Sechs-Monats-/75-Prozent-Regel nicht pauschal auf jede Überziehung an.
Vergleichen Sie eine Ablösung für denselben Bedarf und dieselbe Zahlungsfähigkeit
Wenn eine Bank einen Rückzahlungsplan oder einen Ratenkredit anbietet, erfassen Sie das tatsächliche Angebot. Vergleichen Sie Ausgleichsbetrag zum gleichen Stichtag, neue Auszahlung, Sollzins, effektiven Jahreszins, Laufzeit, Gesamtbetrag, zusätzliche Kosten und notwendige Reserve. Die bestehenden 3.000 Euro im Modell sind kein Anlass, im Vergleich plötzlich einen zusätzlichen frei verfügbaren Kreditbetrag einzurechnen.
Für eine eingeräumte Überziehungsmöglichkeit schließt § 504 Absatz 1 BGB eine Vorfälligkeitsentschädigung aus § 502 aus. Daraus folgt keine vollständige Kostenfreiheit eines angebotenen neuen Kredits. Lesen Sie dessen Konditionen separat und vergleichen Sie nicht nur die monatliche Rate.
Der Ratgeber zur Umschuldung und vollständigen Kostenrechnung hilft beim Angebotsvergleich. Eine längere Laufzeit kann die Rate senken, ohne den Gesamtaufwand zu senken. Ebenso bleibt die Möglichkeit erneuter Disponutzung gesondert zu klären, sonst kann neben der neuen Rate wieder eine alte Kontoüberziehung entstehen.
Wenn Sie das Konto selbst beenden wollen, beachten Sie zusätzlich den Leitfaden zur Kontokündigung bei Minus. Kontoende, Zahlungsverkehr und Rückzahlung sind dabei getrennte Vorgänge; die Kontoschließung löscht keine Forderung.
Gleichen Sie geplante und tatsächliche Schuld jeden Monat ab
Führen Sie eine einfache Liste mit Datum, Anfangsminus, Zins und Kosten, verfügbarem Rückzahlungsbetrag, neuer Nutzung und tatsächlichem Endsaldo. Verwenden Sie das Minus als positiven Schuldbetrag, damit Sie Vorzeichen nicht verwechseln.
| Erster Modellmonat | 100-Euro-Plan | 200-Euro-Plan |
|---|---|---|
| Anfangsschuld | 3.000 Euro | 3.000 Euro |
| Modellzins | +30 Euro | +30 Euro |
| Zahlung | −100 Euro | −200 Euro |
| Neue Nutzung / weitere Kosten | 0 Euro | 0 Euro |
| Endschuld | 2.930 Euro | 2.830 Euro |
Ändern sich Einkommen, Zins oder Buchungen, rechnen Sie den Plan neu. Bei einem vierteljährlichen Zinsabschluss müssen noch nicht gebuchte Zinsen in der Planung berücksichtigt werden; ein unveränderter angezeigter Saldo beweist keine ausgebliebenen Zinskosten. Klären Sie die konkrete Abrechnung mit Ihrer Bank.
Verlangen Sie bei einer Abweichung eine nachvollziehbare Aufschlüsselung. Prüfen Sie besonders eine falsche Zahlungssumme, neue Kartenausgaben, Jahresrechnungen oder einen Zinswechsel. Ein selbst geführter Plan ersetzt die Abrechnung nicht, macht solche Unterschiede aber sichtbar.
Klärungsanfrage und Abschlusskontrolle
Eine Anfrage kann lauten: „Mein Girokonto weist am [Datum] eine Überziehung von [Betrag] aus. Nach notwendigen Ausgaben, anderen Verpflichtungen und Reserve kann ich [Betrag] monatlich für Zins und Rückzahlung einsetzen. Bitte bestätigen Sie Rahmen, aktuell angewendeten Sollzins, Zinsberechnung, offene Buchungen, Kosten und Rückzahlungsbedingungen. Teilen Sie mir mit, welche tatsächliche Rückzahlungslösung Sie anbieten und welche Fälligkeiten und Gesamtkosten gelten. Bitte erläutern Sie auch den Umgang mit künftiger Nutzung des Rahmens.“ Verwenden Sie belegte eigene Angaben.
- Ausgangsschuld und Stichtag bestätigt?
- Verlässlicher Überschuss für Zins plus Tilgung vorhanden?
- Neue Nutzung und Jahreszahlungen realistisch berücksichtigt?
- Rückzahlungsfälligkeit und eine etwaige Bankvereinbarung geklärt?
- Plan bei geändertem Zins oder Einkommen angepasst?
- Letzte Zahlung einschließlich noch offener Zinsen und Kosten abgestimmt?
- Tatsächlicher Forderungsausgleich bestätigt?
Bei drohenden Rückständen oder einer nicht tragbaren Gesamtforderung kontaktieren Sie die Bank und geeignete Beratung frühzeitig. Ein langsamer, tatsächlich finanzierter Kapitalabbau ist eine andere Lage als ein Minus, das trotz regelmäßiger Eingänge weiter wächst.
Häufige Fragen
Reicht eine Überweisung von 100 Euro jeden Monat für den Dispoabbau?
Nur wenn nach Zins, Kosten und neuer Nutzung tatsächlich Kapital abgebaut wird und die Rückzahlungsbedingungen passen. Im vereinfachten 3.000-Euro-Modell mit 1 Prozent Monatszins reduzieren 100 Euro im ersten Monat das Kapital um 70 Euro.
Sind die 12 Prozent im Beispiel ein aktueller Dispozins?
Nein. Der Zinssatz ist frei gewählt; das Beispiel verwendet einen konstanten Monatszins von 1 Prozent ohne neue Nutzung oder Kosten. Verwenden Sie für Ihren Plan die tatsächlichen Vertragswerte, Buchungszeitpunkte und Salden.
Muss die Bank mir nach sechs Monaten einen Ratenkredit geben?
Nein. § 504a BGB regelt bei bestimmten zeitlichen und durchschnittlichen Nutzungsbedingungen ein Beratungsangebot. Eine Beratung garantiert weder einen neuen Kredit noch bestimmte Konditionen oder einen selbst gewählten Ratenplan.
Kann ich mein Minus durch eine Kontokündigung löschen?
Nein. Kontobeendigung und Forderungsausgleich sind getrennt zu behandeln. Klären Sie den vollständigen Ausgleichsbetrag, Zinsen, Fälligkeit und gegebenenfalls eine tatsächliche Rückzahlungsvereinbarung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 488 BGB – Darlehenszins und Rückzahlung bei Fälligkeit
- § 504 BGB – Eingeräumte Überziehung und laufende Information
- § 505 BGB – Geduldete Überziehung und eigene Informationspflichten
- § 504a BGB – Beratungsangebot bei längerer Disponutzung
- Artikel 247 § 16 EGBGB – Salden, Sollzins, Rückzahlungen und Kosten