Dispozinsen nach dem Ausgleich: So prüfen Sie die Abbuchung
Ihr Girokonto war wieder bei 0 €, doch die Bank bucht Dispozinsen ab? Gleichen Sie Wertstellung, Zinszeitraum und neuen Saldo mit einem Rechenbeispiel ab.
In diesem Artikel
Kurzantwort
Dispozinsen aus der Zeit im Minus können erst nach dem Kontoausgleich gebucht werden, etwa beim vereinbarten Quartalsabschluss. Prüfen Sie in der Abrechnung, für welche Tage die Bank Zinsen berechnet hat und ab wann die Rückzahlung wertgestellt war. Steht das Konto durch die Zinsbuchung wieder im Minus, klären Sie den neuen Saldo gesondert.
Warum bucht die Bank Zinsen nach dem Ausgleich?
Der Ratgeber gilt für ein privates Girokonto in Deutschland mit vereinbartem Dispo, das nach der Rückzahlung geöffnet bleibt. Der Ausgleich beendet die bisherige Nutzung, sobald Ihr Saldo auch für die Zinsberechnung ausgeglichen ist. Prüfen Sie im Vertrag, wann die bereits entstandenen Zinsen fällig werden. Ist ein Quartalsabschluss vereinbart, können Zinsen aus dem September beim Abschluss belastet werden, auch wenn davor wieder Guthaben auf dem Konto lag. Für Darlehenszinsen lässt das Gesetz eine abweichende Fälligkeitsregel zu. § 488 Abs. 1 und 2 BGB.
| Angabe | Was sie Ihnen sagt |
|---|---|
| Zinszeitraum | Für welchen Zeitraum rechnet die Bank ab? Innerhalb dieses Zeitraums interessieren Sie die Tage mit einem zinsrelevanten Sollsaldo. |
| Wertstellung der Rückzahlung | Ab welchem Datum zählt die Gutschrift für die Zinsberechnung? Auf dem Auszug kann das Datum als Valuta erscheinen. |
| Buchung der Sollzinsen | Wann wurde der errechnete Betrag dem Konto belastet? Welcher Saldo ergibt sich daraus? |
Nutzen Sie für eine Gutschrift das Wertstellungsdatum im Auszug. Bei einer Euro-Überweisung auf ein Euro-Konto muss die Gutschrift für die Zinsberechnung spätestens zum Geschäftstag des Eingangs beim Zahlungsdienstleister des Empfängers wertgestellt sein. Das Datum, an dem der Absender die Überweisung beauftragt hat, kann davor liegen. § 675t Abs. 1 BGB.
So rechnen Sie die Zinsbuchung nach
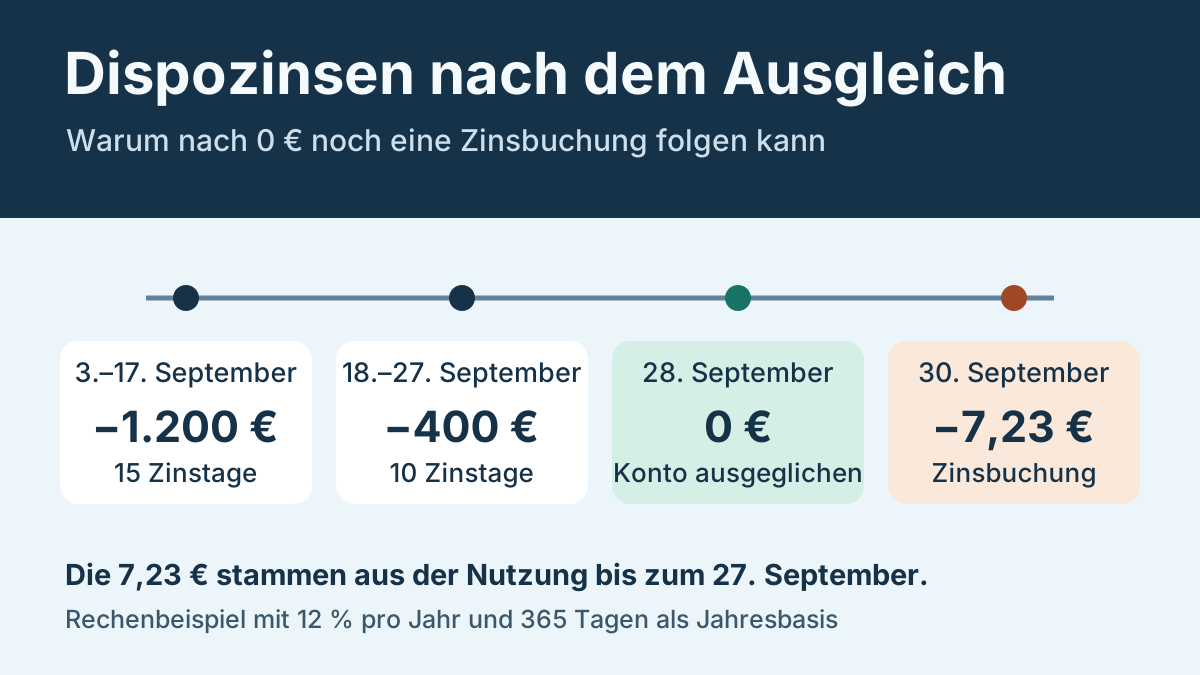
Im Beispiel beträgt der vereinbarte Sollzins 12 % pro Jahr. Gerechnet wird mit Kalendertagen, 365 Tagen als Jahresbasis und Rundung erst nach dem Addieren. Der Kontostand ändert sich jeweils zum Beginn des angegebenen Zeitraums durch eine wertgestellte Buchung. Verwenden Sie für Ihr Konto den tatsächlichen Sollzins, die Jahresbasis, die Zinstage und die Rundungsregel Ihrer Bank.
| Zeitraum im September | Saldo und Tage | Rechnung |
|---|---|---|
| 3. bis 17. September | 1.200 € im Minus, 15 Tage | 1.200 € × 0,12 × 15 ÷ 365 ≈ 5,918 € |
| 18. bis 27. September | 400 € im Minus, 10 Tage | 400 € × 0,12 × 10 ÷ 365 ≈ 1,315 € |
| 28. und 29. September | 0 €, 2 Tage | 0 € |
Die Zinsen aus beiden Nutzungsphasen ergeben gerundet 7,23 €. Belastet die Bank den Betrag zum Abschluss am 30. September und gibt es keine weiteren Buchungen, fällt der Saldo von 0 € auf −7,23 €. Lagen unmittelbar vor der Buchung 10 € auf dem Konto, bleiben 2,77 €. Sobald ein neuer Sollsaldo entsteht, klären Sie, wie er laut Vertrag behandelt wird und ob dafür weitere Zinsen anfallen können. Wenn der Dispo weiterhin genutzt wird, hilft der Ratgeber zur Rückzahlung des Dispos mit einem festen Monatsbetrag.
Welche Angaben sollten Sie abgleichen?
Beim eingeräumten Dispo muss die Bank regelmäßig unter anderem über den Abrechnungszeitraum, den vorigen und neuen Saldo, Auszahlungen und Rückzahlungen, den angewendeten Sollzins und die erhobenen Kosten informieren. Ab 20. November 2026 muss die Unterrichtung mindestens monatlich erfolgen. Das gilt auch für bereits vorher bestehende unbefristete Allgemein-Verbraucherdarlehensverträge entsprechend der Übergangsregel. Prüfen Sie die vertragliche Fälligkeit der Zinsen gesondert. § 504 Abs. 1 BGB, Art. 247 § 16 EGBGB und BGBl. 2026 I Nr. 139, Art. 1 Nr. 22, Art. 2 Nr. 2 und Art. 16.
- Zeitraum eingrenzen. Öffnen Sie den Abschluss mit der Zinsbuchung und den vorherigen Abschluss. Halten Sie fest, ab wann und bis wann die neue Abrechnung reicht.
- Salden ab der Wertstellung vergleichen. Legen Sie die Umsätze nach Wertstellungsdatum neben die Abrechnung. Wenn sich der Sollsaldo oder der Sollzins geändert hat, rechnen Sie für die jeweiligen Tage getrennt.
- Weitere Buchungen prüfen. Suchen Sie ab dem Tag des Ausgleichs nach späteren Kartenzahlungen, Lastschriften oder der Zinsbelastung selbst. Ermitteln Sie, welche Buchung einen neuen Sollsaldo ausgelöst hat.
- Unklare Positionen konkret anfragen. Nennen Sie Betrag, Buchungsdatum und Abrechnungszeitraum. Wenn dieselben Zinstage schon einmal berechnet wurden oder der Ausgleich in der Berechnung fehlt, bitten Sie die Bank um Erläuterung und gegebenenfalls Korrektur.
Mögliche Nachricht an die Bank. „Bitte erläutern Sie die Belastung über [Betrag] vom [Datum]. Für welche Tage und Sollsalden wurde welcher Jahreszins angesetzt? Mit welchem Wertstellungsdatum wurde meine Rückzahlung über [Betrag] berücksichtigt? Bitte teilen Sie mir auch mit, wie sich der aktuelle Saldo zusammensetzt.“
Wurde Ihnen der Dispo gekürzt oder entzogen, prüfen Sie zusätzlich die Regeln zur Rückzahlung bei gestrichenem Dispo. Wenn Sie das Girokonto im Minus kündigen wollen, erfragen Sie eine Schlussabrechnung mit dem voraussichtlichen Ausgleichsbetrag und dem vorgesehenen Zahlungstermin.
Häufige Fragen
Ist eine Zinsbuchung bei einem aktuellen Kontostand im Plus plausibel?
Ja. Der Zinsbetrag kann aus einer früheren Nutzung des Dispos stammen. Vergleichen Sie den ausgewiesenen Zeitraum, die Wertstellung Ihrer Rückzahlung und den vereinbarten Abrechnungstermin.
Wo sehe ich, ab wann meine Rückzahlung für die Zinsen zählt?
Sehen Sie im Kontoauszug bei der Gutschrift nach der Wertstellung oder Valuta. Bitten Sie die Bank bei einer Abweichung um den verwendeten Zinszeitraum und die zugrunde gelegten Salden.
Was prüfe ich zuerst, wenn das Konto nach den Zinsen erneut im Minus ist?
Prüfen Sie den Saldo unmittelbar vor und nach der Zinsbuchung sowie weitere wertgestellte Umsätze. Klären Sie mit der Bank die Behandlung des neuen Sollsaldos und den Betrag für einen erneuten Ausgleich.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.11.2026.