Gemeinschaftskonto nach Trennung: Wer darf noch verfügen?
Prüfen Sie nach der Trennung Einzelverfügungsrecht, Lastschriften und Dispo auf dem Gemeinschaftskonto. Mit Zahlungsplan und Rechenbeispiel.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, wer das Gemeinschaftskonto laut Vertrag nutzen darf. Beim Oder-Konto kann jeder Inhaber im vereinbarten Umfang allein verfügen. Ob eine Person die Einzelverfügungsbefugnis allein widerrufen kann, ergibt sich aus den Kontobedingungen. Klären Sie mit der Bank die nächsten Buchungen und den Dispo, bevor Sie Zahlungen umstellen oder das Konto auflösen.
Wer kann aktuell Geld vom Konto bewegen?
Dieser Leitfaden betrifft in Deutschland ein privates Gemeinschaftsgirokonto zweier lebender Kontoinhaber nach ihrer Trennung. Prüfen Sie den Kontoeröffnungsantrag und die Bedingungen, die für Ihr Konto gelten. Bei einem Oder-Konto kann jeder Inhaber im vereinbarten Umfang allein handeln. Bei einem Und-Konto handeln die Inhaber gegenüber der Bank gemeinsam. Bei einem Einzelkonto mit einer erteilten Kontovollmacht ist nur die im Vertrag bezeichnete Person Inhaber. BaFin, Das kleine Banken-ABC, Seiten 44–45
Wer bei einem Oder-Konto gegenüber der Bank die Auszahlung des Guthabens verlangen kann, ergibt sich aus der Stellung der Inhaber als Gesamtgläubiger. Für die Aufteilung zwischen den Inhabern gilt grundsätzlich eine Berechtigung zu gleichen Teilen, soweit nichts anderes bestimmt ist. Halten Sie deshalb fest, welche Vereinbarung zur Aufteilung gilt und welche gemeinsamen Zahlungen noch ausstehen. § 428 BGB · § 430 BGB · BGH, IX ZR 289/18, Rn. 16
Einzelverfügung prüfen und die Bank gezielt anschreiben
Die Umstellung auf gemeinschaftliche Verfügung erfordert grundsätzlich eine Vertragsänderung unter Beteiligung aller Vertragsparteien. Der Kontovertrag kann ein Widerrufsrecht vorsehen, das jeder Inhaber einzeln ausüben darf. Andere Bedingungen können übereinstimmende Erklärungen aller Inhaber verlangen. Fragen Sie bei der Bank nach der für Ihr Konto geltenden Regel und nach der vorgesehenen Form. BGH, Urteil vom 24. September 2020, IX ZR 289/18, Rn. 15–19
- Sichern Sie den aktuellen Stand. Notieren Sie Kontostand, Kreditrahmen, Karten, Vormerkungen, Daueraufträge und absehbare Lastschriften.
- Bezeichnen Sie die gewünschte Änderung eindeutig. Erlaubt Ihr Vertrag einen eigenen Widerruf, benennen Sie gegenüber der Bank das Konto und ausdrücklich die Einzelverfügungsbefugnis. Klären Sie bei dringendem Handlungsbedarf direkt, was die Bank zu welchem Zeitpunkt umsetzen kann.
- Prüfen Sie die nächste Buchung. Lassen Sie sich den Eingang Ihrer Erklärung und die geltende Verfügungsregel bestätigen. Fragen Sie, wie die Bank bereits erteilte Aufträge, Karten und angekündigte Einzüge behandelt.
Im Fall XI ZR 30/16, Rn. 16–21, ging es um ein gemeinsames Sparkonto. Der BGH beurteilte, ob das vorliegende Schreiben den vertraglich vorgesehenen Widerruf überhaupt erklärte. Eine Bitte um Auszahlung eines Teilbetrags ließ die Einzelverfügungsbefugnis im entschiedenen Fall bestehen. Nutzen Sie bei Ihrem Girokonto den für die konkrete Erklärung vorgesehenen Bankkanal.
Miete, Lastschriften und Gehalt zum richtigen Termin umstellen
Erstellen Sie aus den Auszügen eine Liste der Zahlungsempfänger, Fälligkeiten und Zahlungswege. Erfassen Sie auch seltene Abbuchungen wie Jahresbeiträge. Halten Sie für jede Position fest, von welchem Konto die nächste Zahlung tatsächlich erfolgen soll und wer sie übernimmt.
- Gehalt und andere Eingänge. Teilen Sie Ihre eigene neue IBAN mit und prüfen Sie, ab welcher Abrechnung sie verwendet wird.
- Lastschriften. Klären Sie mit dem Zahlungsempfänger, wann ein neues Mandat für die neue IBAN greift und welche Buchung noch über das bisherige Konto läuft. Wer wirksam einen konkreten Einzug stoppen darf, muss dessen Frist beachten. Nach § 675p Abs. 2 BGB ist der Widerruf eines Lastschriftauftrags bis zum Ende des Geschäftstags vor dem vereinbarten Fälligkeitstag möglich. Für eine Zahlungsserie ist auch die erteilte Zustimmung nach § 675j Abs. 2 zu prüfen. Vereinbaren Sie für offene Beträge einen anderen Zahlungsweg.
- Daueraufträge und Karten. Prüfen Sie, ob der nächste Termin noch geändert werden kann, und ordnen Sie vorgemerkte Kartenumsätze ihrem Konto zu. Sobald der neue Zahlungsweg bestätigt ist, können Sie den bisherigen Auftrag passend zum Wechseltermin beenden.
§ 675j BGB – Zustimmung und Widerruf · § 675p Abs. 2–4 BGB – Zeitpunkt des Widerrufs je Auftragsart
Beispiel: Welcher Betrag bleibt nach den letzten Abbuchungen?
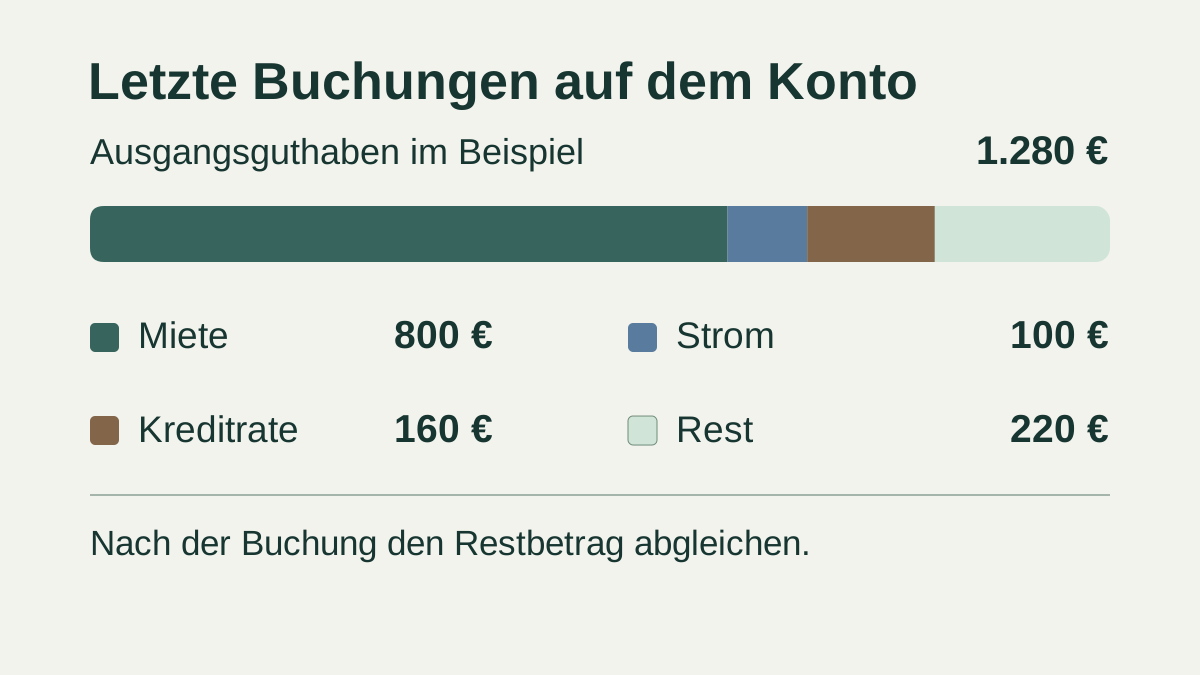
Zwei Kontoinhaber haben laut Auszug 1.280 Euro Guthaben. Sie wollen vom bisherigen Konto noch 800 Euro Miete, 100 Euro Stromabschlag und 160 Euro Kreditrate bezahlen. Die drei Beträge sind bestätigt. Weitere Buchungen, Gebühren oder Zinsen fallen im Beispiel nicht an.
| Position | Betrag |
|---|---|
| Guthaben vor den Zahlungen | 1.280 € |
| Miete, Strom und Kreditrate | 800 € + 100 € + 160 € = 1.060 € |
| Rest nach allen drei Buchungen | 1.280 € − 1.060 € = 220 € |
Kontrollieren Sie den tatsächlichen Rest von 220 Euro nach den Abbuchungen und klären Sie die Aufteilung anhand der geltenden Vereinbarung. Für das eigene Monatsbudget zählen Sie die dauerhaft zu tragenden Ausgaben ab dem bestätigten Wechseltermin. Stimmen Sie eine auf ein anderes Konto umgestellte Kreditrate mit dem Kreditgeber ab. Gemeinsamen Kredit nach Trennung regeln
Dispo, offenes Minus und Kontoschließung klären
Bei einem Konto im Minus fragen Sie die Bank nach dem Ausgleichsbetrag zum geplanten Termin, dem verbleibenden Rahmen und den im Kontovertrag mitverpflichteten Personen. Bei einem eingeräumten Dispo gilt der vereinbarte Überziehungsrahmen. Welche Person gegenüber der Bank für das konkrete Minus haftet, richtet sich nach den Verpflichtungen aus dem Vertrag. Sind beide Gesamtschuldner, kann die Bank die fällige Leistung grundsätzlich bis zur vollständigen Befriedigung von jedem verlangen. Die Aufteilung untereinander richtet sich nach § 426 BGB und einer möglichen abweichenden Bestimmung. § 504 BGB · § 421 BGB · § 426 BGB
Bitten Sie die Bank um Auskunft, welche Erklärungen sie für die Schließung verlangt und ob sie einen der Inhaber aus einer offenen Verpflichtung entlässt. Vereinbaren Sie die Behandlung des Restguthabens oder die Rückzahlung des Minusbetrags. Prüfen Sie am Schluss den Endsaldo, das bestätigte Vertragsende und die letzten tatsächlich ausgeführten Zahlungen. Ausgleichsbetrag bei einem Girokonto im Minus prüfen
Häufige Fragen
Wird aus dem Oder-Konto durch die Trennung ein Und-Konto?
Die Verfügungsregel richtet sich weiterhin nach dem Kontovertrag. Prüfen Sie, ob ein vertragliches Widerrufsrecht besteht und wer es in welcher Form ausüben darf. Andernfalls ist grundsätzlich eine Vertragsänderung mit den Beteiligten erforderlich.
Stoppt der Widerruf der Einzelverfügung alle Lastschriften?
Klären Sie den Stand jedes Zahlungsauftrags separat. Fragen Sie Bank und Zahlungsempfänger, ob eine Buchung bereits veranlasst wurde und wann eine Änderung der Zustimmung oder der Bankverbindung greift.
Wer muss den Dispo zurückzahlen?
Prüfen Sie die vereinbarten Verpflichtungen. Sind beide Gesamtschuldner, kann die Bank von jedem die gesamte fällige Leistung verlangen, bis sie einmal vollständig bewirkt ist. Eine private Vereinbarung regelt den Ausgleich zwischen den Beteiligten.
Wie viel bleibt im Rechenbeispiel für die Aufteilung?
Nach den drei bestätigten Zahlungen von insgesamt 1.060 Euro bleiben rechnerisch 220 Euro. Prüfen Sie zuerst den tatsächlichen Schlusssaldo und dann die vereinbarte oder anderweitig geltende Aufteilung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.11.2026.
- BaFin – Gemeinschaftskonto, Oder-Konto und Und-Konto
- § 428 BGB – Gesamtgläubiger
- § 430 BGB – Ausgleichungspflicht der Gesamtgläubiger
- BGH, Urteil vom 24. September 2020, IX ZR 289/18
- BGH, Urteil vom 20. März 2018, XI ZR 30/16
- § 675j BGB – Zustimmung und Widerruf der Zustimmung
- § 675p BGB – Widerruf von Zahlungsaufträgen
- § 504 BGB – Eingeräumte Überziehungsmöglichkeit
- § 421 BGB – Gesamtschuldner
- § 426 BGB – Ausgleichungspflicht und Forderungsübergang