Tilgungssatzwechsel beim Hauskredit: Rate und Restschuld rechnen
Vergleichen Sie drei Raten für denselben Hauskredit. Prüfen Sie die Vertragsklausel, den Starttermin und die Restschuld am Ende der Sollzinsbindung.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, welchen Tilgungssatz Ihr Hauskreditvertrag erlaubt und ab wann die neue Rate gilt. Bei gleichem Sollzins lässt eine niedrigere Rate mehr Geld für den laufenden Haushalt, baut die Schuld aber langsamer ab. Lassen Sie sich für die alte und die neue Rate die Restschuld am selben Stichtag ausweisen, am besten zum Ende der Sollzinsbindung.
Wann lässt sich der Tilgungssatz ändern?
Dieser Ratgeber behandelt ein laufendes Immobiliar-Verbraucherdarlehen in Deutschland, das in regelmäßigen Raten aus Zins und Tilgung zurückgezahlt wird. Prüfen Sie die Vertragsunterlagen und Nachträge für jeden Darlehensteil. Besondere Förderverträge können eigenen Vorgaben folgen. § 491 Abs. 3 BGB.
Wenn Ihr Vertrag eine Wahlmöglichkeit enthält, richten Sie sich nach der vereinbarten Bandbreite, der Zahl der möglichen Änderungen und dem vorgesehenen Verfahren. Für eine Änderung außerhalb der Klausel brauchen Sie grundsätzlich eine neue Vereinbarung, soweit das Gesetz nichts anderes vorsieht. Als Beispiel für die Umsetzung durch einen Anbieter verweist die DKB bei ihrem Änderungsservice auf die im jeweiligen Darlehensvertrag vereinbarte Option. § 311 Abs. 1 BGB und DKB, Abschnitt „Darlehensrate ändern“.
Fragen Sie vor dem Auftrag, auf welche Summe sich der neue Prozentsatz bezieht, ab welcher Rate die Änderung wirksam wird, ob Kosten anfallen und welche Bedingungen für einen späteren Wechsel zurück gelten. Gleichen Sie bei mehreren Darlehen oder Mitdarlehensnehmern ab, für welche Verträge und durch wen der Auftrag erteilt werden kann.
Wie berechnet sich die neue Monatsrate?
Im Beispiel sind ursprünglich 240.000 Euro vereinbart. Heute stehen 200.000 Euro aus, und die Sollzinsbindung läuft noch 36 Monate. Der frei gewählte Sollzins beträgt durchgehend 3 Prozent im Jahr. Wir unterstellen ausdrücklich, dass der Vertrag die Monatsrate aus dem ursprünglichen Darlehensbetrag und der Summe aus Sollzins und vereinbartem Tilgungssatz berechnet. Das Bezugsdatum und die Rechenbasis Ihres Vertrags können abweichen.
Mit 2 Prozent Tilgung ergibt das 240.000 € × (3 % + 2 %) ÷ 12 = 1.000 € monatlich. Ein Wechsel auf 1 Prozent ergibt 800 Euro, ein Wechsel auf 3 Prozent ergibt 1.200 Euro. In der ersten Modellrate fallen 200.000 € × 0,0025 = 500 € Zinsen an. Damit gehen von der 800-Euro-Rate 300 Euro in die Tilgung, von der 1.000-Euro-Rate 500 Euro und von der 1.200-Euro-Rate 700 Euro. In den Folgemonaten sinkt bei fortlaufender Tilgung der Zinsanteil.
Der Hauskredit-Ratgeber zur Anfangsrate zeigt die Rechnung bei einem neuen Darlehen. Beim Wechsel während der Laufzeit brauchen Sie zusätzlich das aktuelle Restkapital für die Zinsrechnung und die tatsächlich vereinbarte Berechnungsbasis für die Rate.
Was bleibt nach 36 Monaten übrig?
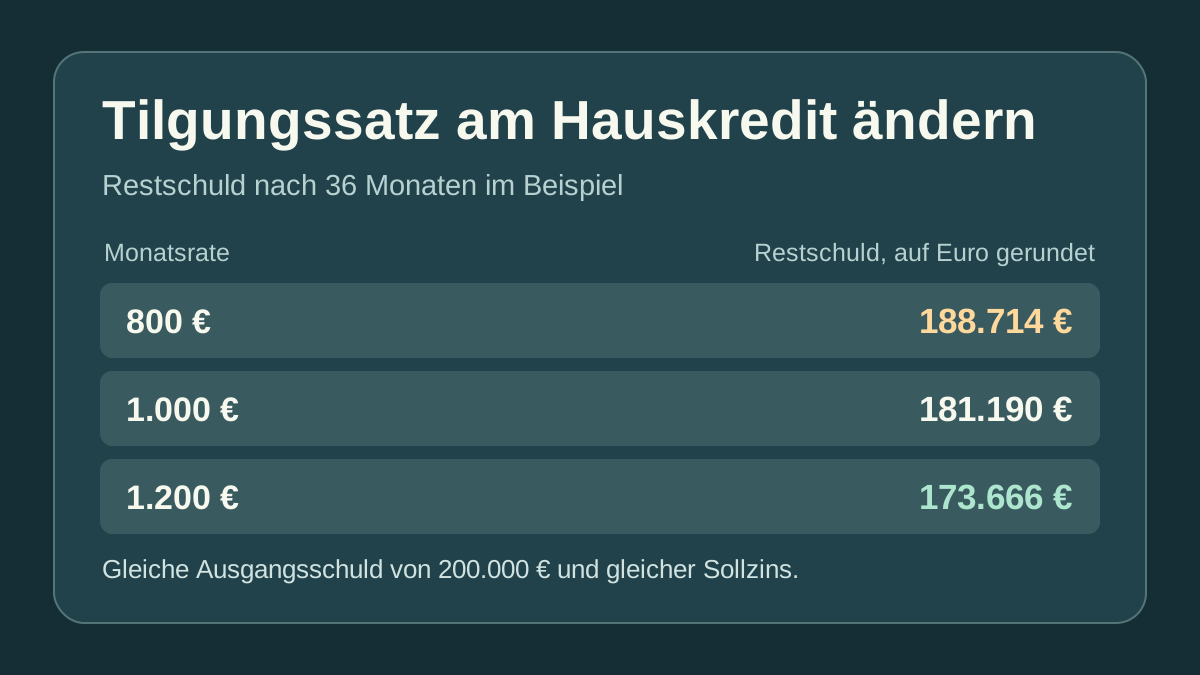
Wir rechnen in jeder Variante mit derselben Restschuld von 200.000 Euro und einem Monatszins von 0,25 Prozent. Die Zinsen werden jeweils auf die Restschuld zu Monatsbeginn berechnet, auf Cent gerundet und mit der Monatsrate gezahlt. Zusätzliche Gebühren und Sondertilgungen bleiben im Beispiel außen vor.
| Monatsrate | Zahlungen in 36 Monaten | Davon Zinsen | Restschuld |
|---|---|---|---|
| 800 € | 28.800,00 € | 17.513,85 € | 188.713,85 € |
| 1.000 € | 36.000,00 € | 17.189,72 € | 181.189,72 € |
| 1.200 € | 43.200,00 € | 16.865,62 € | 173.665,62 € |
Die Senkung von 1.000 auf 800 Euro lässt jeden Monat 200 Euro im Haushalt frei, in 36 Monaten insgesamt 7.200 Euro. Am Ende der Bindung liegen aber 7.524,13 Euro mehr Restschuld vor. Die Differenz zu den gesparten Zahlungen entspricht hier 324,13 Euro zusätzlichem Zinsaufwand. Rechnen Sie bei einer befristeten Entlastung den nächsten Wechsel ab dessen tatsächlichem Termin neu.
Im Haushaltsrechner geben Sie je Durchlauf die vorhandene Hauskreditrate genau einmal bei den bestehenden Raten an, zusammen mit eventuellen weiteren Kreditraten. Vergleichen Sie die 800, 1.000 und 1.200 Euro bei sonst gleichen Eingaben. Prüfen Sie die Restschuld zum gleichen Datum anhand der Tilgungspläne. Wie es bei einer offenen Restschuld weitergeht, hängt von Ihrem Vertrag ab. Was am Ende der Sollzinsbindung fällig wird.
Was sollte die Bank zur Umstellung bestätigen?
- Welche Vertragsnummer und welchen Darlehensteil betrifft der Wechsel?
- Welche Rate wird an welcher Fälligkeit erstmals eingezogen?
- Welcher Sollzins, welche Restschuld und welches Datum liegen den Zahlen zugrunde?
- Welche Kosten entstehen, und wie oft ist ein weiterer Wechsel möglich?
- Wie hoch ist die Restschuld zum Ende der Sollzinsbindung, und wie sieht die voraussichtliche Dauer der Rückzahlung aus?
Zahlen Sie zu den vereinbarten Terminen und ändern Sie einen Dauerauftrag erst passend zum geltenden Starttermin. Ist der Rückzahlungszeitpunkt eines erfassten Verbraucherdarlehens bestimmt, dürfen Sie einen Tilgungsplan verlangen. Er muss die Zahlungen und ihre Aufteilung in Kapital, Zins und sonstige Kosten ausweisen und dauerhaft verfügbar sein. § 488 Abs. 1 BGB, § 492 Abs. 3 BGB und Art. 247 § 14 EGBGB.
Fragen Sie bei einem neuen Finanzierungsangebot, welche Wechselmöglichkeiten über die Bindungsfrist gelten und wie sich unterschiedliche Raten auf die Restschuld auswirken. Bedingungen eines Forward-Darlehens vergleichen.
Für eine einzelne zusätzliche Zahlung auf das Kapital prüfen Sie auch Termin, Jahreslimit und Anrechnung einer Sondertilgung.
Steigt der Erbbauzins bei unveränderter Darlehensrate, rechnen Sie zuerst die Erbbauzinserhöhung und den zusätzlichen Monatsbetrag nach. So können Sie den tatsächlichen Spielraum beziffern, bevor Sie den Tilgungssatz ändern.
Häufige Fragen
Darf ich den Tilgungssatz während der Zinsbindung ändern?
Schauen Sie in Ihren Vertrag. Eine vereinbarte Option legt fest, welchen Wechsel Sie zu welchen Bedingungen auslösen können. Außerhalb dieser Option ist grundsätzlich eine Einigung mit der Bank erforderlich.
Ändert eine niedrigere Tilgung automatisch den vereinbarten Sollzins?
Prüfen Sie die Bestätigung der Bank auf den geltenden Sollzins. Bei einer reinen Tilgungssatzänderung wie im Beispiel bleibt der Sollzins gleich. Die Monatsrate und der Verlauf der Restschuld ändern sich.
Was vergleiche ich, wenn die niedrigere Rate nur vorübergehend nötig ist?
Vergleichen Sie den frei werdenden Betrag bis zum geplanten nächsten Wechsel und die Restschuld zum Ende der Bindung. Rechnen Sie mit einer späteren höheren Rate erst ab dem Zeitpunkt, zu dem der Wechsel wirksam wird.
Kann ich den neuen Tilgungsplan verlangen?
Wenn bei einem erfassten Verbraucherdarlehen ein Zeitpunkt zur Rückzahlung bestimmt ist, können Sie während des Vertrags einen Tilgungsplan anfordern. Darin sollen Rate, Fälligkeiten und Aufteilung nachvollziehbar sein.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.11.2026.