Erbbauzins steigt: Erhöhung prüfen und Monatsbudget neu rechnen
Prüfen Sie beim Wohnerbbaurecht Anpassungsklausel, Dreijahresfrist und Höhe der Erhöhung. Ein Beispiel zeigt die Mehrbelastung neben der laufenden Baufinanzierung.
In diesem Artikel
Kurzantwort
Gleichen Sie das Erhöhungsschreiben mit der Anpassungsklausel, dem Datum der letzten Erhöhung und der Berechnung ab. Bei einer vertraglich vorgesehenen Erhöhung für ein Wohngebäude setzt § 9a ErbbauRG eine Mindestfrist und begrenzt die Höhe. Teilen Sie den nachvollziehbaren Jahresbetrag durch zwölf und planen Sie ihn zusätzlich zur Hauskreditrate ein.
Klausel und frühesten Termin prüfen
Dieser Leitfaden betrifft ein Wohngebäude im Erbbaurecht in Deutschland und eine Erhöhung, die der Grundstückseigentümer auf eine vorhandene Vertragsklausel stützt. Suchen Sie die notarielle Bestellungsurkunde, Nachträge und die letzte bestätigte Anpassung. Der Erbbauzins ist das vereinbarte wiederkehrende Entgelt für das Erbbaurecht. Die Hauskreditrate folgt Ihrem Darlehensvertrag. Erfassen Sie die beiden Zahlungen getrennt. § 9 Abs. 1 ErbbauRG und § 488 Abs. 1 BGB.
Ein vertraglicher Erhöhungsanspruch kann bei einem zu Wohnzwecken genutzten Gebäude frühestens nach drei Jahren seit Vertragsabschluss geltend gemacht werden. Nach einer bereits erfolgten Erhöhung zählt für diese Mindestfrist die jeweils letzte Erhöhung. Prüfen Sie zusätzlich die vertraglichen Vorgaben zu Stichtag, Schwelle, Frist, Form und Zahlungsbeginn. Dient nur ein Teil des Gebäudes Wohnzwecken, gilt die gesetzliche Regel für einen angemessenen Teilbetrag. § 9a Abs. 1 und 2 ErbbauRG.
Eine Klausel kann etwa eine Anpassung zu einem bestimmten Jahresbeginn und ein vorheriges schriftliches Verlangen vorsehen. Im Fall V ZR 71/08 prüfte der BGH genau solche Bedingungen eines konkreten Vertrags. Übernehmen Sie dafür die Termine aus Ihrer Urkunde und vergleichen Sie sie mit dem Datum und dem Zugang des Schreibens. BGH, V ZR 71/08, Rn. 1 und 5–13.
Vertragsrechnung und gesetzliche Begrenzung nachrechnen
Bitten Sie den Grundstückseigentümer um eine Rechnung mit Ausgangsbetrag, verwendeter Reihe, Bezugsmonaten und Faktor. Wenn der Vertrag die prozentuale Veränderung eines Index vorsieht, teilen Sie den neuen Indexstand durch den alten, ziehen eins ab und multiplizieren das Ergebnis mit 100. Verwenden Sie Werte aus derselben Reihe mit derselben Basis. Bei einer alten Klausel in Indexpunkten oder einer eingestellten Reihe klären Sie zuerst, wie die Klausel auszulegen ist. Im Fall V ZR 159/11 hielt der BGH beim Wechsel auf den Verbraucherpreisindex an den ursprünglich vereinbarten Anpassungsvoraussetzungen fest. Destatis, Berechnung der prozentualen Indexänderung und BGH, V ZR 159/11, Rn. 10–13.
Für die gesetzliche Begrenzung prüft der BGH sowohl die Entwicklung der Lebenshaltungskosten als auch die Einkommensentwicklung und gewichtet beide gleich. Für den gesetzlichen Vergleich brauchen Sie daher auch die verwendete Verdienstreihe. Nach § 9a Abs. 1 ist eine vertraglich errechnete Erhöhung in der Regel unbillig, soweit sie über die Änderung der allgemeinen wirtschaftlichen Verhältnisse seit Vertragsabschluss hinausgeht. Grundstückswertsteigerungen bleiben grundsätzlich außer Betracht. Das Gesetz nennt als mögliche Ausnahmen etwa zulässige Aufwendungen des Eigentümers oder Vorteile für den Erbbauberechtigten. § 9a Abs. 1 ErbbauRG und BGH, V ZR 71/08, Rn. 17–19.
Fragen Sie bei früheren Anpassungen auch nach dem alten und dem neuen Jahresbetrag sowie den damals verwendeten Bezugswerten. Für die Dreijahresfrist und für die Berechnung brauchen Sie die jeweils einschlägigen Daten. Wenn das Schreiben nur einen Bodenwert oder einen fertigen Prozentsatz nennt, bitten Sie um die Vertragsstelle und die vollständige Herleitung. § 9a Abs. 1 ErbbauRG.
Was eine Erhöhung im Monat tatsächlich kostet
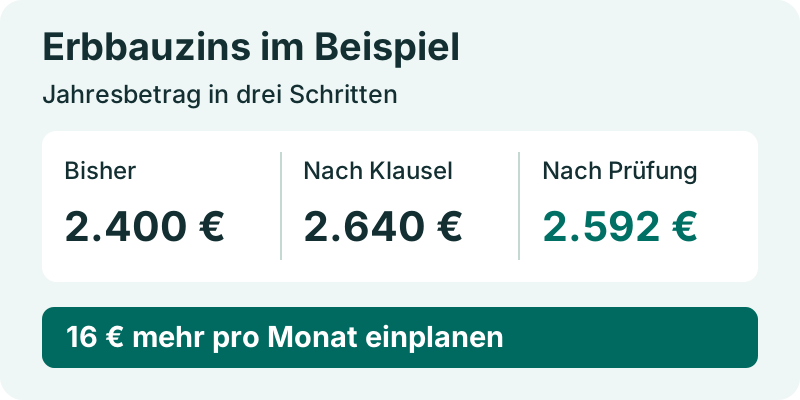
Für dieses fiktive Modell ist es die erste Erhöhung nach Ablauf der Mindestfrist. Der Erbbauzins beträgt bisher 2.400 € im Jahr. Die Klausel rechnet mit dem prozentualen Anstieg eines Preisindex von 110 auf 121 Punkte. Das ergibt 10 %, also zunächst 2.640 € im Jahr. Für denselben Zeitraum steigt die im Modell einschlägige Verdienstreihe um 6 %. Der gleich gewichtete Vergleich ergibt 8 %. Im gewöhnlichen Fall des Beispiels, ohne besondere Umstände für eine darüber hinausgehende Erhöhung, ergibt das 2.592 € jährlich. Die Werte sind frei gewählt. § 9a Abs. 1 ErbbauRG und BGH, V ZR 71/08, Rn. 17–19.
| Position | Bisher | Nach Prüfung |
|---|---|---|
| Erbbauzins pro Jahr | 2.400 € | 2.592 € |
| Rücklage pro Monat | 200 € | 216 € |
| Zahlung pro Quartal im Beispiel | 600 € | 648 € |
| Hauskreditrate pro Monat | 1.050 € | 1.050 € |
| Spielraum vor eigener Reserve | 380 € | 364 € |
Die Mehrbelastung beträgt 192 € im Jahr und 16 € im Monat. Im Haushaltsmodell stehen den 3.100 € Nettoeinkommen 1.470 € sonstige Ausgaben einschließlich weiterer Wohnkosten, 1.050 € Hauskreditrate und künftig 216 € für den Erbbauzins gegenüber. Soll eine Reserve von 350 € im Monat bleiben, sind noch 14 € Spielraum darüber verfügbar. Bei vierteljährlicher Fälligkeit spart der Haushalt 216 € pro Monat für die Zahlung von 648 € an. Eine etwaige Nachforderung für frühere Monate erfassen Sie gesondert zum tatsächlich geklärten Fälligkeitstermin.
Die Darlehensrate bleibt im Modell gleich. Falls Sie für mehr Spielraum einen anderen Tilgungssatz erwägen, vergleichen Sie die neue Rate und die Restschuld zum Ende der Sollzinsbindung. Tilgungssatzwechsel beim Hauskredit prüfen. Bei der Planung einer Anschlussrate hilft der Hauskredit-Rechner für Rate und Restschuld.
Welche Angaben Sie vor der nächsten Zahlung brauchen
- Legen Sie Vertrag, Nachträge, letzte Anpassung und neues Schreiben nebeneinander.
- Markieren Sie die Vertragspassage, die Frist und jeden verwendeten Bezugswert.
- Fragen Sie nach dem Wirksamkeitsdatum, der nächsten Fälligkeit und einer getrennten Aufstellung etwaiger Nachforderungen.
- Übertragen Sie den bestätigten Jahresbetrag in Ihre Monatsplanung. Reservieren Sie bei einer Quartals- oder Jahreszahlung den Betrag bis zum tatsächlichen Termin.
Sie können konkret schreiben: „Bitte nennen Sie die Anpassungsklausel, das Datum der letzten Erhöhung, die verwendeten Ausgangs- und Vergleichswerte sowie den Rechenweg nach Vertrag und § 9a ErbbauRG. Bitte erläutern Sie, ab welchem Zeitpunkt Sie welchen Betrag fordern und wie bisherige Zahlungen berücksichtigt wurden.“ Bei einer strittigen Forderung mit naher Fälligkeit lassen Sie Unterlagen und Zahlungsfolgen zeitnah prüfen, bevor Sie einen Zahlungseinzug ändern. § 9a Abs. 1 ErbbauRG.
Häufige Fragen
Steigt mit dem Erbbauzins auch meine Hauskreditrate?
Die Hauskreditrate richtet sich nach dem Darlehensvertrag. Bei unveränderter Kreditrate steigt die Summe Ihrer monatlichen Wohnkosten um den monatlichen Anteil der Erbbauzinserhöhung.
Darf der Erbbauzins nach jedem Anstieg des Verbraucherpreisindex erhöht werden?
Prüfen Sie die vertragliche Anpassungsregel und die Mindestfrist. Bei einer vertraglich vorgesehenen Erhöhung für Wohnzwecke greift außerdem die gesetzliche Begrenzung nach § 9a ErbbauRG.
Welchen Betrag sollte ich bei vierteljährlicher Zahlung monatlich zurücklegen?
Teilen Sie den geklärten Jahresbetrag durch zwölf. Im Modell entsprechen 2.592 Euro im Jahr einer Rücklage von 216 Euro pro Monat für die Quartalszahlung von 648 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.11.2026.