Zinsbindung läuft aus, kein Anschlussangebot: Was tun?
Prüfen Sie bei Ihrer Baufinanzierung die Dreimonatsmitteilung, die Fälligkeit der Restschuld und die Finanzierungslücke am Zahlungstag.
In diesem Artikel
Kurzantwort
Fragen Sie Ihre Bank jetzt schriftlich nach dem Vertragsstand, dem Rückzahlungstermin und dem Betrag für diesen Tag. Je nach Vertrag endet nur der feste Zins oder die Restschuld wird fällig. Die gesetzliche Mitteilung drei Monate vorher ist keine Zusage für einen Anschlusskredit. Prüfen Sie parallel, welche Mittel am Rückzahlungstermin tatsächlich verfügbar wären.
Endet der Festzins oder das Darlehen?
Dieser Ratgeber behandelt ein entgeltliches Immobiliar-Verbraucherdarlehen in Deutschland, etwa einen privaten Hauskredit mit Grundschuld. Prüfen Sie den Vertrag und alle Nachträge je Darlehensteil. An einem Hauskredit können mehrere Verträge mit unterschiedlichen Enddaten hängen. § 491 Abs. 3 BGB beschreibt den Anwendungsbereich und Sonderfälle, etwa bestimmte Förderdarlehen mit eingeschränkter Anwendung der Verbraucherdarlehensregeln.
| Was im Vertrag steht | Was Sie bei der Bank klären |
|---|---|
| Die Laufzeit reicht über die Festzinsperiode hinaus. | Welche Klausel regelt die Zeit danach? Fragen Sie nach Zinssatz, nächster Rate und danach, ob die Restschuld bei fehlender Einigung fällig wird. |
| Der Vertrag endet am selben Tag wie die Sollzinsbindung; Kapital steht noch aus. | Lassen Sie sich die vollständige Rückzahlungssumme, den Zahlungstermin und den Zahlungsweg bestätigen. Klären Sie, ob die Bank zur Fortführung bereit ist. |
| Der Vertrag sieht für die weitere Laufzeit einen veränderlichen Sollzins vor. | Prüfen Sie die Ausgangsklausel und jede spätere Anpassung. Für die Anpassung gelten Informationsregeln, mit besonderen Ausnahmen etwa beim vereinbarten Referenzzins. § 493 Abs. 3 BGB und Art. 247 § 15 EGBGB. |
Nach § 488 Abs. 1 BGB ist das Darlehen bei Fälligkeit zurückzuzahlen. Der Bundesgerichtshof unterscheidet zwischen einem von Anfang an länger eingeräumten Darlehen mit kürzerer Festzinsperiode und einer Fortführung nach Ablauf der Gesamtlaufzeit. Im dortigen Fall konnte fehlende wirksame Einigung über neue Konditionen die Fälligkeit nach der konkreten Vertragsklausel auslösen. Prüfen Sie deshalb den Wortlaut für den Fall ohne Einigung. BGH, XI ZR 6/12, Rn. 22–23 und 26.
Was die Bank drei Monate vorher mitteilen muss
Endet die Sollzinsbindung vor der vorgesehenen Rückzahlungszeit, muss die Bank spätestens drei Monate vor dem Bindungsende mitteilen, ob sie zu einer neuen Festzinsvereinbarung bereit ist. Bei Bereitschaft nennt sie den zu diesem Zeitpunkt angebotenen Sollzins. Eine Absage ist mit dieser Informationspflicht vereinbar. § 493 Abs. 1 BGB.
Endet der Verbraucherdarlehensvertrag selbst, muss die Bank spätestens drei Monate vor der Beendigung über ihre Bereitschaft zur Fortführung informieren. Ist sie bereit, gehören die zu diesem Zeitpunkt gültigen Pflichtangaben nach § 491a Abs. 1 in die Mitteilung. § 493 Abs. 2 BGB und § 491a Abs. 1 BGB.
Suchen Sie im Bankpostfach, in Briefen und in Nachrichten zu jedem einzelnen Darlehen. Wenn die Mitteilung fehlt oder unklar ist, bitten Sie die Bank um eine Kopie mit Datum und um eine schriftliche Aussage für Ihren Vertrag. Die Mitteilungspflicht allein gewährt weder eine Verlängerung noch einen bestimmten Zins oder Zahlungsaufschub. Für eine frei ausgehandelte Änderung brauchen Sie grundsätzlich eine Vereinbarung. § 311 Abs. 1 BGB.
Die im Bundesgesetzblatt veröffentlichte Reform mit dem allgemeinen Starttermin 20. November 2026 ändert § 493 Abs. 7. Die hier erklärten Absätze 1 und 2 bleiben davon unberührt. Für bereits bestehende Verträge enthält das Gesetz außerdem eine Übergangsregelung. BGBl. 2026 I Nr. 139, Art. 1 Nr. 13, Art. 2 Nr. 2 und Art. 16.
Die Finanzierungslücke am Zahlungstag berechnen
Die Bank soll den Gesamtbetrag für den maßgeblichen Tag aufschlüsseln. Ein heutiger Kapitalsaldo reicht dafür nicht aus. Prüfen Sie die bis dahin berücksichtigten Tilgungen, geschuldete Zinsen und weitere einzeln erklärte Positionen. Fragen Sie bei der neuen Bank nach dem frühesten tatsächlichen Auszahlungstermin, den noch offenen Bedingungen und dem Weg der Zahlung an die bisherige Bank.
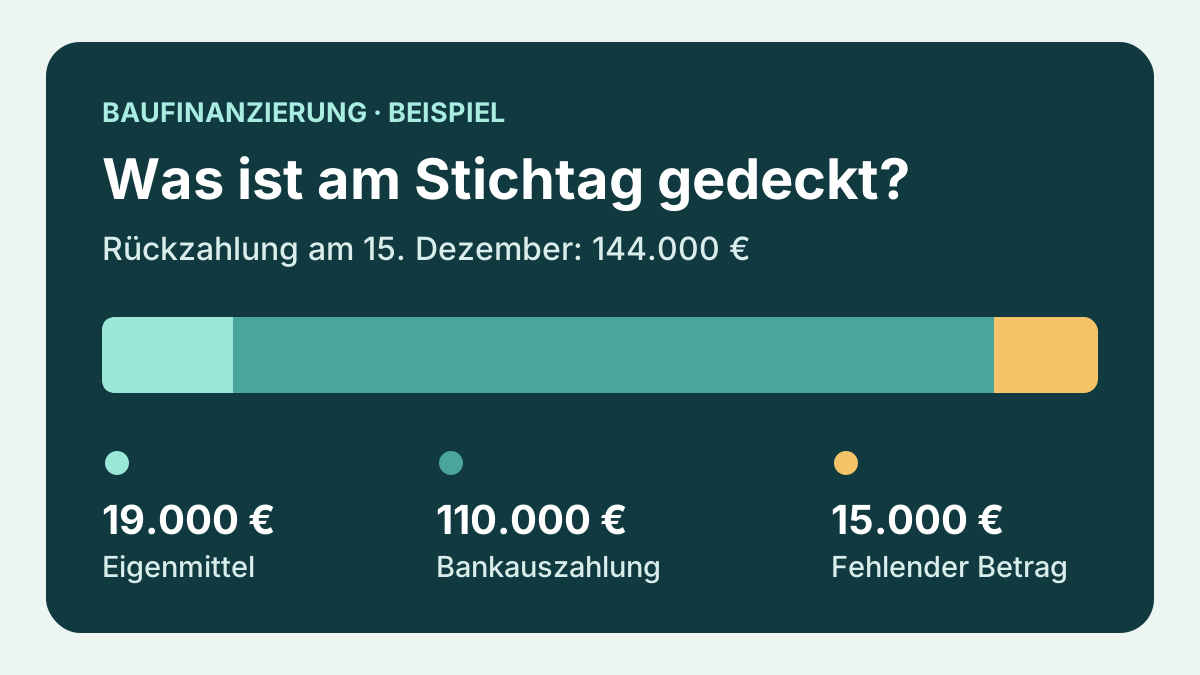
Im fiktiven Beispiel endet der Vertrag am 15. Dezember 2026. Die Bank hat 144.000 Euro als vollständigen Rückzahlungsbetrag für diesen Stichtag bestätigt. Es stehen 25.000 Euro eigenes Guthaben bereit. Davon sollen 6.000 Euro als Rücklage erhalten bleiben. Die neue Bank kann nach der im Beispiel bereits geklärten Abwicklung bis zum Stichtag 110.000 Euro auszahlen.
| Posten am Rückzahlungstag | Betrag |
|---|---|
| Bestätigte Rückzahlung | 144.000 € |
| Einsetzbares Guthaben | 25.000 € − 6.000 € = 19.000 € |
| Gesicherte Auszahlung bis zum Stichtag | 110.000 € |
| Noch zu deckender Betrag | 144.000 € − 19.000 € − 110.000 € = 15.000 € |
Wäre die Auszahlung bis zum Stichtag noch offen, wären ohne sie zunächst 125.000 Euro ungedeckt. Erfassen Sie einen angefragten Betrag getrennt von den Mitteln, die Sie tatsächlich zum Termin einsetzen können. Der Haushaltsrechner hilft anschließend bei der künftigen Rate. Berechnen Sie den Übergangsmonat separat, wenn noch eine alte Rate oder taggenaue Zinsen anfallen.
Was Sie heute bei beiden Banken abfragen können
- Bitten Sie die bisherige Bank über den bekannten Kontakt um die Daten von Bindungsende und Vertragsende, die einschlägige Klausel und die stichtagsbezogene Abrechnung.
- Fragen Sie bei der bisherigen Bank nach einer Verlängerung oder einer befristeten Lösung, falls ein bestätigter Rückzahlungstermin mit den verfügbaren Mitteln nicht zu halten ist. Lassen Sie sich eine Einigung samt Kosten und neuen Terminen bestätigen.
- Vergleichen Sie parallel Finanzierungsangebote auf gleicher Basis. Lassen Sie für einen Wechsel prüfen, welche Unterlagen zur Grundschuld vorliegen müssen und wann die neue Bank tatsächlich auszahlen kann.
- Wenn die Frist nahe ist, die Bank die Fälligkeit anders beurteilt oder eine Lücke offen bleibt, lassen Sie Vertrag und Bankantwort zeitnah individuell prüfen. Veranlassen Sie laufende Zahlungen weiter nach dem geltenden Vertrag, bis eine abweichende Regelung geklärt ist.
Wenn nur die Sollzinsbindung vor der Rückzahlungszeit endet und kein neuer Sollzins vereinbart wurde, kann nach § 489 Abs. 1 Nr. 1 und Abs. 3 BGB ein Kündigungsrecht mit Monatsfrist bestehen, frühestens zum Ende der Bindung. Die Vorschrift enthält eine Besonderheit bei vereinbarten Zinsanpassungsperioden bis zu einem Jahr. Eine Kündigung nach § 489 gilt als nicht erfolgt, wenn die geschuldete Summe nicht innerhalb von zwei Wochen nach ihrem Wirksamwerden zurückgezahlt wird. Diese Regel betrifft Ihre Kündigung und verschiebt eine vertraglich bereits feststehende Endfälligkeit nicht. Der Kündigungsweg nach zehn Jahren verwendet eine andere Frist.
Ist noch Vorlauf vorhanden, können Sie die Bedingungen eines Forward-Darlehens prüfen. Eine bereits unterschriebene Anschlussfinanzierung hilft für den Stichtag erst, wenn die Auszahlung rechtzeitig möglich ist.
Wenn eine neue Bank die Anschlussfinanzierung übernimmt, stimmen Sie Grundschuldabtretung, Auszahlung und Ablösetag vorab mit beiden Banken ab.
Häufige Fragen
Muss meine Bank mir einen Anschlusskredit anbieten?
§ 493 Abs. 1 und 2 BGB verlangt in den jeweiligen Fällen eine Auskunft über die Bereitschaft der Bank. Die Bank kann ihre Bereitschaft verneinen.
Wird die Restschuld allein durch das Ende des Festzinses fällig?
Die Fälligkeit richtet sich nach dem Vertrag. Prüfen Sie das Ende der Darlehenslaufzeit und die Klausel für den Fall, dass Sie sich nicht auf einen neuen Zins einigen.
Darf ich auf weitere Raten verzichten, bis die Bank antwortet?
Richten Sie die Zahlungen weiter nach dem geltenden Vertrag. Lassen Sie sich einen vereinbarten Aufschub und dessen Auswirkungen auf Zinsen und Termine bestätigen.
Kann ich einen angekündigten Anschlusskredit in die Deckung einrechnen?
Führen Sie ihn als geplante Finanzierung. Für die gedeckte Summe am Stichtag zählen erst Mittel, deren Auszahlung bis dahin gesichert ist.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.
- § 493 BGB – Mitteilungen zu Festzins, Vertragsende und Zinsänderung
- § 488 BGB – Rückzahlung bei Fälligkeit
- § 491 BGB – Immobiliar-Verbraucherdarlehen und Ausnahmen
- § 491a BGB – Bezug auf die vorvertraglichen Pflichtangaben
- § 311 BGB – Vertragsänderung durch Vereinbarung
- § 489 BGB – Kündigung zum Bindungsende und Rückzahlung
- Art. 247 § 15 EGBGB – Mitteilungen bei Zinsanpassungen
- BGH, Urteil vom 28. Mai 2013 – XI ZR 6/12
- BGBl. 2026 I Nr. 139 – Änderung und Übergang ab 20. November 2026