Anschlussfinanzierung mit Bankwechsel: Grundschuld abtreten?
Prüfen Sie, ob die neue Bank Ihre Grundschuld übernimmt. Mit Ablauf für den Treuhandauftrag und einem Vergleich der Grundbuchgebühren.
In diesem Artikel
Kurzantwort
Fragen Sie die neue Bank zuerst, ob sie die vorhandene Grundschuld in ihrem eingetragenen Rang akzeptiert. Lassen Sie dann beide Banken den Ablösebetrag, den Stichtag und die Freigabe schriftlich aufeinander abstimmen. Ist keine Übernahme möglich, klären Sie den Rang und die Kosten einer Neubestellung, bevor Sie eine Löschung beauftragen.
Welche Grundschuld kann die neue Bank übernehmen?
Legen Sie den aktuellen Grundbuchauszug, die Grundschuldbestellungsurkunde, die Sicherungszweckerklärung und die Ablöseabrechnung nebeneinander. Aus Abteilung III des Grundbuchs entnehmen Sie die laufende Nummer, den Nennbetrag und den eingetragenen Gläubiger. Prüfen Sie den Rang im Zusammenhang mit den übrigen Rechten. Die Sicherungsvereinbarung zeigt, welche Ansprüche die Grundschuld deckt. Die Ablöseabrechnung nennt, was für den alten Kredit zum vereinbarten Stichtag zu zahlen ist.
Die Grundschuld ist ein Recht am Grundstück und setzt keine Darlehensforderung voraus. Ihr Nennbetrag kann deshalb höher sein als die aktuelle Kreditschuld. Die Abtretung ändert den Gläubiger des bestehenden Rechts. Der alte Kredit wird beim hier beschriebenen Bankwechsel durch die vereinbarte Zahlung abgelöst. Einreden aus der bisherigen Sicherungsvereinbarung können dem Erwerber im Rahmen von § 1192 Abs. 1a BGB entgegengehalten werden. Klären Sie gesondert, welche Ansprüche die neue Sicherungszweckerklärung erfasst. § 1191 BGB und § 1192 BGB.
Der Bundesgerichtshof beschreibt die Rückgewähr aus der Sicherungsabrede, sobald die bisherige Bank die Sicherheit nicht mehr benötigt. Dazu kann auch die Abtretung an die neue Bank gehören. Läuft ein mitgesicherter Kredit weiter, lassen Sie schriftlich klären, ob und in welchem Umfang die Sicherheit freigegeben werden kann. Fragen Sie die neue Bank, ob sie das vorhandene Recht, seinen Rang und gegebenenfalls eine Teilabtretung für ihr Angebot akzeptiert. BGH, XI ZR 7/19, Rn. 23–24.
Buchgrundschuld, Briefgrundschuld und Neueintragung
| Ausgangslage | Für den Wechsel prüfen |
|---|---|
| Buchgrundschuld | Die Übertragung erfordert grundsätzlich Einigung und Eintragung. Klären Sie die erforderlichen öffentlichen oder öffentlich beglaubigten Nachweise für das Grundbuchamt. § 1154 Abs. 3 BGB, § 873 BGB und § 29 GBO. |
| Briefgrundschuld | Die Übertragung kann grundsätzlich mit schriftlicher Abtretungserklärung und Übergabe des Briefs erfolgen. Die Eintragung kann die Schriftform der Erklärung ersetzen. Klären Sie, wo der Originalbrief liegt, wie die Berechtigung belegt wird und ob die neue Bank zusätzlich eine Grundbucheintragung verlangt. Für eine Eintragung ist der Brief grundsätzlich vorzulegen. § 1154 Abs. 1 und 2 BGB, § 41 GBO und § 42 GBO. |
| Löschung und Neubestellung | Für die übliche Löschung brauchen Sie die Erklärung des Berechtigten, die Zustimmung des Eigentümers und den Grundbuchvollzug. Zur Neubestellung gehören eine neue Einigung und Eintragung. Lassen Sie den gewünschten Rang vorab klären. § 875 BGB, § 27 GBO, § 873 BGB und § 879 BGB. |
Bei unveränderter Übertragung bleibt es beim Rang des bestehenden Rechts. Wird es gelöscht, erhält eine neue Grundschuld den bisherigen Rang nicht automatisch. Das ist besonders relevant, wenn weitere Rechte eingetragen sind oder nur ein Teil des alten Kredits abgelöst wird. Lassen Sie den Rang und die Reihenfolge der Eintragungen mit der neuen Bank und dem Notariat klären, bevor Sie die Löschung beauftragen. § 879 BGB.
Ist der Hauskredit bereits vollständig bezahlt und geht es allein um die Löschung, finden Sie die Unterlagen im Ratgeber zur Löschungsbewilligung und zum Grundbuchvollzug.
So stimmen Sie Zahlung und Übergabe ab
- Bei der bisherigen Bank den Ablösebetrag anfragen. Lassen Sie sich den Betrag, die Kontoverbindung, den Verwendungszweck, den Stichtag und die bei der Abrechnung berücksichtigte letzte Rate bestätigen. Klären Sie, welche Grundschuld die Bank nach Zahlung freigeben kann.
- Die Auszahlungsvoraussetzungen beim neuen Kreditgeber abfragen. Lassen Sie sich sagen, ob die Abtretungsunterlagen unter Treuhandauflagen für die Auszahlung genügen oder welche Eintragung beziehungsweise welcher Nachweis vorher vorliegen muss. Klären Sie, ob die neue Bank direkt an die bisherige zahlt und wer einen Eigenmittelanteil wann überweist.
- Den Treuhandauftrag und die Termine abgleichen. Werden Zahlung und Freigabe über einen Treuhandauftrag verbunden, lassen Sie sich die konkret vereinbarten Bedingungen bestätigen. Wenn die Bank den Ablösebetrag nur bis zu einem bestimmten Tag berechnet hat oder der Brief fehlt, fragen Sie vor der Zahlung nach einer aktualisierten Abrechnung und einem bestätigten Ablauf. Ein Treuhandauftrag in der Darlehensablösung kann Teil der Rückgewähr sein. BGH, XI ZR 7/19, Rn. 20 und 23–25.
- Beide Abschlüsse dokumentieren. Fragen Sie die alte Bank nach der angerechneten Ablösezahlung und die neue Bank nach dem Vollzug der Sicherheit, dem ersten Ratentermin und dem Einzugskonto. Richten Sie laufende Zahlungen bis zur bestätigten Ablösung nach dem bestehenden Vertrag.
Falls Sie noch auf eine Zusage warten oder der Ablösetag strittig ist, prüfen Sie zuerst Vertragsende, Dreimonatsmitteilung und Finanzierungslücke. Bei einem früher vereinbarten Forward-Darlehen stimmen Sie den vertraglichen Abruftermin auf dieselben Schritte ab.
Rechenbeispiel für die Gebühren des Grundbuchamts
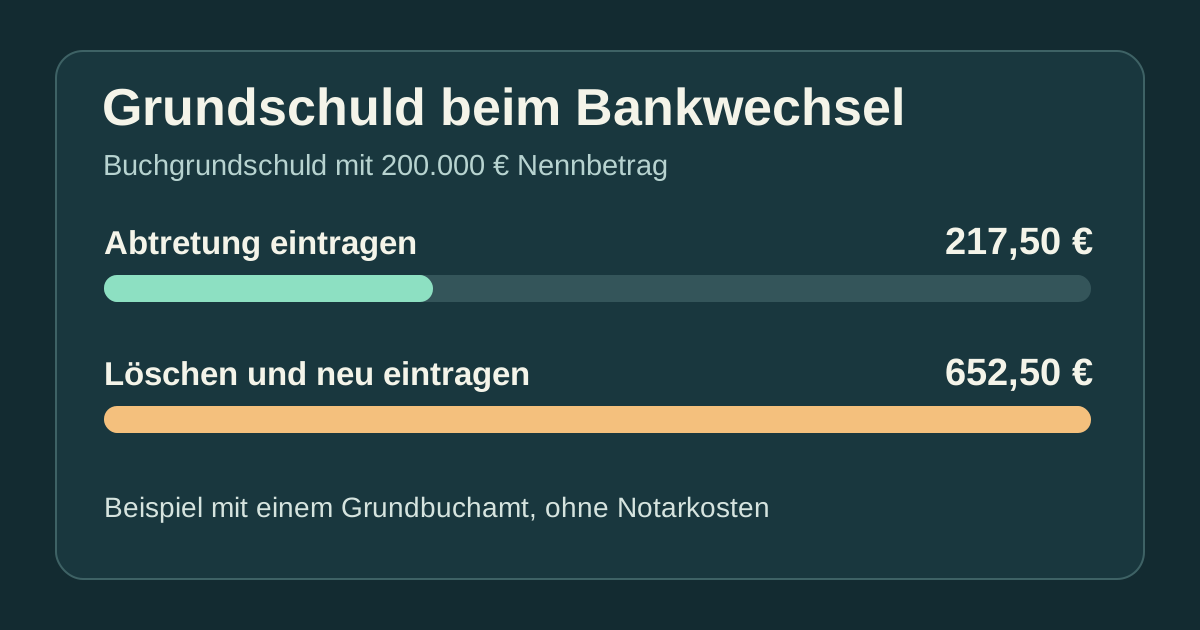
Angenommen, auf einem Grundbuchblatt steht eine Buchgrundschuld über 200.000 Euro. Die alte Bank bestätigt für den Ablösetag 146.000 Euro. Für beide Varianten unterstellen wir denselben Grundschuldnennbetrag, ein einziges Grundbuchamt und einen einfachen Vorgang ohne zusätzliche Rangänderung. Der Geschäftswert für die Grundschuld richtet sich nach dem Nennbetrag. Die volle Gebühr der Tabelle B beträgt bei 200.000 Euro 435 Euro. § 53 Abs. 1 GNotKG, § 34 GNotKG und Anlage 2, Tabelle B.
| Vorgang | Ansatz | Betrag |
|---|---|---|
| Eintragung der Abtretung | Nr. 14130, 0,5 × 435 € | 217,50 € |
| Löschung in Abteilung III | Nr. 14140, 0,5 × 435 € | 217,50 € |
| Eintragung einer neuen Buchgrundschuld | Nr. 14121, 1,0 × 435 € | 435,00 € |
| Löschung und Eintragung zusammen | 217,50 € + 435,00 € | 652,50 € |
Im Modell beträgt die Differenz der Grundbuchgebühren 435 Euro. Bei einer neu eingetragenen Briefgrundschuld gilt ein anderer Satz (Nr. 14120). Ein niedrigerer neuer Nennbetrag, zusätzliche Rangänderungen oder mehrere Grundbuchämter können die Rechnung ändern. Je nach Vorgang kommen etwa notarielle Beglaubigung, Beurkundung, Vollzug und Auslagen hinzu. Lassen Sie sich die Positionen und ihre Grundlage für beide Varianten aufschlüsseln. Anlage 1 GNotKG, Nr. 14120, 14121, 14130 und 14140.
Für den Kreditkosten-Rechner verwenden Sie den tatsächlichen Kreditbetrag des neuen Angebots. Tragen Sie einmalige Kosten, die separat bezahlt werden, nur einmal ein. Sind sie bereits mitfinanziert, stecken sie im Kreditbetrag. Bei einer kürzeren Sollzinsbindung vergleichen Sie zusätzlich die Restschuld am gleichen Stichtag anhand der Tilgungspläne der Banken. Der Rechner modelliert eine gleichbleibende Annuität bis zur vollständigen Tilgung.
Wenn die Bank eine Treuhandgebühr verlangt
Der Bundesgerichtshof hat in XI ZR 7/19 eine Sparkassenklausel über ein Bearbeitungsentgelt für Treuhandaufträge bei Darlehensablösungen im Verbrauchergeschäft für unwirksam erklärt. Nach der Begründung wälzt die Klausel Aufwand der Bank für eigene Pflichten beziehungsweise eigene Sicherungsinteressen ab. Prüfen Sie bei einer solchen Position, wer abrechnet, welche Leistung berechnet wird und auf welche Klausel sich die Forderung stützt. BGH, XI ZR 7/19, Rn. 20–26 und § 307 BGB.
Fragen Sie bei als Fremdkosten ausgewiesenen Beträgen nach der zugrunde liegenden Rechnung. Gerichtliche und notarielle Gebühren werden nach dem jeweiligen Vorgang berechnet. Klären Sie eine strittige Position möglichst vor dem Ablösetermin schriftlich und stimmen Sie den geschuldeten Ablösebetrag und den Zahlungsablauf mit den beteiligten Banken ab.
Häufige Fragen
Muss beim Bankwechsel eine neue Grundschuld eingetragen werden?
Eine bestehende Grundschuld kann auf die neue Bank übertragen werden, wenn die Sicherheit frei wird und die neue Bank sie akzeptiert. Bei der Buchgrundschuld wird der Gläubigerwechsel grundsätzlich eingetragen. Wird eine neue Grundschuld benötigt, klären Sie zuerst ihren Rang.
Warum unterscheiden sich Ablösebetrag und Grundschuldnennbetrag?
Der Ablösebetrag bezeichnet die stichtagsbezogene Zahlung auf den alten Kredit. Der Nennbetrag steht im Grundbuch und ist im Beispiel die Grundlage für die Grundbuchgebühren.
Was tun, wenn ein weiteres Darlehen durch dieselbe Grundschuld gesichert ist?
Lassen Sie bestätigen, welche Ansprüche die Sicherheit weiterhin deckt. Fragen Sie beide Banken, ob ein Teil der Grundschuld freigegeben werden kann und ob die neue Bank diesen Teil mit seinem Rang akzeptiert.
Ist mit dem Treuhandauftrag schon alles erledigt?
Lassen Sie bestätigen, wann der Ablösebetrag beim alten Kredit angerechnet wurde und wann die neue Bank ihre vereinbarte Sicherheit erhalten hat. Beide Schritte können zu unterschiedlichen Zeitpunkten abgeschlossen sein.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.
- § 1191 BGB – Inhalt der Grundschuld
- § 1192 BGB – Verweis auf das Hypothekenrecht und Einreden
- § 1154 BGB – Form der Übertragung
- § 873 BGB – Einigung und Eintragung
- § 875 BGB – Aufhebung eines Grundstücksrechts
- § 879 BGB – Rang mehrerer Rechte
- § 27 GBO – Zustimmung des Eigentümers zur Löschung
- § 29 GBO – Form der Grundbuchnachweise
- § 41 GBO – Briefvorlage
- § 42 GBO – Briefvorlage bei der Grundschuld
- § 53 GNotKG – Nennbetrag als Geschäftswert
- § 34 GNotKG – Wertgebühren
- Anlage 1 GNotKG – Kostenverzeichnis
- Anlage 2 GNotKG – Gebührentabellen
- § 307 BGB – Kontrolle von AGB
- BGH, Urteil vom 10.09.2019 – XI ZR 7/19