Hauskredit bezahlt: Grundschuld und Löschung prüfen
Hauskredit vollständig zurückgezahlt? Nullsaldo, Löschungsbewilligung, Eigentümerzustimmung, Brief und Grundbuchvollzug getrennt prüfen. Mit Modell und Checkliste.
In diesem Artikel
Kurzantwort
Ein vollständig zurückgezahlter Hauskredit löscht die Grundschuld nicht automatisch aus dem Grundbuch. Klären Sie gesicherte Ansprüche und Rückgewähr, die richtige Löschungsbewilligung, Eigentümerzustimmung, Nachweisform, gegebenenfalls den Brief und den Antrag. Die Bewilligung allein ist noch keine vollzogene Löschung. Prüfen Sie zuletzt den bestätigten Löschungsvermerk für das konkrete Recht und planen Sie nur tatsächlich verbleibende Kreditraten weiter.
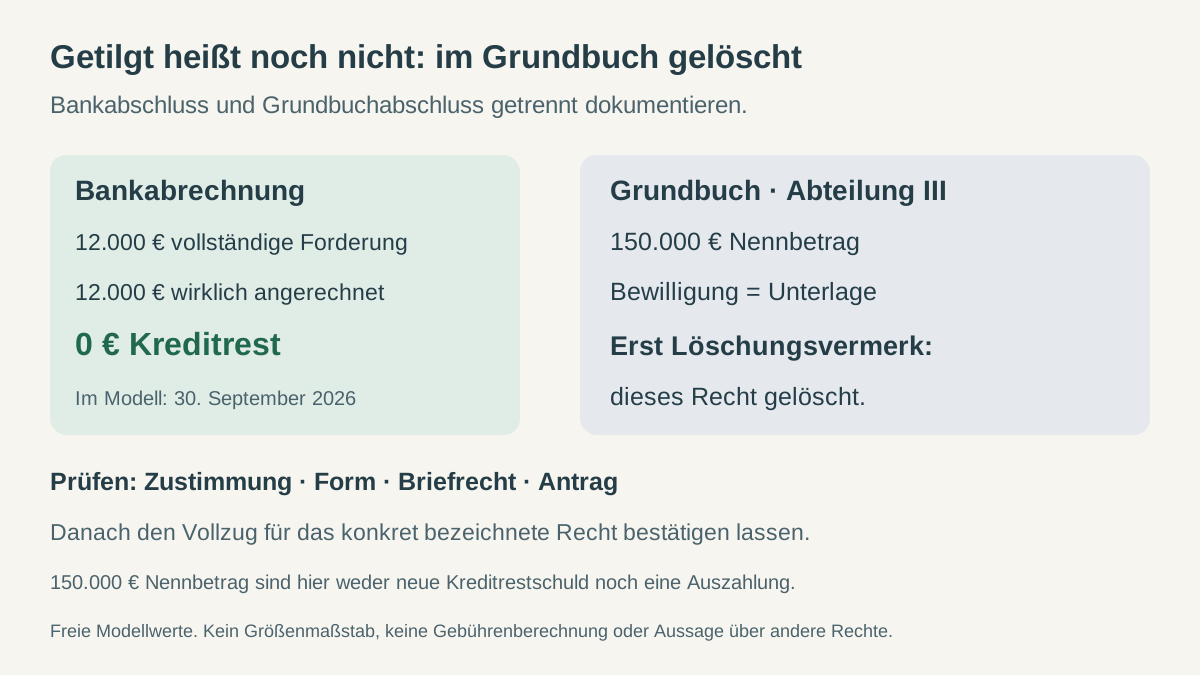
Kreditforderung und Grundschuld sind verschiedene Rechte
Dieser Leitfaden behandelt am 31. Oktober 2026 die gewöhnliche Abwicklung einer Sicherungsgrundschuld nach tatsächlich vollständiger Rückzahlung einer privaten Baufinanzierung in Deutschland. Eigentümer, Sicherungsabrede und betroffene Grundschuld müssen eindeutig feststehen. Ein Verkauf mit Treuhandabwicklung, fremde Sicherungsgeber, Insolvenz, Zwangsvollstreckung, eine Hypothek oder streitige Rechtsnachfolge werden hier nicht abschließend beurteilt.
§ 488 BGB betrifft die geschuldeten Darlehenszinsen und die Rückzahlung bei Fälligkeit. Nach § 362 BGB kommt es für die Erfüllung auf die tatsächlich bewirkte geschuldete Leistung an. Eine vorbereitete Überweisung, ein Kündigungsschreiben oder ein heute angezeigter Kapitalsaldo ist nicht allein eine vollständige Abschlussabrechnung.
Die Grundschuld ist dagegen nach § 1191 BGB ein Recht am Grundstück auf die bezeichnete Geldsumme, gegebenenfalls mit Zinsen und Nebenleistungen. § 1192 BGB Absatz 1 stellt ausdrücklich klar, dass sie keine Forderung voraussetzt. Ein vollständig getilgter Kredit führt deshalb nicht automatisch dazu, dass die Grundschuld aus dem Grundbuch gelöscht ist. Der eingetragene Grundschuldbetrag ist auch nicht einfach Ihr heutiger Kreditsaldo.
Lesen Sie die Sicherungsvereinbarung zusätzlich: Welcher Kredit oder welche Ansprüche sind gesichert, welche Rückgewähr ist vorgesehen und welche Mitwirkung ist noch nötig? Absatz 1a des § 1192 behandelt Einreden aus dem Sicherungsvertrag bei einer Sicherungsgrundschuld. Dieser Beitrag entscheidet keine streitige Klausel oder Rangfolge. Ein Nullsaldo nur eines Kontos wird nicht ohne Abgleich zur Bestätigung, dass jede gesicherte Forderung erledigt ist.
Bewilligung, Eigentümerzustimmung und Antrag unterscheiden
Für die Aufhebung eines Grundstücksrechts verlangt § 875 BGB grundsätzlich die Aufgabeerklärung des Berechtigten und die Löschung im Grundbuch. Absatz 2 regelt die Bindung an die Erklärung vor der Löschung, unter anderem bei Überlassung einer grundbuchordnungsgemäßen Löschungsbewilligung. Das erklärt den praktischen Unterschied: Die Bewilligung ist eine wichtige Unterlage, aber nicht selbst der fertige Löschungsvermerk.
| Baustein | Wofür er benötigt wird |
|---|---|
| Abschlussabrechnung | Tatsächliche Erledigung der gesicherten Ansprüche anhand von Zahlungen und Sicherungszweck klären. |
| Löschungsbewilligung des Berechtigten | Die Bewilligung des durch die Eintragung betroffenen Rechts nach § 19 GBO. |
| Zustimmung des Eigentümers | Eigenständige Voraussetzung der gewöhnlichen Löschung nach § 27 GBO. |
| Antrag beim Grundbuchamt | Das Eintragungsverfahren nach § 13 GBO anstoßen; Eingang ist noch kein Vollzug. |
| Vollzogene Löschung | Bestätigten Grundbuchstand des konkret bezeichneten Rechts abgleichen. |
§ 13 GBO sieht grundsätzlich einen Antrag vor und regelt Antragsberechtigung sowie Eingang. § 19 GBO knüpft die Eintragung an die Bewilligung desjenigen, dessen Recht betroffen ist. Nach § 27 GBO braucht die Löschung einer Grundschuld die Zustimmung des Grundstückseigentümers; die Norm nennt eine Ausnahme bei nachgewiesener Unrichtigkeit zur Grundbuchberichtigung. Die bloße Tilgung wird hier nicht ungeprüft als solcher Berichtigungsfall behandelt.
Bezeichnen Sie Grundbuchbezirk, Blatt, Abteilung und laufende Nummer genau. Bei mehreren Eigentümern oder mehreren eingetragenen Rechten muss der erforderliche Kreis der Erklärenden geklärt werden. Die Löschung einer bestimmten Grundschuld bestätigt nicht automatisch, dass andere Grundschulden, Wohnungsrechte oder sonstige Belastungen ebenfalls erledigt sind.
Öffentliche Form und einen Grundschuldbrief rechtzeitig klären
§ 29 GBO verlangt für die Bewilligung und sonstige erforderliche Erklärungen grundsätzlich öffentliche oder öffentlich beglaubigte Urkunden. Die Vorschrift enthält eigene Regeln für Behörden und bestimmte beglaubigte Wiedergaben elektronischer Dokumente. Eine einfache selbst erstellte Kopie oder ein beliebiger Scan ist deshalb kein sicherer Ersatz für die erforderliche Nachweisform. Lassen Sie das passende Verfahren und die Unterlagen durch das zuständige Grundbuchamt beziehungsweise Notariat zuordnen.
Bei einem Briefrecht kommt der Brief hinzu: § 41 GBO regelt dessen Vorlage für Hypotheken und besondere Ausnahmen beziehungsweise Ersatzkonstellationen. § 42 GBO erklärt diese Vorschriften für Grundschuld und Rentenschuld entsprechend anwendbar und enthält eine weitere Sonderregel. Ein fehlender Brief wird nicht allein durch die Aussage „der Kredit ist bezahlt“ ersetzt. Klären Sie einen Verlust oder widersprüchliche Angaben vor einem geplanten Vollzug; dieser Beitrag führt kein Ersatz- oder Ausschließungsverfahren durch.
Die amtliche Unterlagenübersicht für Bayern im Bundesportal nennt für die gewöhnliche Löschung Antrag, öffentlich beglaubigte Eigentümerzustimmung, formgerechte Gläubigerbewilligung und bei Briefrechten den Originalbrief. Sie berücksichtigt eine Siegel-Ausnahme bei Sparkassen und Landesbanken. Das ist eine praktische amtliche Übersicht für Bayern, keine Zusage über Ihren konkreten Vorgang; besondere Anforderungen klären Sie mit der zuständigen Stelle.
Sichern Sie Bewilligung und gegebenenfalls Brief so, dass sie für die Abwicklung auffindbar bleiben. Klären Sie vor einer weiteren Verwendung der Sicherheit ausdrücklich, welche Variante rechtlich und vertraglich möglich ist. Weder eine erhaltene Bewilligung noch eine weiterhin sichtbare Eintragung ist eine automatische Zusage für einen späteren neuen Kredit. Eine pauschale Empfehlung, jede Grundschuld immer stehen zu lassen oder immer sofort zu löschen, wird hier nicht gegeben.
Modell: null Kreditrest bei noch sichtbaren 150.000 Euro Grundschuld
Geschlossenes eigenes Modell, kein echter Grundbuch- oder Bankvorgang: Ein volljähriger Alleineigentümer hat eine Grundschuld mit 150.000 Euro Nennbetrag zur Sicherung eines bestimmten eigenen Hauskredits bestellt. Sicherungszweck und Rückgewähr sind geklärt; andere gesicherte Forderungen, Rechte am Rückgewähranspruch oder Vollzugshindernisse sind ausgeschlossen. Die vollständige tatsächlich geschuldete Abschlussforderung einschließlich aller Darlehenspositionen beträgt am 30. September 2026 genau 12.000 Euro. Sie wird an diesem Tag tatsächlich an den berechtigten Gläubiger gezahlt und vollständig angerechnet. Die Bank bestätigt den Nullsaldo.
| Stand im Modell | Kreditforderung | Grundbuchfrage |
|---|---|---|
| Nach richtig bewirkter vollständiger Zahlung am 30. September | 12.000 − 12.000 = 0 Euro | Der Eintrag über 150.000 Euro ist noch vorhanden. |
| Bewilligung am 5. Oktober vorhanden | Weiterhin 0 Euro | Unterlage liegt vor; eine vollzogene Löschung ist noch nicht bestätigt. |
| Ordnungsgemäßer Antrag und alle nötigen Erklärungen liegen vor | Weiterhin 0 Euro | Das Verfahren ist angestoßen; Eingang allein ist noch keine Löschung. |
| Löschung dieses Rechts am 26. Oktober bestätigt | Weiterhin 0 Euro | Das konkret bezeichnete Recht ist im Grundbuch gelöscht. |
§ 46 GBO Absatz 1 beschreibt die Löschung durch Eintragung eines Löschungsvermerks. Verlassen Sie sich beim Abschluss deshalb auf den bestätigten Vollzug zu genau diesem Recht, nicht allein auf eine Versandbestätigung oder den Empfang der Bewilligung. Ein historischer Text im Grundbuch ist im Zusammenhang mit den zugehörigen Vermerken zu lesen.
Die 150.000 Euro sind in diesem Modell weder eine nach der Darlehenstilgung zusätzlich zu zahlende Kreditrestschuld noch ein an den Eigentümer auszuzahlendes Guthaben. Die Bankzahlung von 12.000 Euro und die Eintragungslöschung sind verschiedene Vorgänge. Das Modell setzt den richtigen vollständigen Ausgleich ausdrücklich voraus und behandelt keine weitere Inanspruchnahme aus einem streitigen Sicherungsrecht.
Ist die Darlehensbeendigung selbst noch offen, hilft der Prüfplan zur Zehnjahreskündigung und rechtzeitigen Rückzahlung. Eine richtige Kündigung und eine später notwendige Grundbuchabwicklung dürfen zeitlich nicht mit einer bereits bewirkten Tilgung gleichgesetzt werden.
Abwicklungskosten und verbleibende Raten ohne Doppelzählung planen
Notariat und Grundbuchverfahren sind im konkreten Vorgang auf die dort anfallenden Kosten zu prüfen. Fragen Sie vor dem Auftrag nach den zutreffenden Positionen und lesen Sie die späteren Kostenrechnungen. Dieser Beitrag berechnet keine gesetzliche Gebühr und nennt keinen Prozentpreis für eine Grundschuld mit 150.000 Euro. Auch eine selbst gewählte Modellzahl ist kein Kostenvoranschlag.
Nur für die folgende eigene Liquiditätsrechnung seien im Oktober insgesamt 300 Euro bereits als berechtigt und vollständig geklärte Abwicklungskosten tatsächlich bezahlt. Der Betrag ist frei gewählt, ohne eine Gebührenhöhe für das Grundschuldmodell abzuleiten. Es gibt keine weiteren Oktober-Abwicklungszahlungen. Die 12.000 Euro Kreditabschlusszahlung erfolgten bereits im September und werden nicht erneut als Oktoberausgabe angesetzt.
Der getrennte eigene Oktoberhaushalt enthält 3.500 Euro tatsächliche Nettoeinnahmen, 1.900 Euro vollständige gewöhnliche Ausgaben einschließlich laufender eigener Wohnkosten und 250 Euro gesamte andere eigene Kreditraten. Die frühere Hauskreditrate von 900 Euro ist nach der im Modell schon am 30. September vollständig abgeschlossenen Tilgung tatsächlich beendet; keine Anschlussfinanzierung oder weitere Rate ersetzt sie. Der Übergangsmonat September wird hier nicht nachgerechnet. Die gewünschte monatliche Reserve ist 300 Euro.
Ohne die einmaligen Abwicklungskosten bleiben 3.500 − 1.900 − 250 = 1.350 Euro vor und 1.050 Euro nach Reserve. Im Oktober werden die tatsächlich gezahlten 300 Euro einmal zu den Kosten addiert: 1.900 + 300 = 2.200 Euro. Im Haushaltscheck verwenden Sie daher 3.500 Euro Einkommen, 2.200 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Es verbleiben 1.050 Euro vor und 750 Euro nach Reserve.
Die beendete 900-Euro-Rate wird nicht bis zur Grundbuchlöschung fiktiv weiter als Darlehensrate geplant. Umgekehrt verschwinden die anderen 250 Euro Raten nicht durch die Löschung. Weder der Grundschuldnennbetrag von 150.000 Euro noch die frühere 12.000-Euro-Tilgung wird zum laufenden Einkommen. Die 300 Euro Abwicklungskosten sind eine Einmalzahlung und keine neue dauerhafte Kreditrate; in Folgemonaten wird diese Einmalposition entfernt.
Die monatliche Reserve bleibt von der gesonderten Finanzierung früherer Einmalzahlungen zu unterscheiden. Die zeitgerechte Verfügbarkeit aller Modellzahlungen ist ausdrücklich vorausgesetzt; die Monatsrechnung beweist nicht jede frühere Kontodeckung. Der Rechner prüft weder Gebührenrecht, Grundbuchstand noch Sicherungsvereinbarung oder Kreditzusage.
Bankabschluss und Grundbuchabschluss getrennt dokumentieren
- Richtigen Darlehensgläubiger, vollständige Abschlussforderung und tatsächlich verbuchte Zahlung geklärt?
- Sicherungsvereinbarung und etwaige weitere gesicherte Ansprüche abgeglichen?
- Grundbuchblatt, Abteilung und laufende Nummer des betroffenen Rechts eindeutig bezeichnet?
- Richtige Löschungsbewilligung und erforderliche Eigentümerzustimmung vorhanden?
- Öffentliche Nachweisform und gegebenenfalls Originalbrief oder nötiges Ersatzverfahren geklärt?
- Antrag und Zugang bei der zuständigen Stelle dokumentiert?
- Bestätigten Löschungsvermerk für das konkrete Recht statt nur eine Versandbestätigung geprüft?
- Einmalige Abwicklungskosten und tatsächlich verbleibende Kreditraten vollständig budgetiert?
Eine sachliche Anfrage an die Bank kann lauten: „Zu Darlehen [Nummer] und Grundschuld [Grundbuch, Abteilung, Nummer] bitte ich um Schlussabrechnung und Bestätigung der tatsächlich angerechneten Abschlusszahlung. Bitte teilen Sie mit, welche Ansprüche nach der Sicherungsvereinbarung gegebenenfalls noch gesichert sind und welche Erklärungen beziehungsweise Originalunterlagen für die vereinbarte Rückgewähr und eine von mir beabsichtigte Löschung vorliegen oder noch benötigt werden.“ Das ist eine Anfrage zur konkreten Abwicklung, keine Vollmacht zur beliebigen Löschung anderer Rechte.
Bewahren Sie die Bankbestätigung, Bewilligung, Eigentümererklärung, Einreichungsnachweise, Kostenrechnungen und Vollzugsmitteilung zusammen auf. Bei widersprüchlichen Berechtigten, fehlendem Brief, gescheiterter Freigabe oder einer Verwertungsankündigung lassen Sie die Originalunterlagen individuell prüfen. Eine allgemeine Internetanleitung ersetzt diese Zuordnung nicht.
Bei einer abgetretenen Lebensversicherung läuft die Rückgewähr über andere Rechte und Unterlagen. Der Leitfaden zu Lebensversicherung als Kreditsicherheit trennt Freigabe und Versicherungsfortführung. Eine dortige Rückabtretung ist keine Grundbuchlöschung. Den aktuellen Monat nach geklärten Zahlungen können Sie im Haushaltscheck für Kreditbelastung separat abgleichen.
Häufige Fragen
Wird eine Grundschuld automatisch gelöscht, wenn der Kredit bezahlt ist?
Nein. Darlehensforderung und Grundschuld sind verschiedene Rechte. § 1192 Absatz 1 BGB knüpft die Grundschuld nicht an das Bestehen einer Forderung; die Aufhebung erfordert grundsätzlich Erklärung und Grundbuchlöschung. Stimmen Sie Sicherungsabrede, Unterlagen und Verfahren ab.
Ist die Löschungsbewilligung schon die Grundbuchlöschung?
Nein. Die Bewilligung ist eine erforderliche Unterlage im normalen Löschungsweg. Eigentümerzustimmung, Nachweisform, Antrag und gegebenenfalls Brief sind zusätzlich zu prüfen. Den Abschluss zeigt der bestätigte Vollzug für das konkrete Recht.
Brauche ich bei einer Briefgrundschuld den Originalbrief?
Die Vorlage ist grundsätzlich zu klären; §§ 41 und 42 GBO regeln Briefvorlage und besondere Ausnahmen. Die amtliche Übersicht im Bundesportal nennt bei Briefrechten den Originalbrief. Bei Verlust ist eine einfache Kopie nicht ungeprüft als Ersatz zu behandeln.
Muss jede Bankbewilligung immer dieselbe notarielle Unterschrift tragen?
Die erforderliche öffentliche Nachweisform und einschlägige Ausnahmen müssen passen. § 29 GBO enthält besondere Regeln; die amtliche Übersicht für Bayern im Bundesportal nennt bei Sparkassen und Landesbanken eine Siegel-Ausnahme. Lassen Sie die konkrete Unterlage zuordnen.
Sind die noch eingetragenen 150.000 Euro im Modell meine heutige Kreditrestschuld?
Nein. Die ausdrücklich vollständig geschuldete Abschlussforderung von 12.000 Euro wurde im Modell wirklich bezahlt und angerechnet. Danach ist die Kreditforderung null, obwohl der Grundschuldeintrag bis zum späteren Vollzug noch besteht. Aus dem Nennbetrag entsteht auch keine Auszahlung an den Eigentümer.
Sind 300 Euro die gesetzliche Löschungsgebühr?
Nein. Das ist ausschließlich eine frei gewählte, als vollständig geklärt und tatsächlich bezahlt vorausgesetzte Liquiditätszahl. Der Beitrag berechnet keine Gebühr für 150.000 Euro Grundschuld. Die konkreten Kosten sind gesondert vor Auftrag und anhand der Rechnungen zu prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 31.10.2026.
- § 1191 BGB – Gesetzlicher Inhalt der Grundschuld
- § 1192 BGB – Forderungsunabhängigkeit und Sicherungsvertrag
- § 875 BGB – Aufgabeerklärung und Grundbuchlöschung
- § 488 BGB – Vollständige Darlehenspflichten
- § 362 BGB – Tatsächliche Erfüllung
- § 13 GBO – Antrag, Berechtigung und Eingang
- § 19 GBO – Bewilligung des Betroffenen
- § 27 GBO – Eigentümerzustimmung und Berichtigungsausnahme
- § 29 GBO – Öffentliche Nachweisform und Sonderregeln
- § 41 GBO – Briefvorlage und gesetzliche Sonderfälle
- § 42 GBO – Briefvorschriften für Grundschuld
- § 46 GBO – Löschungsvermerk und Blattübertragung
- Bundesportal, Herausgeber Bayern – Löschung eines Grundpfandrechts