Baufinanzierung nach zehn Jahren kündigen: Empfang und Frist prüfen
Zehnjahreskündigung beim Baukredit: Vollauszahlung, spätere neue Vereinbarung, sechsmonatige Frist und rechtzeitige Rückzahlung prüfen. Mit Zeit- und Finanzierungsmodell.
In diesem Artikel
Kurzantwort
Bei gebundenem Sollzins ermöglicht § 489 Absatz 1 Nummer 2 BGB nach zehn Jahren seit vollständigem Empfang eine vollständige oder teilweise Kündigung mit sechs Monaten Frist. Eine spätere neue Vereinbarung über Rückzahlungszeit oder Sollzinssatz kann den maßgeblichen Start ersetzen. Prüfen Sie Zugang, Umfang und die rechtzeitige Rückzahlung zusammen: Wird der geschuldete Betrag nicht binnen zwei Wochen nach Wirksamwerden zurückgezahlt, gilt die Kündigung nach Absatz 3 als nicht erfolgt. Die Unterschrift allein und ein erwarteter Anschlusskredit beweisen diese Voraussetzungen nicht.
Welche Kündigung ist bei Ihrem gebundenen Sollzins gemeint?
Dieser Leitfaden behandelt eine gewöhnliche private Baufinanzierung bei einer Bank unter deutschem Recht mit noch laufender, langfristiger Sollzinsbindung. Es geht um die ordentliche Kündigung durch den Darlehensnehmer nach § 489 Absatz 1 Nummer 2 BGB, nicht um die Kündigung durch die Bank. Ein variables Darlehen, das reguläre Ende der Zinsbindung, Förderbedingungen und besondere Vertrags- oder Übergangsfälle sind getrennt zu prüfen. Der Beitrag bestätigt kein aktuelles Anschlusskreditangebot und keine geprüfte individuelle Bankabrechnung.
Die Vorschrift ermöglicht bei gebundenem Sollzins eine vollständige oder teilweise Kündigung nach Ablauf von zehn Jahren seit vollständigem Empfang mit sechs Monaten Kündigungsfrist. Es ist kein allgemeiner Anspruch, sofort mit der zehnten Wiederkehr des Unterschriftsdatums auszusteigen. Absatz 4 verbietet grundsätzlich den vertraglichen Ausschluss oder die Erschwerung der Kündigungsrechte aus Absatz 1 und 2; die dort genannten Ausnahmen für bestimmte öffentliche Darlehensnehmer betreffen nicht den hier angenommenen privaten Kreditnehmer.
| Prüfweg | Was ihn unterscheidet |
|---|---|
| § 489 Absatz 1 Nummer 2 | Gebundener Sollzins, vollständiger Empfang oder maßgebliche neue Vereinbarung, zehn Jahre und sechs Monate Frist |
| § 489 Absatz 1 Nummer 1 | Ende der Sollzinsbindung vor Rückzahlungsende und keine neue Sollzinsvereinbarung; eigene Monatsfrist und weitere Bedingungen |
| § 489 Absatz 2 | Veränderlicher Zinssatz mit dreimonatiger Frist |
Ein Verkauf der Immobilie oder ein berechtigtes Interesse an einer anderen vorzeitigen Ablösung ist ein anderer Ausgangspunkt. § 490 Absatz 2 BGB und die besonderen Regeln für Verbraucherdarlehen in § 500 BGB müssen dafür nach ihrer jeweiligen Anwendbarkeit geprüft werden. § 502 BGB betrifft eine Vorfälligkeitsentschädigung bei vorzeitiger Rückzahlung unter seinen Voraussetzungen; seine Ein-Prozent- beziehungsweise Halbprozentgrenzen gelten für Allgemein-Verbraucherdarlehen und werden nicht pauschal auf Immobilienkredite übertragen.
Bei rechtzeitiger Rückzahlung nach wirksamer ordentlicher Kündigung gemäß § 489 ist die Ablösung nicht einfach eine entschädigungspflichtige Rückzahlung während unverändert fortbestehender Zinsbindung. Eine verlangte Vorfälligkeitsentschädigung sollte deshalb anhand des tatsächlich einschlägigen Beendigungswegs geprüft werden. Der Leitfaden zur Ablösung beim Immobilienverkauf behandelt den anderen Anlass; die hier erläuterte Zehnjahreskündigung setzt keinen Verkauf voraus. Die konkrete heutige Rechtslage ersetzt bei einem Altvertrag keine gesonderte Prüfung des anwendbaren Vertragsrechts.
Vollständigen Empfang und spätere Vereinbarungen belegen
Erstellen Sie eine Zeitlinie aus Vertrag, Auszahlungsmitteilungen und Nachträgen. Bei mehreren Auszahlungen ist nicht automatisch die erste Tranche der vollständige Empfang. Maßgeblich ist, wann das Darlehen im rechtlich zutreffenden Umfang vollständig empfangen wurde. Ein bloßes Datum des Vertrags oder ein heutiger Kontosaldo genügt dafür nicht.
§ 489 Absatz 1 Nummer 2 Satz 2 BGB enthält eine wichtige zweite Regel: Wird nach Empfang eine neue Vereinbarung über die Zeit der Rückzahlung oder den Sollzinssatz getroffen, tritt deren Zeitpunkt an die Stelle des Empfangszeitpunkts. Suchen Sie deshalb auch nach späteren Verlängerungen und Änderungsabreden. Ob ein bestimmter Nachtrag oder die Ausübung eines bereits vereinbarten Rechts darunter fällt, lässt sich nicht allein aus seiner Überschrift entscheiden. Nicht jede administrative Änderung ist eine solche neue Vereinbarung.
| Dokument | Prüffrage |
|---|---|
| Originalvertrag und Auszahlungsbelege | Welcher Betrag wurde wann vollständig empfangen? |
| Alle späteren Änderungsvereinbarungen | Wurde nach Empfang Rückzahlungszeit oder Sollzinssatz neu vereinbart? |
| Nachweis der Kündigung | Welche Darlehensnummer, welcher Umfang, welcher geprüfte Termin und welcher Zugang bei der Bank? |
| Ablöse- und Finanzierungsunterlagen | Welcher geschuldete Betrag ist wann aus tatsächlich bereitstehenden Mitteln zurückzuzahlen? |
Ein Forward-Angebot für die neue Bank ändert nicht allein deshalb den alten Vertrag. Eine bindende neue Vereinbarung mit der bisherigen Bank kann dagegen für die Zeitlinie relevant sein. Der Prüfplan zu Forward-Darlehen erklärt den gesonderten Vergleich einer künftigen Anschlussfinanzierung. Ein Vertrag zur Anschlussfinanzierung und die wirksame Beendigung des alten Darlehens müssen zeitlich zusammenpassen.
Zeitmodell: Die Unterschrift von 2015 ist nicht der Startpunkt
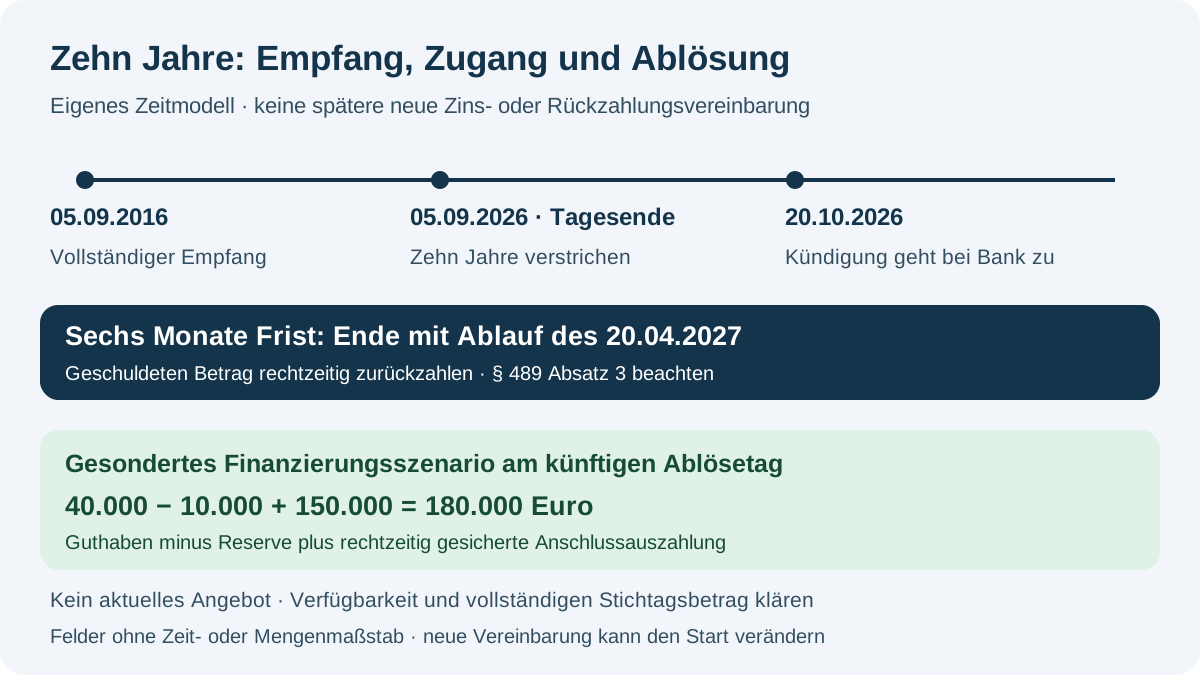
Eigene Modellannahmen, kein tatsächlicher Kundenfall: Der Vertrag wurde am 1. März 2015 unterzeichnet. Der rechtlich vollständige Empfang erfolgte erst am 5. September 2016. Die Sollzinsbindung läuft über das hier betrachtete Beendigungsdatum hinaus. Es gibt keine spätere neue Vereinbarung über Rückzahlungszeit oder Sollzinssatz und keine sonstige Besonderheit, welche die Anwendung des § 489 Absatz 1 Nummer 2 verändert. Diese rechtlichen Voraussetzungen werden ausdrücklich als geklärt vorausgesetzt.
Nach § 187 BGB wird bei einer durch ein Ereignis ausgelösten Frist grundsätzlich der Ereignistag nicht mitgerechnet. § 188 BGB regelt den Ablauf von Jahres- und Monatsfristen. Im Modell sind die zehn Jahre mit Ablauf des 5. September 2026 verstrichen. Für den folgenden Rechenschritt wird eine eindeutige Kündigung angenommen, die der Bank nachweisbar erst am 20. Oktober 2026 zugeht, also nach Ablauf dieser zehn Jahre. Die sechsmonatige Kündigungsfrist endet dann mit Ablauf des 20. April 2027. Das ist bewusst nicht die Berechnung des frühestmöglichen Kündigungstages.
§ 130 BGB knüpft eine Erklärung gegenüber Abwesenden an den Zugang. Für dieses Modell zählt daher der 20. Oktober als bestätigter Zugang, nicht das Datum, an dem die Nachricht geschrieben oder abgeschickt wurde. Laufende vertragliche Zahlungen sind bis zur zutreffenden Ablösung weiter einzuplanen; die Erklärung allein lässt die Restschuld nicht verschwinden.
| Datum im Modell | Bedeutung |
|---|---|
| 1. März 2015 | Unterschrift, hier nicht Start der Zehnjahresfrist |
| 5. September 2016 | Vollständiger Empfang als maßgebliches Ereignis |
| Ablauf 5. September 2026 | Zehn Jahre seit Empfang sind verstrichen |
| 20. Oktober 2026 | Nachgewiesener Kündigungszugang bei der Bank |
| Ablauf 20. April 2027 | Ende der sechsmonatigen Kündigungsfrist im gesetzten Fall |
Andere Modellvariante: Wäre nach Empfang am 15. Juni 2020 wirksam eine neue Vereinbarung über den Sollzinssatz getroffen worden, träte dieser Zeitpunkt an die Stelle des Empfangs. Die zehn Jahre wären dann erst im Juni 2030 erreicht. Der bloße Verweis auf die Auszahlung von 2016 würde in dieser Variante den Zehnjahresweg im Oktober 2026 nicht eröffnen. Andere tatsächlich bestehende Beendigungsrechte wären gesondert zu prüfen; die beiden Varianten werden nicht gleichzeitig angewendet.
Die Kündigung funktioniert nur zusammen mit der Rückzahlung
§ 489 Absatz 3 BGB bestimmt, dass die Kündigung als nicht erfolgt gilt, wenn der Darlehensnehmer den geschuldeten Betrag nicht binnen zwei Wochen nach Wirksamwerden zurückzahlt. Diese Regel ist kein zusätzlicher frei wählbarer Kreditrahmen und kein Ersatz für eine rechtzeitig gesicherte Ablösung. Lassen Sie sich den richtigen Beendigungs- und Rückzahlungstermin, die stichtagsbezogene Aufstellung sowie den Zahlungsweg bestätigen und planen Sie nicht erst für den letzten Tag.
Nach § 488 BGB sind geschuldete Zinsen und die Kapitalrückzahlung bei Fälligkeit zu leisten; § 362 BGB knüpft die Erfüllung an die tatsächlich bewirkte geschuldete Leistung. Ein Finanzierungsantrag, ein unverbindliches Angebot oder ein Überweisungsentwurf ist keine bestätigte Rückzahlung. Der heutige Kapitalsaldo muss nicht der am künftigen Ablösetag geschuldeten Summe entsprechen. Bis dahin geleistete Raten, deren Kapital- und Zinsanteile sowie andere rechtlich zutreffende Positionen sind stichtagsbezogen abzugleichen.
Eigenes Finanzierungsszenario für den künftigen Ablösetag: Die dann insgesamt geschuldete und für genau diesen Stichtag rechtlich geklärte Ablösesumme werde mit 180.000 Euro angenommen. Das Modell schließt weitere offene Zinsen, Kosten, Rückstände und spätere Änderungen außerhalb dieser bereits vollständigen Summe aus. Dieser Betrag ist keine tatsächlich heute eingeholte Bankbestätigung und keine Berechnung aus einer erfundenen Zinskurve.
| Geplante Mittel unter ausdrücklichen Annahmen | Betrag |
|---|---|
| Für den Ablösetag als frei und sofort verfügbar unterstelltes eigenes Guthaben | 40.000 Euro |
| Davon bewusst erhaltene eigene Bestandsreserve | 10.000 Euro |
| Tatsächlich für die Ablösung einsetzbarer Eigenanteil | 40.000 − 10.000 = 30.000 Euro |
| Im Szenario verbindlich gesicherte und rechtzeitig verfügbare Anschlussauszahlung | 150.000 Euro |
| Vollständige Deckung unter diesen Annahmen | 30.000 + 150.000 = 180.000 Euro |
Die angenommenen 150.000 Euro sind kein bestätigtes aktuelles Marktangebot. Das Szenario setzt ausdrücklich voraus, dass Auszahlungsvoraussetzungen, Sicherheiten und Mittelbereitstellung für den maßgeblichen Tag tatsächlich erfüllt sind. Fehlt diese Absicherung oder steht das Guthaben erst später bereit, beweist die Addition keine rechtzeitige Ablösung. Die 10.000 Euro Bestandsreserve werden weder ein zweites Mal als Tilgungsmittel noch als laufendes Einkommen gezählt.
Alte Rate durch die neue Rate ersetzen und weitere Kredite weiterzählen
Gesondertes eigenes Monatsmodell: Im Oktober 2026 stehen tatsächlich 3.600 Euro verlässliche Nettoeinnahmen zur Verfügung. Vollständige gewöhnliche Kosten ohne Kreditraten betragen 1.800 Euro, einschließlich aller hier angesetzten laufenden Wohnkosten. Die bisherige Baufinanzierungsrate beträgt 900 Euro; sämtliche anderen eigenen Kreditraten betragen zusammen 200 Euro. Die gewünschte monatliche Reserve ist 300 Euro.
Bis zur Ablösung enthält der Ratenblock 900 + 200 = 1.100 Euro. Es bleiben 3.600 − 1.800 − 1.100 = 700 Euro vor Reserve und 400 Euro danach. Die im Finanzierungsszenario angenommenen 30.000 Euro Eigenmittel sind ein Geldbestand für eine einmalige Ablösung, keine zusätzliche gewöhnliche Monatseinnahme.
Für den ersten vollständigen Monat nach tatsächlich abgeschlossener Ablösung wird als reine Planungsannahme eine neue monatliche Anschlussrate von 1.000 Euro verwendet. Das ist keine Kondition eines tatsächlichen Angebots. Verlässliche Einnahmen und übrige Kosten werden nur für diesen Vergleich unverändert fortgeschrieben. Die alte Rate von 900 Euro entfällt im Szenario erst nach richtiger Ablösung; die andere Kreditrate von 200 Euro bleibt.
Im Haushaltscheck für Kreditbelastung verwenden Sie für diesen späteren vollständigen Monat 3.600 Euro Einkommen, 1.800 Euro Fixkosten, 200 Euro bestehende Kreditraten, 1.000 Euro neue Rate und 300 Euro Reserve. So bleiben 3.600 − 1.800 − 200 − 1.000 = 600 Euro vor Reserve und 300 Euro danach. Die alte abgelöste 900-Euro-Rate zusätzlich im Feld bestehende Raten stehen zu lassen, würde sie in diesem Vergleich doppelt weiterplanen.
Der Übergangsmonat mit stichtagsabhängigen alten und neuen Zinsen oder Zahlungen ist hier ausdrücklich nicht berechnet. Die 10.000 Euro erhaltene Bestandsreserve und die 300 Euro monatliche Reserve sind verschiedene Größen. Weder die Anschlussauszahlung von 150.000 Euro noch die Ablösesumme von 180.000 Euro sind zusätzliche monatliche Einnahmen. Ein positiver Haushaltsrest bestätigt keine Kreditzusage und keine Erfüllung von Auszahlungsvoraussetzungen.
Vor einer bindenden Erklärung diese Angaben zusammenführen
- Gebundenen Sollzins und einschlägigen Kündigungsweg statt allgemeinem Schlagwort „Sonderkündigung“ geklärt?
- Vollständigen Empfang mit Auszahlungsunterlagen belegt und alle späteren Vereinbarungen über Rückzahlungszeit oder Sollzinssatz geprüft?
- Zehnjahresablauf, eindeutigen Kündigungsumfang, Zugang und sechsmonatige Frist dokumentiert?
- Stichtagsbezogene vollständige Schuld von heutigem Kapitalsaldo und künftigen Planraten getrennt?
- Rückzahlung und gesetzliche Folge aus § 489 Absatz 3 rechtzeitig eingeplant?
- Eigene verfügbare Mittel, erhaltene Reserve und tatsächlich gesicherte Anschlussauszahlung abgeglichen?
- Alte Rate erst nach vollzogener Ablösung aus dem späteren Monatsplan genommen und andere eigene Raten beibehalten?
- Übergangsmonat, Zahlungsweg und gegebenenfalls notwendige Sicherheitenfreigaben konkret geklärt?
Eine vorbereitende Anfrage über den bekannten Bankkontakt kann lauten: „Zum Darlehen [Nummer] bitte ich um Bestätigung des vollständigen Empfangsdatums und um eine Übersicht späterer Vereinbarungen über Rückzahlungszeit oder Sollzinssatz. Ich prüfe eine ordentliche Kündigung nach § 489 Absatz 1 Nummer 2 BGB. Bitte erläutern Sie den aus Ihrer Sicht maßgeblichen Zeitpunkt und die erforderliche stichtagsbezogene Ablöseaufstellung einschließlich Zahlungsweg und Voraussetzungen zur Abwicklung der Sicherheiten.“ Diese Anfrage ist noch keine Kündigung. Eine spätere Erklärung muss den tatsächlich gewollten Umfang und den geprüften Termin eindeutig erkennen lassen.
Bei widersprüchlichen Daten oder strittiger Einordnung eines Nachtrags sollten Vertrag und Unterlagen vor der Erklärung individuell geprüft werden. Eine Bankbestätigung erleichtert den Nachweis; sie ersetzt nicht die richtige gesetzliche Einordnung. Die Hoffnung auf niedrigere Zinsen ist keine Berechtigung, laufende Zahlungen einzustellen.
Häufige Fragen
Beginnen die zehn Jahre mit meiner Unterschrift?
Für § 489 Absatz 1 Nummer 2 BGB kommt es grundsätzlich auf den vollständigen Empfang des Darlehens an. Eine nach Empfang getroffene neue Vereinbarung über Rückzahlungszeit oder Sollzinssatz kann stattdessen maßgeblich sein. Erste Teilzahlung, Unterschrift und vollständiger Empfang dürfen nicht gleichgesetzt werden.
Welche spätere Vereinbarung kann den maßgeblichen Zeitpunkt ändern?
Die Vorschrift nennt eine neue Vereinbarung nach Empfang über die Zeit der Rückzahlung oder den Sollzinssatz. Ob ein konkreter Nachtrag darunter fällt, muss anhand seines Inhalts geprüft werden. Nicht jede administrative Änderung und nicht allein die Bezeichnung eines Dokuments beantwortet diese Frage.
Wann endet die Frist im beschriebenen Zeitmodell?
Der vollständige Empfang ist am 5. September 2016, ohne spätere maßgebliche neue Vereinbarung. Die zehn Jahre sind mit Ablauf des 5. September 2026 verstrichen. Geht die angenommene Kündigung erst am 20. Oktober 2026 zu, endet ihre sechsmonatige Frist mit Ablauf des 20. April 2027. Der frühestmögliche Kündigungstag wird damit nicht berechnet.
Was passiert, wenn ich nach der Kündigung nicht zurückzahle?
§ 489 Absatz 3 bestimmt, dass die Kündigung als nicht erfolgt gilt, wenn der geschuldete Betrag nicht binnen zwei Wochen nach Wirksamwerden zurückgezahlt wird. Klären Sie die vollständige Schuld und sichern Sie die rechtzeitigen Mittel vorher. Ein bloßer Finanzierungsantrag oder Überweisungsentwurf ist noch keine Rückzahlung.
Sind die 150.000 Euro Anschlussfinanzierung ein geprüftes aktuelles Angebot?
Nein. Sie sind eine reine Annahme für das künftige Finanzierungsszenario. Nur unter ausdrücklich unterstellter verbindlicher Zusage, erfüllten Auszahlungsvoraussetzungen und rechtzeitiger Verfügbarkeit ergeben 150.000 Euro plus 30.000 Euro einsetzbare Eigenmittel die angenommene Ablösesumme von 180.000 Euro.
Welche Raten gehören nach der Ablösung in den Haushaltscheck?
Im ersten vollständigen späteren Modellmonat 200 Euro andere bestehende Raten und 1.000 Euro angenommene neue Rate bei 3.600 Euro Einkommen, 1.800 Euro Fixkosten und 300 Euro Monatsreserve. Die alte 900-Euro-Rate ist erst nach tatsächlicher Ablösung ersetzt. Es bleiben 600 Euro vor und 300 Euro nach Reserve; der Übergangsmonat ist gesondert zu berechnen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 30.10.2026.
- § 489 BGB – Zehnjahreskündigung, neue Vereinbarung und Rückzahlung
- § 488 BGB – Zinsen und Rückzahlung bei Fälligkeit
- § 187 BGB – Fristbeginn nach Ereignis
- § 188 BGB – Ablauf von Jahres- und Monatsfristen
- § 130 BGB – Zugang statt Versanddatum
- § 490 BGB – Andere außerordentliche Beendigungswege
- § 500 BGB – Vorzeitige Erfüllung bei Verbraucherdarlehen
- § 502 BGB – Entschädigung bei vorzeitiger Rückzahlung unterscheiden
- § 362 BGB – Tatsächlich bewirkte Rückzahlung