Lebensversicherung als Kreditsicherheit: Wert und Freigabe prüfen
Lebensversicherung für einen Kredit abgetreten? Rückkaufswert, Kündigungsauszahlung und Sicherungsrechte getrennt prüfen. Mit Beispiel zu Unterdeckung und Freigabe.
In diesem Artikel
Kurzantwort
Prüfen Sie Versicherung, Abtretung und Kredit zusammen: Welche Ansprüche sind übertragen, welche Schulden gesichert und wer darf eine Auszahlung verlangen? Beiträge und Todesfallleistung sind kein heute frei verfügbares Guthaben. Für eine Kündigungsrechnung brauchen Sie stichtagsbezogene vollständige Beträge und einen geklärten Zahlungsweg. Nach Erledigung der Sicherung sind Rückgewähr und Versichererstand abzugleichen; eine Freigabe allein kündigt die Police nicht.
Versicherung, Kredit und Sicherungsabrede zusammen lesen
Dieser Leitfaden betrifft eine eigene, ab 2008 abgeschlossene private kapitalbildende Lebensversicherung unter deutschem Recht, deren Ansprüche einen eigenen privaten Kredit sichern sollen oder bereits sichern. Betriebliche Altersversorgung, geförderte Altersvorsorge, ein reiner Todesfallschutz ohne die hier betrachtete Kapitalbildung, ältere Verträge sowie eine Versicherung für fremde Schulden benötigen eine eigene Prüfung. Der Beitrag entscheidet keine steuerlichen Folgen oder Rangfolge im Todesfall.
Bei einer Abtretung wird nach § 398 BGB eine Forderung durch Vertrag auf einen neuen Gläubiger übertragen. Hier ist die Forderung gegen den Versicherer betroffen; Ihre Kreditforderung wird dadurch nicht verkauft oder bezahlt. Prüfen Sie die tatsächlich übertragenen Ansprüche und Befugnisse: etwa Leistung bei Ablauf, Rückkaufswert, Überschüsse oder weitere ausdrücklich bezeichnete Rechte. Eine bloße Versicherungsnummer beantwortet den Umfang nicht.
| Unterlage | Was Sie zuordnen |
|---|---|
| Versicherungsschein und Versicherungsbedingungen | Vertragspartner, Beginn, Leistung, laufende Prämie, Verfügungs- und Anzeigeregeln |
| Abtretung und Sicherungsvereinbarung | Übertragene Rechte, Sicherungsnehmer, gesicherte Forderungen, Kündigungsbefugnisse und Rückgewähr |
| Kreditvertrag und aktuelle Abrechnung | Kreditnummer, Raten, Fälligkeit und tatsächlich offene Positionen |
| Anzeige und Bestätigung des Versicherers | Wer ist mit welchen Rechten erfasst, und welche Änderungen sind noch offen? |
Steht in den Unterlagen stattdessen „Verpfändung“, übertragen Sie die Regeln einer Abtretung nicht ungeprüft. Der Leitfaden zu verpfändetem Festgeld zeigt diese andere Sicherungsart. Prüfen Sie außerdem, ob Ihre Versicherung lediglich Sicherheit ist oder ob ihre spätere Leistung nach dem Finanzierungsplan einen Kredit ablösen soll. Das sind unterschiedliche Zahlungsplanungen.
Welche Rechte wurden abgetreten und was ist beim Versicherer erfasst?
§ 399 BGB nennt Grenzen der Abtretbarkeit, insbesondere einen vertraglichen Ausschluss und bestimmte Änderungen des Leistungsinhalts. Auch weitere Verfügungen oder Rechte Dritter können für Ihre Vertragslage relevant sein. Lassen Sie diese anhand der Originalunterlagen klären, statt jede Police als frei abtretbar anzusehen.
Ein konkretes, ausdrücklich unverbindliches Beispiel liefern die GDV-Musterbedingungen für die kapitalbildende Lebensversicherung, Stand 21.07.2025, § 9. Sie sehen für rechtlich mögliche Abtretungen eine Anzeige durch den bisherigen Berechtigten in Textform vor und verknüpfen damit die Wirksamkeit gegenüber dem Versicherer. Abweichende Bedingungen sind möglich; das Muster ist kein Nachweis für Ihren Vertrag. Vergleichen Sie Ihre eigene Klausel und lassen Sie Erfassung sowie erforderliche Erklärungen bestätigen.
Lesen Sie auch den Sicherungszweck: Ist nur ein bestimmter Kredit erfasst oder sollen weitere Ansprüche gesichert sein? Wer darf welche Rechte ausüben, wann ist eine Verwertung vorgesehen und was soll bei Rückzahlung geschehen? Eine umfassende Formulierung ist kein Beweis, dass jeder verlangte Umfang wirksam ist. Bei streitigen Klauseln, einer angekündigten Verwertung oder widersprüchlichen Erklärungen sollten Versicherung und Sicherungsabrede gemeinsam individuell geprüft werden.
Gezahlte Beiträge, Todesfallleistung und Kündigungsauszahlung sind verschiedene Werte
Bei Versicherungen mit Überschussbeteiligung verpflichtet § 155 VVG den Versicherer zur jährlichen Standmitteilung in Textform. Sie unterscheidet unter anderem Versicherungsfall, Fortführung, prämienfreie Fortführung und Auszahlungsbetrag bei Kündigung. Prüfen Sie den jeweiligen Stichtag und was tatsächlich garantiert ist. Eine mögliche künftige Entwicklung ist kein heutiger Kontostand.
Für die vom Gesetz erfassten Versicherungen regelt § 169 VVG den Rückkaufswert. Absatz 3 enthält die Berechnungsgrundlage, Absatz 4 besondere Regeln für fondsgebundene und weitere bezeichnete Versicherungen. Ein Abzug nach Absatz 5 muss vereinbart, beziffert und angemessen sein; ein Abzug für noch nicht getilgte Abschluss- und Vertriebskosten darf nicht vereinbart werden. Absatz 7 behandelt zusätzliche Überschussanteile. Weitere Voraussetzungen und Ausnahmen der Norm bleiben zu beachten.
Fragen Sie deshalb nach einer aktuellen stichtagsbezogenen Aufstellung: Rückkaufswert, garantierter Anteil, tatsächlich hinzukommende Überschüsse, angesetzte Abzüge und daraus folgender Auszahlungsbetrag. Lassen Sie zusätzlich bestehende Prämienrückstände und gegebenenfalls gesondert zu prüfende steuerliche Folgen klären. Addieren Sie bereits enthaltene Überschüsse nicht ein zweites Mal. Die Summe Ihrer gezahlten Beiträge und die Todesfallleistung sind kein Ersatz für diese Kündigungsabrechnung.
Vor einer Kündigung Folgen für Versicherung und Kreditsicherheit abstimmen
Nach § 168 Absatz 1 VVG kann bei laufenden Prämien zum Schluss der laufenden Versicherungsperiode gekündigt werden. Absatz 2 erfasst bestimmte Einmalprämienfälle; Absatz 3 nimmt bestimmte Altersvorsorgeverträge mit Verwertungsausschluss aus. Nach § 171 VVG kann für die Kündigung und das Verlangen auf prämienfreie Umwandlung Schrift- oder Textform vereinbart werden. Prüfen Sie diese Regeln zusammen mit der Abtretung: Wer darf in Ihrer konkreten Lage kündigen, ist eine Mitwirkung erforderlich und wohin würde ausgezahlt?
Eine Kündigung zur Auszahlung des Rückkaufswerts ist eine Beendigung der Versicherung und kann den bisherigen Schutz und die weitere Vorsorgeplanung verändern. Sie ist keine bloße Freigabe einer Sicherheit. Lassen Sie Leistungen und Zahlungsfolgen vor der Erklärung berechnen. Die vorhandene Versicherung allein ist keine bewirkte Kreditrückzahlung: Nach § 488 BGB bleiben geschuldete Zinsen und Rückzahlung bei Fälligkeit maßgeblich.
Eine Alternative kann die prämienfreie Umwandlung sein. § 165 VVG knüpft diese an die vereinbarte Mindestversicherungsleistung und enthält Berechnungsregeln. Wird die Mindestleistung nicht erreicht, sieht Absatz 1 stattdessen die dort bezeichnete Rückkaufswertzahlung vor. Prämienfreiheit ist daher weder automatisch unveränderter Schutz noch automatisch eine Barauszahlung. Klären Sie auch ihre Auswirkungen auf die Sicherungsvereinbarung. Stoppen Sie Prämien nicht einfach anstelle einer abgestimmten Änderung.
Für eine geplante Kreditablösung aus anderen Mitteln hilft der Leitfaden zum stichtagsbezogenen Ablösebetrag. Hier wird keine Vorfälligkeitsentschädigung berechnet. Eine bloße Restkapitalanzeige ist nicht zwingend der vollständige Betrag einer tatsächlichen Ablösung.
Beispiel: 12.600 Euro Kündigungsauszahlung decken 14.600 Euro Kreditabrechnung nicht
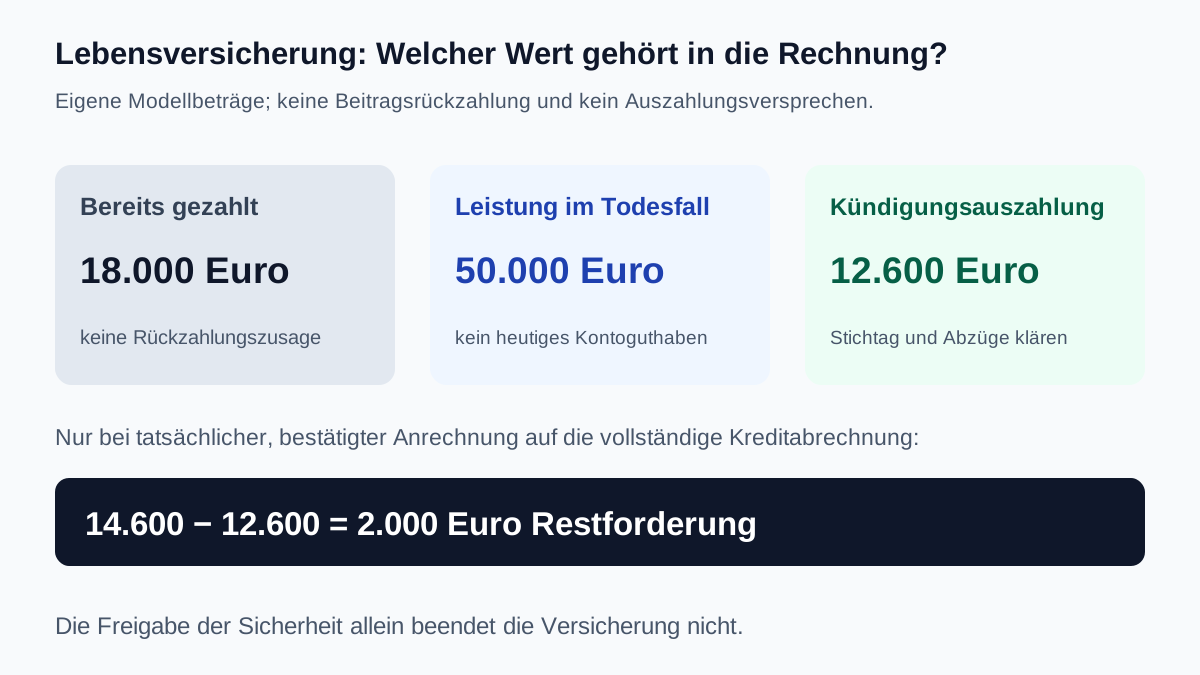
Eigene frei gewählte Zahlen, kein Angebot und keine Kündigungsempfehlung: Eine Police weist 18.000 Euro gezahlte Beiträge und eine für den Todesfall vereinbarte Leistung von 50.000 Euro aus. Der Versicherer nennt für einen bestimmten Kündigungstermin einen vollständigen Auszahlungsbetrag von 12.600 Euro. Dieser Betrag ist im Modell bereits nach allen angesetzten Versicherungspositionen bestimmt; weitere Abzüge, steuerliche Belastungen oder konkurrierende Rechte werden für die folgende reine Rechenprobe ausdrücklich ausgeschlossen.
Der Kreditgeber nennt zum passenden Termin eine vollständige tatsächlich geschuldete Abrechnung von 14.600 Euro. Nur für die Rechenprobe sei ferner geklärt, dass die Kündigung wirksam möglich ist, die 12.600 Euro tatsächlich an den berechtigten Kreditgläubiger fließen und vollständig auf genau diese Abrechnung angerechnet werden.
| Modellgröße | Bedeutung |
|---|---|
| 18.000 Euro gezahlte Beiträge | Kein heute frei abhebbares Guthaben und keine zugesagte Beitragsrückzahlung |
| 50.000 Euro Todesfallleistung | Keine heute fällige Kündigungsauszahlung |
| 12.600 Euro bestätigter Kündigungsauszahlungsbetrag | Nur unter den Modellannahmen tatsächlich zur Kreditabrechnung verwendet |
| 14.600 Euro vollständige Kreditabrechnung | Nach Anrechnung der 12.600 Euro bleiben 2.000 Euro offen |
14.600 − 12.600 = 2.000 Euro Restforderung. Die Versicherung deckt den Kredit in dieser Rechenprobe also nicht vollständig. Die 12.600 Euro dürfen nicht gleichzeitig als Kredittilgung und als frei verwendbare private Auszahlung gezählt werden. Aus der Subtraktion folgt auch kein neuer Ratenplan für die 2.000 Euro.
§ 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Eine Wertmitteilung, eine Kündigungsanfrage oder die bloße Abtretung ersetzt tatsächliche Zahlung und richtige Anrechnung nicht. Sind Zahlungsempfänger, Betrag oder Positionen anders, muss die Rechnung angepasst werden. Dieses Modell sagt nichts über die Höhe Ihres Rückkaufswerts, eine konkrete Steuer oder einen zulässigen Abzug aus.
Nach Rückzahlung die Sicherungsrechte klären, ohne automatisch die Police zu kündigen
Wenn Sie den Kredit anderweitig zurückzahlen, ist die Freigabe der Sicherheit von der Fortführung der Versicherung zu trennen. Fordern Sie eine Schlussabrechnung an und klären Sie, ob alle durch die Vereinbarung tatsächlich gesicherten Ansprüche erledigt sind. Ein Nullsaldo eines einzelnen Kredits beantwortet nicht ohne Prüfung jede weiter gefasste Sicherungsabrede.
Auch der BGH-Beschluss vom 21.11.2013, XII ZB 65/13, Abschnitt II.2, im amtlichen Abdruck der Deutschen Rentenversicherung unterscheidet zwischen dem Versicherungsanrecht und dem schuldrechtlichen Rückgewähranspruch aus der Sicherungsvereinbarung. Die Entscheidung betrifft einen Versorgungsausgleich; sie gibt keinen pauschalen Freigabetermin für jeden Kredit vor. Für die praktische Abwicklung müssen gerade die konkrete Sicherungsvereinbarung und die daraus folgenden Rechte zusammen betrachtet werden.
Lassen Sie sich erklären, wie die Rechte in Ihrem Vertrag zurückgelangen: etwa durch Rückabtretung oder aufgrund einer ausdrücklich vereinbarten auflösenden Bedingung. Für letztere beschreibt § 158 Absatz 2 BGB die Rechtsfolge des Bedingungseintritts. Unterstellen Sie eine solche Bedingung nicht ohne Vertragsprüfung. Klären Sie anschließend, welche Erklärungen der Versicherer benötigt, wer sie abgibt und wie deren Eingang und Verarbeitung bestätigt werden.
Kontrollieren Sie beim Versicherer den erfassten Berechtigungsstand, verbleibende Einschränkungen und gegebenenfalls die Rückgabe eines hinterlegten Versicherungsscheins. Eine bloße Bankmitteilung und der aktualisierte Vertragsstand beim Versicherer sind abzugleichen. Wenn die Versicherung fortgeführt wird, bleibt ihre eigene Beitrags- und Leistungsplanung gesondert bestehen; die Freigabe ist kein Antrag auf Auszahlung oder Beendigung der Police.
Eine sachliche Anfrage kann lauten: „Zu Kredit [Nummer] und Versicherung [Versicherer, Nummer] bitte ich um Schlussabrechnung und Benennung etwaiger noch gesicherter Ansprüche. Soweit die Sicherung erledigt ist, bitte ich um Abwicklung der Rückgewähr nach der Vereinbarung und Bestätigung der erforderlichen Mitteilung an den Versicherer. Den Versicherer bitte ich um Bestätigung des aktualisierten Berechtigungsstands. Eine Kündigung der Versicherung wird damit nicht erklärt.“ Verwenden Sie zutreffende Angaben und bekannte sichere Kontaktwege. Bei verweigerter Rückgewähr oder einer Verwertungsankündigung lassen Sie die Unterlagen zeitnah prüfen.
Prämie und Kreditrate im laufenden Budget einmal ansetzen
Eigenes Monatsmodell bei unveränderter Fortführung: 2.700 Euro Nettoeinkommen stehen 1.650 Euro Lebenshaltung und sonstigen Fixkosten, 90 Euro Versicherungsprämie, 80 Euro anderen bestehenden Raten und 260 Euro für den betrachteten laufenden Kredit gegenüber. Damit bleiben 2.700 − 1.650 − 90 − 80 − 260 = 620 Euro. Nach einer selbst gewählten Reserve von 300 Euro sind es 320 Euro.
Im bestehenden Haushaltscheck sind das 2.700 Euro Einkommen, 1.740 Euro Fixkosten einschließlich der 90 Euro Prämie, 340 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve. Die Prämie ist keine zweite Kreditrate und darf nicht nochmals von den angezeigten 320 Euro abgezogen werden. Die mögliche einmalige Kündigungsauszahlung ist kein monatliches Einkommen. Der Check berechnet weder Rückkaufswert noch Steuern, Sicherungsrechte oder einen geänderten Zahlungsplan.
- Eigene Versicherungs-, Abtretungs- und Kreditunterlagen eindeutig zugeordnet?
- Abgetretene Rechte, Sicherungszweck und erfasste Anzeige beim Versicherer geklärt?
- Beiträge, Todesfallleistung, garantierte Werte und Kündigungsauszahlung getrennt gelesen?
- Stichtage, vollständige Abzüge, tatsächlicher Zahlungsempfänger und Anrechnung abgestimmt?
- Bei einer möglichen Unterdeckung die verbleibende Forderung und deren Termine geklärt?
- Vor Kündigung oder Prämienfreistellung Schutz, Vertragsrechte und Zahlungsfolgen geprüft?
- Nach Rückzahlung Rückgewähr und aktualisierten Versichererstand nachgehalten?
- Laufende Prämie und Raten ohne doppelte Anrechnung budgetiert?
Ein verpfändetes Wertpapierdepot benötigt eine andere Prüfung als die hier behandelte Versicherungsabtretung. Der Ratgeber zur Unterdeckung bei einer Depotbesicherung trennt Marktwert, anrechenbare Sicherheit und Kreditforderung und vergleicht Tilgung aus freiem Guthaben mit einem Depotverkauf.
Häufige Fragen
Sind alle gezahlten Beiträge der aktuelle Rückkaufswert?
Nein. Die Beitragssumme und der nach gesetzlichen und vertraglichen Regeln ermittelte Rückkaufswert sind verschiedene Werte. Lassen Sie sich zum geplanten Termin den vollständigen Auszahlungsbetrag mit Überschüssen und angesetzten Abzügen erläutern.
Kann ich die Todesfallleistung heute zur Kredittilgung verwenden?
Eine für den Todesfall bezeichnete Leistung ist keine heute fällige Kündigungsauszahlung. Prüfen Sie den tatsächlich einschlägigen Leistungsfall, Stichtag, Berechtigten und Betrag; setzen Sie nicht die Todesfallsumme als Kontoguthaben an.
Ist die GDV-Anzeigeklausel automatisch Teil meiner Versicherung?
Nein. Die hier genutzten GDV-Bedingungen sind ausdrücklich unverbindliche Muster. Prüfen Sie die eigenen Bedingungen und lassen Sie vom Versicherer bestätigen, welche Rechte erfasst und welche Erklärungen erforderlich sind.
Ist ein Kredit mit 14.600 Euro Abrechnung durch 12.600 Euro Auszahlung erledigt?
Im ausdrücklich vorausgesetzten Modell tatsächlicher vollständiger Anrechnung bleiben 2.000 Euro offen. Die Auszahlung darf nicht zugleich als Kredittilgung und freie private Einnahme gezählt werden. Ein neuer Zahlungsplan folgt aus dieser Rechnung nicht.
Muss ich die Versicherung nach der Kreditrückzahlung kündigen?
Die Rückgewähr der Sicherheit und eine Kündigung der Police sind unterschiedliche Vorgänge. Klären Sie vollständige Erledigung der gesicherten Ansprüche, Rückabtretung oder vereinbarte andere Abwicklung und den aktualisierten Stand beim Versicherer. Eine Fortführung benötigt weiterhin ihre eigene Beitrags- und Leistungsplanung.
Bleibt der Schutz bei Prämienfreistellung immer unverändert?
Das ist nicht zugesagt. § 165 VVG enthält Mindestleistungs- und Berechnungsregeln; bei nicht erreichter Mindestleistung sieht die Norm die dort bezeichnete Rückkaufswertzahlung vor. Lassen Sie Auswirkungen auf Leistung und Kreditsicherheit vor der Änderung klären.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 398 BGB – Übertragung einer Forderung
- § 399 BGB – Grenzen der Abtretbarkeit
- § 488 BGB – Kreditpflichten und Fälligkeit
- § 362 BGB – Bewirkte Leistung und Erfüllung
- § 158 BGB – Wirkung einer vereinbarten auflösenden Bedingung
- § 155 VVG – Standmitteilung und getrennte Leistungswerte
- § 165 VVG – Voraussetzungen prämienfreier Umwandlung
- § 168 VVG – Kündigung und Ausnahmen
- § 169 VVG – Rückkaufswert, Abzüge und Überschussanteile
- § 171 VVG – Zwingender Schutz und vereinbarte Form
- GDV – unverbindliche Musterbedingungen kapitalbildende Lebensversicherung, Stand 21.07.2025, § 9 und § 12
- BGH, Beschluss vom 21.11.2013 – XII ZB 65/13, Abschnitt II.2; amtlicher Abdruck bei der DRV