Wertpapierdepot als Kreditsicherheit: Unterdeckung richtig rechnen
Bei Kursverlusten im verpfändeten Depot: Bewertung, Nachbesicherungsforderung und freie Reserve prüfen. Warum Tilgung und Depotverkauf den Abstand verschieden ändern.
In diesem Artikel
Kurzantwort
Vergleichen Sie den tatsächlich anrechenbaren Sicherheitenwert mit den gesicherten Kreditforderungen zum selben Stichtag. Prüfen Sie bei einer Nachbesicherungsforderung Klausel, Betrag und Frist über den bekannten Bankkontakt. Ein Verkauf aus dem besicherten Depot senkt zugleich die Schuld und den anrechenbaren Depotwert. Rechnen Sie deshalb Tilgung aus freiem Guthaben, zusätzliche Sicherheit und Depotverkauf getrennt; ein erwarteter Verkauf ist noch keine bestätigte Zahlung.
Depotwert, anrechenbare Sicherheit und Kredit sind drei Größen
Dieser Leitfaden betrifft ein eigenes Wertpapierdepot als vereinbarte Sicherheit für einen privaten Kredit unter deutschem Recht. Er bestätigt kein aktuelles Bankprodukt und empfiehlt weder einen Wertpapierkauf auf Kredit noch einen bestimmten Verkauf. Die konkrete Depot-, Kredit- und Sicherungsvereinbarung bleibt maßgeblich; Derivate-Margins, Immobilienkredite und Sicherheiten für fremde Schulden brauchen eine eigene Prüfung.
Ordnen Sie zuerst zu, welche Bestände oder Rechte tatsächlich erfasst sind, welche Forderungen gesichert werden und wie die Bewertung erfolgen soll. § 1273 BGB regelt das Pfandrecht an Rechten mit Verweisen und Ausnahmen; § 1274 BGB knüpft seine Bestellung an die Übertragungsvorschriften und die Übertragbarkeit. Welche Regeln bei der konkreten Verwahrungs- und Wertpapierform greifen, lässt sich nicht allein aus dem Wort „Depot“ ableiten. Der Beitrag ersetzt keine Prüfung der wirksamen Sicherheitenbestellung.
| Größe | Was Sie abgleichen |
|---|---|
| Marktwert | Welche Stückzahlen, Kurse, Währungen und Stichtage sind angesetzt? |
| Anrechenbarer Sicherheitenwert | Welche Bestände sind einbezogen, welcher Abschlag oder Prozentsatz ist nach der konkreten Vereinbarung wirksam maßgeblich? |
| Beanspruchte Kreditforderung | Welches Kapital sowie welche Zinsen, Kosten oder weiteren gesicherten Positionen stehen gegenüber? |
Ein Depotkurswert ist nicht derselbe Betrag wie sofort frei nutzbares Guthaben. Der Ratgeber zu verpfändetem Festgeld behandelt eine andere Sicherheit und die Trennung von gebundenen und freien Mitteln. Eine abgetretene Police ist wiederum gesondert zu beurteilen; dazu hilft der Leitfaden zur Lebensversicherung als Kreditsicherheit.
Bei einer Nachbesicherungsforderung Berechnung und Frist zuordnen
Verlangt die Bank zusätzliche Sicherheiten oder eine Rückführung, sichern Sie die vollständige Mitteilung mit Zugang und Frist. Erfragen Sie über den bekannten Bankkontakt: betroffene Positionen, Bewertungszeitpunkt, verwendete Quoten, zugrunde gelegte Kreditforderung, konkrete Vertragsklausel und Berechnung des verlangten Betrags. Fragen Sie außerdem, welche zulässige Maßnahme wann als erfüllt gilt. Eine Anfrage allein verschiebt die genannte Frist nicht verlässlich.
Eine rechnerische Unterdeckung ist noch keine abschließende Entscheidung über jede behauptete Rechtsfolge. § 490 Absatz 1 BGB setzt für das dort geregelte außerordentliche Kündigungsrecht eine wesentliche eingetretene oder drohende Verschlechterung und eine dadurch gefährdete Rückzahlung auch unter Verwertung der Sicherheit voraus. Nach Auszahlung spricht die Norm von einer Kündigung in der Regel ohne Frist. Daraus folgt kein automatisches Kündigungsrecht bei jedem beliebigen Kursrückgang.
Zusätzliche Verbraucherdarlehensregeln sind nach der konkreten Einordnung zu beachten. § 491 BGB enthält Voraussetzungen und Ausnahmen; allein eine Depotbesicherung beantwortet die Einordnung nicht. Für Allgemein-Verbraucherdarlehen begrenzt § 499 Absatz 1 BGB die Vereinbarung eines Kündigungsrechts bei bestimmter Laufzeit beziehungsweise einer Frist unter zwei Monaten. Diese Regel und die außerordentliche Kündigung dürfen nicht zu einer pauschalen Zusage „immer zwei Monate Zeit“ vermischt werden. Die konkrete Ausübung und eine angekündigte Verwertung müssen anhand der Unterlagen geprüft werden.
Beachten Sie Fristen auch bei einer beanstandeten Berechnung. Stimmen Sie Überweisungsweg, notwendige Mitwirkung und Buchungstermin ab. Ein eigener Verkaufsauftrag ist weder automatisch ausgeführt noch bereits als Kreditrückzahlung angerechnet. Bei streitigem Sicherungsumfang oder einer kurzfristigen Kündigungs- oder Verwertungsankündigung lassen Sie die Unterlagen zeitnah individuell prüfen.
Modell: Aus 1.000 Euro Puffer werden 1.000 Euro Unterdeckung
Alle folgenden Werte sind eigene Rechenannahmen, keine aktuellen Beleihungs- oder Bankkriterien. Nur für dieses Modell gilt eine wirksam vereinbarte, einheitliche Anrechnung von 50 Prozent des gesamten jeweils verbleibenden Depotmarktwerts. Die Quote bleibt unverändert; alle betrachteten Bestände sind einbezogen. Gegenüber stehen 9.000 Euro offenes Kreditkapital. Für diesen reinen Sicherheitenabgleich werden weitere Forderungen, Zinsen, Kosten, Steuern, Kursänderungen während der Maßnahmen und neue Abrufe ausdrücklich ausgeschlossen.
| Stand | Depotmarktwert | 50 Prozent anrechenbar | Kreditkapital | Rechnerischer Abstand |
|---|---|---|---|---|
| Vor dem angenommenen Kursverlust | 20.000 Euro | 10.000 Euro | 9.000 Euro | 1.000 Euro Puffer |
| Nach dem angenommenen Kursverlust | 16.000 Euro | 8.000 Euro | 9.000 Euro | 1.000 Euro Unterdeckung |
Die Kurse sind im Modell um 20 Prozent gefallen: 20.000 − 16.000 = 4.000 Euro. Die Kreditforderung sinkt dadurch nicht mit. Der neue Abstand lautet 8.000 − 9.000 = −1.000 Euro. Die 8.000 Euro sind kein zusätzliches Vermögen neben dem Depot, sondern nur dessen angenommener anrechenbarer Teil.
Eine andere Quote, ausgeschlossene Positionen oder weitere gesicherte Forderungen ändern die Rechnung. Verwenden Sie deshalb dieselben Stichtage und die tatsächlich maßgebliche Aufstellung. Die Modellgrenze ist keine gesetzliche Schwelle und bestätigt keinen universellen Nachbesicherungsanspruch.
Warum 1.000 Euro verkaufen nicht dasselbe ist wie 1.000 Euro aus Guthaben tilgen
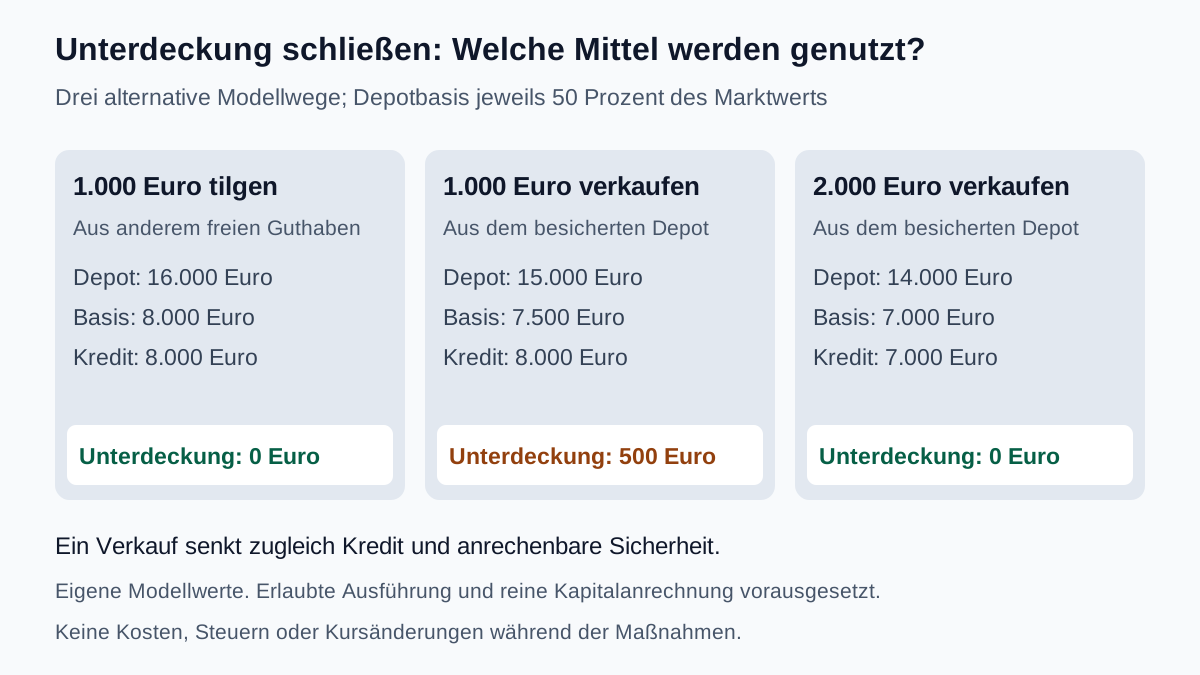
Die folgenden Wege sind alternative Maßnahmen ab dem Stand von 16.000 Euro Depot und 9.000 Euro Kreditkapital, nicht aufeinanderfolgende Schritte. Für jede Variante werden Erlaubnis, notwendige Freigaben, tatsächliche Durchführung und bestätigte Anrechnung ausdrücklich vorausgesetzt. Verkaufserlöse entsprechen im Modell genau dem entfernten Marktwert und werden vollständig auf Kreditkapital angerechnet; es gibt keine weiteren Abzüge oder Buchungen.
| Alternative | Depot danach | Anrechenbar zu 50 Prozent | Kredit danach | Rechnerisches Ergebnis |
|---|---|---|---|---|
| 1.000 Euro aus anderem freien Guthaben tatsächlich tilgen | 16.000 Euro | 8.000 Euro | 8.000 Euro | Keine rechnerische Unterdeckung |
| 1.000 Euro aus dem besicherten Depot verkaufen und Erlös tilgen | 15.000 Euro | 7.500 Euro | 8.000 Euro | Noch 500 Euro Unterdeckung |
| 2.000 Euro aus dem besicherten Depot verkaufen und Erlös tilgen | 14.000 Euro | 7.000 Euro | 7.000 Euro | Keine rechnerische Unterdeckung |
Beim Verkauf von 1.000 Euro sinkt der Kredit um 1.000 Euro, zugleich aber die anrechenbare Sicherheit um 500 Euro. Der Abstand verbessert sich daher nur um 500 Euro. Unter den genau genannten Annahmen müssen für eine Unterdeckung von 1.000 Euro Wertpapiere im Wert von 1.000 ÷ (1 − 0,50) = 2.000 Euro verkauft und deren Erlös vollständig getilgt werden. Diese Formel gilt nicht unverändert bei unterschiedlichen Quoten, Steuern, Kosten oder einer anderen Erlöszuordnung.
Eine weitere rein rechnerische Alternative wären 2.000 Euro zusätzlich akzeptierter Sicherheit mit derselben 50-Prozent-Anrechnung: 18.000 × 0,50 = 9.000 Euro bei unverändert 9.000 Euro Kredit. Auch dies setzt tatsächlich vorhandene, geeignete und wirksam einbezogene zusätzliche Bestände voraus. Eine angebotene, aber noch nicht akzeptierte Sicherheit ist keine bestätigte Erledigung.
Ein Abstand von null lässt keinen zusätzlichen Kurspuffer. Er garantiert außerdem nicht, dass alle anderen Vertragsanforderungen erfüllt sind oder eine Bank eine dieser Maßnahmen akzeptieren muss. § 362 BGB knüpft die Erfüllung an die tatsächlich bewirkte geschuldete Leistung; reine Depotbewertung oder Verkaufsabsicht ist keine Tilgung. Ob und in welchem Umfang Sie vorzeitig zahlen dürfen, ist zusätzlich nach dem konkreten Vertrag und den einschlägigen Vorschriften zu klären.
Freies Guthaben und monatliche Tragbarkeit gesondert rechnen
Eigenes Liquiditätsmodell für die erste Alternative: Es stehen 1.800 Euro frei und sofort verfügbar außerhalb des Depots bereit. Davon sollen 600 Euro als eigene Notfallreserve bleiben. Ohne diese Reserve anzutasten wären 1.800 − 600 = 1.200 Euro einsetzbar. Nach tatsächlicher Tilgung von 1.000 Euro bleiben 800 Euro, davon 600 Euro Reserve und 200 Euro darüber hinaus. Dieses Guthaben wird nicht zusätzlich als neue Depotsicherheit gezählt. Die Alternativen mit Depotverkauf verwenden andere Mittel.
Gesondertes eigenes Monatsmodell: 2.400 Euro gesicherte Nettoeinnahmen minus 1.600 Euro Fixkosten minus 140 Euro andere Raten minus 60 Euro tatsächlich für diesen Modellmonat geschuldete Kreditzinsen ergeben 600 Euro vor Reserve. Nach selbst gewählten 300 Euro monatlicher Reserve verbleiben 300 Euro. Die 60 Euro sind nur eine Modellannahme zum bereits laufenden Kredit, kein aktuelles Zinsangebot und keine dauerhafte Zusage für spätere Monate.
Im Haushaltscheck sind das 2.400 Euro Einkommen, 1.600 Euro Fixkosten, 200 Euro bestehende Zahlungen, 0 Euro neue Rate und 300 Euro Reserve. In das Feld „bestehende Raten“ werden hier die insgesamt 140 + 60 Euro laufenden Kreditbelastungen eingetragen. Die 60 Euro Zinsen enthalten keine Tilgung der 9.000 Euro. Der Check prüft deshalb nur dieses Monatsbudget und keinen ausreichenden Rückzahlungsplan für das Kapital.
Eine einmalig erforderliche Rückführung von 1.000 Euro wird aus dem Guthabenmodell finanziert und nicht als jeden Monat neu verfügbare Einnahme behandelt. Die 600 Euro dort geschützte Bestandsreserve und die 300 Euro monatlich geplante Reserve sind unterschiedliche Größen. Nach § 488 BGB bleiben geschuldete Zinsen und die tatsächliche Kapitalrückzahlung bei Fälligkeit maßgeblich. Für spätere Zinsänderungen oder einen neuen Tilgungsplan muss das Budget neu geprüft werden.
Eine vertragliche Änderung setzt nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung voraus, soweit das Gesetz nichts anderes bestimmt. Eine positive Haushaltsrechnung ist weder deren Ersatz noch die Zustimmung zur Freigabe oder zum Austausch von Sicherheiten.
Diese Angaben sollten vor Ablauf der Frist feststehen
- Betroffene Depotpositionen, Sicherungsumfang und konkrete Vertragsart zugeordnet?
- Marktwerte und anrechenbare Werte zum selben Stichtag nachvollzogen?
- Kapital und weitere tatsächlich beanspruchte Forderungspositionen getrennt erfasst?
- Nachforderung, Vertragsklausel, Zugang und Frist dokumentiert?
- Freies Guthaben, zusätzliche geeignete Sicherheit und möglicher Verkauf als Alternativen berechnet?
- Bei einem Verkauf die zugleich wegfallende Sicherheitenanrechnung berücksichtigt?
- Erlaubnis, Ausführung, Erlöszuordnung und tatsächliche Buchung bestätigt?
- Nach der Maßnahme verbleibenden Abstand und weitere Vertragsanforderungen erneut geprüft?
- Eigene Notfallreserve sowie spätere Zinsen und Kapitalfälligkeit gesondert geplant?
Eine sachliche Rückfrage kann lauten: „Zu Ihrer Mitteilung vom [Datum], Kredit [Nummer] und Depot [Bezug]: Bitte erläutern Sie den Bewertungsstichtag, die einbezogenen Positionen und Anrechnungsquoten sowie die gegenübergestellten Forderungen. Bitte benennen Sie die Grundlage, Berechnung und Frist der verlangten Maßnahme. Ich möchte [konkret zutreffende Alternative] prüfen. Bitte bestätigen Sie die erforderlichen Schritte, den maßgeblichen Erfüllungstermin und die Anrechnung nach tatsächlicher Durchführung.“
Verwenden Sie zutreffende Angaben und bekannte sichere Kontakte. Ein rechnerisch geschlossener Abstand ist kein Nachweis der Wirksamkeit jeder Klausel. Bei widersprüchlichen Angaben oder einer Verwertungsankündigung müssen Vereinbarung, Mitteilung und aktuelle Abrechnung zusammen geprüft werden.
Häufige Fragen
Ist die 50-Prozent-Quote ein aktueller allgemeiner Bankstandard?
Nein. Die Quote ist ausschließlich eine eigene Rechenannahme. Verwenden Sie die nach Ihrem Vertrag tatsächlich maßgeblichen Bestände, Bewertungen, Quoten und Forderungen. Der Artikel bestätigt weder aktuelle Konditionen noch einen Anspruch auf einen Wertpapierkredit.
Warum bleiben nach einem Depotverkauf von 1.000 Euro noch 500 Euro Unterdeckung?
Im Modell sinkt der Kredit von 9.000 auf 8.000 Euro. Zugleich sinkt das Depot von 16.000 auf 15.000 Euro und die 50-Prozent-Basis auf 7.500 Euro. Deshalb fehlen noch 500 Euro. Erlaubter Verkauf und vollständige tatsächliche Kapitalanrechnung ohne weitere Abzüge sind ausdrücklich vorausgesetzt.
Wie viel müsste im gleichen Modell verkauft werden, um die Lücke zu schließen?
Unter unveränderter 50-Prozent-Anrechnung und ohne Abzüge sind es 2.000 Euro: Danach stehen 14.000 Euro Depot, 7.000 Euro anrechenbare Basis und 7.000 Euro Kredit gegenüber. Ein Abstand von null ist kein zusätzlicher Kurspuffer und keine Zusage, dass alle Vertragsanforderungen erfüllt sind.
Darf die Bank bei jedem Kursrückgang automatisch fristlos kündigen?
Das folgt nicht pauschal aus § 490 Absatz 1 BGB. Die Norm verlangt eine wesentliche eingetretene oder drohende Verschlechterung und dadurch gefährdete Rückzahlung auch unter Verwertung der Sicherheit. Vertrag, Verbraucherdarlehensregeln und konkrete Ausübung sind gesondert zu prüfen.
Sind zusätzliche Wertpapiere sofort eine bestätigte Nachbesicherung?
Nur angebotene Bestände sind noch keine bestätigte Erledigung. Eignung, Akzeptanz, wirksame Einbeziehung, Bewertung und Termin müssen geklärt sein. Im Modell wären weitere 2.000 Euro bei derselben 50-Prozent-Anrechnung nur unter diesen Voraussetzungen ausreichend für den rechnerischen Abstand.
Beweist ein tragbares Monatsbudget schon die Rückzahlung des Kapitals?
Nein. Die angenommenen 60 Euro Zinsen im Monatsmodell enthalten keine Tilgung der 9.000 Euro. Der Haushaltscheck zeigt bei 2.400 Euro Einkommen, 1.600 Euro Fixkosten, 200 Euro laufenden Zahlungen und 300 Euro Reserve noch 300 Euro. Kapitalfälligkeit und einmalige Rückführung müssen zusätzlich geplant werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 488 BGB – Kreditpflichten und Fälligkeit
- § 490 BGB – Voraussetzungen einer außerordentlichen Kündigung
- § 491 BGB – Verbraucherdarlehen und Ausnahmen
- § 499 BGB – Grenzen vereinbarter Kündigungsrechte
- § 311 BGB – Vereinbarung einer Vertragsänderung
- § 362 BGB – Erfüllung durch tatsächliche Leistung
- § 1273 BGB – Pfandrecht an Rechten
- § 1274 BGB – Bestellung und Übertragbarkeit