Kredit mit verpfändetem Festgeld: Reserve und Freigabe prüfen
Festgeld als Kreditsicherheit: Forderung, Sicherungsumfang, zwei Fälligkeiten und Freigabe unterscheiden. Mit Beispiel zur freien Reserve und Monatsrechnung.
In diesem Artikel
Kurzantwort
Prüfen Sie Festgeldvertrag, Pfandvereinbarung und Kredit getrennt: Welcher Anspruch ist verpfändet, welche Schulden sichert er und wann wird jeweils gezahlt? Rechnen Sie gebundenes Festgeld nicht zugleich als frei verfügbare Notfallreserve. Das Laufzeitende allein entsperrt die Sicherheit nicht. Nach Erledigung der gesicherten Forderungen sind das rechtliche Ende des Pfandrechts und die praktische Entsperrung bei der Einlagenbank abzugleichen; eine Festgeldbindung kann daneben fortbestehen.
Kredit, Festgeld und Pfandrecht in den Unterlagen zuordnen
Dieser Leitfaden betrifft eigenes Festgeld, dessen Rückzahlungsforderung zur Sicherung eines privaten Kredits nach deutschem Recht verpfändet wird oder bereits verpfändet ist. Er unterstellt keinen aktuell angebotenen Banktarif. Eine Sicherungsabtretung, ein Wertpapierdepot oder eine Sicherheit für den Kredit einer anderen Person brauchen eine gesonderte Prüfung. Steht „Abtretung“ statt „Verpfändung“ in Ihren Unterlagen, übertragen Sie diese Pfandrechtsregeln nicht ungeprüft.
Bei Festgeld ist der Anspruch gegen die Einlagenbank betroffen, nicht ein bestimmter Stapel Geldscheine. § 1273 BGB erlaubt ein Pfandrecht an Rechten und verweist mit Ausnahmen auf die Regeln zum Sachpfand. Nach § 1274 BGB richtet sich seine Bestellung nach den Vorschriften für die Übertragung des Rechts; ein nicht übertragbares Recht kann nicht verpfändet werden. Prüfen Sie deshalb Festgeldvertrag und Sicherungsvereinbarung, statt die Eignung eines beliebigen Kontos vorauszusetzen.
| Unterlage | Was daraus hervorgehen sollte |
|---|---|
| Darlehensvertrag | Kreditgeber, Kreditnummer, Zahlungspflichten und Termine |
| Festgeldvertrag | Einlagenbank, Kontoinhaber, bezeichnete Forderung, Laufzeit und Auszahlungsregeln |
| Pfand- und Sicherungsvereinbarung | Pfandgläubiger, gesicherte Ansprüche, Umfang und Abwicklung |
| Anzeige und Bankbestätigung | Welcher Anspruch ist bei welcher Einlagenbank als verpfändet erfasst? |
Sind Einlagenbank und Kreditgeber verschieden, haben sie unterschiedliche Rollen: Die Einlagenbank schuldet Ihnen die Festgeldzahlung; der Kreditgeber ist Pfandgläubiger. Für Forderungen, zu deren Übertragung ein Abtretungsvertrag genügt, macht § 1280 BGB die Wirksamkeit der Verpfändung zusätzlich von der Anzeige durch den Forderungsgläubiger an den Forderungsschuldner abhängig. Hier betrifft das die Anzeige an die Einlagenbank. Halten Sie deren Erfassung und den konkreten Ablauf mit beiden Instituten fest. Bei identischer Bank müssen die Vertrags- und Kontobezüge ebenfalls eindeutig sein.
Welche Ansprüche sichert das Festgeld wirklich?
Lesen Sie, ob die Sicherheit ausschließlich einen bezeichneten Kredit oder weitere bestehende, künftige oder bedingte Ansprüche erfasst. § 1204 Absatz 2 BGB lässt auch die Sicherung künftiger oder bedingter Forderungen zu; für Rechte ist der Verweis aus § 1273 zu beachten. Daraus folgt weder die Wirksamkeit jeder vorformulierten Klausel noch ein grenzenloses Pfandrecht der Bank.
Nach § 1210 BGB richtet sich die Pfandhaftung nach dem jeweiligen Bestand der gesicherten Forderung und kann die dort bezeichneten Nebenpositionen umfassen. Ein angezeigter Restkapitalbetrag beantwortet deshalb noch nicht jede Sicherungsfrage. Lassen Sie sich die tatsächlich beanspruchten Positionen und deren Grundlage aufschlüsseln. Prüfen Sie außerdem gesondert, ob und wie Zinsansprüche aus dem Festgeld in Ihrer Vereinbarung erfasst sind; diese sind nicht dasselbe wie geschuldete Kreditzinsen.
Fragen Sie vor einer Unterschrift nach einer eindeutigen Begrenzung, nach Teilfreigabe und nach der Abwicklung bei vollständiger Rückzahlung. Dass ein Guthaben höher ist als der aktuelle Kreditbetrag, legt allein noch keinen sofort abhebbaren Differenzbetrag fest. Ein streitiger Sicherungsumfang oder Freigabeanspruch muss anhand der konkreten Vereinbarung und Rechtslage geprüft werden.
Eine Verpfändung ist außerdem eine andere Sicherheit als eine persönliche Bürgschaft. Wenn die Bank eine Bürgschaft als Ersatz oder zusätzliche Sicherheit anspricht, prüfen Sie deren eigene Haftungsfolgen anhand des Ratgebers zu Bürgschaft, Freigabe und Resthaftung. Eine Anfrage nach dem Austausch ist noch kein vollzogener Austausch.
Festgeldfälligkeit und Kreditfälligkeit getrennt prüfen
Der Auszahlungstermin des Festgelds und die Fälligkeit einer gesicherten Kreditforderung sind unterschiedliche Termine. Nach § 488 BGB bleiben geschuldete Kreditzinsen und Rückzahlung nach dem Darlehensvertrag maßgeblich. Das vorhandene Festgeld ersetzt keine laufende Rate, solange keine entsprechende Leistung bewirkt und angerechnet ist. Stellen Sie die Raten nicht allein wegen der Sicherheit ein.
Soweit keine abweichende Vereinbarung greift, gilt die gesetzliche Grundregel: Vor Eintritt der Einziehungsberechtigung des Pfandgläubigers sieht § 1281 BGB grundsätzlich die Leistung an Forderungsgläubiger und Pfandgläubiger gemeinschaftlich vor. Wird das Festgeld fällig, ist es daher nicht schon allein durch das Kalenderdatum wieder frei für Ihren privaten Verbrauch. Klären Sie, wohin ausgezahlt wird und wie die Sicherheit danach behandelt wird. § 1284 BGB lässt abweichende Vereinbarungen zu den §§ 1281 bis 1283 zu. Lesen Sie deshalb auch die Einziehungs- und Auszahlungsklauseln; die folgenden gesetzlichen Grundregeln sind nicht zwingend der Ablauf jedes Vertrags. Ebenso wenig folgt aus der Verpfändung, dass die Einlagenbank ein noch nicht fälliges Festgeld ohne Weiteres vorzeitig auszahlen muss.
§ 1282 BGB regelt die Einziehung nach Eintritt der Voraussetzungen aus § 1228 Absatz 2 BGB. Dabei kommt es auf die ganz oder teilweise fällige gesicherte Forderung an; bei Geldforderungen begrenzt § 1282 die Einziehung auf das zur Befriedigung Erforderliche. Die Fälligkeit und Durchsetzbarkeit der verpfändeten Festgeldforderung sind ebenfalls zu beachten. Das sind keine Regeln, nach denen die Bank jederzeit das gesamte Guthaben behalten darf. Lassen Sie bei einer angekündigten Verwertung Betrag, Fälligkeit, Sicherungsgrundlage und Abrechnung individuell prüfen.
Prüfen Sie auch eine geplante Verlängerung oder Änderung des Festgeldvertrags vorab mit den Beteiligten. § 1276 BGB verlangt für die rechtsgeschäftliche Aufhebung des verpfändeten Rechts die Zustimmung des Pfandgläubigers und erfasst Änderungen, die das Pfandrecht beeinträchtigen. Daraus folgt keine pauschale Zustimmungspflicht für jede beliebige Kontaktänderung. Entscheidend ist, was mit dem gesicherten Recht tatsächlich geschehen soll.
Beispiel: 8.000 Euro Festgeld sind keine freie Notfallreserve
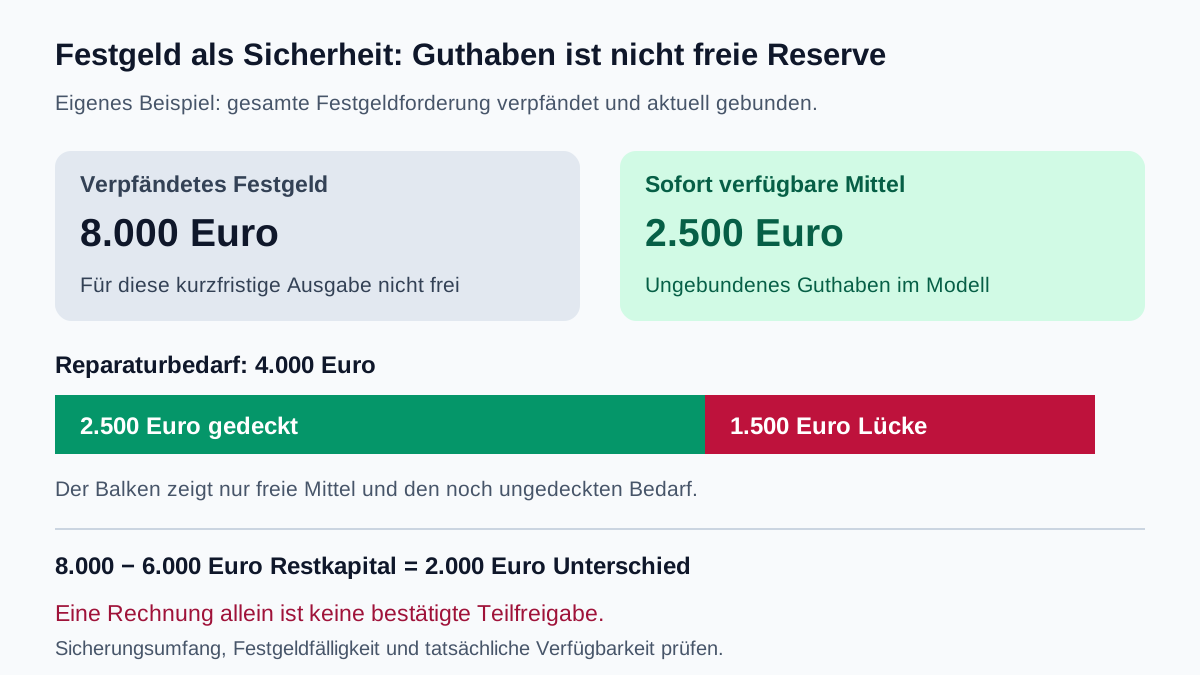
Eigene frei gewählte Modellwerte, keine Bankkondition: Sie haben 8.000 Euro Festgeld, dessen gesamte Rückzahlungsforderung wirksam verpfändet und aktuell nicht frei verfügbar ist. Daneben stehen 2.500 Euro ungebunden und sofort verfügbar auf einem Konto. Der betrachtete Kredit weist 6.000 Euro Restkapital aus. Für eine kurzfristige Reparatur werden 4.000 Euro benötigt. Weitere verfügbare Mittel sind im Modell nicht vorhanden.
| Rechnung | Ergebnis und Bedeutung |
|---|---|
| Festgeld plus freies Guthaben | 8.000 + 2.500 = 10.500 Euro Guthaben; nicht alles kurzfristig verfügbar |
| Reparaturbedarf minus freie Mittel | 4.000 − 2.500 = 1.500 Euro kurzfristige Finanzierungslücke |
| Festgeld minus Restkapital | 8.000 − 6.000 = 2.000 Euro rechnerischer Unterschied; keine bestätigte Teilfreigabe |
Die 2.000 Euro sind weder automatisch ein abhebbarer Rest noch zusätzlich zu den 8.000 Euro vorhanden. Auch die 10.500 Euro sind keine Nettovermögensrechnung, denn Kreditverbindlichkeiten wurden darin nicht abgezogen. Ob ein Teilfreigabeanspruch besteht und welcher Betrag tatsächlich ausgezahlt werden kann, lässt sich aus diesen drei Zahlen allein nicht entscheiden. Planen Sie mit einer zugesagten Teilfreigabe erst dann als Liquidität, wenn Umfang, Termin und tatsächliche Verfügbarkeit geklärt sind.
Ein Kredit gegen Festgeld löst somit nicht jede kurzfristige Geldlücke. Vergleichen Sie bei einem konkreten Angebot vollständige Kreditkosten, eigene vertragliche Festgelderträge, steuerliche Auswirkungen und die gebundene Reserve. Dieser Beitrag setzt keinen aktuellen Zins, Beleihungsprozentsatz oder Anspruch auf Kreditgewährung voraus. Ein rechnerisch günstiger Zinsvergleich ersetzt keine tragbare laufende Zahlung.
Die Monatsrate aus laufendem Einkommen tragen können
Prüfen Sie die Rate unabhängig vom verpfändeten Guthaben. Im eigenen Monatsmodell stehen 2.600 Euro Einkommen, 1.700 Euro Lebenshaltungs- und Fixkosten, 120 Euro bereits bestehende andere Raten und 220 Euro für die betrachtete neue Rate gegenüber. Damit bleiben 2.600 − 1.700 − 120 − 220 = 560 Euro. Nach einer selbst gewählten Reserve von 300 Euro beträgt der Abstand 260 Euro.
Im bestehenden Haushaltscheck sind das 2.600 Euro Einkommen, 1.700 Euro Fixkosten, 120 Euro bestehende Raten, 220 Euro neue Rate und 300 Euro Reserve. Läuft der Kredit bereits, können Sie dieselbe Gesamtrate von 340 Euro bei bestehenden Raten und null bei neuer Rate eintragen. Ziehen Sie die 220 Euro nicht doppelt ab. Das Festgeld ist weder monatliches Einkommen noch eine monatlich neu entstehende Reserve; auch die einmalige Reparaturlücke gehört in eine eigene Terminplanung.
Der Check berechnet nur Ihre Eingaben. Er stellt keine Teilfreigabe fest, prüft keinen Pfandvertrag und entscheidet nicht über ein Kreditangebot. Beachten Sie auch unregelmäßige Ausgaben und Einkommensausfälle, bevor Sie eine gebundene Rücklage für ausreichend halten.
Nach Rückzahlung: rechtliches Ende und praktische Entsperrung abgleichen
§ 362 BGB knüpft das Erlöschen der Schuld an die bewirkte geschuldete Leistung. Fordern Sie eine abschließende Aufstellung und die korrekte Zuordnung Ihrer Zahlungen an. Eine angekündigte Überweisung oder das bloße Bestehen des Festgelds ist noch keine Kredittilgung. Für eine geplante vorzeitige Zahlung nutzen Sie ergänzend den Leitfaden zum stichtagsbezogenen Ablösebetrag; dieser Beitrag berechnet keine Vorfälligkeitsentschädigung.
Nach § 1252 BGB erlischt das Pfandrecht mit der Forderung, für die es besteht; bei einem Rechtspfand ist der Verweis aus § 1273 zu beachten. Das rechtliche Ende hängt deshalb nicht beliebig von einer freiwilligen Bankzusage ab. Allerdings muss feststehen, welche gesicherten Forderungen tatsächlich erloschen sind. Bei wirksam erfassten weiteren oder künftigen Ansprüchen beantwortet ein Nullsaldo aus nur einem Kredit diese Frage noch nicht vollständig.
Lassen Sie den verbleibenden Sicherungsumfang ausdrücklich benennen. Sind die gesicherten Forderungen erledigt, klären Sie mit dem Pfandgläubiger die Freigabemitteilung an die Einlagenbank und kontrollieren Sie dort die praktische Entsperrung. Ein rechtlich erloschenes Pfandrecht und eine noch nicht aktualisierte Kontosperre sind unterschiedliche Fragen. Umgekehrt macht eine entsperrte Sicherheit ein noch nicht fälliges Festgeld nicht automatisch sofort auszahlbar: Der Festgeldvertrag bleibt gesondert zu beachten.
Eine Anfrage kann lauten: „Zu Kredit [Nummer] und verpfändeter Festgeldforderung [Bank, Vertragsbezug] bitte ich um eine Abschlussabrechnung mit Zahlungsanrechnung. Bitte benennen Sie etwaige noch gesicherte Ansprüche mit Grundlage. Soweit die Sicherheit erledigt ist, bitte ich um Mitteilung der Freigabe an die Einlagenbank und Bestätigung des Abwicklungsstands. Die Einlagenbank bitte ich um Bestätigung der erfassten Freigabe, verbleibender Sperren und des vertraglichen Auszahlungstermins.“ Verwenden Sie zutreffende Angaben und bekannte sichere Bankkontakte. Bei verweigerter Freigabe oder Verwertungsankündigung lassen Sie die konkreten Unterlagen zeitnah prüfen.
Checkliste vor Bindung und vor der geplanten Verwendung
- Ist eine Verpfändung vereinbart, und ist die konkrete Festgeldforderung dafür geeignet?
- Sind Kontoinhaber, Einlagenbank, Kreditgeber und Vertragsnummern eindeutig zugeordnet?
- Sind erforderliche Anzeige und Erfassung bei der Einlagenbank geklärt?
- Welche bestehenden, künftigen und bedingten Kreditansprüche sowie Nebenpositionen sind gesichert?
- Wie werden Festgeldzinsen, Laufzeitende und eine Verlängerung behandelt?
- Welche freie Reserve bleibt ohne dieses Festgeld tatsächlich verfügbar?
- Kann die Rate aus laufenden Einnahmen bezahlt werden?
- Ist eine Teilfreigabe nur angefragt oder bereits konkret geklärt und verfügbar?
- Sind nach Tilgung Schlussabrechnung, Ende des Pfandrechts und praktische Entsperrung nachgehalten?
- Bleibt vor einer Auszahlung noch eine Bindung aus dem Festgeldvertrag zu beachten?
Häufige Fragen
Kann ich jedes Festgeld als Sicherheit für einen Kredit verwenden?
Das lässt sich nicht allgemein zusagen. Prüfen Sie Übertragbarkeit der Forderung, Festgeldbedingungen und die konkret akzeptierte Sicherheit. Dieser Beitrag bestätigt weder ein aktuelles Kreditprodukt noch einen Beleihungsprozentsatz oder einen Anspruch auf Kreditgewährung.
Sind 2.000 Euro automatisch frei, wenn 8.000 Euro Festgeld nur 6.000 Euro Restkapital gegenüberstehen?
Nein. Diese Subtraktion klärt weder den vereinbarten Sicherungsumfang noch Nebenforderungen oder einen Teilfreigabeanspruch. Lassen Sie Anspruch, Betrag und Abwicklung konkret prüfen. Als verfügbare Mittel zählt eine Freigabe erst, wenn das Geld tatsächlich nutzbar ist.
Darf ich die Kreditrate wegen des vorhandenen Festgelds aussetzen?
Die bloße Sicherheit ist keine bereits bewirkte und angerechnete Rückzahlung. Prüfen Sie den geltenden Zahlungsplan und eine tatsächlich vereinbarte Änderung. Eine erwartete Verwertung oder Auszahlung ersetzt die laufende Rate nicht automatisch.
Wird das Festgeld am Laufzeitende automatisch wieder frei?
Die Festgeldfälligkeit und eine fortbestehende Verpfändung sind getrennt zu prüfen. Klären Sie Auszahlungsweg und Sicherungsbehandlung. Auch umgekehrt macht das Ende des Pfandrechts ein noch nicht fälliges Festgeld nicht automatisch sofort auszahlbar.
Muss die Bank nach vollständiger Rückzahlung nur freiwillig freigeben?
Das Pfandrecht erlischt nach § 1252 BGB mit der Forderung, für die es besteht. Zu klären bleiben der gesamte gesicherte Forderungskreis und die praktische Entsperrung bei der Einlagenbank. Ein Nullsaldo aus einem Kredit genügt nicht ohne Prüfung, wenn wirksam weitere Ansprüche gesichert sind.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 1273 BGB – Pfandrecht an Rechten und gesetzlicher Verweis
- § 1274 BGB – Bestellung und Übertragbarkeit
- § 1280 BGB – Erforderliche Anzeige an den Forderungsschuldner
- § 1204 BGB – Künftige oder bedingte gesicherte Forderungen
- § 1210 BGB – Umfang der Pfandhaftung
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 1281 BGB – Gemeinschaftliche Leistung vor Einziehungsberechtigung
- § 1282 BGB – Einziehung und Begrenzung bei Geldforderungen
- § 1228 BGB – Fälligkeit der gesicherten Forderung
- § 1284 BGB – Abweichende Vereinbarungen zum Einziehungs- und Leistungsweg
- § 1276 BGB – Aufhebung oder beeinträchtigende Änderung des Rechts
- § 362 BGB – Erlöschen durch bewirkte Leistung
- § 1252 BGB – Erlöschen des Pfandrechts mit der gesicherten Forderung