Private Bürgschaft beenden: Freigabe und Resthaftung prüfen
Aus einer privaten Kreditbürgschaft aussteigen: Gläubigerfreigabe, zeitliche Begrenzung, Anspruch gegen den Hauptschuldner und verbleibende Haftung auseinanderhalten.
In diesem Artikel
Kurzantwort
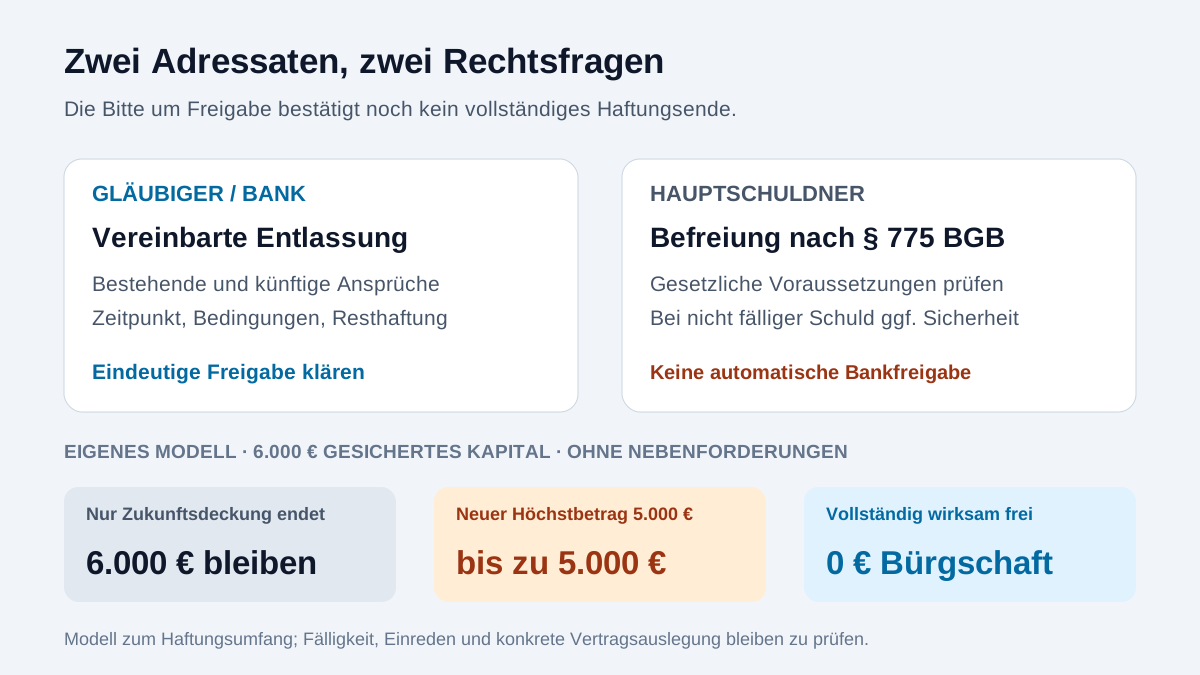
Eine Trennung, die Zusicherung des Kreditnehmers oder eine bloße Bitte um Kündigung beendet Ihre Bürgschaft gegenüber der Bank nicht automatisch. Prüfen Sie die konkrete Erklärung und klären Sie, ob eine vollständige Freigabe, ein Ende nur für künftige Forderungen oder eine verbleibende Haftung vorliegt. Auch eine Zeitangabe muss rechtlich eingeordnet werden. Ein möglicher Befreiungsanspruch nach § 775 BGB richtet sich unter dessen Voraussetzungen gegen den Hauptschuldner und ist keine automatische Entlassung durch den Gläubiger.
Stellen Sie zuerst Ihre Rolle und den gesicherten Vertrag fest
Dieser Leitfaden betrifft eine private Bürgschaft für einen Kredit nach deutschem Recht. Er behandelt weder einen eigenen Bankavalauftrag noch eine selbstständige Garantie oder eine gewerbliche Sonderkonstellation. Prüfen Sie die tatsächlich unterschriebenen Erklärungen, den Kreditvertrag, Nachträge und bisherige Gläubigerschreiben.
Nach § 765 BGB verpflichtet sich der Bürge gegenüber dem Gläubiger, für eine fremde Verbindlichkeit einzustehen. Erfasst sein können auch künftige oder bedingte Verbindlichkeiten. Eine Bürgschaft ist deshalb nicht allein durch die Bezeichnung „für den Kredit von damals“ auf einen einzelnen noch offenen Betrag begrenzt; der genaue vereinbarte Umfang ist zu lesen.
- Wer ist Gläubiger, wer Hauptschuldner und wer Bürge?
- Welche Bürgschaftserklärung mit welchem Datum und welchen Nachträgen gilt?
- Ist ein einzelner Kredit oder ein weitergehender Forderungskreis gesichert?
- Gibt es einen Höchstbetrag, eine Zeitregelung oder Kündigungsklausel?
- Welche Zinsen, Kosten, Bedingungen und Einreden werden behandelt?
Die Grundlagen zur Haftung eines Bürgen erläutern die Rollen. Wenn Sie stattdessen als zweiter Darlehensnehmer unterschrieben haben, verwenden Sie den Leitfaden zum gemeinsamen Kredit und zur Entlassung aus der Mitdarlehenshaftung. Ein falsches Rollenverständnis führt zu einer Anfrage auf der falschen Rechtsgrundlage.
Beantragen Sie eine vereinbarte Entlassung beim tatsächlichen Gläubiger
Für eine vereinbarte Freigabe brauchen Sie eine eindeutige Erklärung des Gläubigers im passenden rechtlichen Zusammenhang. § 397 BGB regelt den Erlass einer Schuld durch Vertrag zwischen Gläubiger und Schuldner sowie das vertragliche Anerkennen, dass ein Schuldverhältnis nicht besteht. Eine Absprache nur mit dem Hauptschuldner ersetzt diese Gläubigervereinbarung nicht.
Beschreiben Sie, ob Sie eine vollständige Entlassung auch aus bestehenden Ansprüchen wünschen oder nur eine Begrenzung für die Zukunft. Eine Bank kann eine vorgeschlagene Vereinbarung zunächst prüfen oder von konkret benannten Bedingungen abhängig machen. Stellen Sie eine Anfrage oder Verhandlung nicht als bereits wirksame Freigabe dar.
| Antwort oder Dokument | Was noch zu klären ist |
|---|---|
| „Wir prüfen Ihren Wunsch“ | Noch keine zugesagte Entlassung |
| „Keine neuen Verbindlichkeiten werden erfasst“ | Welche bereits gesicherten Verbindlichkeiten bleiben? |
| „Freigabe nach Ersatzsicherheit“ | Welche Bedingung, wann erfüllt und bestätigt? |
| Vollständige Freigabe | Genaue Bürgschaft, Forderungsumfang, Wirksamkeitszeitpunkt und eventuelle Vorbehalte |
Eine Veränderung Ihrer persönlichen Beziehung oder Ihres Einkommens allein ist keine Gläubigervereinbarung. Unabhängige gesetzliche oder vertragliche Rechte müssen gesondert geprüft werden; daraus folgt nicht, dass eine Freigabe nur durch beliebige Zustimmung möglich wäre. Lassen Sie eine streitige Erklärung individuell einordnen, statt pauschal ein Haftungsende anzunehmen.
§ 775 BGB betrifft eine andere Richtung: den Hauptschuldner
§ 775 BGB nennt einen Befreiungsanspruch gegen den Hauptschuldner. Voraussetzung ist unter anderem, dass Sie sich in dessen Auftrag verbürgt haben oder aufgrund einer Geschäftsführung ohne Auftrag die dort bezeichneten Rechte eines Beauftragten haben. Der Anspruch entsteht nicht schon allein deshalb, weil Sie Ihre Bürgschaft inzwischen bereuen.
Die Norm nennt zusätzliche Fälle, etwa eine wesentliche Verschlechterung der Vermögensverhältnisse des Hauptschuldners, wesentlich erschwerte Rechtsverfolgung durch eine bestimmte nachträgliche Ortsänderung, seinen Verzug oder ein vollstreckbares Urteil des Gläubigers gegen den Bürgen. Prüfen Sie Voraussetzungen und Nachweise konkret. Ist die Hauptverbindlichkeit noch nicht fällig, kann der Hauptschuldner nach Absatz 2 statt Befreiung Sicherheit leisten.
Adressat ist hierbei der Hauptschuldner. Ein solcher Anspruch streicht die Gläubigerrechte nicht automatisch und ist keine pauschale Kündigungserklärung an die Bank. Klären Sie mit geeigneter Rechtsberatung, wie eine tatsächlich bestehende Befreiungsforderung erfüllt oder durchgesetzt werden kann und welche Gläubigerrechte währenddessen fortbestehen.
Halten Sie diese Vorgänge in Ihren Unterlagen getrennt: Anfrage zur Bankfreigabe, möglicher Anspruch gegen den Hauptschuldner und eine etwaige Zahlungsforderung der Bank. Vermischen Sie ihre Empfänger, Voraussetzungen und Antworten nicht.
Eine Zeitbürgschaft endet nicht in jedem Fall allein durch das Datum
Lesen Sie zuerst, was die Zeitangabe begrenzt: die gesicherten Forderungen, eine Erklärungsfrist, einen bestimmten Haftungsumfang oder die Bindung des Bürgen. Eine vereinbarte Zeitbegrenzung ist nicht automatisch dieselbe Regel wie ein frei kündbarer Vertrag.
§ 777 BGB behandelt eine Bürgschaft für eine bestehende Verbindlichkeit auf bestimmte Zeit. Er knüpft die Befreiung nach Ablauf auch daran, ob der Gläubiger die dort vorgeschriebene Einziehung und Anzeige unverzüglich betreibt. Steht dem Bürgen die Einrede der Vorausklage nicht zu, kommt es auf die unverzügliche Anzeige seiner Inanspruchnahme an. Eine rechtzeitige Anzeige kann die Haftung im gesetzlich beschriebenen Umfang erhalten.
Dokumentieren Sie deshalb Befristung, Ablaufdatum, eingegangene Anzeigen und gegebenenfalls das Verfahren. „Unverzüglich“ ist hier kein von diesem Ratgeber erfundener fester Zeitraum von sieben, 14 oder 30 Tagen. Die rechtliche Bewertung hängt vom konkreten Ablauf ab.
Bei einer Bürgschaft für künftige Forderungen müssen zusätzlich Kündigungsregelung, Forderungsumfang und der Umgang mit bereits gesicherten Ansprüchen geprüft werden. Dieser Leitfaden verspricht weder ein allgemeines jederzeitiges Kündigungsrecht noch eine einheitliche Frist für jede unbefristete Bürgschaft. Lassen Sie den konkreten Text prüfen, wenn ein einseitiges Ende streitig ist.
Beispiel: Nur künftige Forderungen auszunehmen lässt die alte Schuld offen
Nach § 767 BGB richtet sich die Verpflichtung des Bürgen nach dem jeweiligen Bestand der Hauptverbindlichkeit. Die Norm erfasst auch Änderungen durch Verschulden oder Verzug und bestimmte vom Hauptschuldner zu ersetzende Kündigungs- und Rechtsverfolgungskosten. Ein späteres Rechtsgeschäft des Hauptschuldners erweitert die Bürgschaftsverpflichtung dagegen nicht allein dadurch.
Eigenes vereinfachtes Prüfmodell: Ein einzelner Kredit hatte 10.000 Euro Kapital. Davon wurden 4.000 Euro tatsächlich auf dieses Kapital getilgt, sodass 6.000 Euro gesichertes Kapital verbleiben. Die unterstellte Bürgschaft deckt dieses Kapital bis höchstens 8.000 Euro. Für das Modell fehlen weitere Zinsen, Kosten, andere gesicherte Verbindlichkeiten und Einreden. Die Tabelle vergleicht ausschließlich den Umfang der unterstellten Sicherheit, nicht die Fälligkeit oder Berechtigung einer konkreten Zahlungsforderung.
| Unterstellte Regelung | Im Modell noch erfasster Kapitalbetrag |
|---|---|
| Bestehende Bürgschaft unverändert | 6.000 Euro innerhalb des 8.000-Euro-Höchstbetrags |
| Nur neue, künftige Forderungen ausdrücklich ausgenommen | Die bereits gesicherten 6.000 Euro bleiben im Modell erfasst |
| Gläubiger vereinbart für das gesicherte Kapital einen neuen Höchstbetrag von 5.000 Euro | Höchstens 5.000 Euro dieses Modellkapitals |
| Wirksame vollständige Freigabe gerade aus dieser Bürgschaft, auch für bestehende Ansprüche | 0 Euro aus dieser Bürgschaft |
Die ursprüngliche Kapitalrechnung lautet 10.000 − 4.000 = 6.000 Euro. Eine Zahlung von 4.000 Euro ist jedoch nur dann in voller Höhe Kapitaltilgung, wenn sie auch so angerechnet wurde. Prüfen Sie die Abrechnung und den Wortlaut eines Höchstbetrags; nehmen Sie nicht ungeprüft an, jede Nebenforderung sei darin eingeschlossen oder jede Forderung allein deshalb sofort fällig.
Entscheidend ist, was eine Freigabe ausdrücklich umfasst. Eine Einschränkung künftiger Forderungen, eine Höchstbetragsänderung und eine vollständige Entlassung sind unterschiedliche Ergebnisse. Ein automatischer Kreditrechner kann diese rechtliche Auslegung nicht übernehmen.
Trennen Sie Erfüllung, Einreden und Ihren Rückgriff
§ 362 BGB knüpft das Erlöschen einer Schuld an die bewirkte geschuldete Leistung. Prüfen Sie deshalb tatsächliche Verbuchung und eine vollständige Abrechnung. Eine angekündigte Zahlung oder private Zusicherung des Hauptschuldners ist keine bereits bewirkte Erfüllung. Bei einer Bürgschaft für einen weiteren Forderungskreis reicht außerdem ein einzelner Nullsaldo nicht ohne Prüfung für ein Ende auch aller künftigen Risiken.
Wenn die Bank Sie bereits in Anspruch nimmt, lassen Sie Hauptforderung, Fälligkeit, Bürgschaftsumfang und Einreden prüfen. § 768 BGB eröffnet dem Bürgen grundsätzlich Einreden des Hauptschuldners. Die Einrede der Vorausklage nach § 771 BGB kann unter den Voraussetzungen des § 773 BGB ausgeschlossen sein, insbesondere bei einem entsprechenden Verzicht als selbstschuldnerischer Bürge. Behandeln Sie eine Zahlungsforderung daher weder als automatisch richtig noch als folgenlos ignorierbar.
Zahlen Sie als Bürge an den Gläubiger, kann nach § 774 BGB dessen Forderung gegen den Hauptschuldner im Umfang der Befriedigung auf Sie übergehen. Das Gesetz enthält dabei Grenzen, etwa den Schutz des Gläubigers und fortbestehende Einwendungen aus dem Verhältnis zum Hauptschuldner. Eine übergegangene Forderung ist keine sichere tatsächliche Rückzahlung an Sie.
Bewahren Sie Zahlungsbeleg, Forderungsaufstellung und Unterlagen zum Übergang auf. Lassen Sie einen geforderten sofortigen Gesamtbetrag und einen eventuell angebotenen Monatsplan getrennt beurteilen. Der Haushaltscheck hilft bei der Tragbarkeit einer konkreten angebotenen Rate, nicht bei der Anerkennung der Bürgschaftsschuld.
Formulieren Sie die gewünschte Freigabe ohne unklare Selbstverpflichtung
Eine Anfrage kann lauten: „Zu meiner Bürgschaft vom [Datum] für [Hauptschuldner, Kredit- und Bürgschaftsnummer] bitte ich um Prüfung einer vollständigen Entlassung. Bitte teilen Sie mir mit, welche bestehenden oder künftigen Verbindlichkeiten Sie aktuell als gesichert ansehen und welche Voraussetzungen Sie für eine Freigabe nennen. Eine angebotene Freigabe soll den Wirksamkeitszeitpunkt, die erfasste Bürgschaft, bestehende Ansprüche und etwaige Bedingungen ausdrücklich benennen. Bitte erläutern Sie auch den Umgang mit der Bürgschaftsurkunde.“ Verwenden Sie nur zutreffende Angaben.
Wenn Sie lediglich einen Höchstbetrag oder die Zukunftsdeckung ändern wollen, benennen Sie das gesondert. Bewahren Sie Anfrage, Antwort und den vollständigen vereinbarten Text auf. Die Rückgabe einer Urkunde kann ein wichtiger Vorgang sein; verlassen Sie sich bei unklaren Vorbehalten nicht allein auf sie als Erklärung sämtlicher Haftungsfragen.
Unterzeichnen Sie nicht beiläufig eine neue Bürgschaft, eine umfassende Schuldannahme oder einen Verzicht auf Einreden, nur damit eine Freigabe „bearbeitet“ wird. Prüfen Sie eine verlangte Ersatzsicherheit als eigene neue Verpflichtung und klären Sie den Zeitpunkt, zu dem die alte Bürgschaft tatsächlich endet.
Kontrollieren Sie die Bestätigung auf Bedingungen und Restansprüche
- Ist der tatsächliche Gläubiger eindeutig benannt?
- Ist die konkrete Bürgschaft mit Datum, Person und Vertragsnummer erfasst?
- Gilt die Entlassung auch für bereits entstandene gesicherte Ansprüche?
- Werden künftige oder bedingte Forderungen ausdrücklich behandelt?
- Ist ein verbleibender Höchstbetrag samt Nebenforderungen verständlich?
- Wann wird die Regelung wirksam und welche Bedingungen fehlen noch?
- Ist Erfüllung einer Bedingung beziehungsweise vollständige Abwicklung bestätigt?
- Bleiben andere eigenständige Verpflichtungen oder Sicherheiten zu prüfen?
Bei widersprüchlichen Angaben verlangen Sie eine eindeutige Ergänzung, bevor Sie mit einem vollständigen Haftungsende planen. Haben Sie eine Zahlungsaufforderung, ein gerichtliches Schreiben oder Streit über die Wirksamkeit erhalten, lassen Sie die Unterlagen zeitnah individuell prüfen. Eine laufende Freigabeverhandlung ersetzt keine notwendige Reaktion auf solche Vorgänge.
Häufige Fragen
Endet meine Bürgschaft automatisch nach einer Trennung?
Eine Trennung allein ändert die Verpflichtung gegenüber dem Gläubiger nicht automatisch. Prüfen Sie Bürgschaftstext und mögliche Rechte und klären Sie eine konkrete Freigabe mit dem tatsächlichen Gläubiger.
Kann ich mit § 775 BGB einfach die Bank zur Freigabe zwingen?
§ 775 BGB betrifft unter bestimmten Voraussetzungen einen Befreiungsanspruch gegen den Hauptschuldner. Das ist keine automatische Entlassung durch die Bank. Bei noch nicht fälliger Hauptschuld kann der Hauptschuldner nach Absatz 2 auch Sicherheit leisten.
Bin ich mit dem eingetragenen Enddatum sicher aus jeder Haftung?
Nicht ohne Prüfung der Zeitregelung. § 777 BGB enthält für eine Zeitbürgschaft Bedingungen zur Einziehung und Anzeige durch den Gläubiger. Eine rechtzeitige Anzeige kann die Haftung im beschriebenen Umfang erhalten.
Bedeutet keine Bürgschaft für neue Forderungen auch keine Haftung für den alten Kredit?
Das folgt nicht automatisch. Eine Begrenzung für künftige Forderungen kann bestehende gesicherte Ansprüche fortbestehen lassen. Lassen Sie Resthaftung, Höchstbetrag und den genauen Umfang einer Freigabe ausdrücklich klären.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 765 BGB – Bürgschaft gegenüber dem Gläubiger und künftige Verbindlichkeiten
- § 397 BGB – Vereinbarter Erlass und negatives Schuldanerkenntnis
- § 775 BGB – Befreiungsanspruch gegen den Hauptschuldner
- § 777 BGB – Bedingungen einer Bürgschaft auf Zeit
- § 767 BGB – Bestand und Umfang der Bürgschaftsschuld
- § 362 BGB – Erlöschen durch bewirkte Leistung
- § 768 BGB – Einreden des Bürgen
- § 771 BGB – Einrede der Vorausklage
- § 773 BGB – Ausschluss der Vorausklage
- § 774 BGB – Forderungsübergang nach Zahlung des Bürgen