Bürgschaft per E-Mail: Schriftform und geleistete Zahlung prüfen
Bürgschaft nur per E-Mail oder Messenger? Schriftform, Handelsausnahme und Heilung durch Zahlung prüfen. Rückgriffsanspruch von echtem Geldeingang trennen.
In diesem Artikel
Kurzantwort
Für eine gewöhnliche private Bürgschaft genügt eine bloße E-Mail oder Messenger-Nachricht grundsätzlich nicht der verlangten Schriftform. § 766 BGB schließt die elektronische Form aus; ein Handelsgeschäft des Bürgen ist gesondert zu prüfen. Bereits erfolgte Erfüllung kann den Formmangel im erfüllten Umfang heilen. Prüfen Sie deshalb alle Erklärungen und tatsächlichen Zahlungen, bevor Sie nur aus einem Chat auf fehlende Haftung oder sichere Rückzahlung schließen. Die Hauptschuld und ein möglicher Rückgriffsanspruch bleiben eigene Fragen.
Zuerst klären, welche Verpflichtung wirklich erklärt wurde
Dieser Leitfaden betrifft im Oktober 2026 eine tatsächlich private Bürgschaft nach deutschem Recht: Sie sollen für die Darlehensschuld einer anderen Person gegenüber deren Gläubiger einstehen. Eine Nachricht wie „Ich bürge“ ist Anlass, Erklärung, Form und spätere Zahlungen genau zu prüfen. Ein eigener Kredit, Schuldbeitritt, selbstständige Garantie oder ein Handelsgeschäft des Bürgen wird hier nicht gleichgesetzt.
§ 765 BGB beschreibt die Bürgschaft als Verpflichtung gegenüber dem Gläubiger eines Dritten; sie kann auch künftige oder bedingte Verbindlichkeiten sichern. Eine Zusage nur gegenüber dem Kreditnehmer und eine Erklärung gegenüber dem Gläubiger sind daher nicht ohne Weiteres derselbe Vorgang. Die Grundlagen zu Bürge und Mitkreditnehmer helfen bei der Rollenabgrenzung.
Sichern Sie die vollständigen Nachrichten, Anhänge, Papierunterlagen, Versandnachweise und Kontoauszüge. Gibt es neben dem Chat eine unterschriebene Erklärung, ein Original oder einen späteren Nachtrag? Wer hat welche Erklärung erhalten? Wurde schon Geld an den Gläubiger geleistet? Dass Sie heute nur eine Kopie besitzen oder das Original nicht finden, beweist allein noch keinen Formmangel des damaligen Vorgangs.
Der Haftungsumfang bleibt eine weitere Frage. Nach § 767 BGB ist der jeweilige Bestand der Hauptverbindlichkeit maßgeblich; die Vorschrift behandelt außerdem Änderungen sowie bestimmte Kosten. Ein genannter Höchstbetrag ist deshalb weder die Feststellung einer ebenso hohen offenen Schuld noch automatisch ein heute fälliger Zahlungsbetrag.
E-Mail, Textform und gesetzliche Schriftform unterscheiden
§ 766 Satz 1 und 2 BGB verlangt für die Gültigkeit der Bürgschaft grundsätzlich eine schriftlich erteilte Bürgschaftserklärung und schließt ihre Erteilung in elektronischer Form aus. Das ist mehr als eine bloße lesbare Nachricht. Nach § 126 Absatz 1 BGB gehört zur gesetzlichen Schriftform grundsätzlich die eigenhändige Namensunterschrift auf der Urkunde; die Norm nennt auch gesetzliche Ersatzgestaltungen. Lesen Sie bei der Bürgschaft die Sonderregel zur Erklärung des Bürgen, statt eine allgemeine Unterschriftenregel unterschiedslos auf alle Beteiligten zu übertragen.
| Vorliegende Unterlage | Prüfung |
|---|---|
| Nur gewöhnliche E-Mail oder Messenger-Nachricht, keine weitere formgerechte Erklärung | Erfüllt allein die gesetzliche Schriftform der hier behandelten privaten Bürgschaft nicht |
| Lesbare gespeicherte Nachricht mit genanntem Erklärenden | Kann bei erfüllten Voraussetzungen Textform sein; Textform ersetzt hier nicht die verlangte Schriftform |
| Elektronisch qualifiziert signiertes Dokument | Auch die allgemeine elektronische Ersatzform überwindet nicht den besonderen Ausschluss in § 766 Satz 2 |
| Unterschriebene Papierunterlage oder Scan einer solchen Unterlage | Original, Inhalt und tatsächliche Erteilung prüfen; die bloße Kopie sagt nicht abschließend, was damals wirksam erteilt wurde |
§ 126b BGB definiert Textform über eine lesbare Erklärung, den genannten Erklärenden und einen dauerhaften Datenträger. Die qualifizierte elektronische Signatur betrifft dagegen § 126a BGB. Nach § 126 Absatz 3 ist die Ersetzung der Schriftform durch elektronische Form gerade vom gesetzlichen Vorbehalt abhängig. Speichern oder Ausdrucken einer gewöhnlichen Nachricht macht daraus nicht allein eine eigenhändig unterzeichnete Bürgschaftserklärung.
Eine wichtige Abgrenzung steht in § 350 HGB: Ist die Bürgschaft auf der Seite des Bürgen ein Handelsgeschäft, gelten die dort bezeichneten Formregeln des § 766 Satz 1 und 2 nicht. Entscheidend ist diese tatsächliche Konstellation, nicht allein, dass die Bank oder der Hauptschuldner geschäftlich handelt. Das folgende private Modell setzt ausdrücklich kein Handelsgeschäft des Bürgen voraus.
Vor einer Zahlung die mögliche Heilung des Formmangels prüfen
Ein Rechtsgeschäft ohne die gesetzlich verlangte Form ist nach § 125 Satz 1 BGB grundsätzlich nichtig. Das ist von der Frage zu trennen, ob die gesicherte Darlehensschuld des Hauptschuldners besteht. Ein Formmangel Ihrer Bürgschaft beseitigt nicht allein dessen eigene Darlehensverbindlichkeit.
Die Prüfung endet außerdem nicht beim ursprünglichen Chat. § 766 Satz 3 BGB heilt den Formmangel, soweit der Bürge die Hauptverbindlichkeit erfüllt. Eine tatsächliche Zahlung kann deshalb die rechtliche Lage verändern. Daraus folgt weder, dass jede kleine Zahlung automatisch die ganze noch unbezahlte Bürgschaft formwirksam macht, noch dass schon gezahltes Geld allein wegen der ursprünglich fehlenden Schriftform sicher zurückverlangt werden kann. Andere mögliche Unwirksamkeits- oder Rückforderungsgründe brauchen ihre eigene Prüfung.
Eine bloße Zahlungsankündigung ist nicht schon die bewirkte Leistung; dazu § 362 BGB. Prüfen Sie Empfänger, Betrag, Zweck und tatsächlichen Eingang. Auch eine Ratenvereinbarung, neue Unterschrift oder weitergehende Schuldübernahme ist als eigener Vorgang zu lesen. Verändern Sie die Lage nicht beiläufig durch ein neues Dokument, dessen Verpflichtungen ungeklärt sind.
Liegt tatsächlich eine wirksame Bürgschaft vor und geht es um ihren späteren Ausstieg, hilft der Leitfaden zu Freigabe und Resthaftung. Die dortige Entlassung aus einer bestehenden Sicherheit ist eine andere Frage als die ursprüngliche Form und die Wirkung einer bereits erfolgten Zahlung.
Modell: 600 Euro gezahlt, aber nicht der ganze Rest formwirksam
Eigene vollständig geklärte Modellannahmen: Eine Darlehenshauptschuld über 1.800 Euro besteht wirksam und ist fällig. Es gibt keine Zinsen, Kosten, weiteren Forderungen oder sonstigen Sicherheiten. Eine privat handelnde Person hat dem Gläubiger nur per gewöhnlicher E-Mail eine Bürgschaft mit einem Höchstbetrag von 2.000 Euro angeboten; der Gläubiger hat dieses Angebot angenommen. Außer der fehlenden Form ist der Inhalt geklärt. Es gibt keine formgerechte weitere Erklärung, keinen handelsrechtlichen Formwegfall, keine frühere Erfüllung, keine andere eigene Verpflichtung und keine besonderen Umstände, die eine andere rechtliche Beurteilung tragen.
Vor einer Zahlung scheitert im Modell die Bürgschaft an der vorgeschriebenen Form. Die 1.800 Euro bleiben die Schuld des Darlehensnehmers. Der Höchstbetrag von 2.000 Euro erzeugt keine zusätzliche 200-Euro-Forderung. Dieses Ergebnis wird nicht allein aus einem beliebigen unvollständigen Chatverlauf abgeleitet, sondern aus den ausdrücklich geklärten Annahmen.
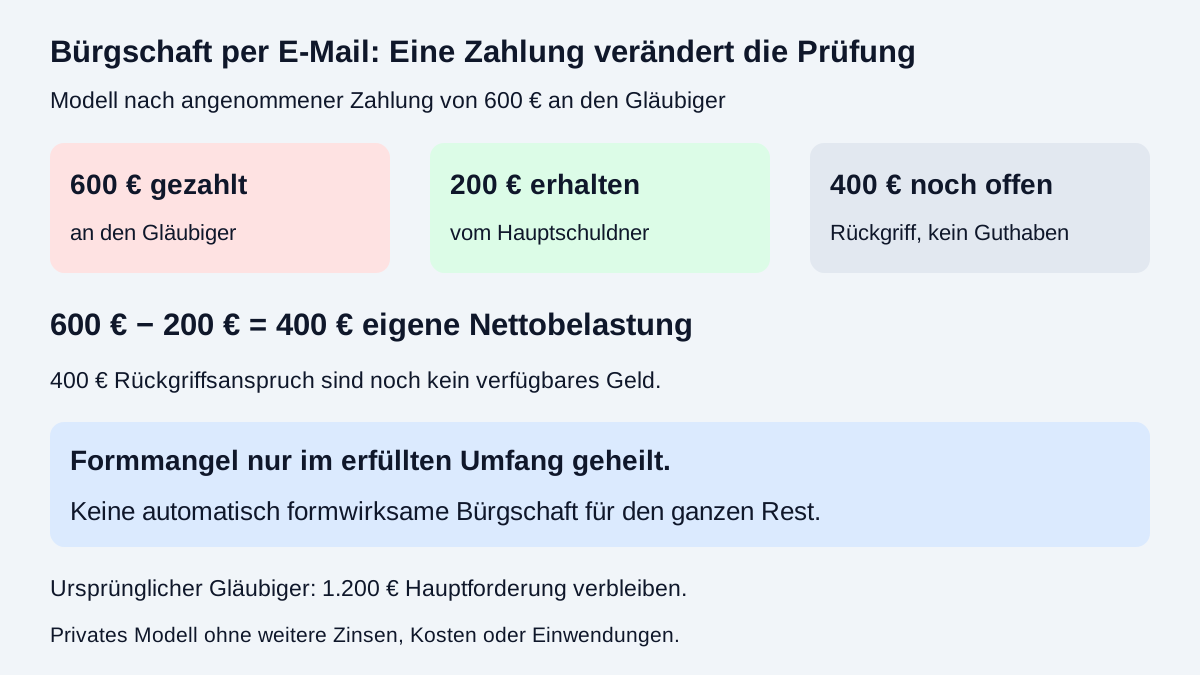
Nun zahlt die Person ausdrücklich als Bürge tatsächlich 600 Euro auf genau diese Hauptschuld an den berechtigten Gläubiger. Der Gläubiger nimmt die Teilzahlung an; § 266 BGB gibt kein allgemeines Recht, jede fällige Schuld beliebig nur teilweise zu erfüllen. Im Modell bestehen keine sonstigen Einwendungen oder abweichenden Rückgriffsabreden. Der Formmangel wird nach § 766 im Umfang der Erfüllung geheilt. Die verbleibende unbezahlte Bürgschaft wird durch diese Zahlung nicht automatisch insgesamt formwirksam.
§ 774 BGB lässt im Umfang der Befriedigung die Forderung gegen den Hauptschuldner auf den Bürgen übergehen. Der ursprüngliche Gläubiger darf dadurch nicht benachteiligt werden; Einwendungen aus dem Verhältnis zwischen Hauptschuldner und Bürge bleiben beachtlich. Im geklärten Modell ergibt sich zunächst:
| Nach der wirklichen 600-Euro-Zahlung | Stand |
|---|---|
| Beim ursprünglichen Gläubiger verbleibende Hauptforderung gegen den Darlehensnehmer | 1.800 − 600 = 1.200 Euro |
| Auf den zahlenden Bürgen übergegangener Anspruch gegen den Darlehensnehmer | 600 Euro, noch kein Geldeingang beim Bürgen |
| Zusammen gegenüber dem Darlehensnehmer verbliebene Ansprüche | 1.200 + 600 = 1.800 Euro |
Der Darlehensnehmer ist also nicht allein durch den Gläubigerwechsel um 600 Euro endgültig entschuldet. Ebenso wenig folgt aus den beim alten Gläubiger verbleibenden 1.200 Euro automatisch eine formwirksame Restbürgschaft in dieser Höhe. Der gesetzliche Forderungsübergang ist zudem keine Zusage, dass der Bürge sein Geld tatsächlich zurückerhält.
Später zahlt der Darlehensnehmer auf den geklärten übergegangenen Anspruch tatsächlich 200 Euro an den Bürgen. Diese Zahlung wird genau einmal berücksichtigt. Es bleiben 600 − 200 = 400 Euro Rückgriffsanspruch beim Bürgen und unverändert 1.200 Euro beim ursprünglichen Gläubiger, zusammen 1.600 Euro gegen den Darlehensnehmer. Die 400 Euro sind weiterhin eine Forderung und kein schon verfügbares Geld.
Den tatsächlichen Abfluss und echten Rückfluss im Haushalt zählen
Die folgende Rechnung betrachtet ausschließlich den Haushalt des zahlenden Bürgen. Beide wirklichen Zahlungen aus dem Beispiel liegen im selben aktuell geplanten Kalendermonat: 600 Euro gehen an den ursprünglichen Gläubiger, später kommen 200 Euro vom Darlehensnehmer zurück. Der offene Rückgriffsanspruch über 400 Euro wird nicht als Einnahme vorweggenommen.
Das gewöhnliche Modellbudget beträgt 2.300 Euro tatsächliches Einkommen, 1.500 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten, 300 Euro gesamte eigene bestehende Monatsraten, 0 Euro neue Rate und 250 Euro gewünschte Reserve. Ohne die hier behandelten Einmalzahlungen wären 500 Euro vor und 250 Euro nach Reserve verfügbar. Kosten und eigene Raten enthalten die Bürgschaftszahlung nicht.
| Stand des aktuellen Monats | Rechnung vor Reserve | Nach 250 Euro Reserve |
|---|---|---|
| 600 Euro tatsächlich gezahlt, noch kein Rückfluss | 2.300 − (1.500 + 600) − 300 = −100 Euro | −350 Euro |
| Danach 200 Euro tatsächlich im selben Monat zurückerhalten | (2.300 + 200) − 2.100 − 300 = 100 Euro | −150 Euro |
Im Haushaltscheck verwenden Sie nach dem wirklichen Rückfluss für diesen Monat 2.500 Euro Einkommen, 2.100 Euro Kosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die zusätzlichen 200 Euro sind ein einmaliger tatsächlicher Rückfluss, kein dauerhaft höheres Gehalt. Die Kosten enthalten die tatsächlichen 600 Euro Abfluss genau einmal.
Die unmittelbare Nettobelastung beträgt 600 − 200 = 400 Euro. Ziehen Sie diese 400 Euro nicht zusätzlich zu den schon angesetzten Zahlungsströmen ab. Tragen Sie auch die noch offenen 400 Euro nicht zusätzlich als Einkommen ein. Für einen späteren Monat zählt nur ein dort wirklich erfolgter weiterer Eingang; 600 Euro sind keine neue wiederkehrende Monatsrate. Die noch offene Hauptforderung beim ursprünglichen Gläubiger ist im Modell nicht automatisch eine weitere fällige eigene Bürgschaftszahlung.
Die Monatsrechnung stellt keine Rechtsprüfung der Bürgschaft und keine Aussage über tatsächliche Deckung an einem früheren Zahlungstag dar. Wenn eine wirksame eigene Zahlungspflicht und deren Termine anders festgestellt werden, muss der Bedarf entsprechend angepasst werden. Ein bloß erhoffter Rückgriff verschafft noch keine Liquidität für eigene Raten.
Form, Zahlungen und eine geforderte neue Unterschrift getrennt klären
Eine sachliche Anfrage kann lauten: „Bitte bezeichnen Sie die konkrete Bürgschaft und die gesicherte Hauptforderung. Bitte übermitteln Sie sämtliche Erklärungen und Nachträge und erläutern Sie, welche formgerechte Erteilung oder welchen gesetzlichen Ausnahmefall Sie zugrunde legen. Bitte schlüsseln Sie jede tatsächlich erhaltene Zahlung nach Datum, Betrag und Zuordnung auf und erklären Sie, welchen Umfang einer Heilung oder Resthaftung Sie behaupten.“ Verwenden Sie nur Ihre tatsächlichen Angaben.
Eine solche Anfrage ist kein Ersatz für die rechtzeitige Reaktion auf ein gerichtliches Schreiben. Eine behauptete Haftung weder ungeprüft anerkennen noch allein wegen eines Chats ignorieren: Entscheidend sind die vollständigen Unterlagen, ein möglicher anderer Verpflichtungsgrund und tatsächlich erfolgte Zahlungen. Bei Streit über Form, Einwendungen oder die Folgen einer schon geleisteten Zahlung ist individuelle rechtliche Prüfung sinnvoll.
- Bürgschaft gegenüber dem Gläubiger von einer eigenen Darlehensschuld oder anderen Verpflichtung unterschieden?
- Alle Nachrichten, Anhänge, Originale und späteren Erklärungen zusammengetragen?
- Gesetzliche Schriftform von Textform und elektronischer Form getrennt?
- Handelsgeschäft gerade auf der Seite des Bürgen geprüft?
- Ursprünglichen Formmangel von einer möglichen Heilung durch tatsächliche Erfüllung getrennt?
- Hauptschuld, Höchstbetrag und verbleibende Gläubigerforderung nicht gleichgesetzt?
- Rückgriffsanspruch und tatsächliche Rückzahlung getrennt dokumentiert?
- Einmaligen Abfluss und wirklichen Rückfluss im passenden Monat jeweils nur einmal erfasst?
Eine neue Unterschrift kann eine neue Prüfung nötig machen. Klären Sie deshalb Inhalt und Folgen, bevor Sie eine als bloße „Bestätigung“ bezeichnete Erklärung abgeben oder einen Zahlungsplan akzeptieren. Dieser Leitfaden verspricht weder eine allgemeine Befreiung allein wegen elektronischer Kommunikation noch eine sichere Rückzahlung bereits geleisteten Geldes.
Häufige Fragen
Reicht für eine private Bürgschaft eine gewöhnliche E-Mail?
Für die hier behandelte private Bürgschaft verlangt § 766 grundsätzlich die schriftlich erteilte Bürgschaftserklärung. Eine gewöhnliche E-Mail allein erfüllt diese gesetzliche Schriftform nicht. Prüfen Sie weitere Erklärungen, einen tatsächlichen Ausnahmefall und bereits erfolgte Erfüllung.
Hilft eine qualifizierte elektronische Signatur?
Die allgemeine elektronische Ersatzform nach § 126a BGB überwindet den ausdrücklichen Ausschluss in § 766 Satz 2 BGB nicht. Textform, elektronische Form und gesetzliche Schriftform sind verschiedene Anforderungen. Handelsrechtliche Ausnahmefälle brauchen eine eigene Einordnung.
Ist die Schuld des Kreditnehmers wegen meiner fehlerhaften Bürgschaft weg?
Nein, ein Formmangel der Bürgschaft beseitigt nicht allein die Hauptschuld des Kreditnehmers. Im Modell bestehen 1.800 Euro Hauptschuld. Der bloß genannte Bürgschaftshöchstbetrag von 2.000 Euro macht daraus keine zusätzliche 200-Euro-Forderung.
Macht eine Teilzahlung die gesamte Bürgschaft formwirksam?
§ 766 heilt den Formmangel, soweit der Bürge die Hauptverbindlichkeit erfüllt. Eine tatsächliche Teilzahlung heilt deshalb nicht allein automatisch die ganze noch unbezahlte Restbürgschaft. Andere Erklärungen und Verpflichtungsgründe müssen trotzdem gesondert geprüft werden.
Erhalte ich nach einer Bürgschaftszahlung mein Geld sicher zurück?
Ein möglicher Forderungsübergang nach § 774 BGB ist noch kein wirklicher Geldeingang und unterliegt gesetzlichen Grenzen. Im geklärten Modell gehen nach 600 Euro Zahlung zunächst 600 Euro gegen den Hauptschuldner über. Nach tatsächlich erhaltenen 200 Euro bleiben 400 Euro Anspruch, keine sicheren 400 Euro auf dem Konto.
Wie wird die Zahlung im Haushaltscheck gezählt?
Im aktuellen Monat gehen im Beispiel 600 Euro wirklich ab und später 200 Euro wirklich ein. Mit sonst 2.300 Euro Einkommen, 1.500 Euro Kosten, 300 Euro eigenen Raten und 250 Euro Reserve werden 2.500 Euro Einkommen und 2.100 Euro Kosten angesetzt. Es bleiben 100 Euro vor und −150 Euro nach Reserve. Die offenen 400 Euro werden nicht als Einnahme gerechnet.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 765 BGB – Bürgschaft gegenüber dem Gläubiger
- § 766 BGB – Schriftform, elektronischer Ausschluss und Heilung
- § 125 BGB – Rechtsfolge des Formmangels
- § 126 BGB – Gesetzliche Schriftform
- § 126a BGB – Qualifizierte elektronische Signatur
- § 126b BGB – Textform und dauerhafter Datenträger
- § 767 BGB – Hauptschuld und Bürgschaftsumfang
- § 774 BGB – Forderungsübergang und Grenzen
- § 362 BGB – Tatsächliche Leistung einmal anrechnen
- § 266 BGB – Teilzahlung im Modell ausdrücklich angenommen
- § 350 HGB – Formausnahme beim Handelsgeschäft des Bürgen