Bürge soll zahlen: Vorausklage und Ausnahmen prüfen
Muss der Gläubiger zuerst gegen den Hauptschuldner vollstrecken? §§ 771–773 BGB, selbstschuldnerische Bürgschaft und Sicherheiten prüfen. Mit Restbetragsmodell.
In diesem Artikel
Kurzantwort
Ein Bürge kann unter § 771 BGB vorherige erfolglose Vollstreckung gegen den Hauptschuldner verlangen. Ein wirksamer Verzicht als selbstschuldnerischer Bürge und weitere Ausschlüsse können dieses Recht aber begrenzen. §§ 772 und 773 regeln Vollstreckungsversuche, Sicherheiten und Ausnahmen genauer. Die Einrede erlässt keine Schuld; andere Einreden und richtig angerechnete Zahlungen sind zusätzlich zu prüfen.
Einrede der Vorausklage: Wann Sie vorherige Vollstreckung verlangen können
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Leitfaden betrifft eine wirksame private Bürgschaft für eine Geldschuld. Selbstständige Garantien, ein eigener Bankavalauftrag und eine eigene Mitdarlehenshaftung sind andere Rechtsverhältnisse. Ob die konkrete Bürgschaft überhaupt wirksam besteht, ist gegebenenfalls zuerst gesondert zu prüfen.
Nach § 765 BGB verpflichtet sich der Bürge gegenüber dem Gläubiger, für eine fremde Verbindlichkeit einzustehen. Der Grundlagenbeitrag zur Rolle des Bürgen hilft, diese Sicherheit vom eigenen Kreditvertrag zu unterscheiden. Erst danach lässt sich eine Zahlungsaufforderung auf der passenden Grundlage prüfen.
§ 771 BGB gibt dem Bürgen grundsätzlich die Möglichkeit, die Befriedigung des Gläubigers zu verweigern, solange dieser nicht erfolglos eine Zwangsvollstreckung gegen den Hauptschuldner versucht hat. Das ist die Einrede der Vorausklage. Sie muss für den konkreten Fall bestehen und geltend gemacht werden. Eine bloße Mahnung an den Hauptschuldner ist noch kein Vollstreckungsversuch.
Die Einrede ist weder Schuldenerlass noch Kündigung der Bürgschaft. Sie betrifft zunächst den Zugriff des Gläubigers. § 771 regelt außerdem: Wird die Einrede erhoben, ist die Verjährung des Anspruchs gegen den Bürgen bis zum erfolglosen Vollstreckungsversuch gegen den Hauptschuldner gehemmt. Aus der bloßen Wartezeit darf deshalb keine Verjährung abgeleitet werden. Ein individueller Verjährungstermin wird hier nicht berechnet.
Selbstschuldnerischer Verzicht ist nur einer von mehreren Ausschlüssen
§ 773 BGB Absatz 1 enthält vier Ausschlussfälle. Prüfen Sie den genauen Bürgschaftstext und den tatsächlichen Verlauf. Aus „ich habe privat unterschrieben“ folgt noch nicht, dass jede dieser Voraussetzungen ausgeschlossen wäre.
| Ausschluss nach § 773 Absatz 1 | Konkreter Prüfpunkt |
|---|---|
| Nummer 1: Verzicht auf die Einrede, insbesondere selbstschuldnerische Bürgschaft | Wurde auf gerade diese Einrede wirksam verzichtet? |
| Nummer 2: Nachträgliche Änderung von Wohnsitz, gewerblicher Niederlassung oder Aufenthaltsort | Hat die Änderung nach Übernahme der Bürgschaft die Rechtsverfolgung wesentlich erschwert? Nicht jeder Umzug genügt dafür. |
| Nummer 3: Insolvenzverfahren über das Vermögen des Hauptschuldners eröffnet | Eröffnung belegen; eine bloße Mitteilung über Geldprobleme ist nicht derselbe Tatbestand. |
| Nummer 4: Vollstreckung wird voraussichtlich nicht zur Befriedigung führen | Tatsächliche Grundlage dieser Annahme prüfen; die bloße Behauptung des Gläubigers entscheidet sie nicht. |
Auch bei Nummern 3 und 4 ist Absatz 2 mitzulesen: Die Einrede bleibt insoweit zulässig, als der Gläubiger sich aus einer beweglichen Sache des Hauptschuldners befriedigen kann, an der er ein Pfand- oder Zurückbehaltungsrecht besitzt. Dabei ist die besondere Regel des § 772 Absatz 2 Satz 2 für eine weitere gesicherte Forderung zu beachten. Die Ausnahme ist also weder eine pauschale Freistellung des Bürgen noch eine Erlaubnis, passende vorhandene Sicherheiten zu übergehen.
Für eine Bürgschaft, die für den Bürgen ein Handelsgeschäft ist, schließt § 349 HGB die Einrede aus; die Vorschrift erfasst unter dieser Voraussetzung auch die Haftung aus einem Kreditauftrag. Das bloße Auftreten einer Bank als Gläubiger macht die Bürgschaft des privaten Bürgen nicht automatisch zu dessen Handelsgeschäft. Der hier gerechnete Fall setzt ein solches Geschäft des Bürgen ausdrücklich nicht voraus.
Nicht jede erfolglose Nachfrage erfüllt die Vollstreckungsanforderungen
Für eine verbürgte Geldforderung konkretisiert § 772 BGB Absatz 1 den Versuch: Er muss in die beweglichen Sachen des Hauptschuldners an dessen Wohnsitz erfolgen. Hat der Hauptschuldner an einem anderen Ort eine gewerbliche Niederlassung, ist auch dieser Ort erfasst. Fehlen beides, nennt das Gesetz den Aufenthaltsort. Die Voraussetzungen werden nicht dadurch erfüllt, dass nur eine unbeantwortete E-Mail versandt wurde.
Absatz 2 verlangt außerdem Befriedigung aus einer beweglichen Sache des Hauptschuldners, an der dem Gläubiger ein Pfand- oder Zurückbehaltungsrecht zusteht. Sichert dieses Recht zugleich eine andere Forderung, gilt die Verwertungspflicht nur, wenn beide Forderungen durch den Wert der Sache gedeckt werden. Welche Sicherheit, welcher Gegenstand und welche weiteren Forderungen betroffen sind, muss also nachvollziehbar sein.
Fordern Sie die Unterlagen zu einem behaupteten Vollstreckungsversuch, dessen Orten, Ergebnis und anrechenbaren Erlösen sowie zu einschlägigen beweglichen Sicherheiten an. Der Leitfaden bestätigt weder, dass jedes denkbare Vermögensstück vorher vollständig verwertet werden muss, noch dass ein einzelner fehlgeschlagener Einzug automatisch jede gesetzliche Anforderung erfüllt. Bei streitigen Nachweisen ist der Ablauf individuell zu prüfen.
Gerichtliche Schreiben bleiben dringend. Eine private Anfrage beim Gläubiger ersetzt keine notwendige fristgerechte Reaktion vor Gericht. Der Ratgeber berechnet keine individuelle Prozessfrist und behandelt eine erhobene Einrede nicht als automatische Aufhebung eines vorhandenen Titels.
Fehlende Vorausklage und andere Einreden getrennt prüfen
Steht die Einrede der Vorausklage nicht zu, ist damit nicht jede Zahlungsforderung richtig. Nach § 767 BGB richtet sich die Verpflichtung des Bürgen nach dem jeweiligen Bestand der Hauptverbindlichkeit. Änderungen durch Verschulden oder Verzug sowie die in Absatz 2 genannten Kündigungs- und Rechtsverfolgungskosten können relevant sein. Ein späteres Rechtsgeschäft des Hauptschuldners erweitert die Bürgschaft hingegen nicht allein dadurch.
§ 768 BGB eröffnet grundsätzlich die Einreden des Hauptschuldners auch dem Bürgen. Ein Verzicht des Hauptschuldners lässt diese Einrede des Bürgen nach Absatz 2 nicht einfach entfallen. Absatz 1 enthält zugleich eine besondere Grenze für beschränkte Erbenhaftung nach dem Tod des Hauptschuldners. Prüfen Sie daher Hauptschuld, Fälligkeit, Zahlungen, Sicherungsumfang, Nebenforderungen und sonstige Einreden zusätzlich.
Eine selbstschuldnerische Bürgschaft ist insbesondere ein möglicher Verzicht auf die Vorausklage. Das Wort bedeutet nicht, dass der Bürge automatisch rechtlich in jeder Hinsicht Mitdarlehensnehmer wird oder jede denkbare Einwendung verliert. Der Umfang eines tatsächlichen Verzichts ist aus den konkreten Erklärungen zu ermitteln.
Soll die Sicherheit insgesamt beendet werden, ist das eine andere Frage. Der Prüfplan zur Freigabe und verbleibenden Bürgschaftshaftung unterscheidet vollständige Entlassung, Zukunftsbegrenzung und bestehende Resthaftung. Eine erfolgreiche Einrede ersetzt eine solche Freigabe nicht.
Modell: Einrede, Forderungsrest und eigene Bürgschaftszahlung unterscheiden
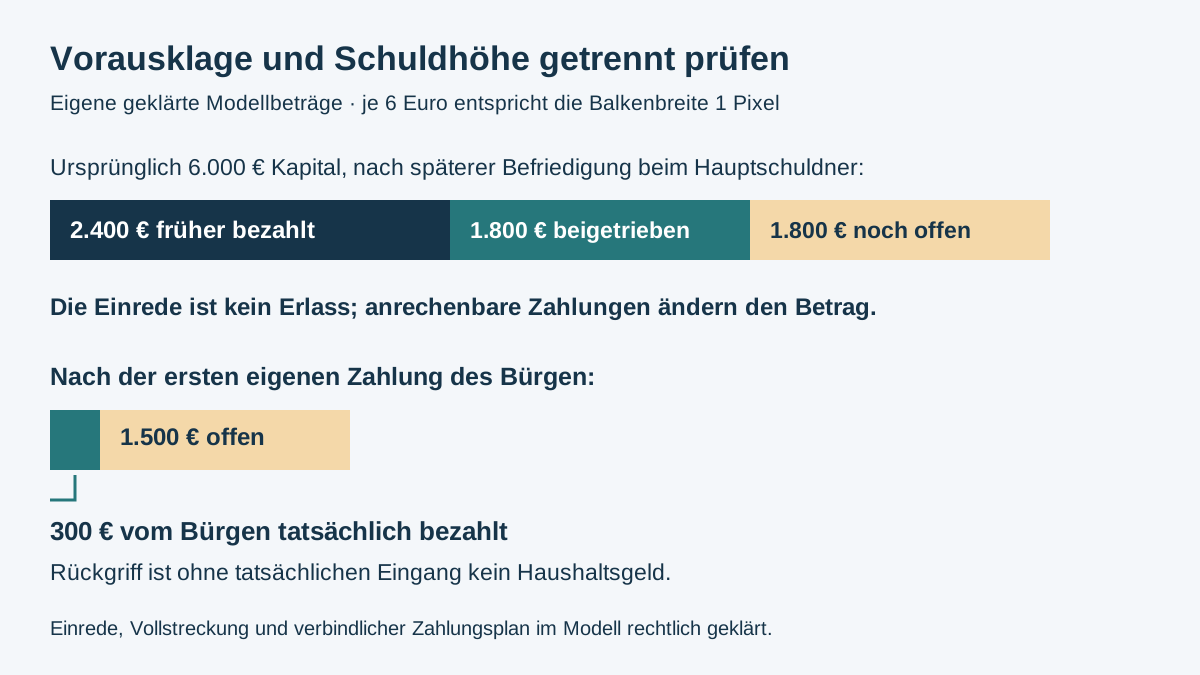
Eigener vollständig geklärter fiktiver Fall: Ein einzelnes Darlehen hat ursprünglich 6.000 Euro Kapital. Die wirksame Bürgschaft einer volljährigen Privatperson sichert genau dieses Kapital; sie ist für den Bürgen kein Handelsgeschäft. Der Hauptschuldner hat zunächst 2.400 Euro richtig auf das Kapital gezahlt. Damit bleiben 6.000 − 2.400 = 3.600 Euro. Die verbleibende Hauptschuld ist fällig.
Zu diesem ersten Zeitpunkt hat es noch keinen erforderlichen Vollstreckungsversuch gegeben. Es bestehen weder ein Verzicht noch ein anderer Ausschluss nach § 773. Die Einrede nach § 771 wird rechtlich berechtigt erhoben. Die 3.600 Euro werden dadurch nicht zu null; vorübergehende Leistungsverweigerung und Schuldhöhe sind verschiedene Fragen.
Später erfolgen die rechtlich erforderlichen Vollstreckungsversuche nach den geklärten Umständen des § 772. Beim Hauptschuldner werden weitere 1.800 Euro richtig auf das Kapital angerechnet. Hinsichtlich des Rests bleiben die erforderlichen Versuche erfolglos. Es bestehen keine zusätzlichen relevanten Pfand- oder Zurückbehaltungsrechte; die Voraussetzungen sind vollständig geprüft, sodass die Vorausklage dem Gläubiger nun nicht mehr entgegengehalten werden kann. Alle weiteren Einreden und die Berechtigung der restlichen Inanspruchnahme sind im Modell geklärt.
Danach beträgt die verbleibende Kapitalforderung 3.600 − 1.800 = 1.800 Euro. Der Gläubiger und der Bürge vereinbaren verbindlich deren vollständige Begleichung in sechs Monatszahlungen von jeweils 300 Euro, erstmals im November 2026. Für genau dieses geschlossene Modell sind weitere Zinsen, Kündigungs-, Vollstreckungs- oder sonstige Kosten und neue Forderungen ausdrücklich wirksam ausgeschlossen. Das ist eine gesetzte Vereinbarung, keine aus § 771 folgende Ratenzahlung und keine Behauptung, Vollstreckung sei generell kostenlos.
| Rechnung im Modell | Ergebnis |
|---|---|
| 6.000 Euro Kapital minus 2.400 Euro frühere Zahlung | 3.600 Euro vor den späteren Vollstreckungsversuchen. |
| Weitere 1.800 Euro beim Hauptschuldner angerechnet | 1.800 Euro verbliebene Inanspruchnahme. |
| Sechs verbindlich vereinbarte Zahlungen × 300 Euro | 1.800 Euro vollständiger Zahlungsplan. |
| Erste 300 Euro im November tatsächlich richtig bezahlt | 1.500 Euro beim ursprünglichen Gläubiger offen; fünf vereinbarte Zahlungen verbleiben. |
Nach § 362 BGB zählt die bewirkte Leistung. Die früheren 2.400 Euro und die späteren 1.800 Euro des Hauptschuldners sind bereits in dem 1.800-Euro-Rest berücksichtigt und werden davon nicht nochmals abgezogen.
Gesondertes Novemberbudget des Bürgen: 2.600 Euro verlässliche eigene Nettoeinnahmen, 1.660 Euro sämtliche gewöhnlichen Ausgaben ohne die neue Bürgschaftszahlung, 240 Euro sämtliche eigenen Darlehensraten und 300 Euro gewünschte Reserve. Es wird keine zuvor separat angesparte Rücklage eingesetzt. Die tatsächliche Novemberzahlung von 300 Euro erhöht die Ausgaben auf 1.660 + 300 = 1.960 Euro. Dann bleiben 2.600 − 1.960 − 240 = 400 Euro vor und 100 Euro nach Reserve.
Im Haushaltscheck für Kreditbelastung sind das 2.600 Euro Einkommen, 1.960 Euro Fixkosten, 240 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die Bürgschaftszahlung ist schon in den Kosten enthalten. Der Gesamtrest von 1.800 Euro wird nicht zusätzlich neben der vereinbarten Monatszahlung als Novemberausgabe angesetzt; die fünf späteren Zahlungen gehören in ihre jeweiligen Monate. Rechtzeitige Deckung am tatsächlichen Fälligkeitstag bleibt separat zu sichern.
Soweit der Bürge den Gläubiger befriedigt, kann nach § 774 BGB die Forderung gegen den Hauptschuldner auf ihn übergehen. Der Gläubiger darf dadurch nicht benachteiligt werden und Einwendungen aus dem Verhältnis zum Hauptschuldner bleiben erhalten. Im Modell sind die entsprechenden 300 Euro als Rückgriff geklärt, aber noch nicht tatsächlich zurückgezahlt; sie sind kein verfügbarer November-Geldeingang. Der Rückgriff wird nicht zusätzlich zur Gläubigerbefriedigung als neuer Aufwand gezählt. Eigene Darlehenspflichten aus § 488 BGB laufen gesondert weiter.
Nachweise anfordern und eine bestehende Einrede ausdrücklich benennen
- Bürgschaft statt eigener Mitdarlehenshaftung und ihre Wirksamkeit geklärt?
- Gläubiger, Hauptschuldner, gesicherte Geldforderung und tatsächlichen Rest eindeutig zugeordnet?
- Text auf Verzicht und selbstschuldnerische Bindung geprüft?
- Andere Ausschlüsse nach § 773 einschließlich Absatz 2 und ein mögliches Handelsgeschäft des Bürgen geprüft?
- Erforderliche Vollstreckungsorte, Versuche und relevante bewegliche Sicherheiten nachvollzogen?
- Jeden tatsächlichen Erlös und jede Zahlung nur einmal angerechnet?
- Andere Einreden, Fälligkeit und Nebenforderungen zusätzlich geprüft?
- Einmalige Forderung, wirksamen Monatsplan und nur erwarteten Rückgriff getrennt erfasst?
Wenn die Voraussetzungen tatsächlich bestehen, kann eine sachliche Erklärung lauten: „Zu Ihrer Forderung aus meiner Bürgschaft vom [Datum] für [Hauptschuldner/Vertrag] erhebe ich die Einrede der Vorausklage nach § 771 BGB. Bitte legen Sie die nach § 772 erforderlichen Vollstreckungsversuche, deren Ergebnisse und einschlägige bewegliche Sicherheiten dar. Falls Sie einen Ausschluss nach § 773 geltend machen, bitte ich um Benennung der konkreten Grundlage und Nachweise. Bitte berücksichtigen Sie bereits richtig geleistete Zahlungen und übersenden Sie eine nachvollziehbare Restaufstellung.“ Verwenden Sie nur wahre Daten und behaupten Sie keine ungeprüfte Einrede als gesichert.
Bei einer selbstschuldnerischen Erklärung oder einem anderen möglichen Ausschluss sollte der gesamte Vertrag zeitnah geprüft werden. Eine bloße Unterlagenanfrage bewilligt keinen Zahlungsaufschub. Unterschreiben Sie eine neue Raten- oder Anerkenntnisvereinbarung erst nach Prüfung ihres Inhalts und der eigenen Tragbarkeit; ein Rechner entscheidet keine Einrede oder Bürgschaftswirksamkeit.
Häufige Fragen
Muss der Gläubiger bei jeder Bürgschaft zuerst gegen den Hauptschuldner vollstrecken?
Nein. § 771 BGB enthält die Einrede der Vorausklage, aber § 773 nennt Ausschlüsse, etwa einen wirksamen Verzicht als selbstschuldnerischer Bürge und bestimmte weitere Fälle. Bei einem Handelsgeschäft des Bürgen ist außerdem § 349 HGB zu prüfen.
Genügt eine erfolglose Mahnung an den Hauptschuldner?
Eine Mahnung ist noch kein Vollstreckungsversuch. § 772 konkretisiert für Geldforderungen den Versuch in bewegliche Sachen an den gesetzlich genannten Orten und die zusätzliche Befriedigung aus bestimmten beweglichen Sicherheiten. Ablauf, Sicherheiten und Ergebnisse brauchen konkrete Nachweise.
Entfällt die Einrede bei Insolvenz ausnahmslos vollständig?
§ 773 Absatz 1 Nummer 3 nennt das eröffnete Insolvenzverfahren als Ausschluss. Absatz 2 lässt die Einrede bei Nummern 3 und 4 aber im geregelten Umfang bestehen, wenn passende bewegliche Pfand- oder Zurückbehaltungsrechte Befriedigung ermöglichen. Die weitere Forderung und der Sicherungswert sind gegebenenfalls zusätzlich zu beachten.
Verliert ein selbstschuldnerischer Bürge automatisch alle anderen Einreden?
Das folgt aus dem Wort allein nicht. Der Verzicht betrifft insbesondere die Vorausklage. Hauptforderung, Sicherungsumfang, Fälligkeit, Zahlungen und weitere Einreden, unter anderem nach § 768 BGB, bleiben gesondert zu prüfen.
Sind im Modell nach den Vollstreckungsversuchen 3.600 oder 1.800 Euro offen?
Aus 6.000 Euro Kapital bleiben nach 2.400 Euro früherer Zahlung 3.600 Euro. Weitere richtig angerechnete 1.800 Euro beim Hauptschuldner ergeben 1.800 Euro Rest. Erst die eigene tatsächliche erste Zahlung des Bürgen von 300 Euro senkt diesen Gläubigerrest auf 1.500 Euro.
Warum werden im November weder 1.800 Euro Gesamtrest noch 300 Euro Rückgriff als zusätzliche Eingänge gerechnet?
Der verbindliche Modellplan verlangt im November eine tatsächliche Zahlung von 300 Euro, die bereits in 1.960 Euro vollständigen Kosten enthalten ist. Die späteren Zahlungen gehören in ihre Monate. Die gegen den Hauptschuldner übergegangenen 300 Euro sind noch nicht tatsächlich zurückgeflossen und daher kein verfügbares Geld. Bei 2.600 Euro Einkommen, 240 Euro eigenen Kreditraten und 300 Euro Reserve bleiben 100 Euro nach Reserve.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.
- § 765 BGB – Bürgschaft als Sicherung einer fremden Schuld
- § 771 BGB – Vorausklage und Verjährungshemmung
- § 772 BGB – Erforderliche Vollstreckung und bewegliche Sicherheiten
- § 773 BGB – Vier Ausschlüsse mit Rückausnahme
- § 349 HGB – Handelsgeschäft für den Bürgen
- § 767 BGB – Bestand der Hauptschuld und Nebenkosten
- § 768 BGB – Andere Einreden und Grenzen
- § 774 BGB – Übergang nach eigener Zahlung
- § 362 BGB – Tatsächliche Zahlungen und korrekter Rest
- § 488 BGB – Eigene Darlehenspflichten