Sondertilgung beim Hauskredit verpasst? Frist und Betrag prüfen
Klären Sie das nächste Sondertilgungsfenster, eine verspätete Überweisung und die Folgen für den Hauskredit. Mit Beispiel für den Jahreswechsel.
In diesem Artikel
Kurzantwort
Prüfen Sie, welcher Zeitraum laut Vertrag zählt und ob ungenutzte Beträge übertragen werden dürfen. Ist die Sondertilgung schon unterwegs, lassen Sie sich von der Bank Eingang, Zuordnung und Kapitalanrechnung bestätigen. Fragen Sie vor einer weiteren Überweisung, wie hoch Ihr verbleibendes Kontingent ist und ab wann Sie es nutzen können.
Welcher Termin steht im Vertrag?
Öffnen Sie Ihren Darlehensvertrag und spätere Nachträge für den betreffenden Hauskredit. Suchen Sie nach „Sondertilgung“ und der Vertragsnummer. Gehören mehrere Kredite zur Finanzierung, prüfen Sie die Klausel für jeden Darlehensteil. Eine Sondertilgung auf einen Teil verbraucht das vereinbarte Kontingent eines anderen Teils nur, wenn die Verträge dies so vorsehen.
| Angabe | Was Sie prüfen |
|---|---|
| Zeitraum | Kalenderjahr, vertraglich bestimmtes Jahr oder fester Stichtag. Notieren Sie das konkrete Anfangs- und Enddatum. |
| Betrag | Feste Summe oder Prozentsatz. Bei einem Prozentsatz zählt die Bezugsgröße aus dem Vertrag. Prüfen Sie auch Mindestbetrag und zulässige Zahl der Zahlungen. |
| Eingang und Anrechnung | Welches Datum muss eingehalten werden? Klären Sie Empfängerkonto, Zahlungsreferenz und den Zeitpunkt, ab dem die Zahlung das Restkapital senkt. |
| Nächster Zeitraum | Gilt ein neues Kontingent? Lassen Sie sich den frühestmöglichen Termin und eine etwaige Übertragung des Restbetrags bestätigen. |
Die DKB verweist bei Baufinanzierungen auf den vertraglichen Höchstbetrag und beschreibt für ihren Ablauf, dass ungenutzte Beträge grundsätzlich nicht übertragen oder nachgeholt werden. Beim Förderdarlehen prüfen Sie die eigenen Bedingungen mit dem Finanzierungspartner. Auf ihrer Produktseite zum Wohneigentumsprogramm 124 schließt die KfW Teilrückzahlungen und Sondertilgungen aus. DKB, Hinweise zur Sondertilgung und KfW, Wohneigentumsprogramm 124, Abschnitt „Vorzeitige Rückzahlung“.
Was tun, wenn das Geld schon unterwegs ist?
Halten Sie Vertragsnummer, Betrag und Zahlungsbeleg bereit. Bitten Sie die Bank um das tatsächliche Eingangsdatum auf dem Darlehenskonto und den Betrag, der auf das Kapital angerechnet wurde. Klären Sie, ob die Zahlung dem vergangenen Zeitraum zugeordnet wurde, ob sie im nächsten Zeitraum zählt oder ob eine Rücküberweisung erfolgt. Lassen Sie sich den verbleibenden Spielraum für die nächste Sondertilgung bestätigen, bevor Sie erneut überweisen.
Bei einer gewöhnlichen elektronischen Euroüberweisung im Inland kann ein nach dem Annahmeschluss eingehender Auftrag für die Ausführungsfrist erst am folgenden Geschäftstag als eingegangen gelten. Die gesetzliche Ausführungsfrist bezieht sich auf den Eingang beim Zahlungsdienstleister des Empfängers. Welcher Termin für das Darlehen zählt, klären Sie anhand der Vertragsregel und der Bankauskunft. § 675n Abs. 1 BGB und § 675s Abs. 1 BGB.
Ist die Zahlung bereits dem richtigen Zeitraum zugeordnet und zeigt der Tilgungsplan noch den alten Saldo, vergleichen Sie Kapitalstand und Plan zum selben Datum. Sonderzahlung im Tilgungsplan und auf dem Darlehenskonto abgleichen.
Wie viel ist im nächsten Zeitraum möglich?
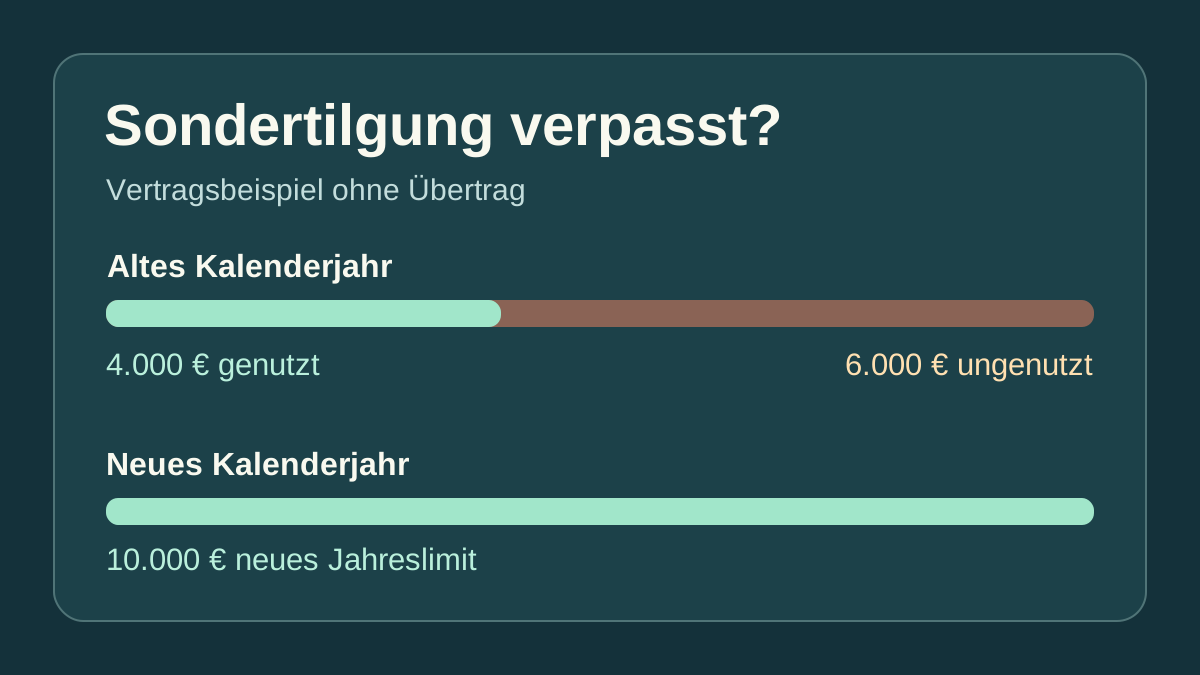
Im Beispiel erlaubt der Vertrag pro Kalenderjahr 5 Prozent des ursprünglichen Darlehens von 200.000 Euro. Er schließt eine Übertragung aus. Im alten Jahr wurden bereits 4.000 Euro als Sondertilgung angerechnet. Vom Höchstbetrag von 10.000 Euro blieben daher 6.000 Euro ungenutzt. Das nächste Kalenderjahr beginnt im Beispiel wieder mit einem Höchstbetrag von 10.000 Euro. Wenn die Bank dort eine Zahlung von 6.000 Euro anrechnet, bleiben für dieses neue Jahr noch 4.000 Euro Spielraum.
Für die nächste Zahlung zählen das verfügbare Guthaben und die nächsten Ausgaben. Wenn Sie beispielsweise 8.000 Euro frei auf dem Konto haben und bis zum nächsten Gehalt 2.500 Euro für fällige Zahlungen und Ihren Puffer zurückhalten wollen, können Sie aus diesem Guthaben höchstens 5.500 Euro einsetzen. Vergleichen Sie diesen Betrag mit der noch zulässigen Sondertilgung und einem möglichen Mindestbetrag. Der Haushaltsrechner hilft, die regelmäßige Rate neben laufenden Ausgaben zu prüfen. Die einmalige Sondertilgung gehört in die separate Rechnung für das verfügbare Guthaben.
Was kostet ein Monat später im Beispiel?
Wir vergleichen dieselbe Sonderzahlung von 6.000 Euro zu zwei bestätigten Modellterminen. Beide Varianten starten mit 160.000 Euro Restkapital unmittelbar vor der möglichen Sonderzahlung. Der angenommene Jahreszins beträgt 3,6 Prozent, im Modell 0,3 Prozent pro Monat. Die reguläre Rate von 850 Euro wird jeweils am Monatsende gezahlt. Wir runden die Zinsen jeden Monat auf Cent und rechnen für beide Varianten bis zum selben Stichtag nach zwölf Raten. Die Sonderzahlung wird vollständig auf das Kapital angerechnet. Gebühren bleiben im Modell außen vor.
| Zeitpunkt der Anrechnung | Zins im ersten Monat | Zinsen in zwölf Monaten | Restkapital nach zwölf Raten |
|---|---|---|---|
| Vor der ersten Monatsrate, zu Monatsbeginn | 462,00 € | 5.466,40 € | 149.266,40 € |
| Einen Monat später, zu Monatsbeginn | 480,00 € | 5.485,00 € | 149.285,00 € |
Die später angerechnete Zahlung kostet im ersten Monat 6.000 € × 0,003 = 18 Euro mehr Zinsen. Nach zwölf Raten liegt das Restkapital im Beispiel 18,60 Euro höher. Der Unterschied wächst nach dem ersten Monat etwas weiter, weil die höhere Restschuld auch in späteren Monaten verzinst wird. Für Ihren Vertrag zählen das tatsächliche Anrechnungsdatum und die vereinbarte Zinsrechnung.
Welche Möglichkeiten bleiben außerhalb der Klausel?
Sie können den Kreditgeber um eine abweichende Vereinbarung bitten. Klären Sie vorab den Termin, die Bedingungen und etwaige Kosten. Prüfen Sie auch, ob Ihr Vertrag einen Wechsel des Tilgungssatzes für künftige Monatsraten vorsieht. Eine solche Änderung beeinflusst den weiteren Ratenplan. § 311 Abs. 1 BGB.
Für die gesetzliche vorzeitige Rückzahlung gilt bei einem Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins während der Sollzinsbindung eine besondere Voraussetzung. Nach § 500 Abs. 2 Satz 2 BGB muss ein berechtigtes Interesse vorliegen. Ob ein Anspruch auf Vorfälligkeitsentschädigung besteht, richtet sich nach § 502 BGB und dem konkreten Fall. Dessen Prozentobergrenzen in Absatz 3 betreffen Allgemein-Verbraucherdarlehen. Geht es um die Ablösung beim Verkauf, prüfen Sie die Berechnung anhand der Unterlagen zum gesamten Darlehen. § 500 Abs. 2 BGB, § 502 BGB und Vorfälligkeitsentschädigung beim Immobilienverkauf.
Häufige Fragen
Kann ich eine verpasste Sondertilgung im nächsten Jahr nachholen?
Ein Übertrag richtet sich nach der Klausel. Sieht diese keinen Übertrag vor, steht im nächsten Zeitraum das dort vereinbarte Kontingent zur Verfügung. Fragen Sie die Bank nach Betrag und nächstem Termin.
Reicht es, die Überweisung am letzten Tag zu beauftragen?
Prüfen Sie, welchen Eingangs- oder Buchungstermin Ihr Vertrag verlangt. Berücksichtigen Sie den Annahmeschluss Ihrer Bank und lassen Sie den tatsächlichen Eingang auf dem Darlehenskonto bestätigen.
Was passiert mit einer bereits verspäteten Überweisung?
Die Bank kann Ihnen sagen, ob sie den Betrag zugeordnet oder zurücküberwiesen hat. Lassen Sie sich auch das Anrechnungsdatum und das verbleibende Kontingent nennen, bevor Sie erneut zahlen.
Ist eine Sondertilgung während der Zinsbindung gesetzlich immer möglich?
Die Nutzung eines Sondertilgungsrechts folgt der Vertragsklausel. Für eine gesetzliche vorzeitige Rückzahlung bei gebundenem Immobiliar-Verbraucherdarlehen während der Zinsbindung verlangt § 500 Abs. 2 BGB ein berechtigtes Interesse.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.11.2026.