Sondertilgung gebucht, Restschuld unverändert? So prüfen Sie den Plan
Die Sondertilgung ist gebucht, doch die Restschuld bleibt gleich? Prüfen Sie Kapitalanrechnung, Stichtag, nächste Zinsbuchung und neuen Tilgungsplan.
In diesem Artikel
Kurzantwort
Vergleichen Sie Buchungsübersicht und Tilgungsplan zum selben Stichtag. Lassen Sie sich bestätigen, welcher Teil der Sonderzahlung ab welchem Datum auf das Restkapital angerechnet wurde. Ist das Restkapital in der Buchungsübersicht bereits gesunken, kann der angezeigte Plan noch den früheren Stand zeigen. Fordern Sie den aktuellen Plan an und lassen Sie die nächste fällige Rate bestätigen.
Welche Buchung zeigt die Bank?
Öffnen Sie die Buchungsübersicht des Darlehens und den zuletzt bereitgestellten Tilgungsplan. Schreiben Sie jeweils auf, für welchen Tag der angezeigte Betrag gilt. Der erste Prüfpunkt ist der Kapitalstand unmittelbar nach der Sonderzahlung. Ein älterer Plan kann weiterhin den ursprünglich geplanten Verlauf zeigen, obwohl das Darlehenskonto bereits einen anderen Stand hat.
Die Anleitung gilt für einen laufenden Allgemein-Verbraucherratenkredit in Deutschland. § 491 BGB grenzt diese Verträge unter anderem von Immobilienkrediten und bestimmten Kleinst- oder Kurzzeitdarlehen ab. § 500 Abs. 2 BGB ermöglicht beim hier betrachteten Vertrag eine teilweise vorzeitige Rückzahlung. Bei wirksamer vorzeitiger Erfüllung ermäßigen sich die Gesamtkosten nach § 501 Abs. 1 entsprechend dem vorzeitig erfüllten Teil und der verbleibenden Laufzeit. § 491 BGB, § 500 BGB und § 501 BGB.
| Was Sie sehen | Was Sie abgleichen |
|---|---|
| Belastung auf dem Girokonto | Empfänger, Vertragsnummer und tatsächlicher Eingang beim Darlehensgeber. |
| Eingang oder Buchung beim Darlehensgeber | Zuordnung zum richtigen Kredit, angerechneter Kapitalbetrag und für die Abrechnung maßgebliches Datum. |
| Kapitalstand gesunken, Plan zeigt alten Betrag | Erstellungsdatum des Plans und Datum der ersten Rate, für die er gilt. |
| Kapitalstand auch nach dem bestätigten Anrechnungstag unverändert | Buchungsübersicht für den Zeitraum und eine Erklärung zur Zuordnung oder Korrektur anfordern. |
Steht in der Antwort nur „verbucht“, fragen Sie, ob die Zahlung auf einem Verrechnungskonto oder bereits beim Darlehenskapital erfasst wurde. Nennt die Bank einen abgezogenen Betrag, lassen Sie dessen Grundlage und Höhe separat ausweisen. Für eine beanspruchte Vorfälligkeitsentschädigung gelten Voraussetzungen, Ausschlüsse und Höchstgrenzen. § 502 BGB. Siehe auch den Kostenabgleich bei vorzeitiger Rückzahlung.
Kapitalstand und erste folgende Zinsbuchung vergleichen
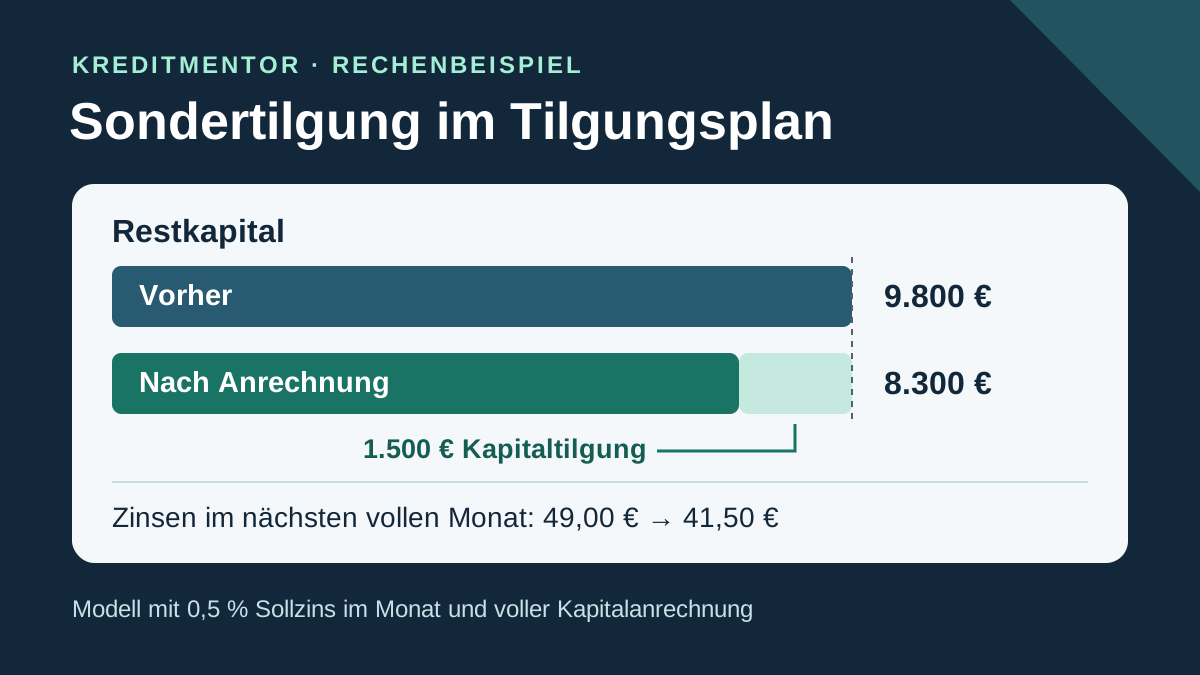
Im Modell sind nach der letzten regulären Rate noch 9.800 Euro Kapital offen. Am selben Tag werden 1.500 Euro Sondertilgung vollständig auf das Kapital angerechnet. Bis zur nächsten Rate folgen ein voller Zinsmonat, keine weiteren Buchungen und keine Kosten. Der frei gewählte Sollzins beträgt 6 Prozent im Jahr, gerechnet als 0,5 Prozent im Monat. Die Modellrate bleibt für diesen Monat bei 230,15 Euro.
| Prüfposition | Alter Plan ohne Sondertilgung | Mit bestätigter Kapitalanrechnung |
|---|---|---|
| Kapital zu Beginn des Zinsmonats | 9.800,00 € | 8.300,00 € |
| Sollzins für diesen Monat | 49,00 € | 41,50 € |
| Kapitaltilgung aus der Rate von 230,15 € | 181,15 € | 188,65 € |
| Kapital nach dieser Rate | 9.618,85 € | 8.111,35 € |
Die Sonderzahlung senkt das Kapital sofort um 1.500 Euro, sobald sie im Modell wirksam angerechnet ist. Im folgenden vollen Zinsmonat sinkt der Zinsanteil um weitere 7,50 Euro. Bei gleicher Rate gehen diese 7,50 Euro zusätzlich in die Kapitaltilgung. Vergleichen Sie im eigenen Vertrag den tatsächlich abgerechneten Zeitraum. Liegt die Sonderzahlung mitten in einer Zinsperiode, können Tagesmethode, Wirksamkeitsdatum und Rundung den Vergleich ändern.
Zeigt die Bank zum Beispiel 8.300 Euro Kapital, aber 49 Euro Zinsen, fragen Sie zuerst nach Beginn und Ende des Zinszeitraums. Betrifft die Zinsbuchung noch die Zeit vor der Anrechnung, können beide Beträge zusammenpassen. Beziehen sich beide Werte auf denselben vollen Zeitraum danach, lassen Sie die verwendete Zinsbasis erläutern.
Einen aktuellen Tilgungsplan anfordern
Bei einem erfassten laufenden Verbraucherdarlehen mit bestimmtem Rückzahlungszeitpunkt können Sie den Tilgungsplan jederzeit verlangen. Darin müssen Zahlungsabstände und Bedingungen sowie die Aufteilung der Teilzahlungen auf Darlehen, Sollzinsen und sonstige Kosten erkennbar sein. Verlangen Sie eine Fassung, die sich dauerhaft aufbewahren lässt. Bei veränderlichem Sollzins oder anpassbaren Kosten muss der Plan angeben, dass seine Daten nur bis zur nächsten Änderung gelten. § 492 Abs. 3 BGB und Art. 247 § 14 EGBGB.
Zu Darlehen [Vertragsnummer] wurde am [Datum] eine Sonderzahlung über [Betrag] angezeigt. Bitte nennen Sie den Betrag, der auf das Kapital angerechnet wurde, das dafür maßgebliche Datum und den Kapitalstand unmittelbar davor und danach. Bitte senden Sie mir den aktuellen Tilgungsplan für den Stand nach der Anrechnung und bestätigen Sie Betrag und Fälligkeit der nächsten Rate.
Fügen Sie bei einer konkreten Abweichung beide Dokumente mit Datum bei. Bitten Sie gegebenenfalls um eine Aufschlüsselung der zwischen den Stichtagen gebuchten Regelrate, Zinsen und Kosten. Den Unterschied zwischen Vertragskopie, Tilgungsplan und tatsächlich gebuchten Zahlungen erklärt der Ratgeber zu Kreditunterlagen. Falls die Bank noch die Herkunft prüft, hilft die Anleitung zum Herkunftsnachweis einer Sondertilgung.
Nächste Rate und letzte Fälligkeit bestätigen lassen
Fragen Sie, ab welcher Fälligkeit der neue Plan gilt. Bei gleicher Rate kann eine Sondertilgung das Kreditende vorziehen oder die letzte Rate verringern. Soll der ursprüngliche Endtermin gelten, kann die Rate anders ausfallen. Welcher Verlauf für Sie gilt, klären Sie anhand der Vertragsregel und der Bestätigung der Bank. Stimmen Sie eine Änderung des Dauerauftrags mit dem bestätigten Zahlungstermin ab. § 488 BGB.
Als getrennte Modellrechnung können Sie mit dem Rechner unten zweimal 48 Monate, 6 Prozent Sollzins und 0 Euro Gebühren ansetzen. Verwenden Sie zuerst 9.800 Euro, dann 8.300 Euro. Bei in beiden Varianten gleicher Laufzeit ergeben sich rund 230,15 beziehungsweise 194,93 Euro pro Monat. Das zeigt, wie sich eine gleich lange Laufzeit rechnerisch auf die Rate auswirkt. Ob Ihr Kredit so fortgeführt wird, ergibt sich aus dem tatsächlichen Plan.
- Den tatsächlich auf das Kapital gebuchten Betrag mit dem passenden Stichtag bestätigen lassen.
- Restkapital und nächsten Zinszeitraum mit demselben Planstand abgleichen.
- Nächsten Einzug sowie letzte Rate oder Endtermin anhand des bestätigten Plans prüfen.
- Bei abweichender Buchung die Bank um Korrektur oder eine nachvollziehbare Aufstellung bitten. Einen erneuten Zahlungsauftrag erst nach Klärung erteilen.
Häufige Fragen
Warum bleibt die Restschuld trotz Sondertilgung in der App gleich?
Die App kann einen früheren Planstand anzeigen. Prüfen Sie den Kapitalstand nach dem bestätigten Anrechnungstag. Weicht auch dieser vom erwarteten Betrag ab, bitten Sie um eine Buchungsaufstellung mit Zuordnung und Datum.
Kann ich nach einer Sondertilgung einen Tilgungsplan verlangen?
Bei einem erfassten laufenden Verbraucherdarlehen mit bestimmtem Rückzahlungszeitpunkt können Sie nach § 492 Abs. 3 BGB jederzeit einen Tilgungsplan verlangen. Fordern Sie ausdrücklich den Stand nach der Kapitalanrechnung an.
Ab wann ändern sich die Zinsen?
Vergleichen Sie das für die Kapitalanrechnung maßgebliche Datum mit dem abgerechneten Zinszeitraum. In einem vollen Modellmonat auf kleinerer Kapitalbasis ist der Zinsanteil niedriger. Bei einer Zahlung innerhalb der Periode hängt die genaue Rechnung von der anwendbaren Zinsmethode ab.
Wird nach der Sondertilgung automatisch weniger abgebucht?
Der nächste Einzug ergibt sich aus dem geltenden Plan und der Vertragsregel. Lassen Sie sich Betrag und Fälligkeit bestätigen. Der Vorteil kann sich auch in einem früheren Kreditende oder einer kleineren letzten Rate zeigen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.
- § 491 BGB – Anwendungsbereich für Verbraucherdarlehen
- § 500 BGB – Vorzeitige teilweise Rückzahlung
- § 501 BGB – Kostenermäßigung bei vorzeitiger Rückzahlung
- § 502 BGB – Voraussetzungen und Grenzen der Vorfälligkeitsentschädigung
- § 492 BGB – Anspruch auf einen Tilgungsplan
- Art. 247 § 14 EGBGB – Angaben und Bereitstellung des Plans
- § 488 BGB – Vertragliche Zins- und Rückzahlungspflichten