Kreditunterlagen verloren: Vertragskopie und Tilgungsplan anfordern
Kreditvertrag oder Ratenplan fehlt? Unterlagen sicher anfordern, geltende Fassung und Buchungen abgleichen. Mit Anfragevorlage und Kapital-Zins-Beispiel.
In diesem Artikel
Kurzantwort
Fordern Sie beim bestätigten Darlehensgeber die abgeschlossene Vertragsfassung mit Anhängen und späteren Änderungen erneut an. Bei einem bestimmten Rückzahlungszeitpunkt können Sie für einen erfassten Verbraucherkredit einen Tilgungsplan nach § 492 Absatz 3 BGB verlangen. Trennen Sie Kopie, Plan und tatsächliche Buchungen. Ein eigener Dokumentenverlust bedeutet weder automatisch Ratenpause noch einen neuen Widerrufsfristbeginn. Unterschreiben Sie für eine bloße Kopie keine neuen Bedingungen ungeprüft.
Welcher Vertrag und welche Unterlagen fehlen?
Dieser Leitfaden betrifft einen laufenden entgeltlichen privaten Ratenkredit in Deutschland, der als Allgemein-Verbraucherdarlehen einzuordnen ist. § 491 BGB stellt auf Unternehmer als Darlehensgeber und Verbraucher als Darlehensnehmer ab und nennt Ausnahmen, etwa Nettodarlehensbeträge unter 200 Euro und bestimmte sehr kurzfristige Verträge mit geringen Kosten. Für Immobilien-, Geschäfts- und reine Privatdarlehen sowie besondere Förder- oder Überziehungskonstellationen prüfen Sie die eigenen Regeln.
Suchen Sie zuerst im sicheren Bankpostfach, in heruntergeladenen Dateien und Ihren Papierunterlagen. Trennen Sie Vertragsfassung, Änderungsvereinbarung, Zahlungsplan und tatsächliche Buchungen. Eine Werbeberechnung ist keine verlässliche Kopie des abgeschlossenen Vertrags.
| Gesuchtes Dokument | Wofür es benötigt wird |
|---|---|
| Vertragsabschrift und Anhänge | Vereinbarte Summe, Konditionen, Pflichten und Vertragsstand |
| Spätere Änderungsbestätigung | Was nach Abschluss tatsächlich anders vereinbart wurde |
| Tilgungsplan | Zahlungstermine sowie Aufteilung auf Kapital, Zinsen und Kosten |
| Buchungsübersicht | Tatsächliche Zahlungen, Rückgaben und Anrechnung |
Vertragsabschrift und Tilgungsplan getrennt anfordern
Nach § 492 Absatz 3 BGB stellt der Darlehensgeber nach Vertragsschluss eine Abschrift des Vertrags zur Verfügung. Ist ein Rückzahlungszeitpunkt bestimmt, können Sie jederzeit einen Tilgungsplan nach Artikel 247 § 14 EGBGB verlangen. Der Vertrag muss nach Artikel 247 § 6 EGBGB im hier behandelten Verbraucherfall auch auf diesen Plananspruch hinweisen.
Fehlt Ihnen die ursprünglich bereitgestellte Kopie, bitten Sie ausdrücklich um eine erneute Abschrift der abgeschlossenen Fassung einschließlich maßgeblicher Anhänge und späterer Änderungen. Das ist von der Frage zu trennen, ob die Bank die vorgeschriebenen Unterlagen ursprünglich ordnungsgemäß zur Verfügung gestellt hat. Aus dem eigenen Dateiverlust folgt nicht automatisch, dass dies nie geschehen ist.
Artikel 247 § 14 EGBGB verlangt im Tilgungsplan Zahlungsabstände, Bedingungen und eine Aufschlüsselung nach Darlehen, Sollzinsen und sonstigen Kosten. Er ist auf einem dauerhaften Datenträger bereitzustellen; der Anspruch endet nicht, solange das Vertragsverhältnis besteht. Bei veränderlichen Zinsen oder anpassbaren Kosten muss die begrenzte Gültigkeit bis zur nächsten Anpassung klar genannt werden.
Eine für Sie abrufbare und dauerhaft speicherbare Kopie zum Aufbewahren ist praktisch hilfreicher als eine nur vorübergehend sichtbare Zahl im Portal. Lassen Sie unklare Download- oder Bereitstellungswege erklären. Wenn ein Entgelt für eine gewünschte Ersatzunterlage genannt wird, verlangen Sie vorab genaue Leistung, Betrag und behauptete Grundlage. Dieser Beitrag nennt keinen erfundenen üblichen Ersatzpreis und verspricht keine unbegrenzte kostenlose erneute Vertragskopie.
So formulieren Sie die Anfrage über den bestätigten Bankkanal
Zu meinem laufenden Darlehen [Vertragsnummer, soweit bekannt] fehlen mir [konkret fehlende Unterlagen]. Bitte stellen Sie mir erneut die Abschrift der abgeschlossenen Vertragsfassung mit maßgeblichen Anhängen und späteren Änderungsvereinbarungen zur Verfügung. Bei dem vereinbarten Rückzahlungszeitpunkt verlange ich außerdem den aktuellen Tilgungsplan nach § 492 Absatz 3 BGB und Artikel 247 § 14 EGBGB. Bitte nennen Sie den Stand des Plans und erläutern Sie Abweichungen von meinen beigefügten Buchungen. Teilen Sie mir den sicheren Bereitstellungsweg und gegebenenfalls vorab die Grundlage eines verlangten Entgelts für die bezeichnete Ersatzunterlage mit.
Verwenden Sie nur zutreffende Angaben. Fehlt auch die Vertragsnummer, nennen Sie zunächst über den bekannten Bankkontakt Ihre vorhandenen Zuordnungsdaten, beispielsweise tatsächlichen Gläubiger, ungefähren Abschlusszeitpunkt und nachvollziehbaren Auszahlungs- oder Ratenbezug. Fragen Sie, welche Identifizierung erforderlich ist. Versenden Sie keine vollständigen Kontoauszüge oder Ausweiskopien an eine ungeprüfte E-Mail-Adresse.
Sichern Sie Anfrage, Eingang und Antwort. Notieren Sie, ob Sie Dokumente erhalten, ob etwas fehlt und welche Fassung die Bank als geltend bezeichnet. Eine fehlende Antwort ist kein Anlass, Vertragsdaten oder neue Kontaktdaten aus einem beliebigen Suchtreffer zu übernehmen.
Beispiel: Drei Raten sind nicht vollständig Kapitaltilgung
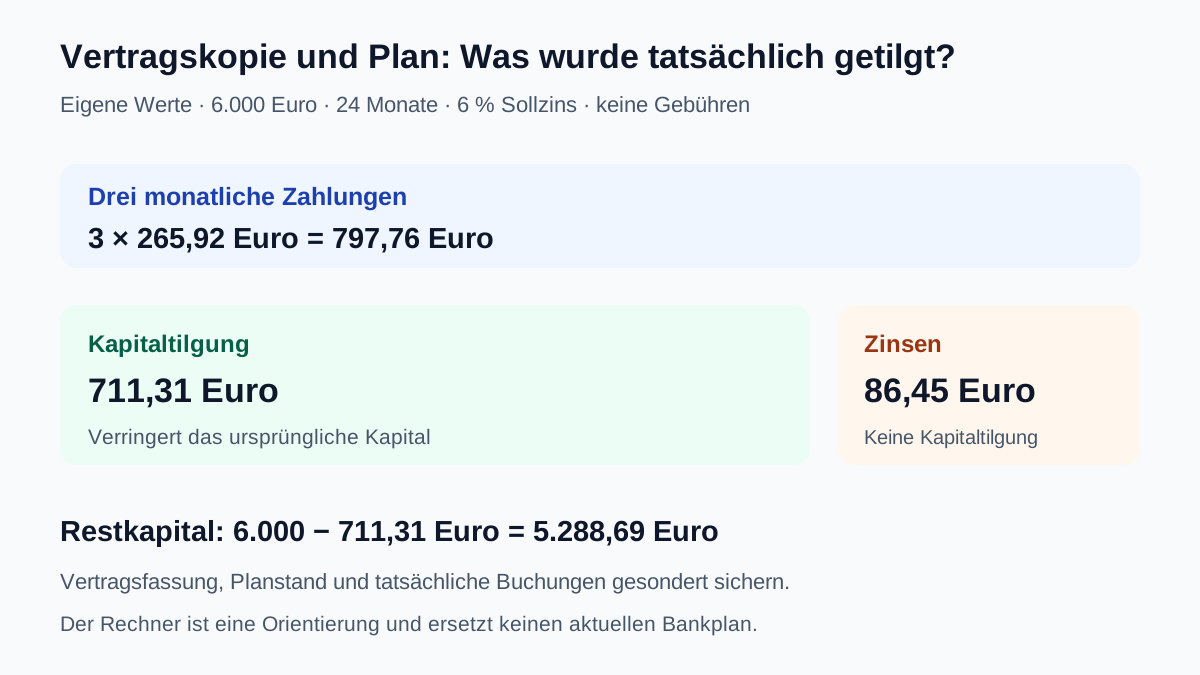
Eigenes mathematisches Modell, kein aktuelles Angebot: 6.000 Euro Anfangskapital, 24 Monate, fester jährlicher Sollzins 6 Prozent, monatlich 0,5 Prozent auf die Restschuld, Zahlung jeweils zum Monatsende, keine Gebühren oder Zusatzprodukte. Die Annuitätenformel ergibt rund 265,92 Euro Monatsrate. Im folgenden Rechenverfahren wird der Zins jeden Monat auf Cent gerundet, die Rate beträgt 265,92 Euro und die letzte Zahlung muss einen etwaigen Rundungsrest ausgleichen.
| Monat | Rate | Zins | Kapitaltilgung | Restkapital |
|---|---|---|---|---|
| 1 | 265,92 Euro | 30,00 Euro | 235,92 Euro | 5.764,08 Euro |
| 2 | 265,92 Euro | 28,82 Euro | 237,10 Euro | 5.526,98 Euro |
| 3 | 265,92 Euro | 27,63 Euro | 238,29 Euro | 5.288,69 Euro |
Die drei Raten ergeben 797,76 Euro. Davon sind 86,45 Euro Zinsen und 711,31 Euro Kapitaltilgung. Deshalb beträgt das Restkapital 6.000 − 711,31 = 5.288,69 Euro; die Rechnung 6.000 − 797,76 = 5.202,24 Euro zieht die Zinsen fälschlich vom Kapital ab.
Der Kreditkosten-Rechner kann eine konstante Annuität mit Betrag 6.000 Euro, Laufzeit 24 Monate, Sollzins 6 Prozent und Gebühren 0 Euro überschlägig vergleichen. Seine Rate wird aus dem Sollzins berechnet. Der eingegebene Effektivzins dient dort als Vergleichsangabe; übernehmen Sie für einen echten Vertrag den tatsächlichen Wert aus dessen Unterlagen. Der vereinfachte Rechner rundet anders als die monatliche Buchungsrechnung und ersetzt den Bankplan nicht.
Vergleichen Sie bei Ihrem Kredit denselben Stichtag und die tatsächliche Zinsmethode, Kosten, Sonderzahlungen und Rückgaben. Ein errechnetes Restkapital ist kein verbindlicher Ablösebetrag für eine sofortige vollständige Rückzahlung. Lassen Sie unerklärte Differenzen anhand der einzelnen Buchungen klären.
Eine Kopie verändert Vertrag und Fristen nicht automatisch
Die Rückzahlungspflicht richtet sich nach dem Darlehensvertrag; § 488 BGB knüpft Rückzahlung und geschuldete Zinsen an die vereinbarten Pflichten und Fälligkeit. Der Verlust Ihrer eigenen Unterlagen ist keine vereinbarte Ratenpause. Klären Sie anstehende Zahlungen, wenn gerade deren Betrag oder Zahlungsweg unbekannt ist, statt einfach bis zur Kopie zu warten.
Für eine vertragliche Inhaltsänderung ist nach § 311 Absatz 1 BGB grundsätzlich eine Vereinbarung nötig, soweit das Gesetz nichts anderes vorsieht. Prüfen Sie daher, ob ein übersandtes Dokument nur die vorhandene Fassung wiedergibt oder neue Bedingungen, Kosten beziehungsweise eine neue Unterschrift vorsieht. Stimmen Sie einer Änderung nicht allein deshalb zu, weil Sie eine Kopie haben möchten.
Auch der Zugang einer erneut zugesandten identischen Kopie bedeutet nicht automatisch eine neue Widerrufsfrist. § 356b BGB regelt den ursprünglichen Zugang und gegebenenfalls die Nachholung von Pflichtangaben. Eigener späterer Verlust und tatsächlich fehlende oder nachgeholte Angaben sind unterschiedliche Sachverhalte. Bei Streit sichern Sie ursprüngliche Nachrichten und lassen Sie die konkrete Fassung und Zeitpunkte prüfen; die Anleitung zum Kreditwiderruf erläutert diesen eigenen Rechtsweg.
Falls sich herausstellt, dass zuvor eine kleinere Summe oder eine andere Rate vereinbart werden sollte, hilft die Prüfung von Kreditsumme und Änderungsbestätigung. Eine bloße Wunschsumme ersetzt keine tatsächlich bestätigte Änderung.
Checkliste nach Erhalt der Unterlagen
- Vertragsnummer, Parteien und Fassung passen zum tatsächlich abgeschlossenen Kredit?
- Anhänge und spätere Änderungsvereinbarungen vorhanden?
- Planstand, erste und letzte Zahlung sowie Ratenanzahl nachvollziehbar?
- Kapitaltilgung, Sollzinsen und andere Kosten getrennt aufgeführt?
- Bei variablen Konditionen die begrenzte Plan-Gültigkeit ausgewiesen?
- Zahlungseingänge, Rückgaben und Sonderzahlungen mit identischem Stichtag abgeglichen?
- Keine bloße Dokumentenanfrage als Ratenpause oder neuen Fristbeginn behandelt?
- Kopie und Antwort sicher gespeichert und offene Differenzen konkret zurückgemeldet?
Wenn die Bank nicht reagiert oder die Dokumente widersprüchlich bleiben, senden Sie eine gezielte Erinnerung über den bestätigten Beschwerdeweg und legen Sie die bisherige Anfrage bei. Bei einer laufenden rechtlichen Frist, Kündigungsandrohung oder streitigen Forderung holen Sie rechtzeitig passende Verbraucher- oder Rechtsberatung ein. Die Erinnerung allein hemmt keine beliebige Frist.
Fehlen die Unterlagen nach einem Wohnungswechsel, aktualisieren Sie zusätzlich den Kontakt zum Kreditgeber und prüfen Sie die nächste Zahlung. Der Ratgeber zu Adresse, Rate und Post beim Umzug verbindet den Dokumentenabgleich mit Eingangsbestätigung, Buchungskontrolle und einem Budgetvergleich.
Häufige Fragen
Wo bekomme ich meinen verlorenen Kreditvertrag wieder?
Suchen Sie im sicheren Bankpostfach und verlangen Sie über den bestätigten Darlehensgeber die abgeschlossene Fassung mit Anhängen und späteren Änderungen erneut. § 492 Absatz 3 BGB sieht die Bereitstellung einer Vertragsabschrift nach Vertragsschluss vor; eigener späterer Verlust ist von einer ursprünglichen Nichtbereitstellung zu unterscheiden.
Kann ich während der Laufzeit einen neuen Tilgungsplan verlangen?
Bei einem erfassten Verbraucherdarlehen mit bestimmtem Rückzahlungszeitpunkt können Sie nach § 492 Absatz 3 BGB jederzeit einen Tilgungsplan verlangen. Artikel 247 § 14 EGBGB nennt Inhalt, Bereitstellung und Gültigkeit; der Anspruch endet nicht, solange das Vertragsverhältnis besteht.
Darf ich bis zum Erhalt der Kopie mit den Raten warten?
Eine fehlende eigene Kopie ist keine vereinbarte Ratenpause. Klären Sie die tatsächlichen Pflichten und Fälligkeiten über den bestätigten Kreditgeber. Eine Dokumentenanfrage ersetzt keine ausdrücklich vereinbarte Änderung.
Beginnt mit einer erneut zugesandten Kopie eine neue Widerrufsfrist?
Nicht automatisch. Ursprünglicher Zugang und gegebenenfalls tatsächlich nachgeholte Pflichtangaben sind nach § 356b BGB gesondert zu prüfen. Der eigene spätere Verlust einer schon erhaltenen Kopie ist nicht dasselbe wie eine ursprüngliche Nichtbereitstellung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 491 BGB – Verbraucherdarlehen und Ausnahmen
- § 492 BGB – Abschrift und Tilgungsplan
- Artikel 247 § 14 EGBGB – Inhalt und Gültigkeit des Plans
- Artikel 247 § 6 EGBGB – Vertragsinhalt und Planhinweis
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 311 BGB – Vertragliche Inhaltsänderung
- § 356b BGB – Unterlagen und Widerrufsfrist