Umzug bei laufendem Kredit: Adresse, Rate und Post prüfen
Beim Umzug die neue Adresse beim Kreditgeber melden, Umsetzung und Rate getrennt kontrollieren. Mit Checkliste für späte Post und Budgetvergleich neuer Wohnkosten.
In diesem Artikel
Kurzantwort
Melden Sie die neue Anschrift unverzüglich über einen bestätigten Kontaktweg beim zuständigen Kreditgeber und sichern Sie Eingang sowie Umsetzung für die betroffenen Verträge. Prüfen Sie daneben die nächste Rate, Kontodeckung und tatsächliche Buchung. Ein Umzug oder Nachsendeauftrag ist keine bestätigte Ratenpause. Lassen Sie verspätete Mahn- und Gerichtspost sofort anhand der Unterlagen prüfen und rechnen Sie höhere Wohnkosten in das laufende Budget ein.
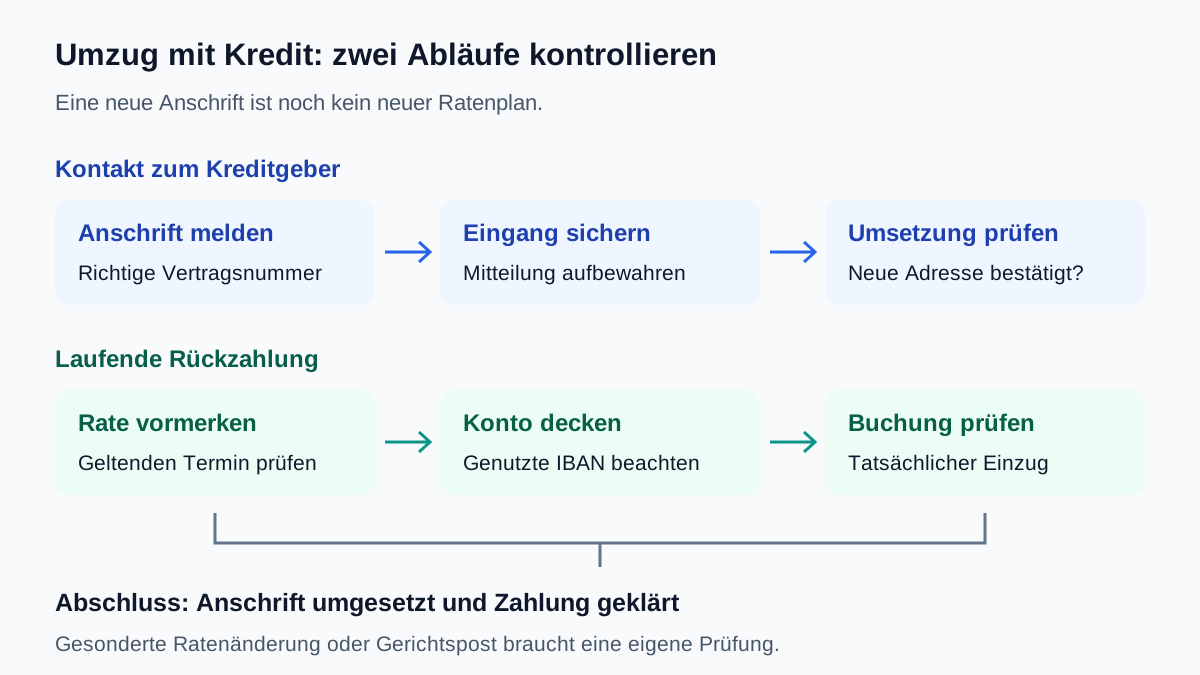
Die neue Anschrift beim tatsächlichen Kreditgeber melden
Dieser Leitfaden betrifft einen Umzug innerhalb Deutschlands bei einem laufenden privaten Bankkredit. Ein Wechsel des Wohnsitzstaats, ein Immobilienverkauf oder eine Übernahme des Kredits durch eine andere Person sind gesondert zu prüfen. Ordnen Sie zuerst jede Vertragsnummer dem tatsächlichen Darlehensgeber zu. Eine Adressänderung beim Girokonto einer anderen Bank informiert diesen Kreditgeber nicht automatisch.
Für die im Gesetz bezeichneten Kreditinstitute ergibt sich der Verpflichtetenstatus aus § 2 Absatz 1 Nummer 1 GwG. Zu den Identifizierungsangaben natürlicher Personen gehört nach § 11 Absatz 4 GwG grundsätzlich die Wohnanschrift. Absatz 6 verlangt, Änderungen im Laufe der Geschäftsbeziehung unverzüglich anzuzeigen. Ein Nachsendeauftrag ersetzt diese Mitteilung nicht.
Nutzen Sie den bekannten sicheren Bankzugang oder einen verifizierten Kontaktweg. Nennen Sie Name, Vertragsnummer, alte und neue Anschrift sowie das Änderungsdatum. Fragen Sie, welche Nachweise im konkreten Verfahren benötigt werden und wie Sie diese sicher übermitteln. Aktualisieren Sie bei Bedarf auch E-Mail-Adresse und Telefonnummer, damit Rückfragen und Zugangsbestätigungen Sie erreichen. Versenden Sie Ausweiskopien oder Zugangsdaten nicht an eine ungeprüfte Adresse aus einer Umzugsnachricht.
Absendung, Eingang und Umsetzung getrennt nachhalten
Speichern Sie die Änderungsmitteilung und den Eingangsbeleg. Kontrollieren Sie anschließend, welche Adresse im Darlehenskonto beziehungsweise in der Bestätigung geführt wird. Bei mehreren Verträgen derselben Bank sollten Sie ausdrücklich fragen, ob die Änderung für alle betroffenen Vertragsnummern gilt. Eine Änderung im Kontaktprofil allein beweist nicht in jedem System die Bearbeitung jeder Vertragsakte.
| Prüfpunkt | Konkreter Nachweis |
|---|---|
| Richtiger Empfänger | Darlehensgeber und betroffene Vertragsnummern |
| Mitteilung eingegangen | Eingangsbestätigung, Vorgangsnummer oder anderer geeigneter Zugangsbeleg |
| Anschrift umgestellt | Bestätigung der neuen Anschrift und des erfassten Änderungsdatums |
| Kommunikation erreichbar | Zugang zum vereinbarten Bankpostfach und aktuelle Kontaktwege |
| Zahlung weiter möglich | Nächste Fälligkeit, Zahlungsweg, Kontodeckung und tatsächliche Buchung |
Ein Nachsendeauftrag kann bei der Postorganisation helfen. Prüfen Sie seinen Umfang und verlassen Sie sich nicht darauf, dass jedes wichtige Schreiben rechtzeitig weitergeleitet wird. Kontrollieren Sie auch ein vereinbartes elektronisches Postfach. Für empfangsbedürftige Willenserklärungen ist nach § 130 Absatz 1 BGB grundsätzlich der Zugang maßgeblich. Eine reine Versandnotiz und eine nachweisbar zugegangene Erklärung sind unterschiedliche Dinge. Die rechtliche Beurteilung eines streitigen Zugangs hängt vom konkreten Ablauf ab.
Die Rate bleibt eine eigene Aufgabe neben der Adressänderung
§ 488 BGB knüpft Zins- und Rückzahlungspflichten an Vertrag und Fälligkeit. Ein Wohnungswechsel ist für sich keine vereinbarte Ratenpause. Prüfen Sie den geltenden Zahlungsplan und sorgen Sie dafür, dass auf dem tatsächlich belasteten Konto rechtzeitig ausreichend Geld bereitsteht. Fehlen Ihnen Unterlagen, hilft die Anleitung zur Vertragskopie und zum Tilgungsplan.
Wünschen Sie wegen neuer Mietkosten eine andere Ratenhöhe oder einen anderen Zahlungstag, stellen Sie eine gesonderte Anfrage. Nach § 311 Absatz 1 BGB erfordert eine vertragliche Inhaltsänderung grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Eine Nachricht „ich zahle künftig später“ ist deshalb noch keine bestätigte Änderung. Halten Sie fest, welcher Plan bis zu einer tatsächlich vereinbarten Anpassung gilt.
Nur wenn auch die Zahlungsverbindung wechseln soll, müssen Sie zusätzlich die neue IBAN, den Beginn des Einzugs und das Ende alter Zahlungsaufträge abstimmen. Die gesetzliche Kontenwechselhilfe betrifft einen eigenen Vorgang. Kontrollieren Sie die erste Kreditbuchung; vermeiden Sie einen unkoordinierten zusätzlichen Dauerauftrag neben einer weiterlaufenden Lastschrift. Bei einer Rückgabe klären Sie Ersatzüberweisung und möglichen erneuten Einzug anhand der Schritte bei zurückgebuchter Kreditrate.
Ein fehlender Brief verschiebt nicht automatisch Fälligkeit oder Fristen
Wenn Sie eine Mahnung erst nach dem Umzug erhalten, vergleichen Sie zunächst Ratenplan, tatsächliche Zahlungen und den behaupteten Rückstand. § 286 Absatz 2 Nummer 1 BGB sieht bei einer nach dem Kalender bestimmten Leistungszeit Verzug grundsätzlich auch ohne Mahnung vor. Weitere Voraussetzungen und insbesondere die Verantwortlichkeit nach Absatz 4 bleiben zu prüfen. „Ich habe keine neue Rechnung erhalten“ ist deshalb kein allgemeiner Zahlungsaufschub; umgekehrt beweist ein Mahnbrief allein nicht, dass jede verlangte Zusatzposition berechtigt ist.
Bewahren Sie bei einem streitigen Zugang Ihre Änderungsmitteilung, Bestätigungen, Rückumschläge und Daten der tatsächlichen Wohnungsnutzung auf. Lassen Sie daraus klären, was wann wohin gesandt und gegebenenfalls wirksam zugegangen ist. Weder jede Sendung an die frühere Adresse noch jede verspätete Nachsendung lässt sich ohne weitere Prüfung rechtlich gleich behandeln.
Bei Gerichtspost ist besondere Eile nötig. § 180 ZPO regelt unter seinen Voraussetzungen die Ersatzzustellung durch Einlegen in den Briefkasten; maßgeblich kann die Einlegung sein, nicht erst das spätere persönliche Lesen. § 182 ZPO regelt die Zustellungsurkunde mit den vorgeschriebenen Angaben. Sichern Sie Schreiben und Originalumschlag, notieren Sie den tatsächlichen Erhalt und klären Sie beim Gericht Aktenzeichen und Zustellungsunterlagen. Lassen Sie Zustellungswirksamkeit, passenden Rechtsbehelf und laufende Fristen umgehend prüfen. Ein Anruf oder eine Adresskorrektur ersetzt einen erforderlichen fristgerechten Rechtsbehelf nicht.
Bei einem Mahn- oder Vollstreckungsbescheid sind unterschiedliche Rechtsbehelfe zu beachten. Gehen Sie nicht davon aus, dass eine neue Frist allein deshalb beginnt, weil Sie den Brief später nachgesandt bekommen haben. Dieser Beitrag berechnet keine individuelle Gerichtsfrist und beurteilt keine konkrete Zustellung.
Neue Wohnkosten vor einer Ratenzusage durchrechnen
Eigenes Budgetbeispiel, keine Bankkondition: Monatlich stehen 2.700 Euro Einkommen zur Verfügung. Bisherige Lebenshaltung und Fixkosten einschließlich alter Miete betragen 1.750 Euro. Dazu kommen 90 Euro andere Kreditraten und 240 Euro für den betrachteten laufenden Kredit. Damit bleiben 620 Euro. Nach einer selbst gewählten Reserve von 300 Euro liegt der Abstand bei 320 Euro.
Steigen Lebenshaltung und Fixkosten nach dem Umzug auf 1.890 Euro, bleiben bei unveränderten Raten nur noch 2.700 − 1.890 − 90 − 240 = 480 Euro. Nach derselben Reserve sind es 180 Euro. Die Kostensteigerung von 140 Euro verringert den Abstand ebenfalls um 140 Euro. Sie schafft nicht automatisch einen Anspruch auf eine kleinere Kreditrate.
| Angabe | Vorher | Nachher |
|---|---|---|
| Einkommen | 2.700 Euro | 2.700 Euro |
| Lebenshaltung und Fixkosten | 1.750 Euro | 1.890 Euro |
| Alle bestehenden Kreditraten | 330 Euro | 330 Euro |
| Verbleibend nach Raten | 620 Euro | 480 Euro |
| Abstand nach 300 Euro Reserve | 320 Euro | 180 Euro |
Im bestehenden Haushaltscheck geben Sie für die neue Situation 2.700 Euro Einkommen, 1.890 Euro Fixkosten, 330 Euro bestehende Raten, 0 Euro neue Rate und 300 Euro Reserve ein. Die 240-Euro-Rate steckt bereits in den 330 Euro; ziehen Sie sie nicht noch einmal als neue Rate ab. Einmalige Umzugskosten, eine zeitweise doppelte Miete oder noch nicht eingegangene Erstattungen müssen zusätzlich nach ihren tatsächlichen Terminen eingeplant werden. Der Check entscheidet weder über Vertragsänderungen noch über Fälligkeit und Zustellung.
Die Umstellung mit zwei Bestätigungen abschließen
Prüfen Sie zum Abschluss sowohl die Kontaktänderung als auch den Zahlungsablauf. Eine bestätigte neue Anschrift sagt noch nichts darüber aus, ob die nächste Rate tatsächlich gebucht wurde. Eine erfolgreiche Abbuchung beweist umgekehrt nicht, dass künftig alle wichtigen Mitteilungen die neue Adresse erreichen.
- Alle Darlehensgeber und betroffenen Vertragsnummern erfasst?
- Neue Anschrift und erforderliche Nachweise über einen bestätigten Kanal mitgeteilt?
- Eingang und Umsetzung gespeichert, Rückfragen beantwortet?
- Bankpostfach und andere vereinbarte Kommunikationswege weiter erreichbar?
- Nächste Rate, gegebenenfalls neue IBAN und erste Buchung geprüft?
- Änderungswünsche zu Rate oder Termin gesondert vereinbart?
- Verspätete Mahn- oder Gerichtspost mit Originalunterlagen sofort geprüft?
- Höhere Wohnkosten und Übergangsbelastung im Budget berücksichtigt?
Häufige Fragen
Reicht ein Nachsendeauftrag, um die Kreditbank zu informieren?
Nein. Er ersetzt keine Mitteilung der geänderten Anschrift beim Kreditgeber. Nutzen Sie den bestätigten Bankkanal, nennen Sie die betroffenen Verträge und sichern Sie Eingang und Umsetzung. Prüfen Sie zusätzlich Ihren vereinbarten elektronischen Kommunikationsweg.
Muss ich wegen eines Umzugs automatisch einen neuen Kreditvertrag unterschreiben?
Aus der Adressmitteilung allein folgt keine neu vereinbarte Ratenhöhe oder Laufzeit. Prüfen Sie, ob ein Dokument nur die Anschrift aktualisiert oder Vertragsbedingungen ändert. Eine gewünschte Änderung von Rate oder Termin ist gesondert zu vereinbaren.
Darf ich bis zur ersten Rechnung an der neuen Adresse mit der Rate warten?
Nicht allein wegen des Umzugs. Maßgeblich bleiben Vertrag und Fälligkeit. Bei kalenderbestimmten Zahlungen kann Verzug unter den gesetzlichen Voraussetzungen auch ohne Mahnung eintreten. Klären Sie einen unbekannten Zahlungsweg oder Betrag zeitnah beim bestätigten Kreditgeber.
Ändert eine neue Adresse auch automatisch die Lastschrift-IBAN?
Behandeln Sie Adresse und Zahlungsweg als getrennte Angaben. Soll zusätzlich das Konto wechseln, stimmen Sie IBAN und Startdatum gesondert ab und kontrollieren Sie die erste Buchung. Vermeiden Sie einen zusätzlichen Zahlungsauftrag, wenn bereits derselbe Betrag eingezogen werden soll.
Beginnt bei nachgesandter Gerichtspost immer eine neue Frist?
Davon dürfen Sie nicht ausgehen. Entscheidend sind unter anderem Dokumentart, wirksame Zustellung und der passende Rechtsbehelf. Sichern Sie den Originalumschlag, notieren Sie den tatsächlichen Erhalt und lassen Sie Zustellungsunterlagen und Fristen sofort prüfen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 286 BGB – Verzug, Kalendertermin und Verantwortlichkeit
- § 130 BGB – Zugang einer Willenserklärung
- § 311 BGB – Vereinbarung über Vertragsänderungen
- § 11 GwG – Anschrift und Mitteilung geänderter Identifizierungsangaben
- § 2 GwG – Verpflichtete Kreditinstitute
- § 180 ZPO – Ersatzzustellung in den Briefkasten
- § 182 ZPO – Nachweis durch Zustellungsurkunde