Kreditbetrag vor Auszahlung verringern: Vertrag und Ratenplan klären
Sie benötigen weniger Geld als beantragt? Prüfen Sie Vertragsannahme, Zahlungsfreigabe, Änderungsbestätigung und neue Gesamtkosten, bevor Sie nur einen Teil abrufen.
In diesem Artikel
Kurzantwort
Teilen Sie dem Kreditgeber sofort mit, welchen kleineren Betrag Sie benötigen, und klären Sie den tatsächlichen Vertrags- und Auszahlungsstand. Eine Änderungsanfrage senkt einen bereits vereinbarten Kredit nicht automatisch und stoppt keine Zahlung zuverlässig. Lassen Sie die kleinere Kreditsumme, den Umgang mit dem bisherigen Antrag oder Vertrag und den neuen Zahlungsplan bestätigen. Widerruf und Teilrückzahlung folgen eigenen Regeln; beides ist keine automatische Zusage für einen kleineren Kredit zu denselben Konditionen.
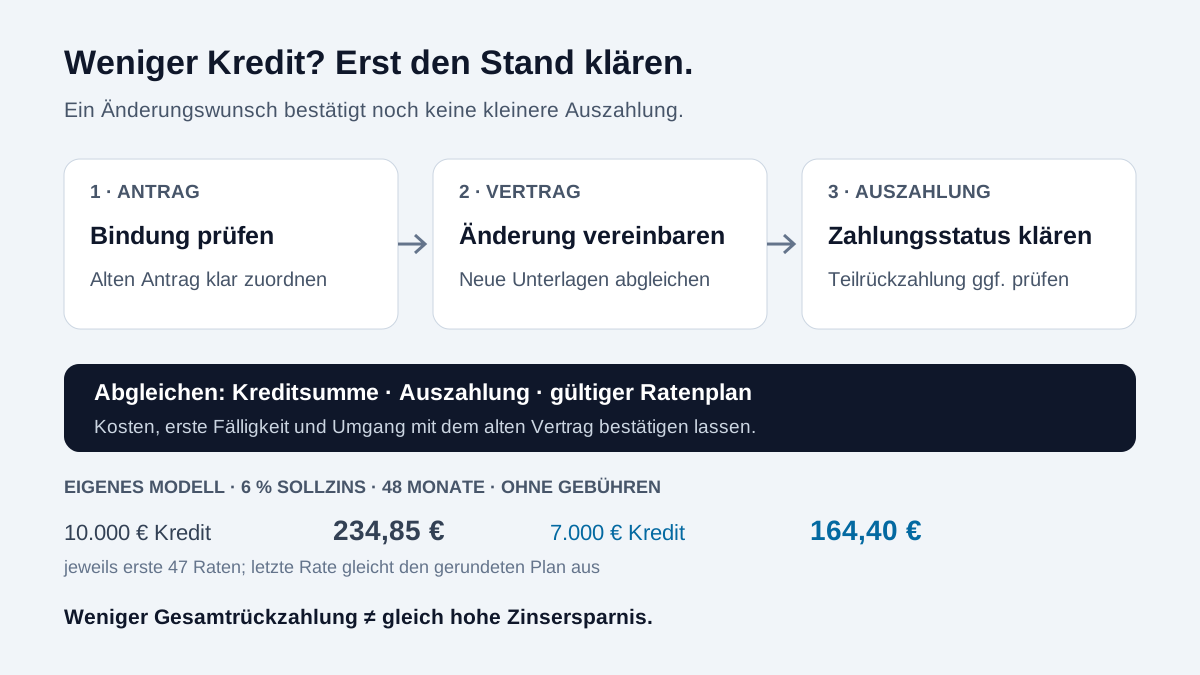
Prüfen Sie zuerst Antrag, Annahme und Zahlungsfreigabe
Dieser Leitfaden betrifft einen entgeltlichen privaten Ratenkredit bei einem gewerblichen Kreditgeber in Deutschland. Für Immobilienfinanzierungen, private Familiendarlehen, Förderkredite oder eine Kreditlinie mit vereinbartem Teilabruf sind eigene Bedingungen zu prüfen. § 491 BGB grenzt Allgemein-Verbraucherdarlehen ab und nennt Ausnahmen, etwa einen Nettodarlehensbetrag unter 200 Euro und bestimmte sehr kurzfristige Verträge mit nur geringen Kosten.
| Festgestellter Stand | Nächster Schritt |
|---|---|
| Unverbindliche Berechnung oder Vorprüfung | Kleineren Wunschbetrag nennen und passendes Angebot anfordern |
| Antrag bereits abgesendet, Annahme unklar | Bindung, Eingang und Annahme des Antrags klären; Ablösung des bisherigen Antrags bestätigen lassen |
| Vertrag geschlossen, noch nicht ausgezahlt | Änderungsvereinbarung und tatsächlichen Zahlungsstatus klären |
| Zahlung angewiesen oder Geld eingegangen | Nicht von einer gestoppten Auszahlung ausgehen; Abwicklung und gegebenenfalls Teilrückzahlung prüfen |
Lesen Sie Portalnachrichten, Vertragsunterlagen und Zahlungsankündigungen. Eine Werbung mit „Zusage“ sagt allein nicht, welche Erklärung bereits abgegeben wurde. Der Leitfaden zu Sofortentscheidung, Vertrag und Auszahlung hilft bei dieser zeitlichen Trennung. Richten Sie Ihre Anfrage an den tatsächlichen Darlehensgeber über einen aus Ihren Unterlagen bestätigten Kontaktweg; eine Nachricht nur an ein Vergleichsportal genügt nicht als Nachweis der Bankantwort.
Ein kleinerer Wunschbetrag ersetzt den bisherigen Vertrag nicht
Ein unterschriebener und versandter Antrag ist nicht allein deshalb frei änderbar, weil noch kein Geld eingegangen ist. Nach § 145 BGB bindet ein Vertragsangebot den Antragenden grundsätzlich, sofern die Bindung nicht ausgeschlossen wurde. Die konkrete Einordnung hängt von Ihren Unterlagen und dem Ablauf ab.
Ändern Sie deshalb nicht lediglich eine Zahl in einer bereits erhaltenen Vertragsfassung und behandeln Sie das als abgeschlossenen kleineren Kredit. Eine Annahme mit Änderungen gilt nach § 150 Absatz 2 BGB als Ablehnung verbunden mit einem neuen Antrag. Ob die andere Seite diesen annimmt, ist gesondert zu klären.
Bei einem geschlossenen Vertrag ist für eine Inhaltsänderung grundsätzlich eine Vereinbarung der Beteiligten erforderlich, soweit kein Gesetz etwas anderes vorsieht: § 311 Absatz 1 BGB. § 488 BGB knüpft die Bereitstellung an die vereinbarte Höhe. Eine Nachricht „Bitte nur 7.000 statt 10.000 Euro auszahlen“ ist daher zunächst ein Änderungswunsch, keine sichere Anpassung aller Pflichten.
Bitten Sie um eindeutige Unterlagen: Wird der bestehende Vertrag geändert oder durch einen anderen ersetzt? Welche Fassung gilt anschließend? Welcher Betrag wird ausgezahlt? Bleibt ein bisheriger Antrag oder Vertrag daneben bestehen? Wenn ein vertragliches Recht auf Teilabruf existiert, lassen Sie dessen Wirkung auf Kosten, ungenutzten Rest und Rückzahlung erklären; übertragen Sie es nicht auf jeden Ratenkredit.
Fordern Sie die neue Summe und sämtliche Zahlungsdaten an
Verbraucherdarlehensverträge unterliegen den Form- und Inhaltsanforderungen des § 492 BGB. Lassen Sie sich eine nachvollziehbare Vertragsfassung beziehungsweise Änderungsbestätigung geben. Ein Telefonat hilft bei einer zeitkritischen Anfrage, ersetzt aber nicht die Unterlagen, anhand derer Sie die künftigen Zahlungen kontrollieren können.
- Neue Nettodarlehenssumme und tatsächliche Auszahlung, einschließlich einer möglichen Zahlung an einen Händler
- Auszahlungsdatum und bestätigter Stand einer bereits veranlassten Zahlung
- Sollzins und effektiver Jahreszins des tatsächlich angebotenen kleineren Kredits
- Laufzeit, Anzahl und Höhe der Raten, erste Fälligkeit und mögliche abweichende Schlussrate
- Gesamtbetrag sowie gesonderte Kosten und ihre Grundlage
- Umgang mit dem alten Antrag, Vertrag, Mandat und optionalen Zusatzverträgen
Artikel 247 § 3 EGBGB nennt für die vorvertragliche Information unter anderem Nettodarlehensbetrag, Sollzins, Effektivzins, Laufzeit, Teilzahlungen, Gesamtbetrag und Auszahlungsbedingungen. Vergleichen Sie diese Angaben für den tatsächlich angebotenen Vertrag. Ein kleinerer Betrag garantiert keinen unveränderten Zinssatz oder automatisch einen neuen Vertragsabschluss.
Bei einem festgelegten Rückzahlungszeitpunkt können Sie nach § 492 Absatz 3 einen Tilgungsplan verlangen. Artikel 247 § 14 EGBGB verlangt darin Zahlungstermine und die Aufteilung auf Kapital, Zinsen und sonstige Kosten. Bei veränderlichen Zinsen oder Kosten ist die begrenzte Gültigkeit bis zur nächsten Anpassung anzugeben. Prüfen Sie, ob der neue Plan zur bestätigten kleineren Summe passt.
Beispiel: 3.000 Euro weniger Kredit sind nicht 3.000 Euro Zinsersparnis
Eigenes Rechenmodell, kein aktuelles Angebot: Zwei vollständig ausgezahlte Annuitätendarlehen über 10.000 beziehungsweise 7.000 Euro laufen jeweils 48 Monate. Beide haben einen angenommenen festen jährlichen Sollzins von 6 Prozent, monatlich 0,5 Prozent auf die Restschuld, Zahlung am Monatsende und keinerlei Gebühren oder Zusatzprodukte. Diese Gleichheit der Konditionen ist eine Modellannahme, keine Zusage für einen realen Änderungswunsch.
| Modellwert | 10.000 Euro | 7.000 Euro |
|---|---|---|
| Erste 47 Monatsraten | je 234,85 Euro | je 164,40 Euro |
| 48. und letzte Rate | 234,87 Euro | 164,14 Euro |
| Summe aller Zahlungen | 11.272,82 Euro | 7.890,94 Euro |
| Davon Zinsen | 1.272,82 Euro | 890,94 Euro |
Die ersten 47 Raten unterscheiden sich um 70,45 Euro. Die gesamten Zahlungen sinken um 3.381,88 Euro: 11.272,82 − 7.890,94. Davon sind 3.000 Euro weniger zurückzuzahlendes Kapital und nur 381,88 Euro weniger Zinsen. Bezeichnen Sie deshalb nicht den ganzen Unterschied als Kostenersparnis.
Berechnung: Monatsrate = Kreditbetrag × Monatszins ÷ [1 − (1 + Monatszins)−48]. Die reguläre Rate wird auf Cent gerundet; Zwischenstände bleiben ungerundet, die letzte Zahlung gleicht die Restschuld einschließlich Monatszins aus und wird auf Cent gerundet. Andere Buchungs- oder Zinsverfahren können Centabweichungen erzeugen. Der vereinfachte Rechner verwendet die Annuitätenformel und kann durch seine Rundung geringfügig andere Summen anzeigen.
Vergleichen Sie ein reales neues Angebot mit dessen eigenen Angaben. Ein anderer Sollzins, eine verlängerte Laufzeit, eine zusätzliche Kostenposition oder ein finanziertes Zusatzprodukt verändern die Rechnung. Entscheidend ist außerdem, ob die kleinere tatsächlich verfügbare Auszahlung Ihren Bedarf einschließlich notwendiger Reserve deckt. Eine niedrige Rate durch längere Laufzeit ist kein Beleg für geringere Gesamtkosten.
Eine Änderungsanfrage sichert keine Widerrufsfrist
Für erfasste Verbraucherdarlehen sieht § 495 BGB ein Widerrufsrecht mit besonderen Ausnahmen vor. Nach § 355 BGB beträgt die Standardfrist 14 Tage; die Erklärung muss den Widerruf eindeutig erkennen lassen. Der besondere Fristbeginn beim Kredit richtet sich nach § 356b BGB, unter anderem nach Zugang der maßgeblichen Unterlagen und Pflichtangaben.
Eine Bitte um einen kleineren Betrag ist nicht automatisch ein eindeutiger Widerruf. Warten Sie deshalb nicht auf die Antwort zur Änderung und setzen Sie voraus, dass dadurch die Frist ruht oder neu beginnt. Wenn Sie den bisherigen Vertrag tatsächlich widerrufen wollen, prüfen Sie das eigene Recht und verwenden Sie eine klare, nachweisbare Erklärung. Ein Widerruf ist keine Zusage, den gewünschten Restbetrag anschließend zu den bisherigen Bedingungen zu erhalten.
Ist zwischenzeitlich Geld ausgezahlt worden, gelten Rückgewähr und gegebenenfalls Sollzins für die Nutzungszeit nach § 357b BGB; empfangene Leistungen sind spätestens nach 30 Tagen zurückzugewähren. Für Frist, Erklärung und bereits ausgezahltes Geld verwenden Sie den ausführlichen Ratgeber zum Kreditwiderruf. Bei einem verbundenen Warenkauf klären Sie Bank und Händler gemeinsam, bevor Sie eine Rückabwicklung auslösen.
Wenn das Geld schon unterwegs ist: Teilrückzahlung statt bloßer Änderung
Lassen Sie sich den Zahlungsstatus konkret nennen. Eine eingesandte Bitte um Auszahlungsstopp beweist noch keinen erfolgreichen Stopp. Bei einem Zahlungseingang geben Sie den vermeintlichen Überschuss nicht aus, solange die Abwicklung ungeklärt ist. Klären Sie Empfängerkonto, Zahlungsreferenz und Anrechnung einer Rückzahlung über den bestätigten Bankkanal.
Bei einem Allgemein-Verbraucherdarlehen ist eine vollständige oder teilweise vorzeitige Erfüllung grundsätzlich nach § 500 Absatz 2 BGB möglich. Für ein Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins gelten während der Zinsbindung zusätzliche Voraussetzungen. Nach § 501 Absatz 1 BGB verringern sich bei der vorzeitigen Erfüllung die Gesamtkosten entsprechend der verbleibenden Laufzeit.
Bei einem fest verzinsten allgemeinen Verbraucherkredit kann eine Vorfälligkeitsentschädigung nach § 502 BGB zu prüfen sein. Die Prozentsätze dort sind Höchstgrenzen unter weiteren Voraussetzungen. Übertragen Sie sie nicht pauschal auf eine verlangte Gebühr für die Änderung oder Nichtauszahlung eines noch nicht ausgezahlten Kredits. Fordern Sie für jede solche Position die konkrete Grundlage und Berechnung an.
Eine Teilrückzahlung macht aus dem ursprünglichen 10.000-Euro-Vertrag nicht automatisch den im Modell gezeigten neuen 7.000-Euro-Vertrag. Bereits angefallene Zinsen, Rückzahlungsdatum, zulässige Kosten und die künftige Rate oder Laufzeit können anders sein. Der Leitfaden zur vorzeitigen Rückzahlung und Sondertilgung erklärt diese Prüfung. Verlangen Sie anschließend einen aktualisierten Plan und prüfen Sie die Verbuchung.
So formulieren Sie eine klare Änderungsanfrage
Wenn Sie eine Änderung wünschen, kann Ihre Anfrage so aufgebaut sein: „Zu meinem Antrag beziehungsweise Vertrag [Nummer] benötige ich statt [bisheriger Betrag] nur noch [gewünschter Betrag]. Bitte teilen Sie mir mit, ob der Vertrag bereits angenommen und die Auszahlung bereits angewiesen wurde. Ich bitte um Prüfung einer Reduzierung sowie um eine Bestätigung, wie der bisherige Antrag oder Vertrag behandelt wird. Bitte nennen Sie die neue Auszahlung, sämtliche Konditionen, Kosten und Fälligkeiten und stellen Sie mir die maßgeblichen Unterlagen und den Zahlungsplan zur Verfügung. Bitte bestätigen Sie ausdrücklich, ob eine noch nicht ausgeführte Auszahlung bis zur Klärung angehalten werden kann.“
Verwenden Sie nur zutreffende Daten und sichern Sie Versand, Eingang und Antwort. Diese Formulierung bittet um eine Änderung; sie erklärt keinen Widerruf und garantiert keinen Auszahlungsstopp. Wenn Sie ein gesetzliches Recht ausüben wollen, formulieren und prüfen Sie diesen Vorgang getrennt.
Bei einer Händlerfinanzierung stellen Sie zusätzlich fest, ob auch der Kaufpreis geändert wurde und wer Geld erhalten soll. Weniger Kredit reduziert nicht automatisch eine offene Kaufpreisforderung. Optionale Versicherung, Vermittlung oder andere Zusatzvereinbarungen prüfen Sie separat; nehmen Sie keine automatische Beendigung oder Beitragsermäßigung an.
Kontrollieren Sie Auszahlung und erste Rate gegen die Unterlagen
- Ist der Status des bisherigen Antrags oder Vertrags ausdrücklich geklärt?
- Passt die gültige Kreditsumme zur bestätigten Auszahlung und zum benötigten Geld?
- Sind Sollzins, Effektivzins, Gesamtrückzahlung und zusätzliche Kosten nachvollziehbar?
- Enthält der Zahlungsplan die richtige erste Rate, Anzahl der Zahlungen und Schlussrate?
- Ist eine zwischenzeitliche größere Auszahlung oder Rückzahlung vollständig verbucht?
- Sind Händlerzahlung, Mandat und Zusatzverträge gegebenenfalls gesondert geklärt?
- Stimmen der tatsächliche Zahlungseingang und die erste Abbuchung mit der Bestätigung überein?
Wenn Unterlagen, Zahlung oder Kosten widersprüchlich sind, verlangen Sie zeitnah eine nachvollziehbare Korrektur. Halten Sie vereinbarte Fälligkeiten im Blick; reduzieren Sie Raten nicht einfach selbst, weil Sie ursprünglich weniger Geld wollten. Lassen Sie einen Streit über Bindung, Kosten oder eine laufende Frist anhand der konkreten Unterlagen durch eine geeignete Verbraucher- oder Rechtsberatung prüfen.
Häufige Fragen
Kann ich vor Auszahlung einfach einen kleineren Kreditbetrag wählen?
Nennen Sie den Änderungswunsch sofort und klären Sie den Vertragsstand. Ein verbindlicher Antrag oder geschlossener Vertrag ändert sich nicht automatisch durch die kleinere Wunschsumme. Lassen Sie die neue Vereinbarung und den Umgang mit den bisherigen Unterlagen bestätigen.
Bleiben Zins und Laufzeit bei einem kleineren Betrag unverändert?
Das ist keine automatische Folge. Vergleichen Sie die tatsächlichen neuen Angaben zu Sollzins, Effektivzins, Laufzeit, Gesamtrückzahlung und Kosten. Gleiche Konditionen im Rechenbeispiel sind nur eine Modellannahme.
Stoppt meine Änderungsanfrage die Auszahlung und die Widerrufsfrist?
Gehen Sie von beidem nicht aus. Klären Sie den Zahlungsstatus und verlangen Sie eine ausdrückliche Antwort zum möglichen Stopp. Eine Änderungsanfrage ist nicht automatisch ein Widerruf; dessen Recht, Frist und Erklärung müssen getrennt geprüft werden.
Was mache ich, wenn der volle Betrag bereits eingegangen ist?
Klären Sie die Abwicklung mit der Bank und verwenden Sie den überschüssigen Betrag bis dahin nicht. Eine Teilrückzahlung eines allgemeinen Verbraucherkredits kann möglich sein, folgt aber eigenen Kosten- und Anrechnungsregeln. Verlangen Sie anschließend den aktualisierten Zahlungsplan.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 491 BGB – Allgemein-Verbraucherdarlehen und Ausnahmen
- § 145 BGB – Bindung an einen Vertragsantrag
- § 150 BGB – Annahme mit Änderungen
- § 311 BGB – Vereinbarung zur Änderung eines Schuldverhältnisses
- § 488 BGB – Vereinbarte Darlehenshöhe und Rückzahlung
- § 492 BGB – Form, Vertragsunterlagen und Tilgungsplan
- Artikel 247 § 3 EGBGB – Summe, Konditionen und Auszahlungsbedingungen
- Artikel 247 § 14 EGBGB – Inhalt und Gültigkeit des Tilgungsplans
- § 495 BGB – Kreditwiderruf und besondere Ausnahmen
- § 355 BGB – Eindeutige Widerrufserklärung und Standardfrist
- § 356b BGB – Besonderer Fristbeginn beim Verbraucherdarlehen
- § 357b BGB – Rückgewähr und Sollzins nach Widerruf
- § 500 BGB – Teilweise vorzeitige Erfüllung und Immobilienausnahme
- § 501 BGB – Kostenermäßigung bei vorzeitiger Erfüllung
- § 502 BGB – Voraussetzungen und Grenzen einer Vorfälligkeitsentschädigung