Sondertilgung: Herkunftsnachweis der Bank sicher klären
Bank fragt nach der Herkunft einer Sondertilgung? Anfrage verifizieren, passende Belege abstimmen und Zahlung sowie Kapitalanrechnung getrennt prüfen. Mit Checkliste.
In diesem Artikel
Kurzantwort
Bestätigen Sie die Anfrage über einen bekannten Bankkontakt und klären Sie Betrag, konkret benötigte Belege und sicheren Übermittlungsweg. Erklären Sie die tatsächliche Herkunft und den Zahlungsweg, statt nur auf das letzte eigene Konto zu verweisen. Sichern Sie den Eingang der Unterlagen und prüfen Sie Sonderzahlung, Anrechnung und nächste Regelrate getrennt. Eine Belegeingangsbestätigung ist noch keine Tilgung oder bestätigte Ratenpause.
Die Anfrage und den sicheren Übermittlungsweg bestätigen
Dieser Leitfaden betrifft eine zusätzliche Rückzahlung auf einen laufenden Allgemein-Verbraucherratenkredit bei einer Bank in Deutschland. Er behandelt keine Immobilienfinanzierung, Bargeldeinzahlung oder pauschale Freigabe eines gesperrten Kontos. Für diese Vorgänge sind Voraussetzungen und Ablauf gesondert zu prüfen.
Rufen Sie den bekannten Bankzugang selbst auf oder verwenden Sie die Kontaktdaten aus Ihren Vertragsunterlagen. Klären Sie Vertragsnummer, angefragten Betrag, geplanten Zahlungstag und den tatsächlich offenen Prüfpunkt. Verwenden Sie für sensible Unterlagen den mit der Bank bestätigten sicheren Kanal. Teilen Sie Passwörter oder TAN nicht mit Anrufern oder angeblichen Mitarbeitern; öffnen Sie eine Bankanmeldung über den bekannten eigenen Zugang.
| Nachfrage an die Bank | Was Sie festhalten |
|---|---|
| Welche Zahlung wird geprüft? | Kreditnummer, Betrag und geplanter oder tatsächlicher Eingang |
| Was fehlt konkret? | Art der Unterlage, zu erklärender Zeitraum und erforderliche Angaben |
| Wie einreichen? | Bestätigter Upload- oder anderer vereinbarter Übermittlungsweg |
| Was passiert als Nächstes? | Eingangsbestätigung, offene Rückfragen und nächster Rückmeldetermin |
| Was gilt für die nächste Rate? | Aktueller Plan, Einzug und Umgang mit einer gesonderten Zahlung |
Wenn zusätzlich aktuelle Identifizierungsangaben verlangt werden, unterscheiden Sie das von der Herkunft des Geldes. Eine neue Anschrift ist etwa ein anderer Prüfpunkt; der Leitfaden zu Adresse, Rate und Post erläutert diesen Ablauf.
Eine Herkunftsfrage kann zur laufenden Bankprüfung gehören
Die in § 2 Absatz 1 Nummer 1 GwG bezeichneten Kreditinstitute gehören mit den dort genannten Abgrenzungen zu den Verpflichteten. § 10 Absatz 1 Nummer 5 GwG sieht die laufende Überwachung einer Geschäftsbeziehung und ihrer Transaktionen vor. Dazu gehören, soweit erforderlich, vorhandene Informationen über die Herkunft der Vermögenswerte. Absatz 2 knüpft den konkreten Maßnahmenumfang an das jeweilige Risiko; Absatz 3a behandelt auch bestehende Geschäftsbeziehungen.
§ 15 GwG enthält zusätzliche Pflichten bei erhöhtem Risiko und je nach Fall weitere Herkunfts- und Hintergrundprüfungen. Eine Rückfrage allein ist deshalb weder der Nachweis einer Straftat noch die Bestätigung, dass jede verlangte Unterlage oder jede Verzögerung im konkreten Fall gerechtfertigt ist. Fragen Sie sachlich nach dem benötigten Beleg und dem Bearbeitungsstand.
Aus Schwellenwerten für andere Geschäftsvorgänge lässt sich keine allgemeine dokumentenfreie Sondertilgungsgrenze ableiten. Teilen Sie eine Zahlung nicht künstlich auf, um Prüfungen zu umgehen. Der bloße Hinweis „das Geld kommt von meinem Konto“ erklärt außerdem nur den unmittelbaren Zahlungsweg, nicht zwangsläufig die vorherige wirtschaftliche Herkunft.
Dieser Beitrag stellt nicht fest, ob eine konkrete Transaktionssperre rechtmäßig ist. Die gesetzlichen Voraussetzungen einer Nichtdurchführung sind gesondert zu beurteilen: § 10 Absatz 9 bezieht sich auf die dort genannten allgemeinen Sorgfaltspflichten; § 15 Absatz 9 enthält einen weiteren Verweis für verstärkte Pflichten. Aus dem Wort „Herkunftsnachweis“ allein folgt keine pauschale Antwort für jeden Fall.
Herkunft und Zahlungsweg mit passenden Belegbausteinen erklären
Beschreiben Sie wahrheitsgemäß, woher der konkrete Betrag stammt und wie er auf das für die Sonderzahlung genutzte Konto gelangt ist. Die folgende Übersicht ist eine praktische Sammlung möglicher Belegbausteine, keine gesetzlich abschließende Unterlagenliste und keine Zusage, dass eine Bank damit jede Prüfung beendet.
| Tatsächliche Herkunft | Mögliche Belegbausteine nach konkreter Rückfrage |
|---|---|
| Angespartes Geld | Passende Einkommens- und Kontonachweise, aus denen Aufbau und Übertrag des betroffenen Guthabens nachvollziehbar sind |
| Verkauf eines Gegenstands | Kaufvertrag oder anderer Verkaufsbeleg sowie dazu passender tatsächlicher Zahlungseingang |
| Schenkung | Zutreffende Erklärung zu Schenker, Betrag und Zeitpunkt sowie passender Zahlungsnachweis; gegebenenfalls weitere konkret verlangte Belege |
| Erbschaft oder Nachlassauszahlung | Passender Nachweis zur Auszahlung und Berechtigung, abgestimmt auf den tatsächlichen Nachlassvorgang |
| Neues privates Darlehen | Tatsächliche Darlehensabrede und Zahlungseingang; die neue Rückzahlungspflicht gehört zusätzlich in die eigene Budgetrechnung |
Ein neues Darlehen ist keine Schenkung. Eine Überweisung zwischen eigenen Konten ist keine zweite zusätzliche Einnahme. Benennen Sie Zwischenkonten, abweichende Zahler und Teilbeträge so, dass Datum und Betrag zusammenpassen. Erfinden Sie keine nachträglichen Verträge oder rückdatierten Erklärungen. Wenn Unterlagen fehlen, erklären Sie das und stimmen Sie geeignete Alternativen ab.
Fragen Sie vor dem Einreichen, welche Seiten und Angaben für den konkret offenen Punkt benötigt werden und ob nicht relevante Angaben nach Abstimmung geschwärzt werden können. Verändern oder verdecken Sie nicht die Tatsachen, die gerade nachgewiesen werden sollen. Dieser Hinweis verspricht kein pauschales Recht, jede Information zu verweigern, und keine bestimmte Lösch- oder Prüfungsfrist.
Soll eine andere Person direkt an den Kreditgeber zahlen, klären Sie außerdem Zahler, Vertragsbezug und privaten Ausgleich. Die Anleitung zur Kreditzahlung für eine andere Person trennt diesen Zahlungsweg von einer bloßen Überweisung an den Darlehensnehmer und von einer Schuldübernahme.
Das Recht zur vorzeitigen Zahlung und die Kosten separat prüfen
§ 500 Absatz 2 BGB erlaubt die vollständige oder teilweise vorzeitige Erfüllung eines Verbraucherdarlehens; für gebundene Immobiliar-Verbraucherdarlehen enthält die Norm eine besondere Voraussetzung. Dieser Leitfaden bleibt beim Allgemein-Verbraucherratenkredit. Eine Herkunftsprüfung und die Berechnung des für Ihren Kredit zutreffenden Zahlungsbetrags sind unterschiedliche Vorgänge.
Bei entsprechender vorzeitiger Erfüllung ermäßigen sich die Gesamtkosten nach § 501 Absatz 1 BGB. Eine mögliche Vorfälligkeitsentschädigung muss die Voraussetzungen und Grenzen aus § 502 BGB erfüllen; sie fällt nicht allein deshalb an, weil die Bank einen Herkunftsbeleg verlangt. Verlangen Sie eine getrennte Aufstellung zu Restkapital, stichtagsbezogenen Zinsen und sonstigen tatsächlich beanspruchten Positionen. Der Ratgeber zur vorzeitigen Kreditablösung behandelt den Kostenabgleich ausführlicher.
Klären Sie Empfänger, Zahlungsreferenz, vereinbarten Stichtag und die Behandlung einer bis dahin fälligen Regelrate. Wenn der Betrag bereits überwiesen ist, verlangen Sie Auskunft zu tatsächlichem Eingang, Zuordnung und noch offenen Schritten. Eine Eingangsbestätigung Ihrer Unterlagen sagt noch nicht, wie die Zahlung auf den Kredit angerechnet worden ist.
Beispiel: 4.000 Euro erklärt heißt noch nicht 4.000 Euro Kapital getilgt
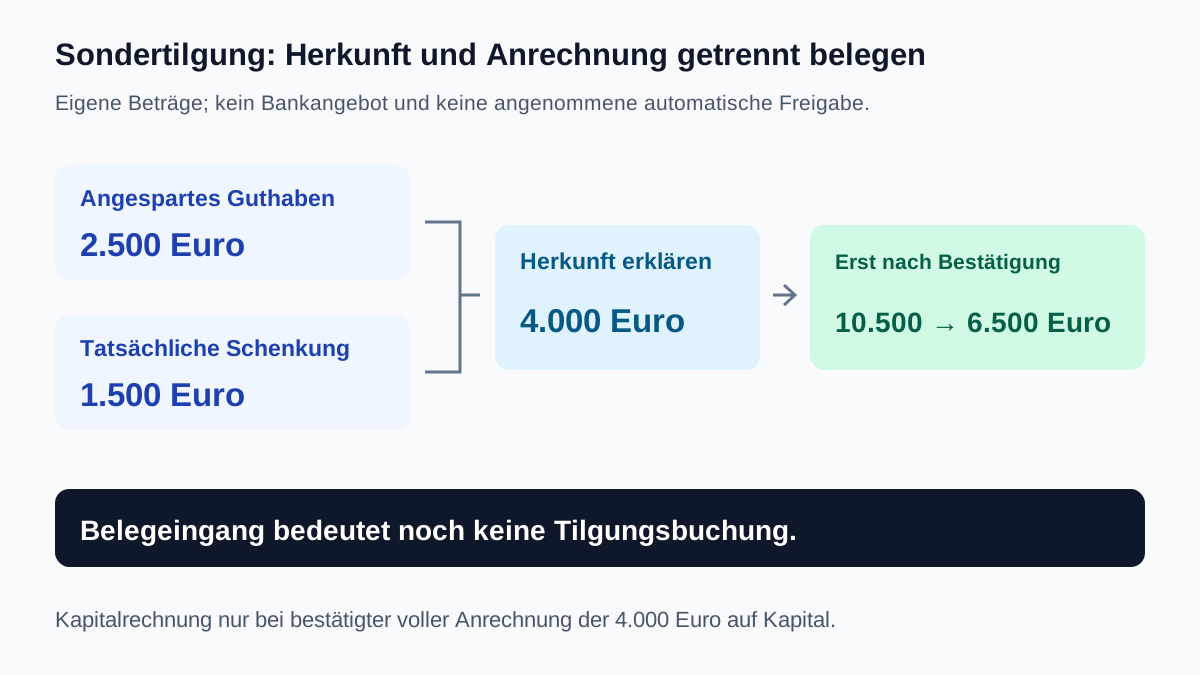
Eigene frei gewählte Beträge: Eine geplante Sonderzahlung von 4.000 Euro setzt sich aus 2.500 Euro tatsächlich angespartem Guthaben und 1.500 Euro tatsächlich geschenktem Geld zusammen. Die zugehörigen Unterlagen sollen diese beiden Quellen und den Zahlungsweg zeigen: 2.500 + 1.500 = 4.000 Euro. Das ist eine Herkunftsrechnung, keine Bestätigung der Bank und keine Kapitalabrechnung.
Nach § 362 BGB kommt es für die Erfüllung auf die bewirkte geschuldete Leistung an. Trennen Sie deshalb folgende Stände:
| Stand | Was noch nicht daraus folgt |
|---|---|
| Belege eingereicht | Weder abgeschlossene Prüfung noch Zahlung oder Tilgung |
| Belegeingang bestätigt | Nicht automatisch alle Rückfragen beantwortet |
| Zahlung eingegangen | Die genaue Anrechnung auf den richtigen Kredit muss feststehen |
| Anrechnung bestätigt | Den tatsächlichen neuen Saldo und Zahlungsplan anhand der Bestätigung prüfen |
Nur für eine weitere, ausdrücklich bestätigte Modellkonstellation gilt: Vorher sind 10.500 Euro Kapital offen; die Bank bestätigt, dass die tatsächlich eingegangenen 4.000 Euro vollständig gerade auf dieses Kapital angerechnet werden. Dann bleiben 10.500 − 4.000 = 6.500 Euro Restkapital. Sind Teile stattdessen für tatsächlich geschuldete andere Positionen angerechnet oder bestehen weitere Buchungen, passt diese einfache Kapitalrechnung nicht unverändert. Nehmen Sie die vollständige Kapitalanrechnung nicht schon wegen des passenden Überweisungsbetrags an.
Bei einem vor der Sonderzahlung tatsächlich verfügbaren Kontobestand von 4.900 Euro bleiben nach dem Abfluss der 4.000 Euro zunächst 900 Euro. Weitere fällige Zahlungen sind noch zu berücksichtigen. Diese Bestandsrechnung ist weder eine monatliche Ersparnis noch eine Zusage, dass die Bank künftig eine kleinere Rate einzieht.
Die nächste Rate und das laufende Budget weiter absichern
Nach § 488 BGB bleiben Vertrag und Fälligkeit für geschuldete Zinsen und Rückzahlung maßgeblich. Die bloße Nachfrage nach Unterlagen ist keine bestätigte Ratenpause. Kontrollieren Sie den bisher geltenden Plan und lassen Sie ausdrücklich klären, ob eine Sonderzahlung Rate oder Laufzeit verändert und welcher Einzug bis zur bestätigten Umstellung vorgesehen ist.
Ist ein tatsächlicher Zahlungsweg blockiert oder eine Zahlung abgelehnt worden, dokumentieren Sie den Ablauf und wenden Sie sich zeitnah über den bestätigten Bankkontakt an die zuständige Stelle. Klären Sie zulässigen Ersatzweg und weitere Termine, statt ungeprüft mehrfach denselben Betrag zu überweisen. Ob und welche Verzugsfolgen in einem solchen Streit entstehen, ist anhand des konkreten Ablaufs zu prüfen.
Eigenes Monatsmodell: 2.600 Euro Einkommen minus 1.700 Euro Lebenshaltung und Fixkosten minus 80 Euro andere bestehende Raten minus 300 Euro für den betrachteten laufenden Kredit ergeben 520 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 270 Euro. Solange kein neuer Zahlungsplan feststeht, wird die laufende Rate in diesem Modell nicht eigenmächtig reduziert.
Im bestehenden Haushaltscheck entsprechen dem 2.600 Euro Einkommen, 1.700 Euro Fixkosten, insgesamt 380 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Die 300-Euro-Rate ist bereits in den 380 Euro enthalten. Die einmalige Sonderzahlung und der einmalige Kontorest gehören separat in Ihre Termin- und Bestandsplanung. Der Check entscheidet weder Herkunftsprüfung noch Anrechnung oder künftige Zinsersparnis.
- Bankanfrage und sicheren Kanal unabhängig verifiziert?
- Betrag, Quellen, Zeiträume und Zahlungsweg nachvollziehbar zugeordnet?
- Tatsächlich fehlende Unterlagen und Alternativen konkret geklärt?
- Eingang der Unterlagen und offene Rückfragen nachgehalten?
- Sonderzahlung, Kosten und nächste Regelrate getrennt abgestimmt?
- Tatsächlichen Zahlungseingang, Kapitalanrechnung und neuen Plan bestätigt erhalten?
- Verbleibende Liquidität ohne angenommene automatische Ratenpause gerechnet?
Wenn die Bearbeitung stockt, nennen Sie Vorgangsnummer, Abgabetag, den konkret offenen Punkt und den nächsten Zahlungstermin in einer sachlichen Nachfrage. Eine selbst gesetzte Rückmeldefrist schafft keine pauschale gesetzliche Freigabe. Lassen Sie einen streitigen Zahlungsstatus oder eine konkrete Sperre bei Bedarf individuell prüfen.
Ist die Zahlung bereits gebucht, aber die Anzeige unverändert, vergleichen Sie den Kapitalstand und den Plan zum selben Stichtag. Die Anleitung Restschuld nach gebuchter Sondertilgung prüfen zeigt auch, wie Sie den ersten folgenden Zinszeitraum einordnen.
Häufige Fragen
Ist eine Herkunftsfrage schon ein Beweis für einen Geldwäscheverdacht?
Aus der bloßen Rückfrage lässt sich das nicht ableiten. Laufende und je nach Risiko verstärkte Bankprüfungen können Herkunfts- und Hintergrundinformationen betreffen. Klären Sie die konkrete Anforderung über einen bestätigten Bankkanal, ohne daraus die Rechtmäßigkeit jeder verlangten Maßnahme abzuleiten.
Reicht ein Kontoauszug mit der Überweisung vom eigenen Konto?
Er kann den letzten Zahlungsweg zeigen. Je nach offenem Prüfpunkt kann zusätzlich zu erklären sein, wie das Guthaben wirtschaftlich entstanden und auf dieses Konto gelangt ist. Stimmen Sie passende Nachweise und erforderliche Angaben konkret ab.
Gibt es eine allgemeine Sondertilgungsgrenze ohne Herkunftsprüfung?
Leiten Sie aus Schwellenwerten anderer Vorgänge keine allgemeine Freigrenze für jede Sondertilgung ab. Umfang und Anlass einer Prüfung sind gesondert zu beurteilen. Teilen Sie eine Zahlung nicht künstlich auf, um Kontrollen zu umgehen.
Welche Unterlage muss eine Bank bei einer Schenkung immer akzeptieren?
Dieser Ratgeber verspricht keine allgemeine Akzeptanz einer bestimmten Unterlage. Erklären Sie die tatsächliche Schenkung mit zutreffenden Angaben und Zahlungsbelegen und stimmen Sie ab, welcher konkrete Nachweis noch fehlt. Ein neues rückzahlbares Darlehen darf nicht als Schenkung dargestellt werden.
Kann ich die Regelrate aussetzen, solange die Sondertilgung geprüft wird?
Die Anfrage allein ist keine bestätigte Ratenpause. Klären Sie geltenden Plan, Einzug und Anrechnung ausdrücklich. Bei einem blockierten oder abgelehnten Zahlungsweg dokumentieren Sie den Ablauf und lassen Sie zulässigen Ersatzweg und weitere Folgen konkret prüfen.
Sind 4.000 Euro eingereichte Herkunftsbelege schon 4.000 Euro Kapitaltilgung?
Nein. Unterlageneingang, Zahlungseingang und Kapitalanrechnung sind verschiedene Stände. Die Modellrechnung von 10.500 auf 6.500 Euro gilt nur bei tatsächlich bewirkter und vollständig auf das Kapital bestätigter Anrechnung der 4.000 Euro.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 16.10.2026.
- § 2 GwG – Verpflichtete Kreditinstitute
- § 10 GwG – Laufende und risikoorientierte Sorgfaltspflichten
- § 15 GwG – Verstärkte Sorgfalt und Herkunftsprüfung
- § 488 BGB – Vertragliche Zins- und Rückzahlungspflichten
- § 500 BGB – Vorzeitige vollständige oder teilweise Erfüllung
- § 501 BGB – Kostenermäßigung bei vorzeitiger Erfüllung
- § 502 BGB – Voraussetzungen und Grenzen einer Entschädigung
- § 362 BGB – Bewirkte Leistung und Erfüllung