Kredit für andere bezahlen: Anrechnung und Erstattung klären
Einen fremden Kredit freiwillig bezahlen: Empfänger, Zuordnung, eigene Haftung und private Erstattung getrennt prüfen. Mit zwei Salden und Haushaltsrechnung.
In diesem Artikel
Kurzantwort
Eine Person kann unter den Voraussetzungen des § 267 BGB auf die Schuld eines anderen leisten. Prüfen Sie zuerst den richtigen Empfänger, Vertragsbezug, mögliche bereits laufende Einzüge und die tatsächliche Anrechnung. Die Zahlung macht Sie nicht allein zum neuen Kreditnehmer und begründet aus § 267 allein keinen allgemeinen automatischen Erstattungsanspruch. Vereinbaren beziehungsweise prüfen Sie den privaten Ausgleich gesondert und führen Sie dessen Saldo getrennt von der ursprünglichen Kreditforderung.
Zuerst klären: Helfen Sie freiwillig oder erfüllen Sie eine eigene Pflicht?
Dieser Leitfaden betrifft die Zahlung auf einen Kredit eines anderen Menschen in Deutschland durch eine Person, die selbst weder Darlehensnehmer noch Bürge ist. Eine eigene Mitverpflichtung, Bürgschaft oder ein besonderer Ablösungsfall muss gesondert geprüft werden. Lesen Sie dafür die tatsächlich unterschriebenen Unterlagen, bevor Sie die Zahlung als bloße Hilfe einordnen.
§ 267 BGB ermöglicht eine Leistung durch Dritte, wenn der Schuldner nicht persönlich leisten muss. Die Einwilligung des Schuldners ist nach Absatz 1 nicht erforderlich. Widerspricht der Schuldner, kann der Gläubiger die Leistung nach Absatz 2 ablehnen. Daraus folgt keine Pflicht, ungefragt einen streitigen Kredit oder einen unklaren Zahlungsweg zu bedienen.
Stimmen Sie praktisch mit der betroffenen Person ab, welche Forderung und welche Zahlung gemeint sind. Fragen Sie den verifizierten Kreditgeber nach dem zutreffenden Zahlungsweg und den benötigten Zuordnungsangaben. Eine erfolgreiche Geldüberweisung beantwortet noch nicht sämtliche Fragen zu Annahme und Anrechnung.
Bei einer bereits eigenen gemeinsamen Kreditschuld ist der Ratgeber zum gemeinsamen Kredit passender. Er erklärt den internen Ausgleich von Mitdarlehensnehmern; diese Ausgangslage lässt sich nicht automatisch auf einen freiwilligen Helfer übertragen.
Darlehen, Empfänger und Zahlungszweck eindeutig festhalten
Prüfen Sie Name des Darlehensnehmers, Vertragsnummer, fälligen Betrag und den bestätigten Gläubiger beziehungsweise Empfangsberechtigten. Verwenden Sie eine über bekannte Kontakte bestätigte Bankverbindung. Übernehmen Sie keine überraschende neue IBAN nur aus einer weitergeleiteten Nachricht.
| Angabe | Warum sie zählt |
|---|---|
| Tatsächlich zahlende Person | Der abweichende Kontoinhaber soll nachvollziehbar zugeordnet werden können |
| Darlehensnehmer und Vertragsnummer | Die Zahlung muss den richtigen Kredit betreffen |
| Betrag und tatsächlicher Zahlungstag | Ein Auftrag ist von der bewirkten Leistung zu unterscheiden |
| Zweck und betrachtete Rate | Regelrate, zusätzliche Zahlung und vollständige Ablösung sind verschiedene Vorgänge |
| Bestätigter Empfänger | Der richtige Gläubiger beziehungsweise Empfangsberechtigte muss feststehen |
| Schon geplanter Einzug | Eine parallele Lastschrift darf beim Abgleich nicht übersehen werden |
§ 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Lassen Sie sich deshalb die Anrechnung auf den bezeichneten Kredit bestätigen. Fragen Sie bei bereits geplantem Einzug, wie eine zusätzliche Zahlung behandelt wird und ob sie eine bestimmte Rate überhaupt ersetzt. Ändern Sie den Plan nicht aufgrund einer eigenen Vermutung.
Bestehen mehrere gleichartige Schulden, regelt § 366 BGB deren Zuordnung anhand einer Bestimmung des Schuldners bei der Leistung beziehungsweise einer gesetzlichen Reihenfolge. Stimmen Sie den Zweck mit dem Schuldner ab; ein beliebiger Verwendungszweck des Helfers ersetzt nicht jede nötige rechtliche Zuordnung. Innerhalb einer Schuld betrifft § 367 BGB bei unzureichender Zahlung tatsächlich geschuldete Kosten, dann Zinsen und schließlich Hauptleistung. Bloß geforderte Kosten werden dadurch nicht berechtigt.
Eine Zahlung macht Sie nicht allein zum neuen Kreditnehmer
Eine einzelne oder wiederholte Zahlung durch einen Dritten ist von einer Schuldübernahme zu unterscheiden. § 414 BGB beschreibt die Übernahme durch Vertrag mit dem Gläubiger. Wird die Schuldübernahme mit dem bisherigen Schuldner vereinbart, hängt ihre Wirksamkeit nach § 415 BGB von der Genehmigung des Gläubigers ab.
Die Buchung einer Zahlung auf dem Kreditkonto ist deshalb keine automatische Bestätigung, dass der ursprüngliche Darlehensnehmer aus seinem Vertrag entlassen wurde. Umgekehrt sollten Sie eine Zahlungsbestätigung nicht mit einem neuen Vertrag, einem Schuldbeitritt oder einer Bürgschaftserklärung verbinden, deren Inhalt Sie noch nicht geprüft haben.
Auch eine interne Abrede „ich kümmere mich um die Raten“ kann Pflichten zwischen den Beteiligten betreffen. Bei einer echten vereinbarten Schuldübernahme enthält § 415 Absatz 3 eine Regel zur rechtzeitigen Befriedigung des Gläubigers im Innenverhältnis, solange die Genehmigung fehlt beziehungsweise verweigert wird. Eine fehlende Entlassung gegenüber der Bank bedeutet also nicht automatisch, dass jede private Abrede folgenlos ist. Benennen Sie den tatsächlich beabsichtigten Umfang präzise und lassen Sie unklare Übernahmeformulierungen prüfen.
Vorher klären, ob und wann die helfende Person Geld zurückbekommt
Der Zahlungsnachweis an den Kreditgeber beantwortet nicht allein, ob der Darlehensnehmer Ihnen den Betrag erstatten muss. § 267 BGB regelt die Leistung auf eine fremde Pflicht; daraus allein folgt kein allgemeiner automatischer Erstattungsanspruch jedes Helfers. Vereinbarung und weitere gesetzliche Grundlagen können entscheidend sein.
Nach § 311 Absatz 1 BGB braucht eine vertragliche Pflicht grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Halten Sie vor einer freiwilligen Zahlung fest, ob eine Erstattung vorgesehen ist, welche tatsächlich geleisteten Beträge erfasst werden und wann zurückgezahlt werden soll. Ist ein gesondertes privates Darlehen beabsichtigt, prüfen Sie dessen Bedingungen anhand von § 488 BGB und der Übersicht zum privaten Kreditvertrag.
| Interne Frage | Was klar sein sollte |
|---|---|
| Umfang | Einmalige Zahlung oder begrenzte Zahl von Raten, mit Höchstbetrag |
| Erstattung | Ob sie vereinbart ist und welche wirksam geleisteten Zahlungen sie umfasst |
| Termine | Konkrete Daten oder tatsächlich vereinbarte Fälligkeitsbedingungen |
| Zusatzpositionen | Ob und aus welchem Grund Zinsen oder andere Beträge vereinbart sind |
| Belege | Nachweis des Zahlungseingangs beim Kreditgeber und privater Rückzahlungen |
| Änderung | Wie ein Ende der Hilfe oder ein neuer Plan vereinbart wird |
Besteht bereits Streit oder haben Sie ohne Abrede gezahlt, sammeln Sie zunächst Nachrichten und tatsächliche Belege und lassen Sie mögliche Ansprüche individuell prüfen. Erfinden Sie keine nachträgliche Zustimmung oder Rückdatierung. Eine erhoffte Erstattung ist noch kein verfügbarer Zahlungseingang.
Beispiel: Kreditsaldo und private Erstattung sind zwei Rechnungen
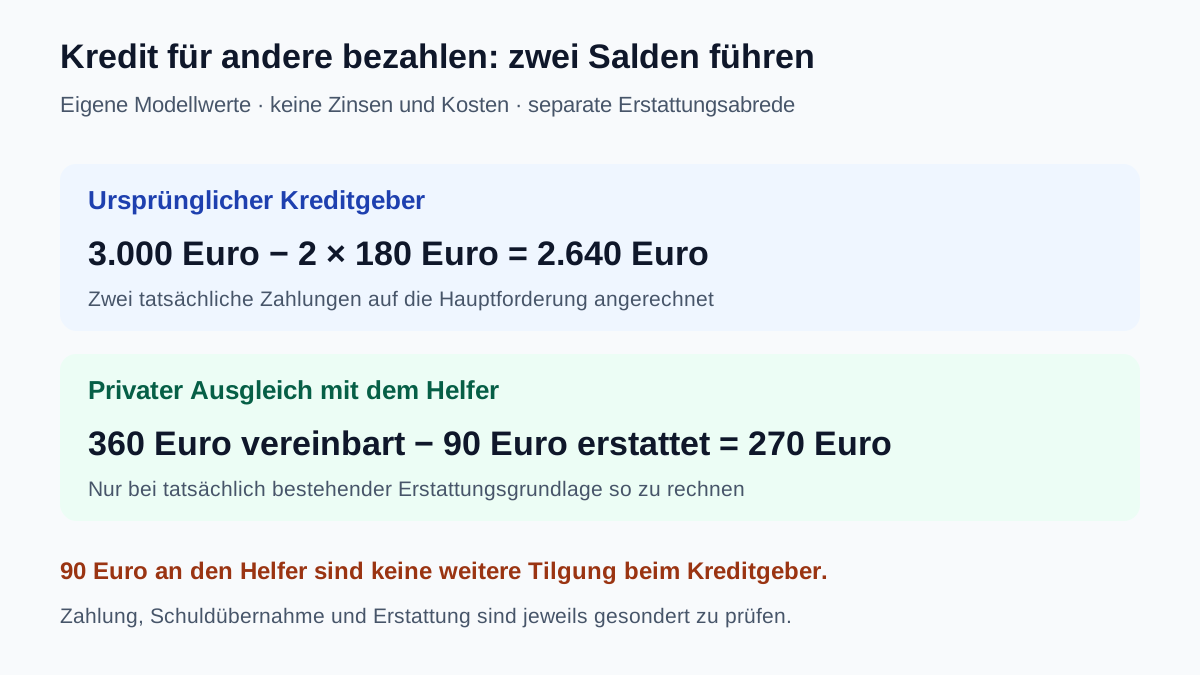
Eigene frei gewählte Werte: Ein tatsächlich privates, zinsloses Darlehen hat vor den Zahlungen 3.000 Euro offene Hauptforderung. Es sind keine weiteren Kosten oder Zinsen geschuldet. Eine nicht mitverpflichtete Person zahlt zwei vereinbarte Teilbeträge zu je 180 Euro an den bestätigten Gläubiger; beide sind wirksam angenommen und vollständig auf das Kapital angerechnet. Zwischen Helfer und Darlehensnehmer besteht in diesem Modell eine gesonderte wirksame Vereinbarung, die gesamten 360 Euro ohne weitere Positionen zu erstatten. Der Darlehensnehmer hat davon tatsächlich 90 Euro an den Helfer zurückgezahlt.
| Rechnung | Abgleich | Ergebnis |
|---|---|---|
| Ursprüngliches Darlehen | 3.000 − 2 × 180 Euro | 2.640 Euro Kapital offen |
| Interne Erstattung nach Modellabrede | 360 − 90 Euro | 270 Euro an den Helfer offen |
Die 90 Euro sind an den Helfer geflossen, nicht nochmals an den ursprünglichen Kreditgeber. Sie reduzieren daher in dieser Konstellation nicht zusätzlich dessen 2.640 Euro Forderung. Die 270 Euro betreffen ausschließlich die angenommene interne Erstattungsabrede; sie sind kein zweiter Anspruch des ursprünglichen Gläubigers.
Ohne die angenommene Erstattungsgrundlage dürfen Sie das zweite Ergebnis nicht einfach als geschuldeten Betrag ausgeben. Gibt es beim ursprünglichen Kredit geschuldete Zinsen oder Kosten, eine andere Anrechnung, zusätzliche Zahlungen oder einen gesetzlichen Forderungsübergang, passt auch die erste vereinfachte Kapitalrechnung nicht unverändert. Führen Sie beide Zahlungswege mit Empfänger und tatsächlichem Eingangstag gesondert.
Besondere Rollen und das eigene Budget gesondert prüfen
Ein Bürge ist kein beliebiger freiwilliger Helfer: § 774 BGB sieht bei Befriedigung des Gläubigers einen gesetzlichen Forderungsübergang vor, mit den dort genannten Grenzen und Einwendungen. Der Überblick zur Bürgschaft hilft bei der Rollenabgrenzung.
Auch § 268 BGB betrifft einen besonderen Fall: Bei Vollstreckung in einen Gegenstand können dort bezeichnete Dritte wegen drohenden Verlusts eines Rechts oder des Besitzes ein Ablösungsrecht haben; Absatz 3 regelt einen Forderungsübergang. Übertragen Sie diesen Sonderfall nicht auf jede Geldhilfe unter Freunden. Der Beitrag entscheidet keine Rechteübertragung oder Sicherheit in einem solchen Einzelfall.
Prüfen Sie außerdem die eigene Zahlungsfähigkeit. Im frei gewählten Helferbudget stehen 2.500 Euro Nettoeinkommen 1.600 Euro Lebenshaltung und Fixkosten sowie 200 Euro eigenen laufenden Kreditraten gegenüber: 700 Euro bleiben vor der Hilfe. Nach 180 Euro Zahlung auf den fremden Kredit bleiben 520 Euro. Bei einer selbst gewählten monatlichen Wunschreserve von 300 Euro beträgt der Abstand 220 Euro.
Der Haushaltscheck bildet diese Zusatzbelastung mit Einkommen 2.500, Fixkosten 1.600, bestehenden Raten 200, geplanter neuer Zahlung 180 und Wunschreserve 300 ab. Die Eintragung als neue Zahlung dient nur der Budgetrechnung und macht den Helfer nicht zum Vertragsschuldner. Eine spätere Erstattung zählen Sie erst als tatsächlich verfügbares Geld. Der Check entscheidet weder Anrechnung noch Erstattungspflicht oder Schuldübernahme.
Checkliste vor und nach der Zahlung
- Eigene Rolle geprüft: freiwilliger Dritter, Mitdarlehensnehmer, Bürge oder besonderer Ablösungsfall?
- Mit der betroffenen Person Zweck und tatsächlichen Umfang der Hilfe geklärt?
- Gläubiger, Empfangsberechtigung, Vertragsnummer und Zahlungsweg bestätigt?
- Bisheriger Einzug und mögliche Doppelzahlung abgeglichen?
- Regelrate, zusätzlicher Betrag oder vollständige Ablösung klar unterschieden?
- Erstattung, Betrag, Termine und weitere Bedingungen tatsächlich vereinbart beziehungsweise gesetzliche Grundlage geprüft?
- Eigene Haushaltsrechnung ohne erhoffte künftige Erstattung tragbar?
- Tatsächlicher Zahlungseingang und Anrechnung nachvollziehbar bestätigt?
- Ursprünglichen Kreditsaldo und privaten Ausgleich getrennt fortgeschrieben?
- Keine neue Mitverpflichtung oder Übernahmeerklärung ungeprüft unterschrieben?
Notieren Sie für jede Zahlung Datum, Betrag, tatsächlichen Empfänger, Vertragsbezug und Bestätigung. So lässt sich später nachvollziehen, was die ursprüngliche Forderung verringert und was einen privaten Ausgleich zwischen den beteiligten Personen betrifft.
Häufige Fragen
Darf ich eine Kreditrate für jemand anderen bezahlen?
§ 267 BGB ermöglicht eine Drittleistung, wenn der Schuldner nicht persönlich leisten muss. Widerspricht der Schuldner, kann der Gläubiger ablehnen. Prüfen Sie Empfänger, Vertragsnummer, Zahlungsweg und Anrechnung; eine bestehende eigene Verpflichtung verlangt eine andere Einordnung.
Werde ich durch die Überweisung automatisch Kreditnehmer?
Eine Drittzahlung ist keine automatische Schuldübernahme. Diese verlangt die dafür nötige Vereinbarung mit dem Gläubiger beziehungsweise dessen Genehmigung. Unterschreiben Sie neben dem Zahlungsabgleich keine neue Mitverpflichtung ungeprüft.
Muss der Darlehensnehmer mir jede freiwillige Zahlung zurückgeben?
§ 267 BGB allein schafft keinen allgemeinen automatischen Erstattungsanspruch jedes Helfers. Entscheidend können eine tatsächliche Vereinbarung und weitere gesetzliche Grundlagen sein. Klären Sie Betrag, Termine und Grundlage vor der Zahlung und lassen Sie Streitfälle prüfen.
Verringert eine Rückzahlung an mich gleichzeitig den ursprünglichen Kredit?
Eine Erstattung an den Helfer ist eine andere Zahlung als die Leistung an den ursprünglichen Gläubiger. Im Modell reduzieren zwei angerechnete Zahlungen zu 180 Euro die ursprüngliche Forderung von 3.000 Euro auf 2.640 Euro. Die 90 Euro Erstattung an den Helfer ändern diesen Gläubigersaldo nicht nochmals.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 267 BGB – Leistung durch einen Dritten
- § 362 BGB – Erfüllung durch tatsächliche Leistung
- § 366 BGB – Mehrere Forderungen und Zuordnung
- § 367 BGB – Anrechnung innerhalb einer Schuld
- § 414 BGB – Schuldübernahme mit dem Gläubiger
- § 415 BGB – Genehmigung und interne Übernahmeabrede
- § 311 BGB – Vereinbarte Pflichten
- § 488 BGB – Darlehen und Rückzahlung
- § 268 BGB – Besonderes Ablösungsrecht
- § 774 BGB – Forderungsübergang beim Bürgen