Ratenkredit widerrufen und noch in der SCHUFA? So prüfen Sie den Eintrag
Gleichen Sie die SCHUFA-Datenkopie mit Widerruf, Auszahlung und Schlussabrechnung ab. So erkennen Sie, welche Daten berichtigt werden müssen.
In diesem Artikel
Kurzantwort
Schauen Sie in der SCHUFA-Datenkopie nach, ob die Zeile eine frühere Anfrage, einen laufenden Kredit oder eine offene Forderung ausweist. Wenn nach einem wirksamen Widerruf noch Geld zurückzuzahlen ist, klären Sie zuerst den aktuellen Betrag mit der Bank. Sind Auszahlung und Rückabwicklung geklärt, beanstanden Sie einen falschen Status bei Bank und SCHUFA mit den passenden Belegen. Für eine rechtmäßig gespeicherte Anfrage oder einen korrekt als erledigt erfassten Vertrag prüfen Sie die Speicherfrist der jeweiligen Zeile.
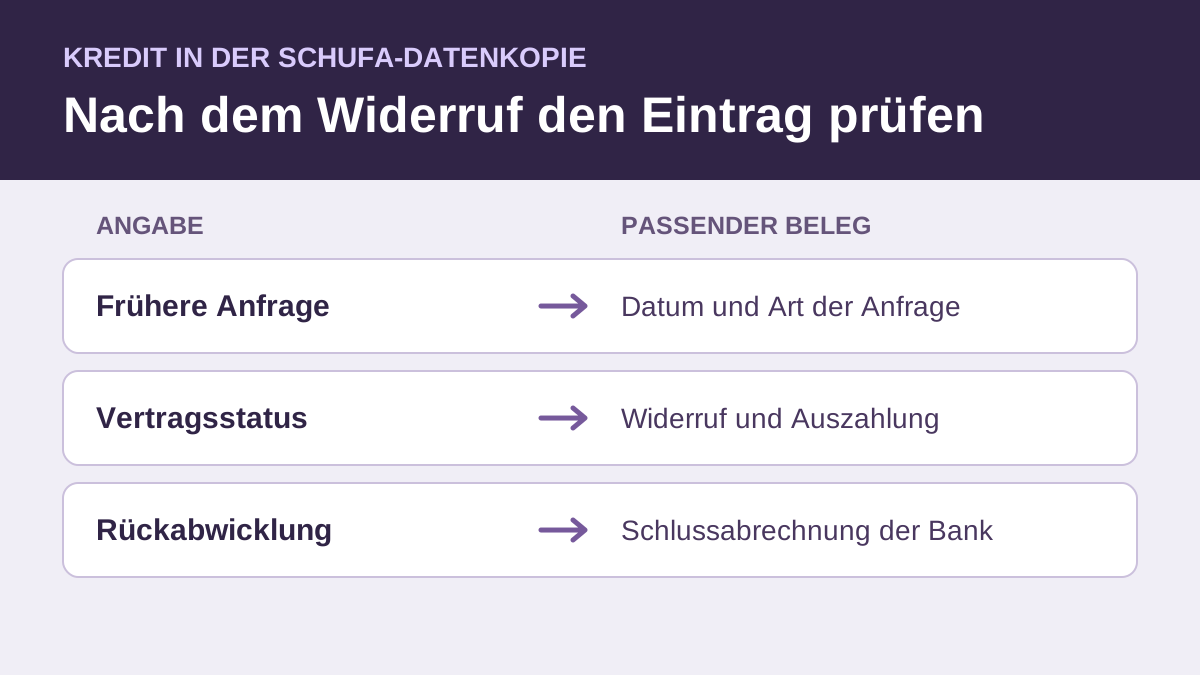
Ermitteln Sie, welche Zeile noch zu sehen ist
Der Abgleich betrifft einen privaten Ratenkredit nach deutschem Recht und die dazu gespeicherten Daten. Vergleichen Sie eine aktuelle SCHUFA-Datenkopie mit der Vertragsnummer, dem Datum der Anfrage und den Angaben Ihrer Bank. Notieren Sie den Wortlaut, die meldende Stelle, das Meldedatum und den Betrag der betroffenen Zeile. Fragen Sie bei einer unklaren Kennzeichnung nach, welche Art von Information darin steht. Art. 15 DSGVO.
| Angabe in der Auskunft | Erste Prüfung |
|---|---|
| Frühere Anfrage der Bank oder des Vermittlers | Datum und Art der Anfrage mit Ihren Antragsunterlagen abgleichen. Für diese Zeile bei Bedarf den Zweck und die Speicherdauer erfragen. |
| Laufender Kredit | Vertrag, Wirksamkeit des Widerrufs, tatsächliche Auszahlung und Stand der Rückabwicklung prüfen. |
| Vertrag als erledigt | Erledigungsdatum mit der Bankbestätigung vergleichen. Fragen, ob und zu welchem Zweck Daten weiter gespeichert werden. |
| Zahlungsstörung oder offene Forderung | Von der Bank die konkrete Forderung, Fälligkeit und Zuordnung der Buchungen erfragen. Den Eintrag anhand der Belege gesondert prüfen. |
Wurde lediglich ein Angebot eingeholt und kam laut Unterlagen und Bankauskunft kein Vertrag zustande, beanstanden Sie einen dennoch als laufend geführten Kredit. Eine zum Angebot gehörende frühere Anfrage prüfen Sie anhand ihres eigenen Datums und Zwecks. Art. 5, 15 und 16 DSGVO.
Gleichen Sie Widerruf, Auszahlung und Rückzahlung ab
Bei einem wirksamen Widerruf nach § 495 BGB und § 355 BGB entfällt die Bindung an die auf den Vertragsschluss gerichteten Erklärungen. Für den Nachweis sichern Sie Ihre Erklärung mit Versandbeleg und, soweit vorhanden, die Eingangs- oder Abschlussbestätigung der Bank. Ob der Widerruf im Einzelfall wirksam ist, hängt vom konkreten Vertrag und der Erklärung ab. Der Leitfaden zum Kreditwiderruf erläutert die Voraussetzungen.
- Auszahlung ausgeblieben: Fragen Sie nach einer bereits veranlassten oder an einen Händler geleisteten Zahlung. Lassen Sie sich für einen tatsächlich unausgezahlten Kredit den Stand des Vorgangs und etwaige noch offene Positionen schriftlich bestätigen.
- Kredit bereits ausgezahlt: Prüfen Sie den gutgeschriebenen Betrag, die Rückzahlung und die Schlussabrechnung. Das BGB sieht grundsätzlich spätestens nach 30 Tagen die Rückgewähr vor. Beim widerrufenen Verbraucherdarlehen fallen grundsätzlich die vereinbarten Sollzinsen für den Zeitraum zwischen Auszahlung und Rückzahlung an. § 355 Abs. 3 BGB und § 357b Abs. 1 und 3 BGB.
- Rückabwicklung abgeschlossen: Lassen Sie sich Datum und endgültigen Saldo für genau diese Vertragsnummer bestätigen. Fragen Sie, ob und wann die Bank eine Änderung an die Auskunftei übermittelt hat.
Im Beispiel hat die Bank 4.000 Euro ausgezahlt und später schriftlich bestätigt, dass die Rückabwicklung erledigt ist und der Saldo 0 Euro beträgt. Wenn in der Datenkopie derselbe Kredit weiter als laufend steht, beanstanden Sie diese Statusangabe mit der Schlussbestätigung. Die Zahl 4.000 Euro in einer anderen Zeile kann der ursprünglich gemeldete Darlehensbetrag sein. Prüfen Sie die Beschriftung, bevor Sie daraus auf die aktuelle Restschuld schließen. Eine frühere Anfrage kennzeichnen Sie mit ihrem eigenen Datum.
Benennen Sie den konkreten Fehler bei Bank und SCHUFA
Bitten Sie die Bank, die eigenen Vertragsdaten und die übermittelte Meldung abzugleichen. Wenden Sie sich parallel an die SCHUFA und bezeichnen Sie die betroffene Zeile. Sie können nach Art. 16 DSGVO die Berichtigung einer falschen Angabe oder die Ergänzung unvollständiger personenbezogener Daten verlangen. Wenn Sie die Richtigkeit bestreiten, können Sie nach Art. 18 Abs. 1 Buchst. a DSGVO für die Dauer der Prüfung eine Einschränkung der Verarbeitung verlangen. Art. 5, 16 und 18 DSGVO.
Meine Datenkopie vom [Datum] führt [Meldestelle und Referenz] als [Wortlaut]. Die Bank hat für den widerrufenen Kredit [Vertragsnummer] am [Datum] die abgeschlossene Rückabwicklung und einen Saldo von [Betrag] bestätigt. Bitte prüfen und berichtigen Sie die bezeichnete Angabe. Für die Dauer der Prüfung beantrage ich die Einschränkung der Verarbeitung dieser Angabe.
Übernehmen Sie in die Anfrage nur bestätigte Angaben. Nutzen Sie einen sicheren Kontaktweg und fügen Sie die für die Zuordnung erforderlichen Belegauszüge bei. Wenn eine Zahlungsstörung gemeldet ist, unterscheiden Sie den wirklichen Rückstand und eine unrichtige Meldung. Der Ratgeber zu Inkasso und SCHUFA behandelt diese Prüfung.
Prüfen Sie die Speicherfrist je nach Datenart
Bei einem sachlich richtigen Vertragsdatensatz können Sie nach dem Zweck und dem geplanten Ende der Speicherung fragen. Die genehmigten Verhaltensregeln betreffen rechtmäßig verarbeitete Daten beigetretener Auskunfteien in Deutschland. Kapitel IV Nr. 3a sieht für die dort erfassten störungsfreien Vertragsdaten drei Jahre ab Erledigung und eine vorzeitige Beendigung der Speicherung auf Antrag vor. Für Anfragedaten nach Kapitel IV Nr. 6 gelten eigene Fristen. Dort ist eine vorzeitige Beendigung auf Antrag nach einem Jahr vorgesehen. Erfragen Sie, welcher Regel die Auskunftei die konkrete Zeile zuordnet. Verhaltensregeln, Kapitel II und IV Nr. 3 und 6 und Verzeichnis der Datenschutzaufsicht.
Das Ende der Speicherfrist betrifft nach Kapitel III Nr. 7 insbesondere die weitere Verwendung für Scoring und Auskünfte an Dritte. Für bestimmte interne Zwecke können Daten noch erforderlich sein. Ein Löschungsantrag nach Art. 17 DSGVO wird nach seinen eigenen Voraussetzungen geprüft, etwa bei weggefallenem Verarbeitungszweck oder unrechtmäßiger Verarbeitung. Mögliche Ausnahmen betreffen unter anderem gesetzliche Pflichten und die Verteidigung von Rechtsansprüchen. Verhaltensregeln, Kapitel III Nr. 7 und Art. 17 DSGVO.
Geht es um eine regulär beendete Karte, hilft der gesonderte Abgleich zum Kreditkartenvertrag. Für einen ausgewiesenen Rückstand trotz geänderter Fälligkeit prüfen Sie den Abgleich bei einer vereinbarten Stundung.
Prüfen Sie die Antwort und die weitere Meldung
Notieren Sie den Eingang Ihres Antrags. Auf Anträge nach Art. 15 bis 22 DSGVO muss der Verantwortliche in der Regel spätestens nach einem Monat reagieren. Bei Bedarf kann er die Frist aufgrund der Komplexität oder der Zahl der Anträge um bis zu zwei weitere Monate verlängern. Über eine Verlängerung muss er innerhalb des ersten Monats mit Begründung informieren. Art. 12 Abs. 3 und 4 DSGVO.
Vergleichen Sie die Antwort mit Ihrer konkreten Referenz und dem bestätigten Datum. Bei einer Berichtigung, Löschung nach Art. 17 Abs. 1 oder Einschränkung muss der Verantwortliche grundsätzlich auch die Empfänger informieren. Ausnahmen gelten bei Unmöglichkeit oder unverhältnismäßigem Aufwand. Auf Anfrage können Sie erfahren, an welche Empfänger Daten übermittelt wurden. Bleibt Ihre Beanstandung ungeklärt, können Sie sich nach Art. 77 DSGVO an eine Datenschutzaufsichtsbehörde wenden. Legen Sie Auskunft, Antrag, Belege und bisherige Antworten bei. Art. 19 und 77 DSGVO und Hinweise des HBDI zur Beschwerde.
Häufige Fragen
Muss die SCHUFA nach einem Kreditwiderruf alles sofort löschen?
Prüfen Sie, welche Daten gespeichert sind. Für eine falsche Angabe können Sie Berichtigung verlangen. Für eine richtige Anfrage oder einen erledigten Vertragsdatensatz kommt es auf Speicherzweck, Anwendbarkeit der Verhaltensregeln und die Voraussetzungen einer Löschung an.
Was belegt der Widerruf vor der Auszahlung?
Sichern Sie Ihre Erklärung und die Bankantwort. Lassen Sie sich zusätzlich bestätigen, ob eine Auszahlung ausgelöst oder an einen Dritten geleistet wurde. Diese Klärung hilft bei der Beanstandung eines weiterhin laufend geführten Kredits.
Was kann ich tun, wenn die Rückzahlung bereits bestätigt ist?
Nennen Sie Bank und SCHUFA die genaue Zeile, die Vertragsnummer und das Abschlussdatum. Legen Sie die Bestätigung zum Saldo bei und beantragen Sie eine Berichtigung, soweit die Angaben falsch sind.
Können eine Anfrage und ein Vertragsdatensatz verschiedene Speicherfristen haben?
Ja. Die Verhaltensregeln behandeln rechtmäßig gespeicherte Anfragedaten und erfasste störungsfreie Vertragsdaten getrennt. Lassen Sie sich die Datenart und den jeweils maßgeblichen Zweck erklären.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 22.11.2026.
- § 495 BGB – Widerrufsrecht bei Verbraucherdarlehen
- § 355 BGB – Wirkung des Widerrufs und Beginn der Rückgewährfrist
- § 357b BGB – Rückgewähr und Sollzins
- DSGVO – Datenrichtigkeit, Auskunft, Berichtigung, Löschung und Beschwerde
- Verhaltensregeln der Wirtschaftsauskunfteien vom 25. Mai 2024
- HBDI – Verzeichnis genehmigter Verhaltensregeln
- HBDI – Beschwerden und Hinweise