Gekündigte Kreditkarte steht noch in der SCHUFA? So prüfen Sie den Eintrag
Gleichen Sie Vertragsende und Schlussabrechnung mit Ihrer SCHUFA-Datenkopie ab. Je nach Eintrag kommen Berichtigung oder vorzeitige Löschung infrage.
In diesem Artikel
Kurzantwort
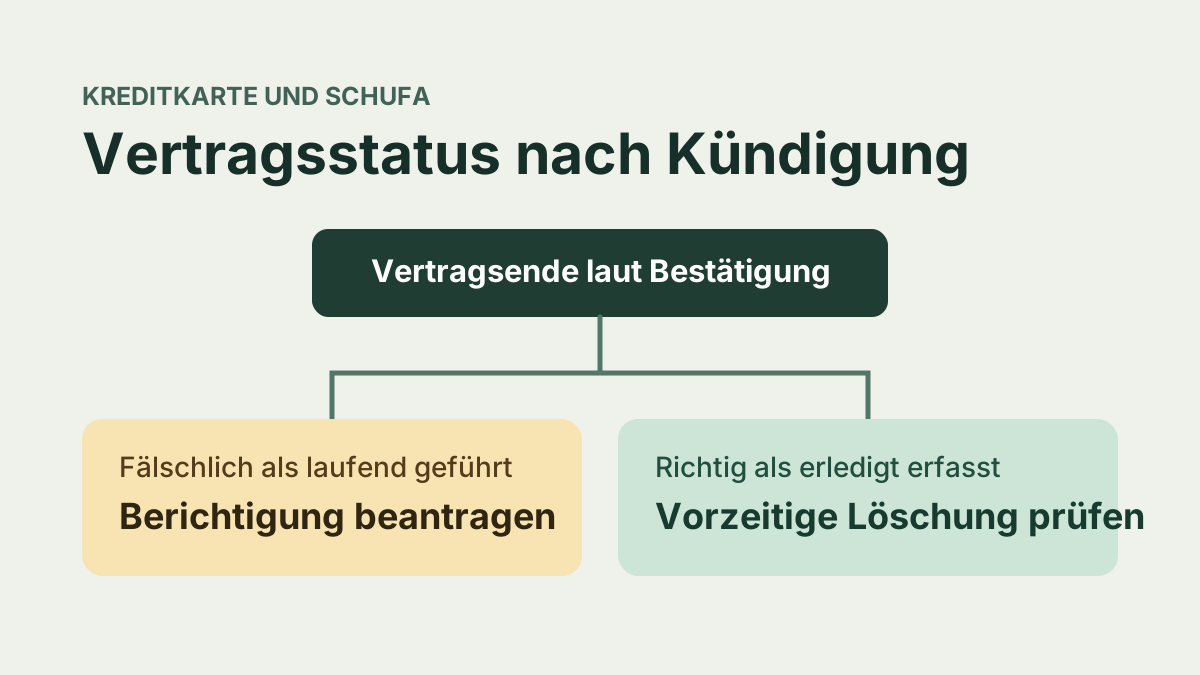
Vergleichen Sie die konkrete Zeile in einer aktuellen SCHUFA-Datenkopie mit dem bestätigten Vertragsende. Wenn eine beendete Karte dort noch als laufend geführt wird, verlangen Sie eine Berichtigung. Ist der Vertrag richtig als erledigt erfasst, können Sie bei störungsfreien Vertragsdaten nach den einschlägigen Verhaltensregeln die vorzeitige Beendigung der Speicherung beantragen. Eine separate Anfrage oder Zahlungsstörung müssen Sie anders prüfen.
Kündigung, Vertragsende und Schlussabrechnung abgleichen
Der Ratgeber betrifft eine privat genutzte Kreditkarte in Deutschland. Prüfen Sie zuerst die schriftliche Bestätigung des Herausgebers. Entscheidend ist, welcher Vertrag wann endete. Eine gesperrte Karte oder ein Kartentausch kann Teil eines weiterlaufenden Vertrags sein. Das Absendedatum Ihrer Kündigung und der bestätigte Endtermin können auseinanderliegen. Bei eigener ordentlicher Kündigung eines Zahlungsdiensterahmenvertrags darf eine vereinbarte Kündigungsfrist höchstens einen Monat betragen. Für eine Kündigung durch den Anbieter gelten andere Voraussetzungen. § 675h Abs. 1 und 2 BGB.
Halten Sie Kündigungsbestätigung, Vertragsreferenz und Schlussabrechnung bereit. Fragen Sie bei einer Teilzahlungsvereinbarung, ob sie zum selben Vertrag gehört oder separat abgewickelt wird. Eine tatsächliche Restschuld kann auch nach Ende des Kartenvertrags noch abgerechnet werden. Umgekehrt kann ein Nullsaldo bei weiterlaufendem Kartenvertrag vorkommen. Die Abrechnung klärt den Saldo, die Bestätigung den Vertragsstatus. Restschuld und Kartenkündigung prüfen.
Öffnen Sie die aktuelle Datenkopie. Notieren Sie Auskunftsdatum, meldende Stelle, Bezeichnung, Referenz und Status der konkreten Zeile. Wenn die Zeile missverständlich ist, fragen Sie nach ihrer Bedeutung, Herkunft und Speicherdauer oder den dafür geltenden Kriterien. Verwenden Sie nur die nötigen Auszüge und einen verifizierten Kontaktweg. Art. 15 Abs. 1 Buchst. d und g DSGVO und Anleitung zur kostenlosen Datenkopie.
Je nach Eintrag Korrektur oder Löschung beantragen
| Was Sie vorfinden | Was Sie tun können |
|---|---|
| Die Karte wurde ersetzt oder gesperrt und der Hauptvertrag läuft. | Lassen Sie sich vom Herausgeber bestätigen, ob die Zeile den laufenden Vertrag bezeichnet. |
| Das Vertragsende ist belegt, die aktuelle Auskunft führt den Vertrag weiter als laufend. | Beantragen Sie bei der SCHUFA die Berichtigung des Status. Bitten Sie den Herausgeber parallel, seine Meldung zu prüfen und eine nötige Korrektur mitzuteilen. |
| Der störungsfreie Kartenvertrag ist korrekt als erledigt erfasst. | Erfragen Sie Zweck und Frist der weiteren Verarbeitung. Fällt der Eintrag unter Kapitel IV Nr. 3a der Verhaltensregeln, beantragen Sie die vorzeitige Beendigung der Speicherung. |
| Die Zeile betrifft eine frühere Kartenanfrage oder eine gesonderte Zahlungsstörung. | Prüfen Sie die Herkunft, den Inhalt und die Regeln dieser Datenart. Ein Nachweis der Kartenkündigung allein beantwortet diese Fragen noch nicht. |
Kapitel IV Nr. 3a der in Deutschland für beigetretene Auskunfteien genehmigten Verhaltensregeln nennt für die dort erfassten störungsfreien Verträge und Konten, darunter Kreditkarten, drei Jahre ab Erledigung. Zugleich sieht es vor, die Speicherung nach Erledigung auf Antrag vorzeitig zu beenden. Kapitel III Nr. 7 erläutert, was das Ende der Speicherfrist für das Scoring und Auskünfte an Dritte bedeutet. Für bestimmte interne Zwecke können Daten noch erforderlich sein. Die Aufsicht hat die Regelung ab 25. Mai 2024 genehmigt. Verhaltensregeln, Kap. III Nr. 7 und Kap. IV Nr. 3 und 6 und Genehmigung des HBDI.
Die Verhaltensregeln betreffen rechtmäßig gespeicherte Daten. Wenn der Zweck der Verarbeitung entfallen ist oder die Verarbeitung rechtswidrig war, prüfen Sie daneben die Löschungsgründe und Ausnahmen nach Art. 17 DSGVO. Bei einer tatsächlich unrichtigen Angabe können Sie Berichtigung verlangen. Wenn Sie deren Richtigkeit bestreiten, können Sie für die Dauer der Prüfung eine Einschränkung der Verarbeitung verlangen. HBDI zum Geltungsbereich der Verhaltensregeln und Art. 16 bis 18 DSGVO.
Beispiel mit zwei unterschiedlichen Zeilen
In einem fiktiven Fall bestätigt der Herausgeber das Ende des Vertrags K-417 zum 30. September 2026. In der Schlussabrechnung ist ein Saldo von 0 € ausgewiesen. Die Datenkopie vom 10. November 2026 führt K-417 noch als laufend. Außerdem steht dort eine Kartenanfrage vom 20. August 2023.
Beanstanden Sie bei K-417 den Status der laufenden Geschäftsbeziehung und belegen Sie das Ende am 30. September. Die Anfrage vom August ist eine andere Zeile. Wenn auch diese geprüft werden soll, nennen Sie sie ausdrücklich und fragen nach ihrer eigenen Frist. Sobald K-417 richtig als erledigt geführt wird, können Sie für diesen Vertragsdatensatz zusätzlich die vorzeitige Beendigung der Speicherung beantragen, sofern Kapitel IV Nr. 3a anwendbar ist. Art. 15 bis 18 DSGVO und Verhaltensregeln, Kap. IV Nr. 3 und 6.
Bei einer Zahlung oder Händlergutschrift nach dem Vertragsende gleichen Sie erst die tatsächliche Buchung ab. Händlererstattung auf die gekündigte Karte prüfen.
Die Anfrage kurz halten und die Antwort prüfen
„Meine Datenkopie vom [Datum] führt die Kreditkarte [Meldestelle, Referenz] als laufend. Der Herausgeber hat das Vertragsende zum [Datum] bestätigt. Bitte berichtigen Sie den Status und teilen Sie mir das Ergebnis mit. Soweit der als erledigt vermerkte Vertragsdatensatz unter Kapitel IV Nr. 3a der Verhaltensregeln fällt und weiter gespeichert wird, beantrage ich die vorzeitige Beendigung der Speicherung dieses Datensatzes.“
Streichen Sie den ersten Teil, wenn der gespeicherte Status bereits stimmt. Heben Sie Anfrage, Beleg und Eingangsbestätigung auf. Bei Anträgen nach Art. 15 bis 22 DSGVO muss der Verantwortliche grundsätzlich spätestens nach einem Monat über die Maßnahmen informieren. Wenn Komplexität oder Zahl der Anträge es erfordern, kann er um bis zu zwei Monate verlängern und muss dies innerhalb des ersten Monats begründen. Bei einer Berichtigung, Löschung nach Art. 17 Abs. 1 oder Einschränkung informiert er grundsätzlich die Empfänger, soweit dies möglich und verhältnismäßig ist. Auf Anfrage nennt er Ihnen die Empfänger. Art. 12 Abs. 3 und 4 sowie Art. 19 DSGVO.
Vergleichen Sie die Antwort mit der betroffenen Referenz. Bei einem fortbestehenden Verdacht auf einen Datenschutzverstoß können Sie sich mit dem Schriftwechsel an eine Aufsichtsbehörde wenden. Art. 77 DSGVO und HBDI zum Beschwerdeverfahren.
Häufige Fragen
Reicht meine Kündigungsmail für eine Berichtigung?
Am besten belegen Sie, wann welcher Vertrag tatsächlich endete. Eine Bestätigung mit Enddatum und Vertragsreferenz erleichtert die Zuordnung.
Muss ich bei einem erledigten Kreditkartenvertrag drei Jahre warten?
Für die störungsfreien Vertragsdaten nach Kapitel IV Nr. 3a sehen die Verhaltensregeln ab Erledigung eine vorzeitige Beendigung der Speicherung auf Antrag vor. Prüfen Sie zuerst, ob der Eintrag unter diese Regel fällt.
Ist jeder noch sichtbare Eintrag ein Negativmerkmal?
Die Bezeichnung und der gespeicherte Status geben den ersten Hinweis. Eine frühere Anfrage, ein ordnungsgemäß beendeter Vertrag und eine Zahlungsstörung sind unterschiedliche Datenarten.
Ändert eine Berichtigung automatisch meinen Score?
Ein berichtigt gespeicherter Vertragsstatus klärt die Datenbasis. Aus dem einzelnen Eintrag lässt sich keine bestimmte Änderung des Scores vorhersagen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.
- § 675h BGB – Kündigung des Zahlungsdiensterahmenvertrags
- DSGVO – Gesetzestext in der Textausgabe der BfDI
- Verhaltensregeln der deutschen Wirtschaftsauskunfteien vom 25. Mai 2024
- HBDI – Genehmigung der Verhaltensregeln
- HBDI – Geltungsbereich der genehmigten Verhaltensregeln
- HBDI – Beschwerden und Hinweise