Kredit doppelt in der SCHUFA nach Gläubigerwechsel?
Zwei Meldungen für denselben Ratenkredit? Vergleichen Sie Datenkopie und Abtretungsanzeige und lassen Sie einen falschen Status gezielt berichtigen.
In diesem Artikel
Kurzantwort
Vergleichen Sie beide Meldungen mit dem Kreditvertrag und der Mitteilung zum Gläubigerwechsel. Fragen Sie bei abweichenden Nummern, welche Meldung zu welcher Forderung gehört und welcher Status aktuell ist. Wird dieselbe Forderung irrtümlich als zwei offene Verpflichtungen geführt, verlangen Sie eine Berichtigung. Bestreiten Sie die Richtigkeit der Daten, können Sie für die Prüfung eine Einschränkung der Verarbeitung verlangen.
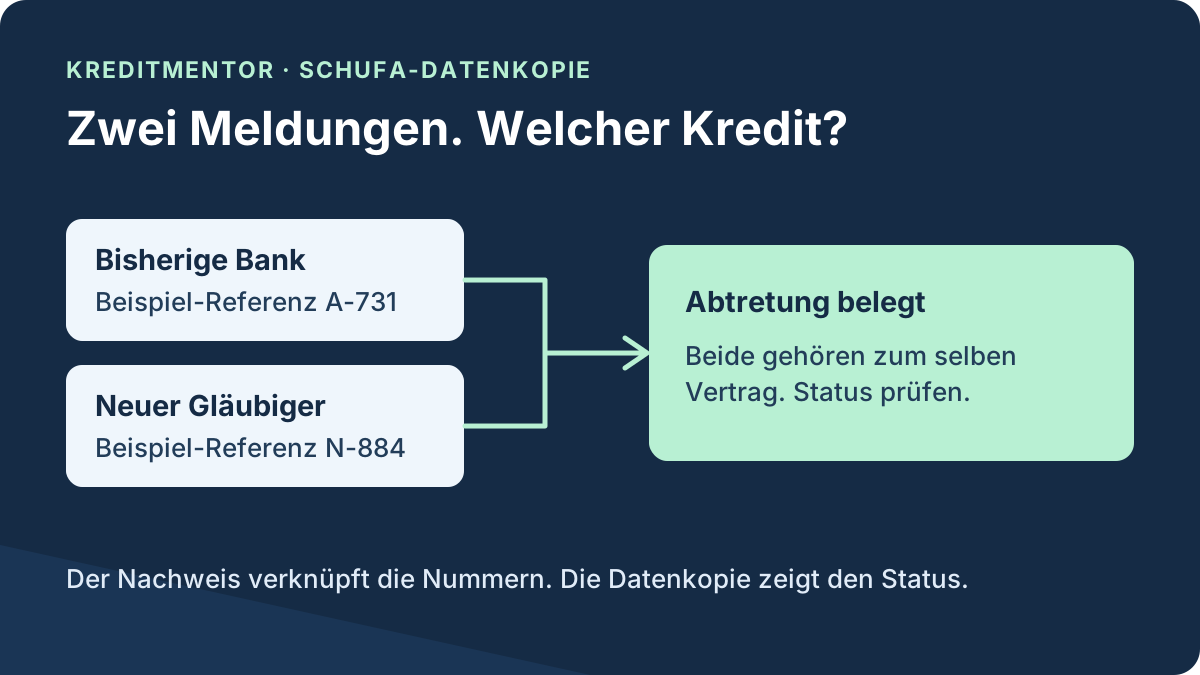
Die beiden Meldungen mit dem Vertrag abgleichen
Dieser Leitfaden betrifft einen privaten Ratenkredit in Deutschland. Sichern Sie das Datum der Datenkopie und markieren Sie die zwei betreffenden Zeilen. Notieren Sie je Zeile die meldende Stelle, die Referenz, Datum und Betrag der Meldung sowie den angegebenen Status, soweit sichtbar. Vergleichen Sie diese Angaben mit Ihrem ursprünglichen Vertrag, der Mitteilung zum Gläubigerwechsel und dem aktuellen Ratenplan.
Bei einer wirksamen Abtretung wechselt der Gläubiger der übertragenen Forderung. Ob eine andere Referenz trotzdem denselben Kredit meint, lässt sich am besten durch eine schriftliche Zuordnung der Nummern klären. Bei Verbraucherdarlehen ist der Darlehensnehmer über den erfassten Wechsel grundsätzlich unverzüglich zu informieren. Bei einer Abtretung kann die Mitteilung entbehrlich sein, wenn vereinbart ist, dass ihm gegenüber weiterhin allein der bisherige Darlehensgeber auftritt. Bitten Sie bei Unklarheit den Ihnen bekannten Anbieter um Auskunft über Gläubiger und Zahlungsweg. § 398 BGB, § 496 Abs. 2 BGB.
Wie Sie eine Zahlungsaufforderung des Erwerbers prüfen, erklärt der Ratgeber zum Gläubigerwechsel. Eine Korrekturanfrage zur Datenkopie ändert den Ratenplan oder den verifizierten Zahlungsweg nicht von sich aus.
Zwei Zeilen können unterschiedliche Gründe haben
| Was Sie sehen | Was Sie prüfen |
|---|---|
| Mehrere Beträge zu einer Referenz | Sind es Meldungen zu unterschiedlichen Stichtagen? Lassen Sie sich den aktuellen Saldo und die älteren Änderungen getrennt nennen. |
| Zwei Meldestellen nach dem Wechsel | Ordnen Sie alte und neue Referenz anhand der Mitteilung ein. Prüfen Sie, ob beide Meldungen dieselbe Forderung unabhängig voneinander als offen darstellen. |
| Ein alter und ein neu abgeschlossener Kredit | Bei einer Umschuldung helfen der neue Vertrag und die Ablösebestätigung der alten Bank. Prüfen Sie das tatsächliche Ablösedatum und den Status des Altvertrags. |
| Eine Zeile passt zu keinem eigenen Vertrag | Fragen Sie nach ihrer Herkunft und Zuordnung. Bei einem konkret fremden Kredit hilft der Leitfaden zum Identitätsmissbrauch. |
Die hessische Datenschutzaufsicht erläutert, warum zu einer noch nicht ausgeglichenen Forderung mehrere datierte Saldenmeldungen zulässig sein können. Diese Erklärung bezieht sich auf Änderungen derselben Forderung. Wenn zwei Meldungen beide eine eigene offene Verpflichtung ausweisen, prüfen Sie die sachliche Richtigkeit dieser Darstellung. HBDI zu mehrfachen Saldenmeldungen, Art. 5 Abs. 1 Buchst. d DSGVO.
Bei einem tatsächlich neuen Darlehen erklärt der Ratgeber zur Umschuldung den Abgleich zwischen Ablösebetrag und Neuvertrag.
Beispiel mit zwei Referenzen und einer Rate
Die bisherige Bank nennt den Kredit A-731, der Erwerber führt ihn als N-884. Die Abtretungsmitteilung verknüpft beide Referenzen. Zum Übergang beträgt die bestätigte Restschuld 5.400 € und der fortgeführte Plan sieht monatlich 220 € vor. Wenn beide Zeilen dieselbe offene Forderung zu diesem Zeitpunkt beschreiben, ergibt die Addition der Meldungen fälschlich 10.800 €. Für Ihr Budget zählt nach diesem bestätigten Ratenplan einmal die Rate von 220 €.
Bei unterschiedlichen Stichtagen kann sich der Saldo inzwischen verändert haben. Bitten Sie um den Saldo zum selben Datum und den Nachweis, welche Zahlungen bis dahin angerechnet wurden. Die Beispielnummern und Beträge zeigen die Zuordnung. Sie bilden keine feste Darstellung in der Datenkopie ab.
Den konkreten Fehler bei SCHUFA und Meldestelle benennen
- Zuordnung anfragen. Bitten Sie die SCHUFA für jede betroffene Zeile um die verfügbaren Informationen zur Herkunft, sofern sie die Daten nicht direkt bei Ihnen erhoben hat. Fragen Sie auch nach der Bedeutung des Status und nennen Sie die Referenzen und das Datum Ihrer Datenkopie. Art. 15 Abs. 1 Buchst. g DSGVO.
- Die falsche Angabe bezeichnen. Erklären Sie, welcher Datensatz aus Ihrer Sicht denselben Kredit irrtümlich als weitere offene Verpflichtung ausweist. Bitten Sie die SCHUFA um Berichtigung und den betroffenen Melder parallel um Prüfung seiner Meldung und Weitergabe einer nötigen Korrektur. Legen Sie nur die für die Zuordnung erforderlichen Vertrags- oder Belegauszüge bei. Art. 5, 16 und 19 DSGVO, DSK zur Mitteilung nachträglicher Änderungen.
- Die Nutzung während der Prüfung klären. Wenn Sie die Richtigkeit bestreiten, können Sie für die Zeit der Prüfung eine Einschränkung verlangen. Der Datensatz kann dabei gespeichert bleiben. Weitere Verarbeitung ist nach Art. 18 Abs. 2 nur in den dort genannten Fällen zulässig, etwa zur Durchsetzung von Rechtsansprüchen. Art. 18 Abs. 1 Buchst. a und Abs. 2 DSGVO.
In meiner Datenkopie vom [Datum] stehen die Meldungen [Stelle und Referenz A] und [Stelle und Referenz B]. Die beigefügte Mitteilung ordnet beide Referenzen dem Kredit [Vertragsnummer] zu. Bitte erklären Sie die Herkunft und den aktuellen Status beider Meldungen. Ich bestreite die Darstellung als zwei getrennte offene Kredite und bitte um Berichtigung der unrichtigen Angabe sowie um Einschränkung der Verarbeitung des strittigen Datensatzes während der Prüfung.
Wenn Ihnen die Ausgangsdaten fehlen, zeigt der Ratgeber zur SCHUFA-Datenkopie, wie Sie die Auskunft für Ihre Prüfung anfordern.
Antwort und berichtigte Daten kontrollieren
Bewahren Sie Antrag, Eingangsbestätigung und Antworten auf. Über Maßnahmen muss der Verantwortliche grundsätzlich spätestens einen Monat nach Eingang informieren. Bei Bedarf wegen Komplexität oder Anzahl der Anträge kann er um bis zu zwei weitere Monate verlängern. Darüber und über die Gründe muss er innerhalb des ersten Monats informieren. Art. 12 Abs. 3 und 4 DSGVO.
Prüfen Sie nach der Antwort, welche Referenz und welcher Status berichtigt wurden. Bei einer Berichtigung oder Einschränkung muss der Verantwortliche die Empfänger der offengelegten Daten grundsätzlich informieren, außer das ist unmöglich oder unverhältnismäßig. Auf Antrag muss er Ihnen diese Empfänger nennen. Bleibt der Fall ungeklärt und vermuten Sie einen Datenschutzverstoß, können Sie sich mit den betroffenen Zeilen und dem Schriftwechsel an eine Datenschutzaufsicht wenden. Art. 19 und 77 DSGVO, HBDI zum Beschwerdeweg.
Häufige Fragen
Sind zwei SCHUFA-Zeilen nach einem Forderungsverkauf immer falsch?
Mehrere Zeilen können unterschiedliche Stichtage derselben Forderung zeigen. Prüfen Sie anhand der Vertragsreferenzen und der Mitteilung zum Gläubigerwechsel, ob daraus irrtümlich zwei getrennte aktuelle Verpflichtungen gemacht wurden.
Was mache ich, wenn die alte und die neue Vertragsnummer verschieden sind?
Bitten Sie den bisherigen und den neuen Ansprechpartner um eine schriftliche Zuordnung zur ursprünglichen Vertragsnummer und zum Übergabedatum. Legen Sie diese Zuordnung Ihrer gezielten Anfrage bei der SCHUFA bei.
Kann ich wegen des doppelten Eintrags die Rate aussetzen?
Klären Sie eine bestrittene Meldung über die Datenschutzrechte. Für die Rate gelten weiter die vereinbarten Zahlungspflichten und der verifizierte Zahlungsweg. Klären Sie unklare Zahlungsaufforderungen direkt mit den beteiligten Stellen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.