Kreditkarte gekündigt: Händlererstattung auf Karte und Saldo prüfen
Erstattung nach Kreditkartenkündigung offen? Händlerbeleg, Kartenkonto, Restschuld und Auszahlungsweg getrennt abgleichen – ohne doppelte Zahlung.
In diesem Artikel
Kurzantwort
Eine gekündigte Kreditkarte macht eine bereits veranlasste Händlererstattung weder automatisch verloren noch garantiert sie eine Auszahlung auf Ihr Girokonto. Prüfen Sie zuerst, ob der Händler die Erstattung tatsächlich ausgelöst hat. Fragen Sie den Kartenherausgeber dann über einen verifizierten Kontakt, ob sie dem früheren Kartenkonto gutgeschrieben wird und wie ein verbleibendes Guthaben ausgezahlt wird. Verrechnen Sie eine endgültige Gutschrift nur einmal mit einem offenen Saldo. Für einen Widerruf im Fernabsatz gilt § 357 BGB nur, wenn dessen Voraussetzungen vorliegen; daraus folgt kein allgemeiner Routingweg für jede Retoure oder Kartenkündigung.
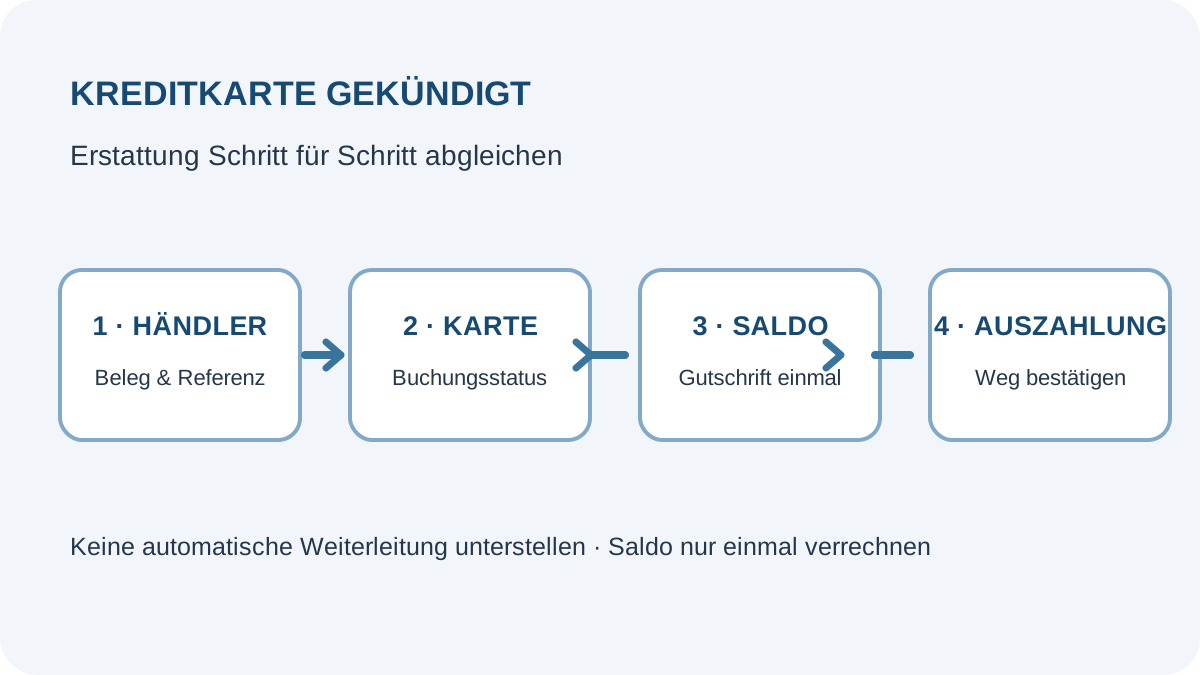
Händlererstattung und Kartenkündigung sind zwei getrennte Vorgänge
Eine Kartenkündigung betrifft den Zahlungsdiensterahmenvertrag. Eine Händlererstattung gehört dagegen zu einem konkreten Kauf, einer Retoure, Preisreduzierung oder einem anderen Erstattungsgrund. § 675f Absatz 4 BGB definiert den Zahlungsvorgang unabhängig von der zugrunde liegenden Rechtsbeziehung zwischen Zahler und Zahlungsempfänger. Die Kündigung allein beantwortet deshalb nicht, ob der Händler die Erstattung schon ausgelöst hat oder wohin eine Gutschrift bei Ihrem konkreten Herausgeber gebucht wird.
Der Kartenherausgeber kann unterschiedliche Verfahren für Kartenkonto, ausgegebenen Ersatz und geschlossenes Konto vorsehen. Unterstellen Sie weder eine automatische Weiterleitung auf eine Ersatzkarte noch einen Verlust der Erstattung. Lassen Sie sich den Status und den vorgesehenen Auszahlungsweg für Ihren Fall schriftlich bestätigen. Diese Hinweise gelten für eine private Karte in Deutschland; Geschäftskarten, Insolvenz, ausländische Herausgeber und Streit über den Kaufvertrag können zusätzliche Prüfung erfordern.
Belege und Status in der richtigen Reihenfolge abgleichen
| Schritt | Beleg oder Status | Frage |
|---|---|---|
| 1. Erstattungsgrund | Retourenbestätigung, Preisnachlass oder Händlervereinbarung | Welcher Betrag und welche Währung sollen erstattet werden? |
| 2. Händlerauslösung | Händlerbestätigung mit Datum und Vorgangsreferenz | Wurde die Erstattung tatsächlich eingereicht oder nur angekündigt? |
| 3. Kartenkonto | Abrechnung oder Nachricht des Herausgebers | Ist die Gutschrift gebucht, vorgemerkt oder noch nicht sichtbar? |
| 4. Kontostand | Endabrechnung und Zahlungseingänge | Wird ein offener Saldo vermindert oder entsteht nach dessen Ausgleich ein Guthaben? |
| 5. Auszahlung | Schriftliche Auskunft des Herausgebers | Welches Konto oder welcher weitere Schritt ist für ein Restguthaben vorgesehen? |
Notieren Sie Händler, Betrag, Währung, Erstattungsdatum und eine Referenz. Zur Nachfrage beim Herausgeber genügen zunächst Vertragsreferenz und die letzten vier Kartenziffern, falls diese angefragt werden. Senden Sie keine PIN, TAN, Kartenprüfnummer oder vollständige Kartennummer per unaufgeforderter E-Mail oder über einen Link aus einer Nachricht.
Eine Gutschrift nur einmal mit dem Saldo verrechnen
Rechenbeispiel mit frei gewählten Modellwerten: Vor der Erstattung stehen 82 € auf der Kartenabrechnung offen. Eine bestätigte Gutschrift von 27 € wird endgültig auf genau dieses Kartenkonto gebucht. Der danach offene Betrag aus diesen Positionen beträgt 82 € − 27 € = 55 €. Die 27 € sind damit keine zusätzliche Auszahlung auf Ihr Girokonto. Ist die Kartenforderung bereits vollständig ausgeglichen und wird die gleiche Gutschrift anschließend als Guthaben ausgewiesen, fragen Sie nach der gesonderten Auszahlung; zählen Sie sie nicht zugleich als Saldoabzug und Geldeingang.
Berücksichtigen Sie nur endgültig gebuchte Erstattungen. Eine Händlerankündigung oder eine vorläufige Anzeige ist kein Beleg, dass der Kartenherausgeber den Betrag bereits gutgeschrieben oder ausgezahlt hat. Stimmen Sie außerdem ab, ob ein Einzug noch läuft, damit Sie weder eine offene Forderung übersehen noch dieselbe Erstattung doppelt als verfügbares Geld einplanen. Der Ratgeber zur Fremdwährungserstattung auf der Kreditkarte hilft, wenn zusätzlich Originalbetrag, Wechselkurs oder Entgelt abweichen.
Widerruf, sonstige Retoure und Chargeback nicht gleichsetzen
Bei einem wirksamen Widerruf eines erfassten Fernabsatz- oder außerhalb von Geschäftsräumen geschlossenen Vertrags verlangt § 357 Absatz 1 und 3 BGB grundsätzlich Rückgewähr binnen 14 Tagen und für die Rückzahlung dasselbe Zahlungsmittel, soweit keine ausdrückliche, kostenfreie abweichende Vereinbarung vorliegt. Die Vorschrift hat einen begrenzten Anwendungsbereich; ihr Titel nimmt Verträge über Finanzdienstleistungen aus. Die 14 Tage sind daher keine allgemeine Frist für jede Reklamation, freiwillige Händlerkulanz oder Kartenkontogutschrift und regeln für sich nicht, wie der Herausgeber eine Gutschrift auf ein geschlossenes Kartenkonto auskehrt.
Bei einer anderen Rückgabe oder einem Preisnachlass klären Sie zuerst den konkreten Anspruch und die Zusage des Händlers. Bei einer strittigen Belastung oder einer nicht autorisierten Zahlung gelten andere Wege; die Kartenabbuchung prüfen und reklamieren-Anleitung trennt diese Fälle. Eine Kartenreklamation ist kein Ersatz für eine zutreffende Händleranfrage und sollte nicht als nicht autorisierte Zahlung bezeichnet werden, wenn Sie den Kauf selbst freigegeben haben.
- Händler schriftlich um Erstattungsbetrag, Währung, Auslösedatum und Referenz bitten.
- Herausgeber über die Kontaktdaten in App oder Vertrag fragen, ob und wann der Vorgang auf dem gekündigten Kartenkonto verbucht wird.
- Bei verbleibendem Guthaben den konkreten Auszahlungsweg und erforderliche sichere Nachweise erfragen.
- Händler und Herausgeber dieselbe Referenz nennen; keine zweite Erstattung anfordern, bevor die erste geklärt ist.
- Abrechnung, Händlerzusage, Nachrichten und Kontoauszug zusammen aufbewahren.
Eine passende Anfrage lautet: „Bitte bestätigen Sie zu Erstattung [Betrag/Währung, Händler, Datum, Referenz], ob diese auf mein gekündigtes Kartenkonto gebucht wurde oder noch aussteht. Falls dort ein Guthaben entsteht: Wie kann es mir ausgezahlt werden und welche Angaben benötigen Sie über Ihr sicheres Nachrichtenfach?“
Wenn eine Kündigung selbst oder ein noch offener Kartensaldo unklar ist, lesen Sie ergänzend den Leitfaden Kreditkarte kündigen: Restschuld, Entgelt und Abos prüfen. § 675h BGB behandelt die Kündigung des Zahlungsdiensterahmenvertrags und anteilige regelmäßige Entgelte; daraus folgt keine allgemeine Regel zur Auszahlung jeder Händlererstattung.
Häufige Fragen
Ist eine Händlererstattung nach der Kartenkündigung automatisch weg?
Das lässt sich aus der Kündigung allein nicht ableiten. Prüfen Sie, ob der Händler sie ausgelöst hat, und fragen Sie den Herausgeber nach Buchungsstatus und Verfahren für das geschlossene Kartenkonto.
Wird die Erstattung automatisch auf meine neue Karte oder mein Girokonto überwiesen?
Unterstellen Sie das nicht. Der konkrete Kartenherausgeber muss Ihnen den Buchungs- oder Auszahlungsweg für Ihr Konto bestätigen.
Gilt die 14-Tage-Frist aus § 357 BGB für jede Retoure?
Nein. § 357 betrifft bestimmte Widerrufsfälle im Fernabsatz oder außerhalb von Geschäftsräumen und hat Ausnahmen. Eine freiwillige Rückgabe oder jede Kartenkontogutschrift fällt nicht automatisch darunter.
Was, wenn noch eine Kartenforderung offen ist?
Vergleichen Sie die endgültige Kartenbuchung mit der vollständigen Forderung. Ziehen Sie die Gutschrift nur einmal ab und behandeln Sie sie nicht zugleich als Giro-Auszahlung.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.11.2026.