Kreditkarte: Fremdwährung erstattet, Euro-Gutschrift prüfen
Händler erstattet die Fremdwährung, aber weniger Euro kommen an? Originalbetrag, Wechselkurs, Entgelte und offenen Kartensaldo anhand eines Modells prüfen.
In diesem Artikel
Kurzantwort
Vergleichen Sie die Händlererstattung zuerst in der geschuldeten Währung und anschließend die beiden Euro-Umrechnungen. Derselbe Fremdwährungsbetrag kann bei anderen maßgeblichen Kursen einen anderen Euro-Betrag ergeben. Klären Sie Kursregel, Zeitpunkt und separate Entgelte, bevor Sie eine fehlende Erstattung behaupten. Eine endgültige Gutschrift auf die offene Kartenforderung wird nur einmal angerechnet und ist kein zusätzlicher Geldeingang auf Giro.
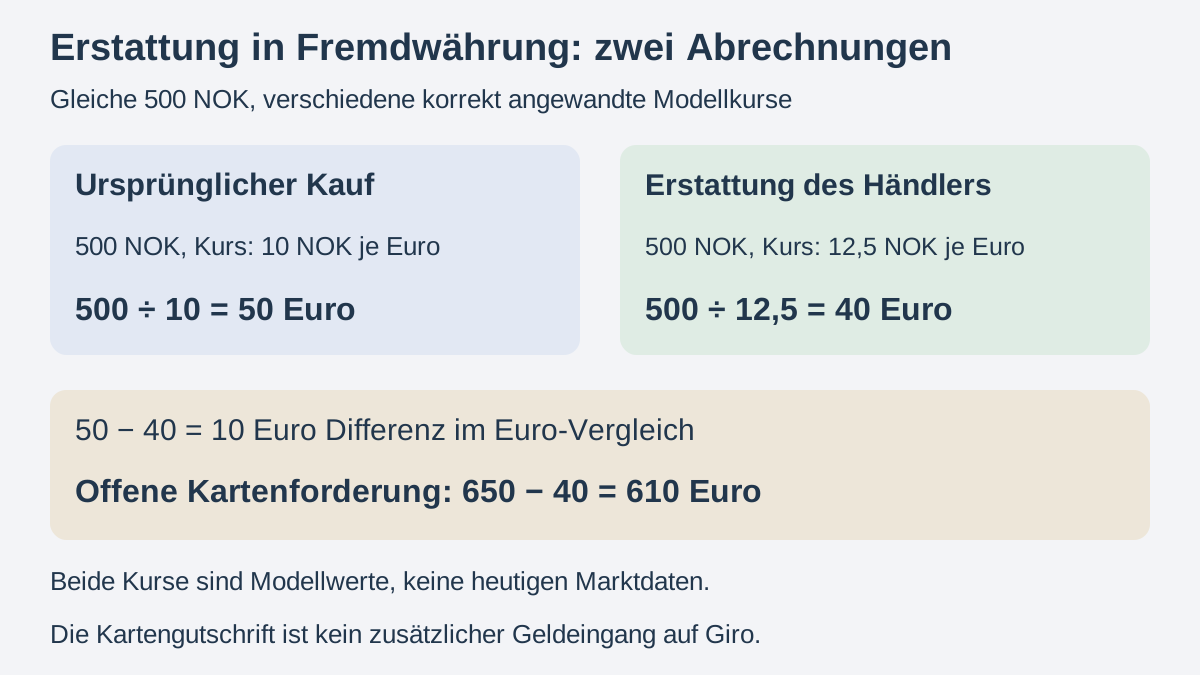
Händlererstattung, Währungsumrechnung und Kartenrechnung getrennt prüfen
Der Händler meldet eine volle Rückzahlung in der ursprünglichen Währung. Auf Ihrer Euro-Kartenabrechnung erscheint trotzdem weniger als beim Kauf. Prüfen Sie zunächst drei verschiedene Fragen: Welchen Betrag schuldet der Händler in welcher Währung? Welchen Betrag hat er tatsächlich zurückgezahlt? Wie wurden Zahlung und Rückzahlung beim Kartenanbieter umgerechnet und auf die Kartenrechnung angerechnet?
Dieser Leitfaden betrifft eine private Euro-Kartenabrechnung und die im Oktober 2026 geltenden deutschen Zahlungsdiensteregeln. Das Rechenmodell setzt eine selbst autorisierte Zahlung in norwegischen Kronen (NOK) und Zahlungsdienstleister auf beiden Seiten innerhalb des Europäischen Wirtschaftsraums (EWR) voraus. Es ist kein Ratgeber zum norwegischen Kaufrecht. Ob, warum und in welcher Währung ein ausländischer Händler erstatten muss, ist vor der Abrechnung nach dem tatsächlich anwendbaren Vertrag und Recht zu klären. Das Modell setzt diese Frage ausdrücklich als bereits rechtlich geklärt voraus.
§ 675c BGB ordnet Zahlungsdiensteverträge ein. § 675f Absatz 4 BGB trennt den Zahlungsvorgang von der zugrunde liegenden Rechtsbeziehung zwischen Zahler und Zahlungsempfänger. Die Kaufabwicklung und die Zahlungsausführung sind deshalb getrennt zu prüfen. Aus einer kleineren Euro-Gutschrift folgt weder automatisch eine zu geringe Händlererstattung noch automatisch ein richtig abgerechneter Bankkurs.
Für Zahlungen mit Beteiligten außerhalb des EWR und für dort ausgeführte Bestandteile gelten unter anderem die Grenzen des § 675d Absatz 6 BGB. Übertragen Sie die hier erläuterten Informationsregeln nicht ungeprüft auf jeden außereuropäischen Zahlungsweg. Teilzahlung mit laufenden Zinsen, ein gesonderter Ratenkauf oder eine Fremdwährungs-Kreditlinie benötigen zudem eine eigene Abrechnung.
Originalbetrag, Kursrichtung, Stichtag und Entgelte nebeneinanderlegen
Sichern Sie Bestellung, Zahlungsbeleg, Händlerbestätigung und beide endgültigen Kartenbuchungen. Notieren Sie getrennt Originalbetrag und Währung, Euro-Betrag, Buchungs- und gegebenenfalls Wertstellungstag, verwendeten Abrechnungskurs und eigenständige Gebühren. Eine angekündigte Erstattung oder bloße Reservierung ist noch keine endgültig angerechnete Gutschrift.
§ 675d Absatz 1 BGB verweist für Zahlungsinformationen auf Artikel 248 EGBGB. Artikel 248 § 4 Absatz 1 Nummer 3 EGBGB nennt bei den vorvertraglichen Informationen unter anderem Entgelte sowie gegebenenfalls Wechselkurse oder die Grundlagen eines Referenzkurses und den maßgeblichen Stichtag. Prüfen Sie die für Ihren Vertrag und die beiden Vorgänge geltende Umrechnungsregel. Es wird hier kein für alle Karten gleicher Erstattungskurs oder stets identischer Kauf- und Erstattungsstichtag behauptet.
Für die einzelne ausgeführte Zahlung beschreibt Artikel 248 § 7 EGBGB Informationen an den Zahler, etwa Kennung, Betrag, Entgelte, gegebenenfalls Wechselkurs und Datum. Artikel 248 § 8 EGBGB beschreibt entsprechende Informationen an den Zahlungsempfänger. Welche Information der Anbieter für den jeweiligen Vorgang schuldet, hängt von Rolle und Anwendungsbereich ab. Fragen Sie bei einer unklaren Rückzahlung nach Originalbetrag, Kurs und tatsächlicher Zuordnung; setzen Sie nicht stillschweigend die Käuferrolle bei beiden Zahlungsrichtungen gleich.
Schreiben Sie die Kursrichtung aus. Bei q = NOK je 1 Euro gilt für die reine Umrechnung: Euro = NOK ÷ q. Bei einer Angabe in Euro je NOK wird dagegen multipliziert. Ein Vergleichskurs aus dem Internet belegt für sich nicht den vertraglich maßgeblichen Abrechnungskurs. Eine Abweichung ist anhand der vereinbarten Grundlage und tatsächlichen Ausführung zu prüfen.
Falls der Händler schon den Kauf in Euro abgerechnet hat, ist das ein anderer Ausgangspunkt als ein NOK-Umsatz, den Ihr Kartenanbieter später umrechnet. Lesen Sie den ursprünglichen Beleg. Wenden Sie die nachfolgende NOK-Rechnung nicht zusätzlich auf einen bereits in Euro abgerechneten Kauf an. Erfasste separate Entgelte und einen im Kurs enthaltenen Aufschlag dürfen Sie nicht ungeprüft doppelt addieren.
Modell: volle 500 NOK zurück, aber nur 40 statt 50 Euro
Eigene frei gewählte Rechenannahmen, keine aktuellen oder historischen Wechselkurse und keine Aussage über einen Kartentarif: Der Kauf wurde mit genau 500 NOK autorisiert und korrekt ausgeführt. Der rechtlich geklärte vollständige Erstattungsbetrag des Händlers ist ebenfalls genau 500 NOK. Weitere Kaufpositionen, Versand- oder Schadenersatzansprüche gibt es im Modell nicht. Beide Kartenbuchungen sind endgültig zugeordnet. Die für den Modellvertrag korrekt ermittelten Abrechnungskurse betragen beim Kauf 10 NOK je Euro und bei der Rückzahlung 12,5 NOK je Euro. Es fallen keine zusätzlichen Gebühren, Aufschläge oder Zinsen an.
| Vorgang | Betrag in NOK | Kurs: NOK je Euro | Euro-Betrag |
|---|---|---|---|
| Ursprünglicher Kauf | 500 NOK | 10 | 500 ÷ 10 = 50 Euro Belastung |
| Vollständige Händlererstattung | 500 NOK | 12,5 | 500 ÷ 12,5 = 40 Euro Gutschrift |
| Vergleich der Euro-Beträge | Kein fehlender Teil der 500 NOK im Modell | Zwei verschiedene korrekt angewandte Modellkurse | 50 − 40 = 10 Euro Differenz |
Die 10 Euro Differenz sind in diesem reinen Modell ein Umrechnungseffekt. Sie sind keine zusätzlich gebuchte 10-Euro-Gebühr. Der Händler hat hier nicht nur 400 NOK zurückgezahlt, sondern die vollständig geschuldeten 500 NOK. Eine eigene Multiplikation von 500 mit 12,5 würde die Kursrichtung verwechseln.
Die Rechnung allein entscheidet keinen echten Rechtsstreit. Ist eine volle Erstattung stattdessen in Euro geschuldet, wurde der falsche Kurs verwendet, fehlt ein Teilbetrag oder bestehen gesonderte Ansprüche wegen eines Fehlers, müssen diese Punkte separat geklärt werden. Aus dem bloßen Vergleich „50 belastet, 40 gutgeschrieben“ folgt noch keine bestimmte Forderung gegen Händler oder Bank. Umgekehrt beweist der Hinweis „Wechselkurs“ allein nicht, dass jede Abweichung richtig ist.
Gebühr, fehlenden Erstattungsbetrag oder Zahlungsfehler richtig reklamieren
| Beobachtung | Konkrete Prüfung |
|---|---|
| Weniger Fremdwährung zurück als tatsächlich geschuldet | Händlerabrechnung, Teilrücksendung, ursprüngliche Erstattungsgrundlage und noch offenen Betrag in der richtigen Währung prüfen |
| Originalbetrag stimmt, Euro-Umrechnung ist unklar | Kartenanbieter nach anwendbarer Kursregel, Zeitpunkt, Kursrichtung und vollständiger Rechnung fragen |
| Zusätzliche Entgeltbuchung | Grundlage, Höhe und getrennte Behandlung bei Erstattung verlangen; nicht mit bloßer Kursdifferenz verwechseln |
| Händler meldet Erstattung, endgültige Kartenbuchung fehlt | Erstattungsbeleg, Datum und Referenz sichern; beim Anbieter den Eingang und die Zuordnung nachfragen |
§ 675f Absatz 5 BGB betrifft vereinbarte Zahlungsdienstentgelte und besondere Voraussetzungen für Entgelte für Nebenpflichten. Daraus folgt keine pauschale Zulässigkeit jeder neuen Rückzahlungsgebühr. Ob ein schon früher berechnetes Entgelt zurückzuzahlen ist, muss anhand des konkreten Entgelts, Vertrags und Erstattungsgrunds geprüft werden. In der Modellrechnung wird weder ein Entgelt erfunden noch dessen allgemeine Erstattung zugesagt.
Eine tatsächlich selbst freigegebene Zahlung wird durch eine spätere Kursabweichung nicht automatisch zu einer Zahlung ohne Zustimmung. § 675j BGB regelt Autorisierung; § 675u BGB betrifft dagegen die gesetzliche Erstattung nicht autorisierter Zahlungen. Stellen Sie den Sachverhalt richtig dar. Der Leitfaden zur Kartenreklamation erklärt die Trennung von Zahlungsfehler, Missbrauch und einem Chargeback nach Kartenregeln.
Auch die Acht-Wochen-Regel ist kein allgemeines Recht, jeden Kartenkauf wegen eines ungünstigen Kurses zurückzuholen. § 675x Absatz 1 BGB setzt bei den dort erfassten autorisierten, vom oder über den Empfänger ausgelösten Vorgängen unter anderem einen bei Autorisierung nicht genau angegebenen und höher als erwartbaren Betrag voraus. Währungsumtauschgründe bleiben dabei außer Betracht, wenn der vereinbarte Referenzwechselkurs zugrunde lag. Die gesonderte Regel für SEPA-Lastschriften darf nicht einfach auf einen Kartenumsatz übertragen werden. Das Modell enthält eine genau autorisierte und korrekt ausgeführte 500-NOK-Zahlung, keinen solchen unbekannten Betrag.
Bei einem tatsächlich nicht autorisierten oder fehlerhaft ausgeführten Vorgang verlangt § 676b Absatz 1 BGB eine unverzügliche Unterrichtung nach Feststellung. Absatz 2 enthält grundsätzlich eine 13-monatige Ausschlussfrist für die dort erfassten Ansprüche und Einwendungen, deren Beginn von der vorgeschriebenen Information abhängt. Das ist keine allgemeine Frist für alle Händler- oder Kartenreklamationen. Lassen Sie sich den passenden Weg und die konkrete Frist nennen, ohne nach Entdeckung eines Fehlers abzuwarten.
Die Gutschrift verringert die Kartenrechnung nur einmal
Fortsetzung desselben eigenen Modells: Vor der Erstattung beträgt die vollständige offene Kartenforderung 650 Euro, einschließlich der ursprünglichen 50-Euro-Belastung. Sämtliche übrigen Umsätze sind darin enthalten; es fehlen keine Gebühren, Zinsen oder Vormerkungen. Die endgültige 40-Euro-Gutschrift wird wirksam auf genau diese offene Forderung angerechnet. Es verbleiben 650 − 40 = 610 Euro. Der Anbieter bestätigt diesen vollständigen Betrag als nächsten fälligen Einzug. Teilzahlung ist im Modell nicht vereinbart.
Die 50 Euro des ursprünglichen Kaufs werden jetzt nicht zusätzlich nochmals von den 610 Euro abgezogen. Die 40 Euro werden auch nicht gleichzeitig als weiterer Eingang auf Giro gerechnet. Im Modell sind sie durch die Anrechnung bereits verbraucht. § 362 BGB stellt bei der Erfüllung auf die bewirkte geschuldete Leistung ab. Ein angezeigter höherer verfügbarer Kartenrahmen ist ebenfalls kein zusätzliches eigenes Giroguthaben.
Wurde die alte Kartenrechnung bereits zuvor vollständig von Giro eingezogen, ist das eine andere Ausgangslage als die noch offene 650-Euro-Forderung. Klären Sie dann, ob eine spätere Gutschrift ein echtes positives Kartenguthaben bildet, mit anderen Umsätzen verrechnet oder auf ein anderes Konto ausgezahlt wird. Prüfen Sie Möglichkeit, Betrag und Termin der konkreten Abwicklung; es wird kein sofortiges allgemeines Auszahlungsverfahren zugesagt. Derselbe Euro darf auch dort nicht zugleich Schuldenabbau und zusätzliche Auszahlung sein.
Ist die Karte inzwischen beendet oder ersetzt, sichern Sie die alte Umsatzreferenz und fragen Sie den Herausgeber nach dem richtigen Zuordnungsweg. Der Ratgeber zu Kartenkündigung und Schlussabrechnung erklärt Vertragsende, offene Forderung und spätere Erstattungen. Eine Händlernachricht ersetzt weder eine wirksame Saldenkorrektur noch die Prüfung der noch fälligen Kartenrechnung. Geben Sie einen bereits bestätigten Gesamteinzug nicht ungeprüft zurück, nur weil eine einzelne Erstattung diskutiert wird.
610 Euro Fälligkeit und Monatsreserve getrennt planen
Eigenes Haushaltsmodell für den Monat mit dem bestätigten Einzug von 610 Euro: 2.400 Euro laufendes Einkommen, 1.500 Euro übrige Fix- und Lebenshaltungsausgaben und 100 Euro andere Kreditraten. Die gesamten 610 Euro Kartenforderung sind zusätzlich in diesem Monat zu bezahlen, nicht nur ein erhoffter Mindestbetrag. Die zugrunde liegenden Kartenkäufe sind in den 1.500 Euro ausdrücklich nicht nochmals enthalten. Es gibt in diesem Monat keine weitere Karten- oder Erstattungsbuchung.
Es bleiben 2.400 − 1.500 − 100 − 610 = 190 Euro vor Reserve. Für eine selbst gewählte Reserve von 200 Euro fehlen damit 10 Euro. Im Haushaltscheck verwenden Sie 2.400 Euro Einkommen, 1.500 Euro Fixkosten, 710 Euro bestehende Kredit- und Kartenverpflichtungen einschließlich des vollen 610-Euro-Einzugs, 0 Euro neue Rate und 200 Euro Reserve. Der Check verteilt diese Einmalfälligkeit nicht auf künftige Monate und berechnet keinen Wechselkurs.
Die 40-Euro-Gutschrift ist bereits in den 610 Euro berücksichtigt. Sie wird nicht als zusätzliches Einkommen eingetragen. Ohne ihre Anrechnung wären 650 Euro Kartenforderung offen und die Lücke zur gleichen Reserve betrüge 50 Euro. Die tatsächliche Gutschrift verbessert diesen Monatsvergleich um 40 Euro, nicht um die ursprünglichen 50 Euro. In späteren Monaten ist der dann wirklich fällige Kartenbetrag neu zu erfassen; 610 Euro sind keine hier vereinbarte dauerhafte Monatsrate.
Davon getrennt die Fälligkeitsfrage: Sind zum Einzug nur 600 Euro auf Giro verfügbar und kommt vorher nichts hinzu, fehlen für die bestätigten 610 Euro unmittelbar 10 Euro. Eine günstige Jahressumme oder eine nachfolgende Gehaltszahlung beseitigt diese frühere Deckungslücke nicht. Klären Sie den Zahlungsablauf rechtzeitig mit dem Anbieter. Nach tatsächlichem vollständigem 610-Euro-Ausgleich ist die betrachtete Forderung im Modell erledigt; daraus folgt keine Kündigung des Kartenvertrags.
Eine sachliche Anfrage lautet: „Zu Umsatz [Referenz, Datum] über [Betrag und Währung] liegt die Händlerbestätigung über [Betrag und Währung] vom [Datum] vor. Bitte erläutern Sie die ursprüngliche Belastung und die Erstattung jeweils mit Originalbetrag, Euro-Betrag, Kursrichtung, maßgeblichem Abrechnungszeitpunkt und Grundlage sowie separaten Entgelten. Welche Gutschrift ist endgültig angerechnet, welcher vollständige Saldo ist noch fällig und welcher Einzug läuft bereits? Meine Belege füge ich über das sichere Nachrichtenfach bei.“
- Erstattungsgrund und geschuldete Währung beim Händler geklärt?
- Originalbeträge und tatsächliche Endbuchungen statt Ankündigungen verglichen?
- Kursrichtung, Stichtag und Regelung beider Vorgänge nachvollzogen?
- Umrechnungsdifferenz, gesonderte Gebühr und möglicher Zahlungsfehler getrennt?
- Endgültige Kartengutschrift nur einmal vom passenden offenen Saldo abgezogen?
- Fälliger Einzug, Girodeckung und Monatsreserve ohne doppelte Ausgabenerfassung geprüft?
Bei einem selbst abgesagten Einzelflug klären Sie vor der Umrechnung, welche Flugpreispositionen erstattet werden und welcher Betrag noch offen ist.
Häufige Fragen
Bedeutet eine kleinere Euro-Gutschrift automatisch eine zu geringe Händlererstattung?
Vergleichen Sie zuerst den rechtlich geschuldeten Betrag und die tatsächlich zurückgezahlte Fremdwährung. Im Modell werden die vollständig geschuldeten 500 NOK erstattet; bei zwei korrekt angewandten Modellkursen entstehen 50 Euro Belastung und 40 Euro Gutschrift. Eine echte Abweichung von Vertrag oder Zahlungsabwicklung ist gesondert zu prüfen.
Wie rechne ich bei einem Kurs in NOK je Euro?
Teilen Sie den NOK-Betrag durch den Kurs. Die frei gewählten Modellwerte ergeben 500 ÷ 10 = 50 Euro beim Kauf und 500 ÷ 12,5 = 40 Euro bei der Erstattung. Die Kurse sind keine Marktdaten. Für die echte Abrechnung zählen maßgebliche Regelung, Zeitpunkt und tatsächlicher Kurs.
Sind die 10 Euro Differenz im Modell eine neue Bankgebühr?
Im Modell gibt es keine Gebühren, Aufschläge oder Zinsen. Die 10 Euro entstehen allein aus den zwei unterschiedlichen, als korrekt vorausgesetzten Umrechnungen. Eine tatsächlich separat gebuchte Gebühr muss mit ihrer Grundlage und einer möglichen Erstattung gesondert geprüft werden.
Kann ich wegen jeder Kursdifferenz die Acht-Wochen-Erstattung verlangen?
Ein allgemeines solches Recht folgt daraus nicht. § 675x BGB enthält besondere Voraussetzungen für bestimmte autorisierte Vorgänge; Währungsgründe bleiben bei vereinbartem Referenzkurs unter den dort genannten Bedingungen außer Betracht. Die SEPA-Regel ist keine allgemeine Kartenregel. Ein selbst korrekt autorisierter Kauf wird nicht allein wegen einer Kursabweichung unautorisiert.
Warum sind nach der Gutschrift noch 610 Euro auf der Karte offen?
Die vollständige offene Kartenforderung betrug 650 Euro einschließlich des ursprünglichen 50-Euro-Kaufs. Davon werden die tatsächlich endgültig angerechneten 40 Euro einmal abgezogen. Es bleiben 610 Euro. Weder werden die 50 Euro nochmals abgezogen noch dieselben 40 Euro zusätzlich als Giroeingang gerechnet.
Welche Werte gehören im Haushaltsmodell in den Check?
2.400 Euro Einkommen, 1.500 Euro übrige Fixkosten, 710 Euro bestehende Kredit- und Kartenverpflichtungen einschließlich des vollen 610-Euro-Einzugs, 0 Euro neue Rate und 200 Euro Reserve. Es bleiben 190 Euro vor Reserve, also eine Lücke von 10 Euro zur Reserve. Die Kartenkäufe sind nicht nochmals in den Fixkosten enthalten; 610 Euro sind keine dauerhafte Monatsrate.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 675c BGB – Zahlungsdienstevertrag
- § 675f BGB – Zahlung, Grundgeschäft und Entgelte
- § 675d BGB – Zahlungsinformationen und räumliche Grenzen
- Artikel 248 § 4 EGBGB – Entgelte und Wechselkursgrundlage
- Artikel 248 § 7 EGBGB – Information an den Zahler
- Artikel 248 § 8 EGBGB – Information an den Empfänger
- § 675j BGB – Autorisierung
- § 675u BGB – Nicht autorisierte Zahlungen
- § 675x BGB – Besondere Erstattung autorisierter Zahlungen
- § 676b BGB – Fehleranzeige und Frist
- § 362 BGB – Tatsächliche Erfüllung und Anrechnung