Zinserhöhung trotz Festzins beim Ratenkredit? So prüfen Sie den neuen Plan
Prüfen Sie, ob die Sollzinsbindung noch läuft, welcher Zinssatz berechnet wurde und wodurch sich die Rate im neuen Tilgungsplan verändert.
In diesem Artikel
Kurzantwort
Gilt der vereinbarte feste Sollzins noch für den betroffenen Zeitraum, prüfen Sie zuerst, auf welche Vertragsgrundlage sich die Bank für die Erhöhung beruft. Ein geänderter Tilgungsplan zeigt, was die Bank abrechnet. Für eine Vertragsänderung ist grundsätzlich eine Vereinbarung erforderlich, soweit das Gesetz keinen anderen Weg vorsieht. Vergleichen Sie Zinssatz, Restkapital und Fälligkeiten zum selben Stichtag. Klären Sie vor dem nächsten Einzug, welche Zahlung tatsächlich geschuldet ist.
Prüfen Sie, welcher Sollzins am fraglichen Tag gilt
Hier geht es um einen laufenden Allgemein-Verbraucherdarlehensvertrag in Deutschland mit vereinbarter Rückzahlung in Raten. Maßgeblich sind die abgeschlossene Vertragsfassung, der letzte wirksame Nachtrag und der Zeitraum, auf den sich die Zinsbuchung bezieht. § 491 BGB und § 488 BGB.
Ein Sollzins ist für den Zeitraum gebunden, für den er als fester Prozentsatz vereinbart ist. Im Vertrag können auch mehrere feste Sätze mit unterschiedlichen Zeitabschnitten stehen. Vergleichen Sie den Beginn der behaupteten Erhöhung mit dem Datum, bis zu dem Ihr bisheriger Satz gilt. § 489 Abs. 5 BGB.
| Was im Vertrag steht | Was Sie jetzt prüfen |
|---|---|
| Der angegebene Festzins gilt für den betroffenen Zeitraum. | Fragen Sie nach der konkreten Grundlage für den höheren Satz, der Vereinbarung und ihrem Wirksamkeitsdatum. |
| Für diesen Zeitraum war bereits ein anderer fester Satz vereinbart. | Vergleichen Sie Prozentsatz und Startdatum mit der ursprünglich vereinbarten Staffel. |
| Die Festzinsbindung endet vor der vollständigen Rückzahlung. | Lesen Sie die Regel für die Restlaufzeit. Prüfen Sie, ob ein Angebot für eine neue Festzinsvereinbarung vorliegt. |
| Für den betroffenen Zeitraum ist ein veränderlicher Satz vereinbart. | Gleichen Sie Referenz, Anpassungstermin und Mitteilung mit dem Vertrag ab. |
Endet eine vereinbarte Sollzinsbindung vor der Rückzahlungszeit, regelt § 493 Abs. 1 BGB die Information über eine mögliche neue Bindung. Der Ratgeber zum Ende einer Zinsbindung erläutert die Abgrenzung zur Fälligkeit der Restschuld. Für einen veränderlichen Sollzins gelten eigene Anforderungen an die Unterrichtung und bei Referenzzinsen mögliche vertragliche Ausnahmen. § 493 Abs. 3 BGB, Art. 247 § 15 EGBGB und der Abgleich bei variabler Zinsanpassung.
Lassen Sie sich die Grundlage der Erhöhung benennen
Die Änderung eines Vertrags setzt nach § 311 Abs. 1 BGB grundsätzlich eine Vereinbarung der Beteiligten voraus, soweit das Gesetz nichts anderes bestimmt. Fragen Sie die Bank daher, ob sie eine Vertragsänderung vorschlägt, eine schon vereinbarte Zinsstufe abrechnet oder sich auf eine andere Grundlage beruft. Lassen Sie den maßgeblichen Abschnitt und das Datum benennen. Bei einem behaupteten neuen Vertrag oder Nachtrag können Sie die Fassung anfordern, auf die sich die Bank stützt.
Für die seit dem 20. November 2026 geltende Fassung regelt § 493 Abs. 7 BGB bei erfassten Verbraucherdarlehen die Information vor einer Vertragsänderung. Die Bank muss unter anderem die Änderung, gegebenenfalls die nötige Zustimmung, den vorgesehenen Zeitrahmen und Beschwerdemöglichkeiten erläutern. Für den hier beschriebenen Allgemein-Verbraucherdarlehensvertrag sind die in § 492 Abs. 5 BGB vorgesehenen Übermittlungswege zu beachten. Das Informationsschreiben schafft für sich genommen keine Berechtigung zur Erhöhung.
Für bereits vor dem 20. November 2026 bestehende befristete Ratenkredite gilt grundsätzlich das frühere Recht weiter. Der Übergang sieht für bestimmte Vorschriften eine Ausnahme bei unbefristeten Verträgen vor. Auch gerichtliche Vergleiche und bestimmte Vereinbarungen zur Rückzahlung bei Verzug können unter gesetzliche Ausnahmen fallen. Prüfen Sie das Vertragsdatum und die Vertragsart, bevor Sie sich auf einzelne Informationspflichten berufen. Art. 229 § 71 EGBGB und § 491 Abs. 4 und 5 BGB.
Vergleichen Sie beide Tilgungspläne zum selben Stichtag
Ein höherer Einzug kann auch aus einer anderen Abschlussrate, einer geänderten Kapitalbasis oder einem weiteren Kostenposten entstehen. Suchen Sie für den jeweiligen Termin den offenen Darlehensbetrag, den Sollzinssatz, die Zinsperiode und die Aufteilung der Zahlung. Fehlt ein neuer Plan, können Sie bei einem erfassten Verbraucherdarlehen mit bestimmtem Rückzahlungstermin einen Tilgungsplan verlangen. Er schlüsselt die Zahlungen nach Darlehen, Zinsen und sonstigen Kosten auf. § 492 Abs. 3 BGB und Art. 247 § 14 EGBGB.
- Notieren Sie Datum und Fälligkeit der alten und der neuen Aufstellung.
- Prüfen Sie, ob beide Pläne dieselben bereits geleisteten Raten enthalten.
- Markieren Sie, welche Zeile erstmals einen anderen Sollzins, Kapitalbetrag oder Kostenposten zeigt.
- Halten Sie den im Kontoauszug tatsächlich abgebuchten Betrag separat fest.
Fehlen Vertragsunterlagen, nutzen Sie den Ratgeber zur Vertragsabschrift und zum Tilgungsplan. Ist ausschließlich die letzte Zahlung höher ausgefallen, hilft der Abgleich der Schlussabrechnung.
Rechenbeispiel mit 10 Euro Unterschied im Zinsanteil
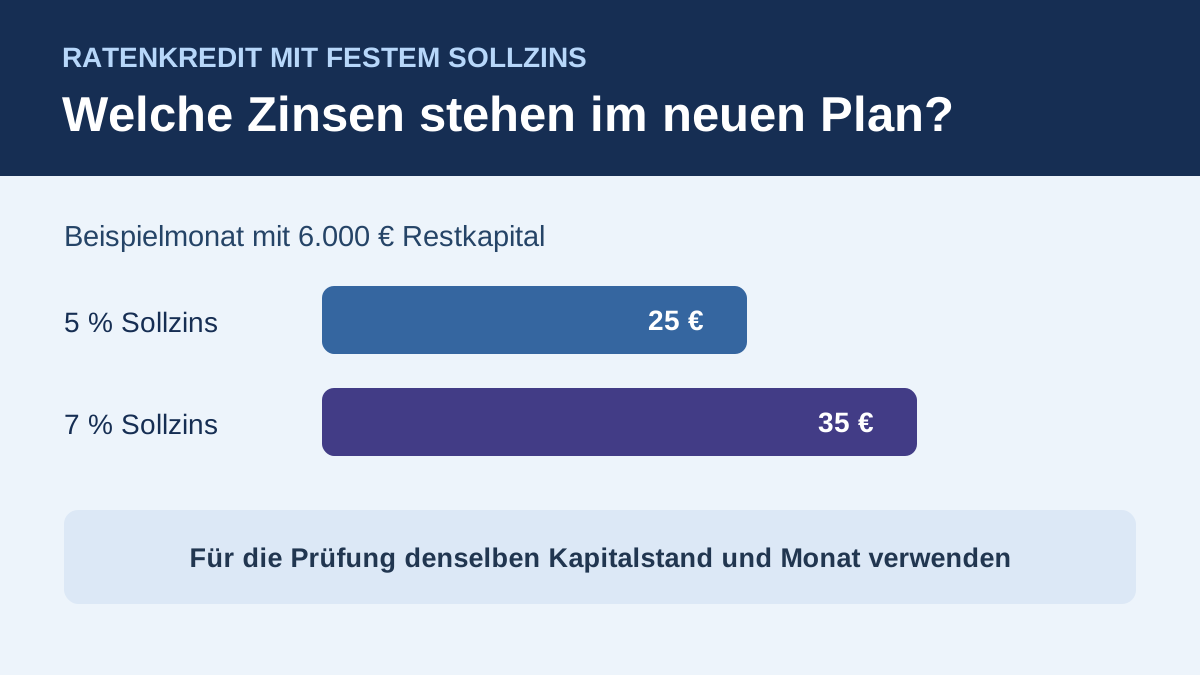
Für denselben Monat setzen wir 6.000 Euro Restkapital an. Das Beispiel rechnet mit einem Zwölftel des jährlichen Sollzinses und enthält keine Zusatzkosten. Die Sätze von 5 und 7 Prozent sind frei gewählte Modellwerte.
| Sollzins pro Jahr | Rechnung | Zinsen in diesem Monat |
|---|---|---|
| 5 % | 6.000 € × 0,05 ÷ 12 | 25 € |
| 7 % | 6.000 € × 0,07 ÷ 12 | 35 € |
| Unterschied | 10 € | |
Bei einer gleichbleibenden Modellrate von 350 Euro gehen im ersten Fall 325 Euro in die Tilgung, im zweiten 315 Euro. Eine Zinsänderung kann sich so auch bei unverändertem Einzug zeigen. Für den eigenen Kredit zählen Zinsperiode, Rechenmethode und Kapitalstand aus den Unterlagen. Mit dem Kreditkosten-Rechner können Sie anschließend Monatsraten bei gleicher Restlaufzeit vergleichen.
Klären Sie den nächsten Einzug und eine mögliche Korrektur
Nennen Sie in Ihrer Rückfrage das Vertragsdatum, den Zinsabschnitt und die erste abweichende Buchung. Bitten Sie um eine Rechnung mit Kapital, angewandtem Satz und Zinszeitraum. Fordern Sie bei einem bestätigten Fehler eine korrigierte Aufstellung und eine Erklärung, wie die Bank den bereits gebuchten Mehrbetrag und den Tilgungsanteil berichtigt.
Für den Vertrag [Nummer] steht in meinen Unterlagen bis [Datum] ein Sollzins von [Prozent]. Im Plan vom [Datum] wird ab [Datum] ein anderer Satz verwendet. Bitte nennen Sie die konkrete Grundlage und bestätigen Sie den Kapitalstand am [Stichtag]. Bitte erläutern Sie die erste abweichende Buchung und teilen Sie mit, welcher Betrag am [Fälligkeit] eingezogen werden soll.
Stimmen Sie die Zahlung der unstrittigen Rate rechtzeitig mit der Bank ab. Wurde schon ein höherer Betrag eingezogen, zeigt der Ratgeber zur zu hoch abgebuchten Kreditrate die nächsten Schritte für Differenzgutschrift, Rückgabe und die weiterhin zu klärende Rate.
Häufige Fragen
Kann ein neuer Tilgungsplan den Festzins ändern?
Der Plan stellt die berechneten Zahlungen dar. Prüfen Sie, welche wirksame Vertragsvereinbarung oder andere Rechtsgrundlage den dort angesetzten Sollzins trägt. Lassen Sie die Abweichung erläutern.
Kann die Rate bei gleichem Sollzins anders ausfallen?
Ja. Prüfen Sie, ob sich der Kapitalstand, die verbleibenden Zahlungen oder gesonderte Kosten geändert haben. Vergleichen Sie dieselben Fälligkeiten und die Aufteilung in Zins, Tilgung und Kosten.
Wie erkenne ich eine Änderung innerhalb der Zinsbindung?
Gleichen Sie den Beginn der höheren Verzinsung mit dem für diesen Zeitraum vereinbarten Satz ab. Prüfen Sie dabei auch, ob ursprünglich schon verschiedene feste Sätze für aufeinanderfolgende Abschnitte vereinbart waren.
Gelten die Änderungen vom 20. November 2026 auch für meinen früheren Ratenkredit?
Für einen schon vorher bestehenden befristeten Ratenkredit gilt nach der Übergangsvorschrift grundsätzlich die bisherige Fassung weiter. Bei unbefristeten Verträgen und Sonderfällen prüfen Sie die einschlägige Ausnahmeregel und die konkrete Vertragsart.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 22.11.2026.
- § 488 BGB – Geschuldeter Zins und Fälligkeit
- § 489 BGB – Gebundener Sollzinssatz
- § 311 BGB – Änderung des Vertragsinhalts
- § 491 BGB – Geltungsbereich und Ausnahmen
- § 492 BGB – Tilgungsplan und Übermittlungsform
- § 493 BGB – Informationen zu Bindungsende, Zins und Vertragsänderung
- Art. 247 § 14 EGBGB – Angaben im Tilgungsplan
- Art. 247 § 15 EGBGB – Unterrichtung bei Zinsanpassung
- Art. 229 § 71 EGBGB – Übergang am 20. November 2026