Letzte Kreditrate höher als im Tilgungsplan? So prüfen Sie die Abrechnung
Der Kreditgeber verlangt am Laufzeitende mehr als im Tilgungsplan steht. Gleichen Sie letzte Rate, frühere Zahlungen und Zusatzpositionen ab.
In diesem Artikel
Kurzantwort
Vergleichen Sie die verlangte Schlusszahlung mit dem letzten Tilgungsplan zum selben Termin. Lassen Sie sich erklären, welcher Teil auf das restliche Darlehen, auf Zinsen, auf frühere Raten oder auf sonstige Kosten entfällt. Prüfen Sie anhand Ihrer Belege, ob frühere Zahlungen korrekt angerechnet wurden. Klären Sie einen unklaren Mehrbetrag vor Fälligkeit und lassen Sie sich anschließend den Saldo bestätigen.
Was genau ist höher als im Tilgungsplan?
Dieser Ratgeber betrifft die letzte reguläre Zahlung eines privaten Ratenkredits in Deutschland. Eine von Anfang an vereinbarte große Ballonrate und eine vorzeitige Ablösung folgen einer anderen Abrechnung.
Legen Sie den jüngsten Tilgungsplan, spätere Vertragsänderungen und die aktuelle Abrechnung nebeneinander. Vergleichen Sie die Beträge zum selben Fälligkeitstag. Fragen Sie, ob der verlangte Gesamtbetrag die letzte Rate schon enthält und ob sie als Lastschrift eingezogen werden soll. So vermeiden Sie, denselben Teilbetrag zusätzlich zu überweisen. Maßgeblich für Zins und Rückzahlung sind die geschuldeten Beträge und die Fälligkeit. § 488 Abs. 1 BGB.
Bei einem Verbraucherdarlehen mit bestimmtem Rückzahlungszeitpunkt können Sie beim Kreditgeber während des Vertragsverhältnisses einen Tilgungsplan verlangen. Der Plan muss Zahlungen, Abstände und Bedingungen sowie die Verteilung auf Darlehen, Sollzinsen und sonstige Kosten ausweisen. Sind Sollzins oder sonstige Kosten anpassbar, muss der Plan kenntlich machen, dass seine Daten nur bis zur nächsten Anpassung gelten. Bitten Sie zusätzlich um eine Aufstellung der tatsächlich gebuchten Zahlungen. § 492 Abs. 3 BGB, Art. 247 § 14 EGBGB und Ratgeber zu Kreditunterlagen und Tilgungsplan.
Beispiel: 292 Euro gefordert, 264 Euro im Plan
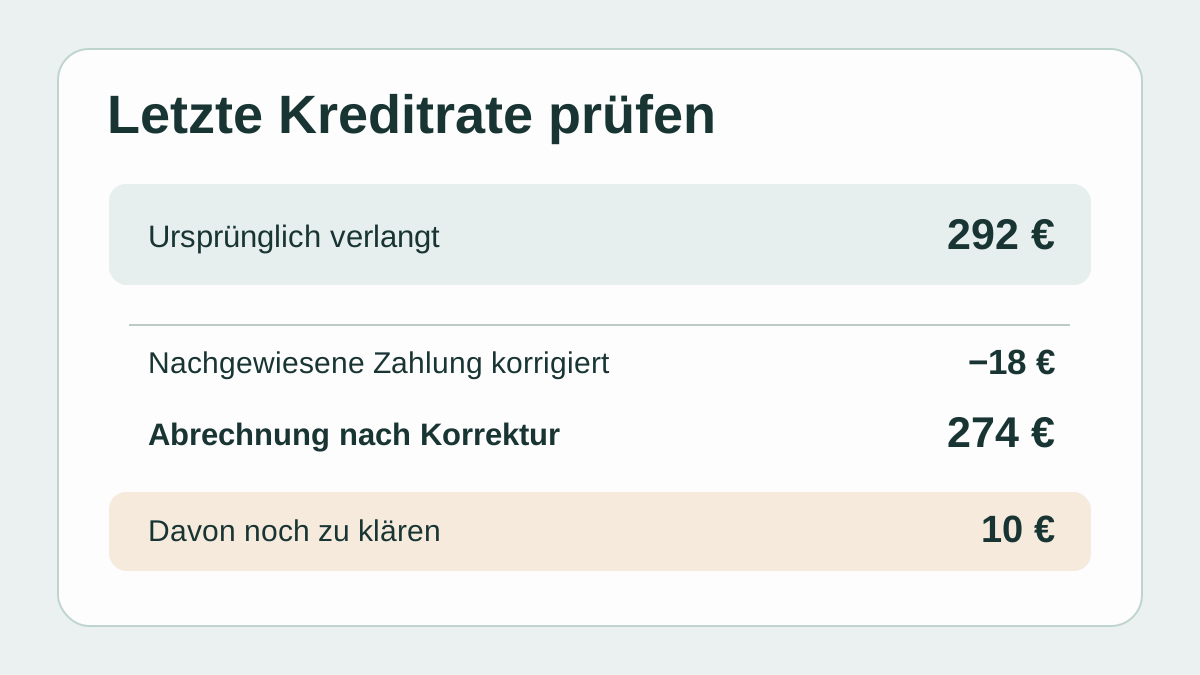
Im fiktiven Beispiel liegt der Bank ein Plan mit 264 € für die letzte Rate zugrunde. Die Bank fordert zum selben Termin 292 €. Sie zählt in ihrer Aufstellung 18 € angeblichen Rückstand aus der vorletzten Rate und einen weiteren Posten von 10 € dazu.
| Abrechnungsposition | Betrag | Ergebnis des Abgleichs |
|---|---|---|
| Letzte Rate laut Plan | 264 € | Steht auch in der Aufstellung. |
| Angeblicher älterer Rückstand | 18 € | Die Bank findet die fristgerecht eingegangene Zahlung und korrigiert diesen Posten. |
| Weitere Position | 10 € | Grundlage und Fälligkeit sind noch offen. |
Nach der bestätigten Korrektur stehen in der Aufstellung noch 292 € − 18 € = 274 €. Gegenüber dem Plan bleiben 10 € zu erklären. Wird auch dieser Posten als Fehler korrigiert und gibt es keine weiteren offenen Beträge, verbleiben 264 €. Ergibt die Prüfung dagegen, dass er fällig und geschuldet ist, bleiben 274 €. Das Beispiel setzt voraus, dass die 18 € in der Liste ein eigener Posten sind und nicht zugleich in einem anderen Saldo stecken. § 362 Abs. 1 BGB zur Erfüllung durch Zahlung.
Welche Belege die Differenz erklären können
- Älterer Plan nach einer Änderung. Prüfen Sie das Datum der Änderung und den aktualisierten Stand. Bei einer Zinsanpassung hilft der Abgleich für einen Kredit mit variablem Sollzins.
- Fehlende oder zurückgegebene Zahlung. Vergleichen Sie Betrag, Eingang, Buchungsreferenz und zugeordnete Rate. Lassen Sie sich erklären, welche Zahlung zurückging und welche bereits wirksam angerechnet wurde.
- Rechnerische Abweichung oder zusätzlicher Posten. Lassen Sie sich bei angeblichen Rundungsdifferenzen den Rechenweg zeigen. Fragen Sie bei Zinsen nach Kapitalbetrag, Zeitraum und angewandtem Sollzinssatz. Bei weiteren Kosten brauchen Sie die konkrete Grundlage und Fälligkeit.
Überweisen Sie per Dauerauftrag, gleichen Sie den letzten einzelnen Auftrag mit dem bestätigten Zahlbetrag und Termin ab. Prüfen Sie auch, ob danach noch weitere Aufträge anstehen. Kreditrate per Dauerauftrag bis zur letzten Zahlung prüfen.
Was Sie vor dem letzten Zahlungstermin anfragen können
Im Tilgungsplan vom [Datum] stehen für die letzte Rate am [Termin] [Betrag]. Ihre Abrechnung verlangt [Betrag]. Bitte erläutern Sie die Differenz und nennen Sie den Stichtag, die berücksichtigten Zahlungen, die Berechnung der Zinsen und die Grundlage jedes weiteren Postens. Bitte teilen Sie mir mit, welcher Betrag wann fällig ist und welchen Betrag Sie einziehen.
Schicken Sie die Anfrage mit den relevanten Belegen an den bekannten Kontakt des Kreditgebers. Eine laufende Klärung verschiebt die Fälligkeit nicht von selbst. Wenn die Fälligkeit naht, klären Sie den belegten Teilbetrag, den vorgesehenen Zahlungsweg und den Umgang mit dem strittigen Rest umgehend. Bei einem nach dem Kalender bestimmten Termin kann Verzug ohne Mahnung eintreten. Es kommt auch darauf an, ob Sie den Zahlungsausfall zu vertreten haben. § 286 BGB zum Verzug.
Lassen Sie sich nach der Zahlung den verbleibenden Saldo bestätigen. Haben Sie bereits mehr bezahlt, als nach dem Abgleich geschuldet war, prüfen Sie Guthaben und Rückerstattung nach dem Kreditabschluss.
Häufige Fragen
Ist eine höhere letzte Rate automatisch ein Abrechnungsfehler?
Die Abweichung kann sich aus einer wirksamen Änderung, einem tatsächlich offenen Teilbetrag oder einer Rechendifferenz ergeben. Lassen Sie den Betrag anhand des gültigen Plans, der Buchungen und der Rechtsgrundlage aufschlüsseln.
Kann ich vor Vertragsende einen neuen Tilgungsplan verlangen?
Ja. Bei einem Verbraucherdarlehen mit bestimmtem Rückzahlungszeitpunkt kann der Darlehensnehmer während des Vertragsverhältnisses einen Tilgungsplan verlangen. Fragen Sie separat nach den tatsächlich angerechneten Zahlungen.
Was bedeutet ein noch ungeklärter Mehrbetrag für die Schlusszahlung?
Klären Sie den Mehrbetrag und seine Fälligkeit vor dem Zahlungstermin. Eine bereits bestätigte Korrektur gehört in die neue Aufstellung. Prüfen Sie auch, welcher Betrag per Lastschrift eingezogen wird, damit Sie nicht doppelt zahlen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 21.11.2026.