Variabler Kreditzins geändert: neue Rate und Restkosten prüfen
Zinsänderung beim laufenden Ratenkredit prüfen: Mitteilung, Referenzregel, Restschuld und neuer Plan. Mit drei Modellzinsen, künftigen Gesamtkosten und Kündigungsabgrenzung.
In diesem Artikel
Kurzantwort
Prüfen Sie eine variable Zinsänderung anhand des Vertrags, des Wirksamkeitstags und der vorgeschriebenen Mitteilung. Je nach vereinbarter Referenzregel kann eine regelmäßige Unterrichtung statt der gewöhnlichen Vorabinformation greifen. Lassen Sie das offene Kapital und den neuen Tilgungsplan bestätigen. Vergleichen Sie Regelrate, letzte Zahlung, verbleibende Termine und die Summe aller künftigen Zahlungen bei gleichen Restmonaten. Ein unverändert kleines Monatsplus zeigt noch nicht den gesamten Mehrpreis; bei weiterer Anpassung muss neu gerechnet werden.
Prüfen Sie die Vertragsart und die Grundlage der Zinsänderung
Dieser Leitfaden betrifft einen bereits laufenden Allgemein-Verbraucherdarlehensvertrag in Deutschland mit veränderlichem Sollzins und vereinbarter Ratenrückzahlung. Er unterstellt weder, dass aktuell jede Bank einen solchen Kredit anbietet, noch dass Ihr Vertrag variabel ist. Die Abgrenzung zum Immobiliar-Verbraucherdarlehen folgt § 491 BGB; Baukredite, Überziehungsmöglichkeiten, Kreditkarten und rein private Darlehen benötigen eine eigene Einordnung.
Suchen Sie im Vertrag den Sollzins und die Anpassungsregel: Referenz oder Index, vereinbarte Marge, Prüfzeitpunkt, Gültigkeitsbeginn und gegebenenfalls Unter- oder Obergrenze. Nach § 492 Absatz 7 BGB muss ein zugrunde gelegter Index oder Referenzzins objektiv und eindeutig bestimmt sowie für beide Seiten verfügbar und überprüfbar sein. Eine Mitteilung allein beweist noch nicht, dass jede konkrete Anpassung vertragsgemäß ist.
Artikel 247 § 3 Absatz 4 EGBGB nennt für die vorvertragliche Sollzinsinformation unter anderem Anwendungsbedingungen und Anpassungsweise. Stimmen Sie diese Angaben mit Vertrag und Mitteilung ab. Den Unterschied zwischen Sollzins und effektivem Jahreszins erläutert der Ratgeber zu den beiden Zinsangaben.
Was muss die Änderungsmitteilung erkennen lassen?
Nach § 493 Absatz 3 BGB wird eine Anpassung des variablen Sollzinses grundsätzlich erst nach Unterrichtung über die vorgeschriebenen Einzelheiten wirksam. Artikel 247 § 15 Absatz 1 EGBGB nennt den angepassten Sollzins, die angepasste Höhe der Teilzahlungen und bei Änderungen deren Zahl und Fälligkeit.
Es gibt eine wichtige Ausnahme: Geht die Änderung auf einen Referenzzins zurück, kann nach Absatz 2 ein anderer Wirksamkeitszeitpunkt vereinbart sein. Der Vertrag muss dann eine regelmäßige Unterrichtung vorsehen; für Immobiliardarlehen kommen weitere Vorgaben hinzu. Absatz 3 enthält außerdem einen besonderen Immobilienfall bei Versteigerungen am Kapitalmarkt. Übertragen Sie diese Ausnahme nicht ungeprüft auf einen normalen Ratenkredit.
| Abgleich | Konkrete Frage |
|---|---|
| Vertragsgrundlage | Welche Klausel und welche Referenzänderung begründen den neuen Wert? |
| Zeitpunkt | Ab welchem Tag gilt die Anpassung, und wie wurde dieser Zeitpunkt vereinbart? |
| Sollzins | Wie hoch ist der alte und der neue jährliche Sollzins? |
| Rate | Welche vollständige Zahlung wird künftig verlangt? |
| Zahl und Termine | Ändern sich Anzahl, Fälligkeit, Laufzeitende oder letzte Zahlung? |
| Nachvollziehbarkeit | Welche Unterrichtung liegt vor; greift eine vereinbarte regelmäßige Mitteilung? |
Fehlen Angaben oder passt die Änderung nicht zu den Unterlagen, fragen Sie über den bekannten Bankkontakt nach Rechts- und Vertragsgrundlage sowie Berechnung. Leiten Sie daraus nicht ohne Prüfung eine beliebige neue Rate, eine eigenmächtige Zahlungspause oder einen sicheren Erstattungsanspruch ab.
Verwenden Sie die Restschuld am Anpassungstag
Für die nächsten Raten ist das noch offene Kapital entscheidend, nicht der ursprüngliche Auszahlungsbetrag und nicht die Summe sämtlicher bisherigen Raten. Die bisherigen Zahlungen enthalten bei einem verzinsten Darlehen normalerweise auch Zinsen. Gleichen Sie Auszahlungen, Tilgungsanteile und tatsächlich gebuchte Sonderzahlungen bis zum gewählten Stichtag ab.
Ist ein Rückzahlungszeitpunkt bestimmt, können Sie nach § 492 Absatz 3 BGB einen Tilgungsplan verlangen. Nach Artikel 247 § 14 EGBGB zeigt er Zahlungen, Zeitabstände, Bedingungen sowie die Aufteilung in Tilgung, Zins und sonstige Kosten. Bei variablem Zins oder anpassbaren Kosten muss klar sein, dass seine Daten nur bis zur nächsten Anpassung gelten.
Fordern Sie daher einen zum neuen Zinssatz passenden Plan an. Prüfen Sie, ob die Bank die Rate verändert, die Dauer anpasst oder eine andere letzte Zahlung vorsieht. Das folgende Modell hält das Ende fest und berechnet dafür eine neue Rate. Es ist keine Vorgabe, wie Ihr Vertrag jede Änderung behandeln muss.
Eigenes Beispiel: nach zwölf Zahlungen sind noch 6.864,05 Euro offen
Alle Zahlen und Zinssätze sind frei gewählte Rechenannahmen, keine aktuellen Angebote. Wir starten mit 10.000 Euro, 36 Monaten und einem nominalen jährlichen Sollzins von 6 Prozent. Es gibt keine Gebühren, Rückstände, zusätzlichen Auszahlungen oder Sonderzahlungen. Zinsen werden im Modell monatlich mit Sollzins geteilt durch zwölf berechnet, die Zahlung erfolgt jeweils am Monatsende. Regelraten werden auf Cent gerundet, der Rest wird intern ungerundet geführt und die letzte Zahlung angepasst.
Daraus folgt eine regelmäßige Monatsrate von 304,22 Euro. Nach zwölf solchen Zahlungen wurden 12 × 304,22 = 3.650,64 Euro bezahlt. Das offene Kapital beträgt dennoch gerundet 6.864,05 Euro und nicht 10.000 − 3.650,64 = 6.349,36 Euro: Ein Teil der Zahlungen deckt Zinsen.
| Stand direkt nach Zahlung 12 | Eigener Modellwert |
|---|---|
| Anfängliches Kapital | 10.000,00 Euro |
| Bisherige zwölf Zahlungen | 3.650,64 Euro |
| Davon bisher getilgtes Kapital | 3.135,95 Euro |
| Davon bisherige Zinsen | 514,69 Euro |
| Offenes Kapital, gerundet | 6.864,05 Euro |
| Verbleibende Modelllaufzeit | 24 Monate |
Die Tabelle rundet Anzeigewerte auf Cent. Der tatsächliche Bankplan kann sich wegen taggenauer Zinsberechnung, Buchungstagen und Rundungsregeln unterscheiden. Übernehmen Sie für Ihre Prüfung den bestätigten Stichtagsbetrag statt dieses Modellkapitals.
6, 8 oder 10 Prozent: Rate und künftige Zahlungssumme gemeinsam vergleichen
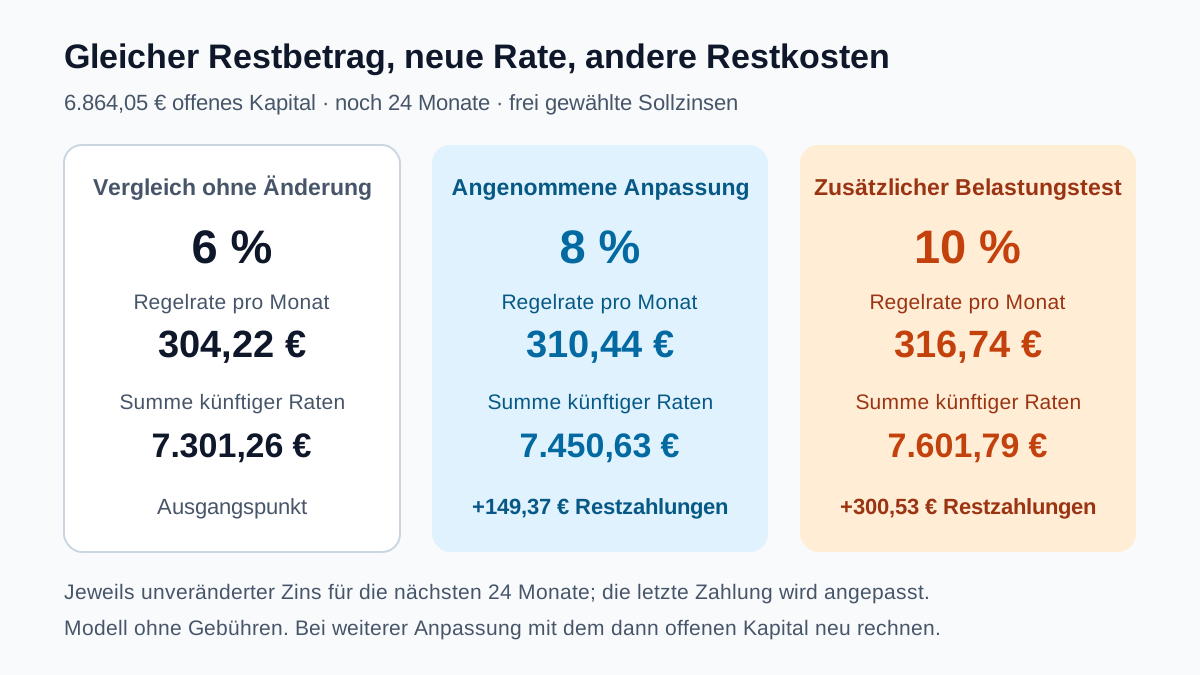
Ab dem nächsten Modellmonat rechnen wir für dieselben verbleibenden 24 Monate mit drei jeweils konstant bleibenden Zinssätzen. 6 Prozent ist die Vergleichsannahme ohne Änderung; 8 Prozent eine angenommene Anpassung; 10 Prozent ein zusätzlicher Belastungstest. Keine dieser Zahlen sagt zukünftige Marktzinsen voraus.
| Gleiche Restschuld und 24 Monate | 6 % Sollzins | 8 % Sollzins | 10 % Sollzins |
|---|---|---|---|
| Regelrate für die nächsten 23 Zahlungen | 304,22 Euro | 310,44 Euro | 316,74 Euro |
| Angepasste letzte Zahlung | 304,20 Euro | 310,51 Euro | 316,77 Euro |
| Alle noch zu zahlenden Raten | 7.301,26 Euro | 7.450,63 Euro | 7.601,79 Euro |
| Davon künftige Modellzinsen | 437,21 Euro | 586,58 Euro | 737,74 Euro |
| Mehrbetrag gegenüber 6 % | 0,00 Euro | 149,37 Euro | 300,53 Euro |
Im 8-Prozent-Fall steigt die regelmäßige Monatsrate nur um 310,44 − 304,22 = 6,22 Euro. Die künftige Zahlungssumme steigt aber um 149,37 Euro. Die Summe im neuen Fall lautet 23 × 310,44 + 310,51 = 7.450,63 Euro; der Unterschied lässt sich nicht exakt durch 24 × 6,22 abbilden, weil die letzte Zahlung anders gerundet ist.
Rechnen Sie die bereits bezahlten 3.650,64 Euro nur dann hinzu, wenn Sie den ganzen bisherigen und zukünftigen Kreditverlauf vergleichen wollen: 11.101,27 Euro im angenommenen 8-Prozent-Fall gegenüber 10.951,90 Euro bei unverändert 6 Prozent. Für die heutige Entscheidung über die verbleibenden Zahlungen gehören frühere Zahlungen nicht nochmals als künftige Kosten hinein.
Eine Änderung von 6 auf 8 Prozent bedeutet zwei Prozentpunkte mehr Sollzins. Die gesamte Rate steigt deswegen nicht um ein Drittel: Sie enthält auch Tilgung, und das offene Kapital sinkt im Verlauf. Bleibt vertraglich die alte Rate bestehen, können sich Tilgungsverlauf, Laufzeit oder letzte Zahlung verändern. Prüfen Sie dafür den konkreten neuen Plan.
Der Rechner zeigt ein Szenario, keinen garantierten variablen Gesamtpreis
Nutzen Sie den Kreditkosten-Rechner für den verbleibenden Abschnitt mit bestätigter Restschuld, Restmonaten, dem zu prüfenden Sollzins und tatsächlich einzubeziehenden Gebühren. Für das Modell wären das gerundet 6.864,05 Euro, 24 Monate, nacheinander 6, 8 und 10 Prozent sowie null Gebühren. Die Sollzinsen bestimmen im Werkzeug die Annuität; ein eingegebener effektiver Jahreszins dient dem Vergleich mit dem Vertrag.
Der Rechner liest Ihre Bankmitteilung nicht ein und bildet keine Folge unbekannter künftiger Anpassungen ab. Seine kontinuierliche Annuitätenrechnung kann wegen der im Artikel gesondert behandelten Cent-Rundung von Regelrate und Schlusszahlung um wenige Cent abweichen. Vergleichen Sie den Bankplan daher mit dessen eigenen Zahlungstagen und Rundungsbedingungen.
Bei erneutem Zinswechsel müssen Sie mit dem dann noch offenen Kapital und der dann verbleibenden Laufzeit weiterrechnen. Der heute errechnete Gesamtbetrag gilt nur für die angenommenen unveränderten Bedingungen. Ein niedrigerer Zinssatz bei gleichzeitig verlängerter Laufzeit ist auch nicht automatisch ein günstigerer Restplan.
Wenn Sie statt eines festen Ratenendes eine flexible Linie bedienen, hilft die Abgrenzung von Ratenkredit und Rahmenkredit. Zusätzliche Abrufe und Mindestzahlungen verändern die Rechnung; wenden Sie die Tabelle nicht unverändert auf Kreditkarte oder Dispo an.
Kündigung und vorzeitige Rückzahlung sind eigene Entscheidungen
Ein veränderlich verzinstes Darlehen kann nach § 489 Absatz 2 BGB mit drei Monaten Frist gekündigt werden. Absatz 3 verlangt die Rückzahlung des geschuldeten Betrags binnen zwei Wochen nach Wirksamwerden; sonst gilt die Kündigung als nicht erfolgt. Prüfen Sie deshalb zuerst verfügbare Mittel und den konkreten Ablösestichtag. Eine bloße Beschwerde über die Zinsmitteilung ist keine solche Kündigung.
Davon unterscheidet sich das Recht zur vollständigen oder teilweisen vorzeitigen Erfüllung nach § 500 Absatz 2 BGB. Für das hier betrachtete Allgemein-Verbraucherdarlehen müssen Sie eine solche Zahlung nicht pauschal bis zum Ende der dreimonatigen Kündigungsfrist aufschieben. Nach § 501 Absatz 1 BGB ermäßigen sich dabei die Gesamtkosten entsprechend der verbleibenden Laufzeit.
Für eine Vorfälligkeitsentschädigung verlangt § 502 Absatz 1 BGB einen zum Rückzahlungszeitpunkt gebundenen Sollzins; bei Allgemein-Verbraucherdarlehen zusätzlich dessen Vereinbarung bei Vertragsschluss. Bei tatsächlich variablem Sollzins fehlt diese Voraussetzung. Daraus folgt keine zinsfreie Restschuld: Bis zum wirksamen Ablösestichtag geschuldete Zinsen bleiben gesondert zu prüfen. Den vollständigen Ablauf erklärt der Leitfaden zur vorzeitigen Ablösung.
Prüfliste und Formulierung für eine nachvollziehbare Rückfrage
- Vertragsart und tatsächlich variabler Sollzins festgestellt?
- Referenz, Marge, Anpassungsregel und Zeitpunkte mit dem Vertrag abgeglichen?
- Unterrichtung und gegebenenfalls regelmäßige Mitteilung nach der vereinbarten Ausnahme geprüft?
- Bestätigtes Restkapital am selben Stichtag verwendet?
- Neue Regelrate, letzte Zahlung, verbleibende Zahlungen und Fälligkeiten vorliegen?
- Künftige Zahlungssumme und Kosten mit identischen Restmonaten verglichen?
- Mindestens ein höheres Zinsszenario und die eigene monatliche Tragbarkeit geprüft?
- Eine geplante Kündigung oder vorzeitige Zahlung mit gesicherter Rückzahlung vorbereitet?
Zu Ihrer Zinsmitteilung vom [Datum], Vertrag [Nummer]: Bitte erläutern Sie die Vertragsklausel, die zugrunde gelegte Referenz und den Wirksamkeitszeitpunkt der Anpassung. Bitte bestätigen Sie das offene Kapital zum [Stichtag] und übersenden Sie den dazugehörigen Tilgungsplan mit Regelrate, letzter Zahlung, Anzahl und Fälligkeit der verbleibenden Zahlungen sowie Zins- und Kostenanteilen. Meine konkrete Rückfrage betrifft [zutreffende Abweichung].
Verwenden Sie nur zutreffende Angaben und bewahren Sie Mitteilung, Vertrag, Plan und Ihre Antwort auf. Wenn Rechtsgrundlage oder Berechnung trotz Rückfrage ungeklärt bleiben, lassen Sie diese Unterlagen individuell prüfen. Eine reine Rechenabweichung ist noch kein Beleg, dass die Bank den Vertrag rechtswidrig geändert hat.
Häufige Fragen
Muss jede variable Zinsänderung vorher einzeln mitgeteilt werden?
Grundsätzlich knüpfen § 493 Absatz 3 BGB und Artikel 247 § 15 EGBGB die Wirksamkeit an die vorgeschriebene Unterrichtung. Bei einer referenzbedingten Änderung kann vertraglich ein abweichender Zeitpunkt mit regelmäßiger Unterrichtung vereinbart sein. Prüfen Sie die konkrete Regel und deren Voraussetzungen.
Warum kann die neue Rate nur wenig steigen, obwohl der Sollzins deutlich steigt?
Die Rate besteht aus Zinsen und Tilgung. Eine Erhöhung von 6 auf 8 Prozent bedeutet zwei Prozentpunkte mehr Sollzins, keine entsprechende prozentuale Erhöhung der gesamten Rate. Im eigenen Modell steigt die Regelrate um 6,22 Euro, die künftige Zahlungssumme aber um 149,37 Euro.
Ist der neue Tilgungsplan bei variablem Zins ein garantierter Gesamtpreis?
Nein. Bei variablem Sollzins oder anpassbaren Kosten muss der Plan deutlich machen, dass seine Daten nur bis zur nächsten Anpassung gelten. Rechnen Sie dann mit dem zu diesem Zeitpunkt offenen Kapital und den verbleibenden Monaten neu.
Muss ich vor jeder vorzeitigen Zahlung drei Monate warten?
Die dreimonatige Frist aus § 489 Absatz 2 BGB betrifft die Kündigung des variablen Darlehens. Für das hier betrachtete Allgemein-Verbraucherdarlehen ist die jederzeitige ganze oder teilweise vorzeitige Erfüllung nach § 500 Absatz 2 BGB ein gesonderter Weg. Klären Sie den Ablösebetrag und Stichtag.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 491 BGB – Allgemein- und Immobiliar-Verbraucherdarlehen
- § 492 BGB – Tilgungsplan, Erklärungen und Referenzzinssatz
- Artikel 247 § 3 EGBGB – Bedingungen der Sollzinsanpassung
- § 493 BGB – Wirksamkeit der variablen Sollzinsanpassung
- Artikel 247 § 15 EGBGB – Änderungsmitteilung und Ausnahmen
- Artikel 247 § 14 EGBGB – Inhalt und Gültigkeit des Tilgungsplans
- § 489 BGB – Kündigung bei veränderlichem Zinssatz
- § 500 BGB – Vorzeitige Erfüllung beim Verbraucherdarlehen
- § 501 BGB – Ermäßigung der Gesamtkosten
- § 502 BGB – Voraussetzung gebundener Sollzins für Entschädigung