Lohnnachzahlung auf dem P-Konto: Monate und Freigabe prüfen
Verspätetes Gehalt auf einem gepfändeten P-Konto? Ordnen Sie die Nachzahlung den früheren Monaten zu und prüfen Sie Bescheinigung, Gerichtsantrag und Bankumsetzung.
In diesem Artikel
Kurzantwort
Eine Nachzahlung von laufendem Arbeitslohn ist auf einem gepfändeten P-Konto nicht allein wegen des großen Zahlungseingangs vollständig verloren. Bis einschließlich 500 Euro sieht § 904 ZPO einen Nachweisweg mit Bescheinigung vor. Übersteigt der nachgezahlte Gesamtbetrag 500 Euro, kommt es darauf an, welcher Teil in den jeweiligen früheren Monaten unpfändbar gewesen wäre. Für den zusätzlichen Schutz wird die Höhe auf Antrag vom Vollstreckungsgericht festgesetzt. Eine Lohnabrechnung oder ein noch offener Antrag allein erhöht das Banklimit nicht.
Trennen Sie verspäteten Arbeitslohn von anderen Zahlungseingängen
Dieser Leitfaden betrifft laufenden Arbeitslohn für zurückliegende Monate, der später auf ein gepfändetes P-Konto eines Verbrauchers in Deutschland eingeht. Klären Sie zuerst, welche Leistung der Arbeitgeber tatsächlich abrechnet. § 850 Absätze 2 und 3 ZPO beschreibt das erfasste Arbeitseinkommen; § 904 ZPO regelt den besonderen Kontoschutz von Nachzahlungen.
Eine Überweisung kann laufenden Lohn des aktuellen Monats und Nachzahlungen für frühere Monate gemeinsam enthalten. Bitten Sie den Arbeitgeber um eine getrennte Aufstellung der tatsächlich überwiesenen Beträge. Ein Bruttobetrag aus einer Abrechnung ist nicht automatisch der Betrag, der auf dem Konto angekommen ist. Steuern, Sozialabgaben, Verrechnungen und bereits erfolgte Pfändungsabzüge müssen nachvollziehbar sein.
Eine private Überweisung mit dem Text „Lohn“, eine Abfindung oder eine sonstige Sonderleistung gehört nicht ohne weitere Prüfung zu diesem Nachzahlungsfall. Auch eine Kindergeld-Nachzahlung folgt einem anderen Schutzweg. Wird nur der laufende, bereits beim Arbeitgeber gepfändete Restlohn gesperrt, hilft der Ratgeber zur gleichzeitigen Lohn- und Kontopfändung.
Prüfen Sie die 500-Euro-Grenze am gesamten Nachzahlungsbetrag
§ 904 Absatz 2 ZPO erfasst bestimmte laufende Sozialleistungen und Arbeitseinkommen, wenn der nachgezahlte Betrag 500 Euro nicht übersteigt. Für diesen Fall verweist Absatz 4 auf die Bescheinigung nach § 903. Der Arbeitgeber gehört zu den möglichen Bescheinigungsstellen. Fragen Sie nach einem für das P-Konto geeigneten Nachweis über die konkrete Nachzahlung; eine normale Lohnabrechnung ist nicht automatisch dieser Nachweis.
| Nachzahlung von erfasstem Arbeitslohn | Zusätzlichen Schutz so prüfen |
|---|---|
| Bis einschließlich 500 Euro | Passende Bescheinigung nach § 904 Absatz 4 in Verbindung mit § 903 vorlegen. |
| Mehr als 500 Euro insgesamt | Frühere Bezugsmonate und dortigen Schutz prüfen; Höhe nach § 904 Absatz 5 gerichtlich festsetzen lassen, soweit zusätzlicher Schutz benötigt wird. |
| Schon durch den tatsächlich verfügbaren Kontoschutz gedeckt | Verfügbarkeit mit der Bank prüfen; nicht allein wegen eines hohen Eingangs einen zusätzlichen Freibetrag unterstellen. |
Die Grenze ist keine Freigabe von stets 500 Euro plus einem allein gerichtlich zu behandelnden Rest. Bei einem Gesamtbetrag über 500 Euro geht es um den Schutz nach Absatz 3 für die betroffene Nachzahlung. Ebenso wenig wird aus einer großen Nachzahlung eine kleine, nur weil ihre Teilbeträge pro Bezugsmonat jeweils unter 500 Euro liegen. Die Grundregeln zum bestehenden Kontoschutz stehen im P-Konto-Ratgeber zu Freibetrag und Bescheinigung.
Rechenbeispiel: 600 Euro auf drei frühere Monate verteilen
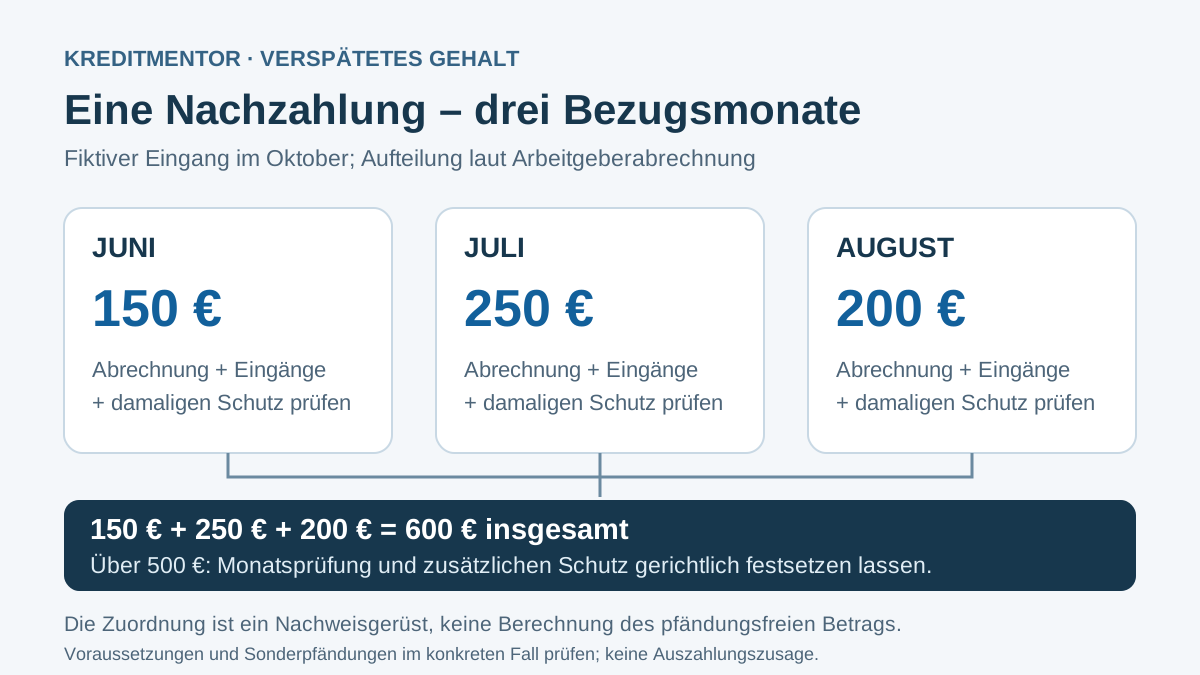
Angenommen, im Oktober werden neben dem laufenden Gehalt 600 Euro netto zuzuordnender Arbeitslohn für frühere Monate überwiesen. Der Arbeitgeber bestätigt folgende Aufteilung. Die Beträge sind frei gewählte Rechenwerte, keine aktuellen Freibeträge und keine zugesagte Auszahlung.
| Bezugsmonat laut Abrechnung | Anteil der Nachzahlung | Für diesen Monat nachweisen |
|---|---|---|
| Juni | 150 Euro | Damals abgerechneten Lohn, Kontoeingänge und geltenden Schutz |
| Juli | 250 Euro | Dieselben Daten für Juli, einschließlich damaliger Erhöhungen oder Beschlüsse |
| August | 200 Euro | Dieselben Daten für August; andere Eingänge offenlegen |
| Zusammen | 600 Euro | 150 + 250 + 200 = 600 Euro; Gesamtbetrag über 500 Euro |
Nach § 904 Absatz 3 ZPO ist der Anteil geschützt, der in dem Monat, auf den er sich bezieht, nicht zu pfändbarem Guthaben geführt hätte. Die Zuordnung zu Juni, Juli und August bereitet diese Prüfung vor. Sie beweist noch nicht, dass alle 600 Euro freizugeben sind. Dafür müssen die tatsächlichen damaligen Gutschriften, Schutzbeträge und gegebenenfalls besonderen Pfändungsregeln geprüft werden. Verwenden Sie nicht für alle früheren Monate ungeprüft den heutigen Freibetrag.
Eine andere gesetzliche Zuordnungsregel betrifft eine pauschale Nachzahlung für einen Bewilligungszeitraum von mehr als einem Monat: Absatz 3 verteilt sie zu gleichen Teilen auf die betroffenen Monate. Bei einer solchen pauschalen Zahlung von 900 Euro für drei Monate ergibt sich 900 ÷ 3 = 300 Euro je Monat. Das ist keine freie Wahl, jede bereits monatsgenau abgerechnete Zahlung umzuschichten. Legen Sie Abrechnung beziehungsweise Bewilligungsunterlagen vor und klären Sie, welcher Fall tatsächlich zutrifft.
Stellen Sie eine nachvollziehbare Unterlagenmappe zusammen
Ordnen Sie den Zahlungseingang und die Bezugsmonate so, dass Bank und Gericht denselben Vorgang erkennen können. Fragen Sie die zuständige Antragsstelle, ob zusätzliche Unterlagen oder ein örtliches Formular benötigt werden.
- Aktuelle Abrechnung mit getrenntem laufendem Gehalt und Nachzahlungsbetrag
- Arbeitgeberaufstellung: welche Nettoteilbeträge sich auf welche früheren Monate beziehen
- Frühere Lohnabrechnungen und passende Kontoauszüge dieser Monate
- Kontoauszug über die neue Gutschrift mit Zahlungstag, Absender und Betrag
- Bestätigung der P-Konto-Führung und des derzeit hinterlegten Kontoschutzes
- Frühere Bescheinigungen und Beschlüsse, soweit sie für die jeweiligen Monate relevant sind
- Aktive Pfändungsbeschlüsse beziehungsweise Pfändungsverfügungen mit Gläubigern und Aktenzeichen
- Nachweise bereits erfolgter Pfändungsabzüge beim Arbeitgeber und weiterer Gutschriften, sofern vorhanden
Die Liste ist eine praktische Vorbereitung, keine bundesweit abschließende Formularvorgabe. Fehlt eine eindeutige Monatszuordnung, bitten Sie den Arbeitgeber um eine Ergänzung statt selbst einen passenden Zeitraum zu erfinden. Wenn mehrere Überweisungen, Korrekturabrechnungen oder Arbeitgeber beteiligt sind, kennzeichnen Sie jeden Teil. Ein großer Zahlungseingang allein zeigt weder seine vollständige Herkunft noch den pfändungsfreien Anteil.
Für eine Nachzahlung bis einschließlich 500 Euro nennt § 903 Absatz 1 ZPO die berechtigten Bescheinigungsstellen. Daraus folgt nicht, dass jeder normale Abrechnungsausdruck als P-Konto-Bescheinigung anerkannt werden muss. Sichern Sie den Eingang des passenden Nachweises bei der Bank.
Beantragen Sie bei mehr als 500 Euro die passende gerichtliche Festsetzung
Reicht der bestehende Kontoschutz für den nach § 904 Absatz 3 zu schützenden Betrag nicht aus, stellen Sie einen Antrag nach § 904 Absatz 5 ZPO. Das Vollstreckungsgericht setzt die Höhe auf Ihren Antrag durch Beschluss fest. Der Beschluss gilt als Bescheinigung im gesetzlichen Sinn. Die Bank entscheidet damit nicht allein anhand Ihres selbst berechneten Monatsplans über den zusätzlich freizugebenden Betrag.
Beschreiben Sie Konto, Kontopfändung, neuen Zahlungseingang, Nachzahlungsart und Bezugsmonate. Legen Sie dar, welcher zusätzliche Schutz benötigt wird und auf welchen Unterlagen Ihre Berechnung beruht. Wenn die Höhe unklar ist, lassen Sie sich bei der Vorbereitung rechtlich oder durch eine anerkannte Schuldnerberatung helfen. Eine bloße Überschrift „Lohnnachzahlung“ ersetzt die Monatsprüfung nicht.
Eine sachliche Einleitung kann lauten: „Ich beantrage nach § 904 Absatz 5 ZPO die Festsetzung des pfändungsfreien Betrags für die am [Datum] auf meinem P-Konto [IBAN] eingegangene Lohnnachzahlung von [Betrag]. Sie betrifft die Monate [Monate]. Die beigefügte Aufstellung ordnet die Teilbeträge zu; Abrechnungen, Kontoauszüge und Pfändungsunterlagen liegen bei.“ Ergänzen Sie die konkrete beantragte Höhe und ihre Begründung mit der Antragsstelle. Verwenden Sie ausschließlich zutreffende Angaben.
Bei Verwaltungsvollstreckung nach Bundesrecht ist eine wichtige Ausnahme zu beachten: § 910 ZPO lässt gerade den Fall des § 904 Absatz 5 beim Vollstreckungsgericht. Schicken Sie diesen Nachzahlungsantrag daher nicht ungeprüft nur an die Vollstreckungsbehörde, bloß weil etwa eine Forderung des Finanzamts betroffen ist. Bei landesrechtlicher Vollstreckung und unklaren Unterlagen muss die konkrete Zuständigkeit gesondert bestätigt werden.
Handeln Sie bei einer Sperre frühzeitig und benennen Sie Dringlichkeit
Fragen Sie die Bank schriftlich, welcher Teil der Gutschrift verfügbar, blockiert oder bereits weitergeleitet ist. Lassen Sie sich die Berechnung und den berücksichtigten Schutz nennen. Ein eingereichter Antrag erhöht den Freibetrag noch nicht von selbst. Bei gefährdeter Miete, Energie oder notwendigem Lebensunterhalt belegen Sie die tatsächlichen Fälligkeiten und bitten Sie die Antragsstelle um Prüfung vorläufigen Schutzes. Eine schnelle Bewilligung lässt sich nicht zusagen.
§ 900 Absatz 1 ZPO enthält für künftiges gepfändetes und dem Gläubiger überwiesenes P-Konto-Guthaben ein Moratorium bis nach Ablauf des auf die Gutschrift folgenden Kalendermonats. Eine abweichende gerichtliche Anordnung ist möglich. Das Moratorium macht einen gesperrten Betrag nicht sofort für Sie verfügbar und ist kein Grund, mit den Nachweisen zu warten.
Besteht zugleich eine Lohnpfändung, kennzeichnen Sie den bereits abgeführten Betrag gesondert. Die Festsetzung wegen einer Nachzahlung und eine zusätzliche Freigabe des laufenden unpfändbaren Restlohns nach § 906 ZPO betreffen unterschiedliche Berechnungsfragen. Für Unterhaltspfändungen, vorsätzlich begangene unerlaubte Handlungen oder eine Insolvenz lassen Sie die konkreten Regeln prüfen; übertragen Sie die gewöhnliche Nachzahlungsübersicht nicht ungeprüft.
Kontrollieren Sie nach Nachweis oder Beschluss die Bankumsetzung
Bei einer erfassten Nachzahlung bis einschließlich 500 Euro gilt über § 904 Absatz 4 die Beachtungsregel aus § 903 Absatz 4 ZPO: Die Bank hat die Bescheinigungsangaben ab dem zweiten auf die Vorlage folgenden Geschäftstag zu beachten. Das sind Geschäftstage, keine pauschalen zwei Kalendertage.
Bei der gerichtlich festgesetzten Nachzahlung lesen Sie den Beschluss genau und klären Sie seine Übermittlung sowie Umsetzung mit Antragsstelle und Bank. Prüfen Sie betroffenen Zahlungseingang, festgesetzte Höhe, Konto und erfasste Pfändungen. Wenn weiter Geld gesperrt bleibt, bitten Sie um eine schriftliche Erklärung und gleichen Sie diese mit der Entscheidung ab. Setzen Sie die für Bescheinigungen nach Absatz 4 formulierte Regel nicht ungeprüft mit jeder gerichtlichen Zustellungs- und Umsetzungssituation gleich.
Die Freigabe ist kein Schuldenerlass und keine dauerhafte Erhöhung für alle kommenden Eingänge. Unverbrauchtes geschütztes Guthaben hat zudem zeitliche Grenzen: § 899 Absatz 2 ZPO regelt den zusätzlichen Schutz in drei nachfolgenden Kalendermonaten und die Verrechnung mit den ältesten Gutschriften zuerst. Lassen Sie die konkrete Zuordnung und auslaufende Beträge erklären. Bewahren Sie Abrechnungen, Nachweise, Antrag, Entscheidung und Bankbestätigung zusammen auf.
Für die weitere Haushaltsplanung trennen Sie regelmäßiges Einkommen von der einmaligen Nachzahlung. Überweisen Sie keine neue Kreditrate allein in der Annahme, die noch gesperrte Summe werde rechtzeitig freigegeben. Planen Sie mit tatsächlich verfügbarem Geld und dem laufenden Budget.
Häufige Fragen
Sind 600 Euro Nachzahlung automatisch geschützt, wenn jeder Monatsanteil unter 500 Euro liegt?
Nein. Entscheidend für die Grenze ist der nachgezahlte Gesamtbetrag. Bei mehr als 500 Euro ist zu prüfen, welcher Anteil in den früheren Bezugsmonaten unpfändbar geblieben wäre. Eine Monatsaufteilung bereitet die Prüfung vor, ersetzt aber nicht die erforderliche gerichtliche Festsetzung des zusätzlichen Schutzes.
Muss die Bank jede Lohnabrechnung als Bescheinigung akzeptieren?
Eine normale Lohnabrechnung ist nicht automatisch die passende P-Konto-Bescheinigung. Bis einschließlich 500 Euro benötigen Sie für den besonderen Nachzahlungsschutz den vorgesehenen Nachweis. Bei mehr als 500 Euro dienen Abrechnungen und Kontoauszüge insbesondere der monatlichen Prüfung und dem Antrag nach § 904 Absatz 5 ZPO.
Ist bei einer bundesrechtlichen Verwaltungspfändung immer die Behörde für die Lohnnachzahlung zuständig?
Nein. § 910 ZPO enthält ausdrücklich eine Ausnahme für den Antrag nach § 904 Absatz 5. Die Festsetzung dieser Nachzahlung bleibt beim Vollstreckungsgericht. Klären Sie bei landesrechtlicher Vollstreckung und unklaren Pfändungsunterlagen die konkrete Zuständigkeit gesondert.
Erhöht mein Freigabeantrag das Banklimit sofort?
Nein. Ein noch nicht entschiedener Antrag macht den gesperrten Betrag nicht sofort verfügbar. Benennen Sie bei Dringlichkeit belegte notwendige Zahlungen und lassen Sie vorläufigen Schutz prüfen. Kontrollieren Sie später die konkrete Umsetzung des Nachweises oder Beschlusses bei der Bank.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- § 904 ZPO – Nachzahlung, Monatsprüfung und gerichtliche Festsetzung
- § 903 ZPO – Bescheinigung und Beachtung durch die Bank
- § 910 ZPO – Ausnahme für § 904 Absatz 5 bei Verwaltungsvollstreckung
- § 850 ZPO – Erfasstes Arbeitseinkommen
- § 899 ZPO – Vorhandener Monatsschutz und Guthabenübertrag
- § 900 ZPO – Moratorium ist keine sofortige Auszahlung
- § 906 ZPO – Andere individuelle Kontofreigaben und Sonderpfändungen