Abfindung gepfändet: Arbeitgeber, P-Konto und Schutzantrag prüfen
Abfindung wegen Jobverlust gepfändet: Anspruch beim Arbeitgeber und Kontoguthaben trennen, Schutzantrag vorbereiten und nur verfügbares Geld einplanen.
In diesem Artikel
Kurzantwort
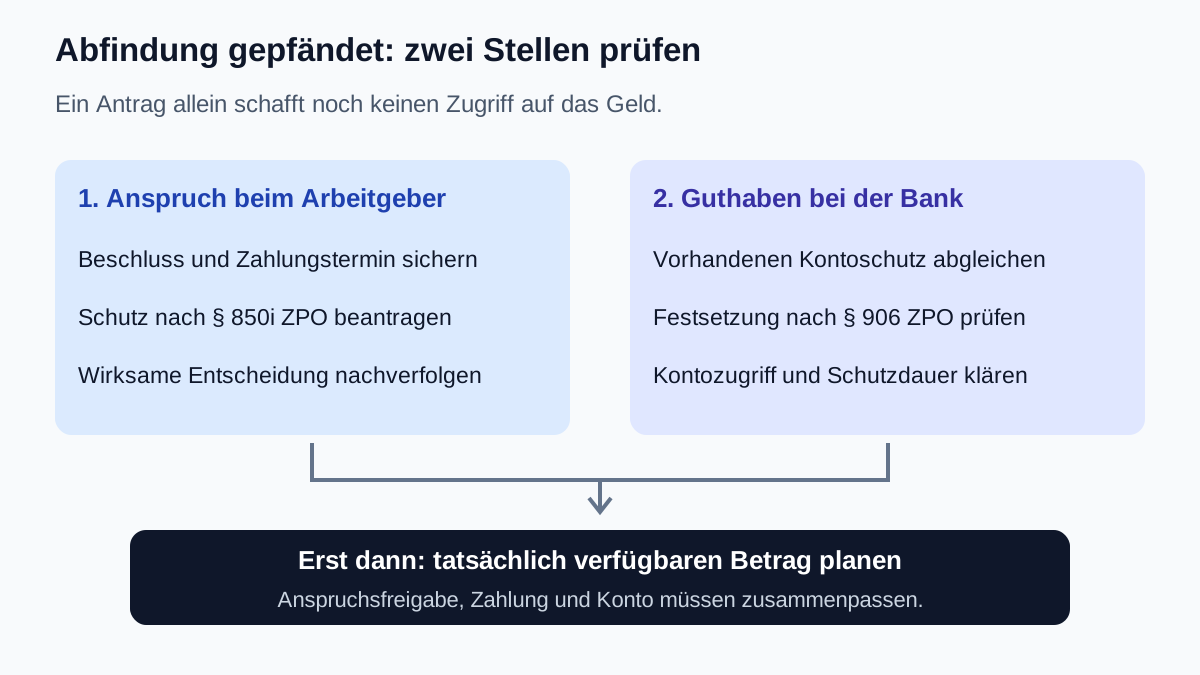
Eine Abfindung wegen Beendigung des Arbeitsverhältnisses ist nicht automatisch vollständig pfändungsfrei. Prüfen Sie den erfassten Anspruch beim Arbeitgeber und beantragen Sie gegebenenfalls individuellen Schutz nach § 850i ZPO. Ist auch das empfangende Konto gepfändet, muss der Kontoschutz gesondert passen. Eine Ratenzahlung der Abfindung, ein P-Konto oder ein noch offener Antrag ersetzen keine wirksame Freigabe und keinen tatsächlichen Kontozugriff.
Abfindung, letzten Lohn und Nachzahlung getrennt erfassen
Dieser Leitfaden betrifft eine natürliche Person in Deutschland mit einer Abfindung wegen Beendigung des Arbeitsverhältnisses und einer zivilgerichtlichen Pfändung. Insolvenz, behördliche Vollstreckung, Unterhaltsforderungen und besondere Forderungen aus vorsätzlicher unerlaubter Handlung brauchen eine gesonderte Prüfung. Ob überhaupt eine Abfindung geschuldet ist, richtet sich nach dem konkreten Rechtsgrund; hier wird ein bestehender Anspruch vorausgesetzt.
Prüfen Sie Vergleich, Aufhebungsvereinbarung oder sonstige Anspruchsunterlagen. Welche Beträge betreffen Abfindung, letzten laufenden Lohn, verspäteten Lohn oder andere Leistungen? § 850 ZPO erfasst Arbeitseinkommen ohne Bindung an die bloße Bezeichnung. Eine gemeinsame Überweisung macht die Bestandteile nicht rechtlich gleich.
Das Bundesarbeitsgericht, Beschluss vom 12. August 2014, 10 AZB 8/14, Randnummer 16, ordnet eine Abfindung wegen Beendigung als nicht wiederkehrend zahlbare Vergütung im Sinne von § 850i ein. Auch mehrere Auszahlungsraten ändern ihren Einmalzahlungscharakter nicht. Die Entscheidung stammt aus einem Insolvenzfall; ihre damaligen Verfahrensregeln werden hier nicht als heutige allgemeine Insolvenzberatung übernommen.
Die besondere P-Konto-Regel für eine verspätete Zahlung laufenden Lohns nach § 904 ZPO darf nicht allein wegen des Zahlungstags auf eine Abfindung übertragen werden. Der Leitfaden zur Lohnnachzahlung und Monatszuordnung behandelt diesen anderen Fall. Ersetzen Sie die Abfindung nicht durch selbst erfundene frühere Lohnmonate.
Ist der Anspruch schon beim Arbeitgeber gepfändet?
Lesen Sie den Pfändungsbeschluss: Wer ist als Drittschuldner bezeichnet, welche Ansprüche und welcher Umfang sind erfasst? Nach § 829 ZPO gelten für eine erfasste Geldforderung Zahlungs- und Verfügungsverbote; die Pfändung wird mit Zustellung an den Drittschuldner bewirkt. Eine Arbeitgeberabrechnung und ein Bankkontoauszug beantworten deshalb unterschiedliche Fragen.
| Wo wird die Zahlung aufgehalten? | Was Sie zuerst abgleichen |
|---|---|
| Beim bisherigen Arbeitgeber | Erfasster Abfindungsanspruch, Zustellung, Überweisungsbeschluss und möglicher Schutzantrag |
| Auf dem empfangenden Konto | Kontopfändung, tatsächliche Gutschrift, vorhandener Kontoschutz und gegebenenfalls zusätzliche Festsetzung |
| An beiden Stellen | Beide Vorgänge mit denselben Abrechnungen und Entscheidungen nachvollziehbar verbinden |
§ 835 Absätze 1 und 4 ZPO unterscheidet die Überweisung zur Einziehung und an Zahlungs statt. Absatz 4 sieht für die dort erfassten nicht wiederkehrenden Vergütungen beziehungsweise sonstigen Einkünfte natürlicher Personen eine Monatswartezeit ab Zustellung des Überweisungsbeschlusses vor, bevor der Drittschuldner an den Gläubiger leisten oder hinterlegen darf. Lassen Sie den konkreten Abfindungsfall und das maßgebliche Zustellungsdatum zuordnen. Die Wartezeit ist keine Freigabe an Sie und keine garantierte Entscheidungsfrist des Gerichts.
Handeln Sie frühzeitig, sobald Pfändung und geplanter Zahlungstermin bekannt sind. Bitten Sie den Arbeitgeber um eine getrennte Abrechnung und den tatsächlichen Zahlungsstand. Verlangen Sie keine Auszahlung an Sie oder ein fremdes Konto entgegen einem wirksamen Verbot.
Schutz nach § 850i begründen, statt die Abfindung nur aufzuteilen
§ 850i Absatz 1 ZPO sieht eine Entscheidung auf Antrag vor. Maßstab sind ein angemessener Zeitraum, der Vergleich mit laufendem Arbeits- oder Dienstlohn und die frei gewürdigten wirtschaftlichen Verhältnisse, besonders weitere Verdienstmöglichkeiten. Überwiegende Gläubigerbelange können entgegenstehen; besondere gesetzliche Schutzvorschriften bleiben nach Absatz 3 unberührt. Die Aufteilung „Abfindung geteilt durch zwölf“ berechnet keinen gesetzlichen Freigabebetrag.
Bereiten Sie für das zuständige Vollstreckungsgericht einen konkreten Betrag, den betroffenen Anspruch und eine begründete Darstellung des Zeitraums vor. Legen Sie auch andere Einkünfte und bestehende Entscheidungen offen. Eine eigene Bedarfsliste ist eine Begründungshilfe und keine bewilligte Freigabe. Eine private Kreditrate ist dabei nicht allein deshalb ein zusätzlicher unpfändbarer Betrag, weil sie im Haushaltsplan steht.
- Anspruchsunterlagen mit Bruttobetrag, Fälligkeit und vereinbarter Zahlungsweise
- Nachvollziehbare Abrechnung von Abzügen, Abfindung und anderen Schlusszahlungen
- Pfändungs- und Überweisungsbeschlüsse mit Aktenzeichen und bekannten Zustelldaten
- Belege über weitere Einnahmen, Erwerbsaussichten, tatsächliche Unterhaltsleistungen und notwendige Ausgaben
- Vorhandene Schutzentscheidungen und gegebenenfalls Angaben zum ebenfalls gepfändeten Konto
Benennen Sie bei Dringlichkeit die drohende Zahlung an den Gläubiger und belegte Fälligkeiten für den Lebensunterhalt. Lassen Sie den passenden vorläufigen Schutz prüfen. Ein Antrag oder eine Eingangsbestätigung ersetzt keine wirksame Entscheidung.
Die Arbeitgeberentscheidung muss auch zum Kontoschutz passen
§ 899 Absatz 1 ZPO schützt Guthaben auf einem gepfändeten P-Konto bis zum maßgeblichen Monatsbetrag. Das P-Konto bei Ihrer Bank hebt eine Pfändung des Abfindungsanspruchs beim Arbeitgeber nicht auf. Umgekehrt bedeutet eine Entscheidung zum Arbeitgeberanspruch nicht ungeprüft, dass jede entsprechende Kontogutschrift vollständig verfügbar ist.
Reicht der vorhandene Kontoschutz für einen nach den einschlägigen Vorschriften geschützten Teil nicht aus, kommt eine individuelle Festsetzung nach § 906 Absatz 2 ZPO in Betracht. Absatz 3 verlangt in der Regel einen bezifferten Betrag und die Prüfung vorläufiger Anordnungen. Stellen Sie Zahlung, Herkunft, bisherigen Schutz und benötigte Abweichung nachvollziehbar dar. Klären Sie, welche Pfändungen erfasst sein müssen und wie die Entscheidung der Bank für die Umsetzung zugeht.
Fragen Sie die Bank, was tatsächlich verfügbar, gesperrt oder schon weitergeleitet ist. Das Vorgehen bei gleichzeitiger Lohn- und Kontopfändung erläutert die getrennten Ebenen; eine dort behandelte laufende Restlohnfreigabe ist keine pauschale Abfindungsfreigabe.
Auch geschütztes Guthaben bleibt nicht allein wegen seiner Herkunft unbegrenzt geschützt: § 899 Absatz 2 ZPO regelt drei nachfolgende Kalendermonate und die Verrechnung mit den ältesten Gutschriften zuerst; § 906 Absatz 4 verweist für die dort festgesetzten Beträge darauf. Lassen Sie den konkreten Zeitraum und auslaufenden Schutz erklären. Eine eigene Rücklage verlängert ihn nicht.
Beispiel: verfügbare Einmalzahlung und monatliche Lücke trennen
Eigene Modellwerte, keine gesetzlichen Freibeträge: Nach bereits geklärten steuerlichen und sonstigen Abzügen beträgt der Abfindungsanspruch 12.000 Euro. Andere Schlusszahlungen sind darin nicht enthalten. Eine bereits wirksame individuelle Entscheidung lässt im angenommenen Fall 5.400 Euro zur Zahlung an die Person frei. Der Arbeitgeber hat diesen Teil tatsächlich überwiesen, und der erforderliche Kontoschutz ist ebenfalls wirksam umgesetzt. Es bestehen im Modell keine weiteren Zahlungssperren.
| Position | Rechnung | Bedeutung |
|---|---|---|
| Abfindungsanspruch nach den angenommenen Abzügen | 12.000 Euro | Ausgangsbetrag, kein wiederkehrendes Monatseinkommen |
| Angenommen freigegeben und tatsächlich verfügbar | 5.400 Euro | Modellannahme, hier nicht rechtlich berechnet |
| Nicht persönlich verfügbarer Teil | 12.000 − 5.400 = 6.600 Euro | Nicht für die eigene Haushaltsplanung einsetzen |
Es wird keine automatische Schutzquote von 45 Prozent behauptet. Die 5.400 Euro sind weder aus dem Grundfreibetrag noch aus der folgenden Monatsrechnung abgeleitet. Fehlt Entscheidung, Zahlung oder Kontozugriff, sind sie kein gesichertes verfügbares Geld.
Für einen einzelnen Planungsmonat stehen außerdem 1.000 Euro andere, bereits geprüfte und tatsächlich verfügbare regelmäßige Nettoeinnahmen bereit. Lebenshaltung und Fixkosten betragen 1.350 Euro, eine bestehende Kreditrate 250 Euro. Damit ergibt sich 1.000 − 1.350 − 250 = −600 Euro. Die einmalige Abfindung beseitigt diese wiederkehrende Monatslücke nicht dauerhaft.
Werden die 600 Euro im betrachteten Monat aus den tatsächlich verfügbaren 5.400 Euro ergänzt, verbleiben rechnerisch 4.800 Euro. Die bereits angesetzten 1.350 und 250 Euro werden von diesem Rest nicht nochmals abgezogen. Für den Schutz oder die Verfügbarkeit der 4.800 Euro in späteren Monaten ist damit nichts entschieden; die zeitlichen Kontoregeln bleiben zu prüfen. Das Beispiel berechnet auch keine Steuern oder Anrechnung der Abfindung auf Sozialleistungen.
Rate separat klären und Unterlagen bis zur Umsetzung verfolgen
Im Haushaltscheck zur Kreditbelastung verwenden Sie für das laufende Monatsmodell 1.000 Euro Einkommen, 1.350 Euro Fixkosten, 250 Euro bestehende Raten, 0 Euro neue Rate und 150 Euro gewünschte Reserve. Der Rechner zeigt −600 Euro nach den Raten und −750 Euro Abstand zur Wunschreserve. Die Reserve ist ein Planungsziel, kein bereits ausgegebener Betrag und kein gesetzlicher Freibetrag. Die 5.400 Euro werden dort nicht als dauerhaftes Monatseinkommen eingetragen.
Für ein bestehendes Darlehen gilt die vereinbarte Rückzahlung mit geschuldeten Zinsen nach § 488 BGB. Ein Pfändungsschutzantrag ändert den Ratenplan nicht von selbst. Kontaktieren Sie den Kreditgeber frühzeitig, wenn eine Rate gefährdet ist, und sichern Sie eine tatsächlich vereinbarte Änderung schriftlich. Eine erhoffte Freigabe oder bloße Gesprächsanfrage ist noch keine Stundung.
- Abfindung und andere Schlusszahlungen anhand der Rechtsgrundlage getrennt?
- Arbeitgeber- und Kontopfändung samt Aktenzeichen und Zahlungsstand zugeordnet?
- Passenden Schutzantrag mit Betrag, Zeitraum und vollständigen wirtschaftlichen Angaben vorbereitet?
- Dringende Zahlungstermine und notwendigen Lebensunterhalt belegt?
- Wirksame Entscheidung, Bekanntgabe und Umsetzung beim richtigen Drittschuldner verfolgt?
- Tatsächlichen Eingang, verfügbaren Betrag und zeitliche Schutzgrenzen bei der Bank kontrolliert?
- Wiederkehrende Haushaltslücke und bestehende Rate unabhängig von der Einmalzahlung bearbeitet?
Nutzen Sie bei unklarer Reichweite oder unmittelbar bevorstehender Weiterleitung eine anerkannte Schuldnerberatung oder rechtliche Hilfe mit den vollständigen Unterlagen. Geben Sie alle weiteren Einkünfte und Pfändungen an; die Klärung eines einzelnen Verfahrens erledigt nicht automatisch andere Sperren.
Häufige Fragen
Wird eine Abfindung durch Auszahlung in Monatsraten zu laufendem Lohn?
Die bloße Ratenzahlung ändert nach der genannten BAG-Entscheidung den Einmalzahlungscharakter einer Beendigungsabfindung nicht. Prüfen Sie den tatsächlichen Rechtsgrund und einen passenden Schutzantrag. Eine selbst gewählte Monatsaufteilung ist keine Freigabeberechnung.
Schützt das P-Konto bereits den Abfindungsanspruch beim Arbeitgeber?
Das P-Konto betrifft Kontoguthaben bei der Bank. Ist der Abfindungsanspruch schon beim Arbeitgeber gepfändet, müssen Beschluss, Zahlungsverbote und individueller Anspruchsschutz gesondert geklärt werden. Eine Bankbescheinigung hebt diese Pfändung nicht automatisch auf.
Sind 5.400 Euro oder 45 Prozent gesetzlich geschützt?
Nein. Die 5.400 Euro von 12.000 Euro sind im Beispiel nur als bereits wirksam freigegebener, bezahlter und am Konto verfügbarer Betrag angenommen. Die tatsächliche Entscheidung hängt vom Einzelfall ab; das Beispiel berechnet weder einen gesetzlichen Freibetrag noch eine allgemeine Quote.
Kann ich die Abfindung wie verspäteten Lohn früheren Monaten zuordnen?
Eine Abfindung wegen Beendigung ist nicht allein wegen später Auszahlung eine Nachzahlung laufenden Lohns. Trennen Sie die Bestandteile der Schlussabrechnung. Erfinden Sie für die Abfindung keine früheren Lohnmonate, um die Nachzahlungsregeln des P-Kontos anzuwenden.
Genügt die Antragstellung für eine sofortige Auszahlung?
Nein. Verfolgen Sie wirksame Entscheidung und Umsetzung beim richtigen Drittschuldner. Benennen Sie bei Dringlichkeit belegte Fälligkeiten und lassen Sie vorläufigen Schutz prüfen. Kontrollieren Sie bei einer Kontogutschrift zusätzlich den tatsächlich verfügbaren Betrag und seine Schutzdauer.
Was zeigt der Haushaltscheck im Monatsmodell?
Bei 1.000 Euro regelmäßig verfügbarem Einkommen, 1.350 Euro Fixkosten, 250 Euro bestehenden Raten und 0 Euro neuer Rate fehlen monatlich 600 Euro. Mit 150 Euro gewünschter Reserve beträgt der Abstand zur Reserve minus 750 Euro. Die Abfindung ist ein gesonderter Einmalbestand, kein dauerhaftes Monatseinkommen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.10.2026.
- § 850 ZPO – Arbeitseinkommen und Benennung
- § 850i ZPO – Individueller Schutz auf Antrag
- § 829 ZPO – Pfändung beim Arbeitgeber
- § 835 ZPO – Überweisung und besondere Monatswartezeit
- § 899 ZPO – P-Konto und zeitlich begrenzter Guthabenschutz
- § 904 ZPO – Abgrenzung einer Lohnnachzahlung
- § 906 ZPO – Individuelle Kontofestsetzung und Umsetzung
- § 488 BGB – Bestehende Darlehensrückzahlung
- BAG, 12.08.2014 – 10 AZB 8/14, insbesondere Randnummer 16