Wohngeld-Nachzahlung auf dem P-Konto: Nachweis und Mietforderung prüfen
Wohngeld-Nachzahlung gesperrt? Wohnkosten-Ausnahme, passenden Nachweis und Direktzahlungen prüfen. Warum die 500-Euro-Regel nicht pauschal gilt, mit Zahlungsbeispiel.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, ob die Pfändung eine gewöhnliche private Schuld oder eine von der Wohngeld-Wohnkosten-Ausnahme erfasste Forderung betrifft. Geschützte Wohngeld-Nachzahlungen sind auf dem P-Konto mit dem passenden Leistungsnachweis einzuordnen; eine pauschale 500-Euro-Grenze gilt für diesen Nachzahlungsweg nicht. Gleichen Sie Bescheid, Bezugsmonate und wirklichen Kontoeingang ab. Bereits direkt an den Vermieter gezahltes Wohngeld ist kein zusätzlicher Eingang auf Ihrem Konto.
Zuerst klären, wegen welcher Forderung gepfändet wird
Dieser Leitfaden betrifft nachgezahltes Wohngeld auf einem bereits gepfändeten P-Konto einer natürlichen Person in Deutschland. Ausgangspunkt ist eine gewöhnliche zivilgerichtliche Kontopfändung, etwa wegen einer privaten Kreditforderung. Insolvenz, Verwaltungsvollstreckung und besondere Pfändungsbeschlüsse brauchen eine eigene Prüfung.
§ 54 Absatz 3 Nummer 2a SGB I schützt Wohngeldansprüche, enthält aber eine wichtige Ausnahme: Pfändungen wegen Ansprüchen, die Gegenstand der §§ 9 und 10 WoGG sind. Der Name des Gläubigers allein reicht zur Einordnung nicht aus.
| Bezeichnete Forderung | Was zusätzlich zu prüfen ist |
|---|---|
| Gewöhnlicher privater Kredit ohne Bezug zu den Wohnkosten der Wohngeldregelung | Leistungsnachweis und P-Konto-Schutz der konkreten Wohngeldgutschrift |
| Forderung im Zusammenhang mit Miete oder Wohnraumbelastung | Ob genau die Ausnahme des § 54 Absatz 3 Nummer 2a SGB I greift |
| Unterhalt, vorsätzliche unerlaubte Handlung oder abweichend festgesetzter Schutz | Beschluss und besondere Schutzregeln individuell prüfen |
§ 9 WoGG beschreibt die wohngeldrechtliche Miete mit einbezogenen und ausgenommenen Positionen. § 10 WoGG betrifft die Wohnraumbelastung, unter anderem Kapitaldienst und Bewirtschaftung. Daher ist weder „Wohngeld ist immer vor jedem Gläubiger geschützt“ noch „jede Rechnung des Vermieters darf daraus gepfändet werden“ eine verlässliche Pauschalregel. Legen Sie Beschluss und konkrete Forderungsgrundlage zusammen vor.
§ 906 ZPO enthält besondere Festsetzungsregeln und Abweichungen vom gewöhnlichen Kontoschutz. Dieser Beitrag berechnet keinen Sonderfreibetrag und erklärt die Wohnkosten-Ausnahme nicht für erledigt, nur weil ein Bescheid vorliegt.
Eine Wohngeld-Nachzahlung ist nicht automatisch ein 500-Euro-Lohnfall
Der Schutz des Leistungsanspruchs und seine Umsetzung auf dem Konto sind getrennte Fragen. § 902 Satz 1 Nummer 6 ZPO erfasst weitere gesetzlich für unpfändbar erklärte Geldleistungen. Bei verspäteter Auszahlung erfasster laufender Leistungen für frühere Monate greift der Nachzahlungsweg aus § 904 Absätze 1 und 4 ZPO. Die Ausnahme wegen bestimmter Wohnkostenforderungen bleibt dabei zu beachten.
Die 500-Euro-Grenze der Absätze 2 und 3 ist nicht pauschal auf jede Wohngeld-Nachzahlung zu übertragen. Bei zutreffender Einordnung unter Absatz 1 wird nicht nur ein erster 500-Euro-Teil geschützt und der Rest allein wegen seiner Höhe zum gerichtlichen Lohnnachzahlungsfall. Entscheidend sind Leistungsart, Bezugsmonate und Pfändungsgrund.
Der Ratgeber zur Lohnnachzahlung behandelt die andere Berechnung für erfasstes Arbeitseinkommen. Die Kindergeld-Anleitung erläutert einen ebenfalls gesonderten Leistungsfall mit einer anderen Ausnahme. Übernehmen Sie deren Unterhaltszuordnung nicht anstelle der Wohngeld-Wohnkostenprüfung.
Bescheid, Zahlungsempfänger und Kontogutschrift zusammenführen
§ 26 WoGG regelt die Zahlung des Wohngelds. Neben dem Regelfall der Zahlung an die berechtigte Person sind unter den gesetzlichen Voraussetzungen andere Empfänger möglich, etwa der Mietempfänger; die berechtigte Person ist darüber zu informieren. Ein im Bescheid genannter Gesamtbetrag muss daher nicht vollständig auf Ihrem P-Konto eingegangen sein.
Bitten Sie die Wohngeldstelle um eine geeignete P-Konto-Bescheinigung nach § 903 ZPO in Verbindung mit § 904 Absatz 4. Die erfasste auszahlende Stelle ist auf Antrag zur Bescheinigung ihrer Leistungen verpflichtet. Ein gewöhnlicher Bescheid oder Kontoauszug ist wichtig, aber nicht automatisch der passende gesetzliche Nachweis.
- Wohngeldart und Bescheid eindeutig benennen.
- Nachzahlungsbetrag und frühere Bezugsmonate aufführen.
- Etwa gleichzeitig gezahlten laufenden Monat getrennt ausweisen.
- Tatsächlichen Zahlungstag und Kontogutschrift zuordnen.
- Direktzahlungen an andere Empfänger separat belegen.
Eine Anfrage kann lauten: „Bitte bescheinigen Sie für mein P-Konto die Wohngeld-Nachzahlung aus Bescheid [Datum, Aktenzeichen] für [Monate]. Auf meinem Konto sind am [Datum] [Betrag] eingegangen. Bitte erläutern Sie gesondert etwaige Direktzahlungen an den Mietempfänger und die Abgrenzung zu einer laufenden Monatsleistung.“ Fügen Sie nur zutreffende Angaben bei und bewahren Sie Anfrage und Antwort auf.
Beispiel: 900 Euro bewilligt, davon nur 600 Euro auf dem P-Konto
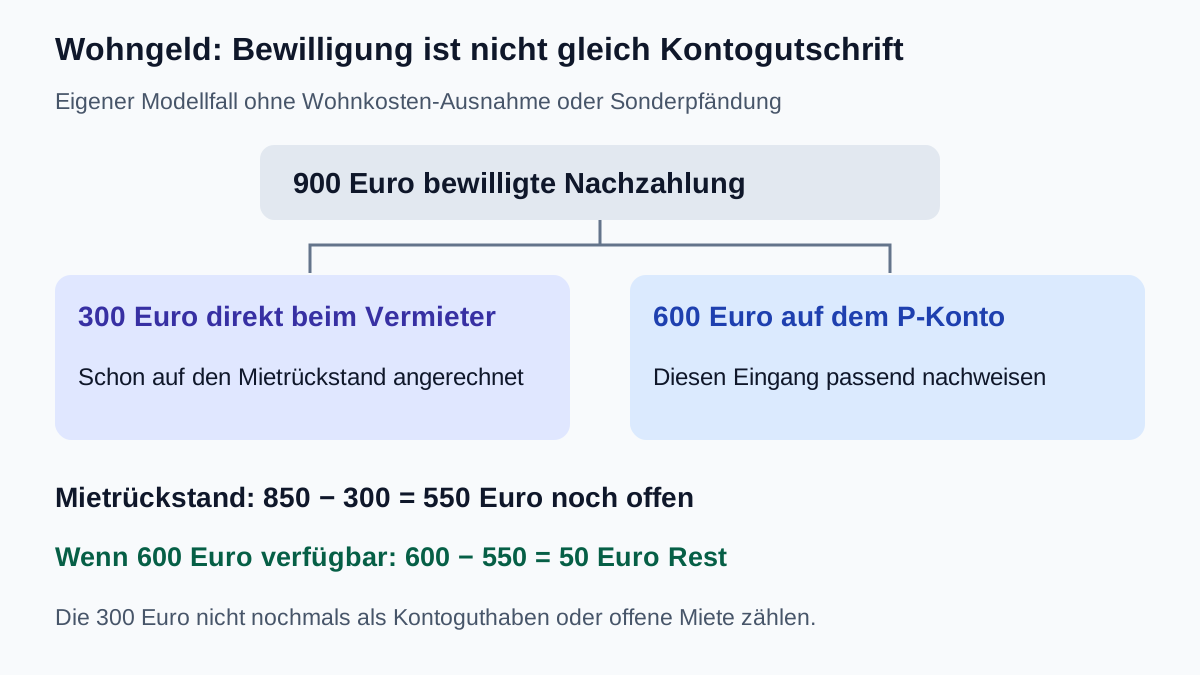
Eigene Modellbeträge, kein aktueller Wohngeldsatz und keine Bewilligungsprognose: Für drei vergangene Monate sind je 300 Euro Wohngeld nachzuzahlen, insgesamt 900 Euro. Die Behörde hat im Modell nachvollziehbar 300 Euro direkt an den Vermieter und 600 Euro auf das P-Konto gezahlt. Beide Zahlungen sind tatsächlich erfolgt und passend zugeordnet. Der Vermieter betreibt keine Pfändung; die Kontopfändung beruht auf einer gewöhnlichen privaten Kreditforderung ohne Wohnkostenbezug. Sonderregeln und abweichende Beschlüsse liegen nicht vor.
| Zahlung und Zuordnung | Rechnung | Ergebnis |
|---|---|---|
| Gesamte bewilligte Nachzahlung | 3 × 300 | 900 Euro |
| Tatsächlich direkt an den Vermieter | 300 Euro | Kein zusätzlicher Eingang auf dem P-Konto |
| Tatsächlich auf dem P-Konto | 900 − 300 | 600 Euro für den passenden Kontonachweis |
Der übrige Monatsschutz ist im Beispiel schon ausgeschöpft. Bei zutreffendem Nachweis und den genannten Voraussetzungen sind die 600 Euro als Wohngeld-Nachzahlung einzuordnen, nicht als „500 Euro frei und 100 Euro automatisch pfändbar“. Verlangen Sie aber auch nicht 900 Euro zusätzliche Kontoverfügbarkeit für eine Gutschrift von nur 600 Euro.
Vor der Direktzahlung betrug ein vollständig geklärter Mietrückstand 850 Euro. Die tatsächlichen 300 Euro sind darauf bereits angerechnet; offen bleiben 850 − 300 = 550 Euro. Werden die 600 Euro auf dem P-Konto tatsächlich rechtzeitig verfügbar, können im Modell diese 550 Euro bezahlt werden und 600 − 550 = 50 Euro verbleiben. Andere Mittel und Kosten bestehen in dieser Bestandsrechnung nicht. Zahlen Sie den schon angerechneten Direktbetrag nicht nochmals. Solange die Bankgutschrift gesperrt ist, fehlt ihre Verfügbarkeit für diese Zahlung; die Bewilligung allein deckt den Termin nicht.
Nachweis bei der Bank vorlegen und die tatsächliche Umsetzung prüfen
Reichen Sie die Bescheinigung über den vorgesehenen Bankkanal ein und sichern Sie den Eingang. Benennen Sie Gutschrift, Leistungsart und Bezugsmonate. Über § 904 Absatz 4 ZPO gilt die Beachtungsregel aus § 903 Absatz 4: ab dem zweiten auf die Vorlage folgenden Geschäftstag. Das sind keine pauschalen zwei Kalendertage und keine zugesagte Bearbeitungszeit der Wohngeldstelle.
Bleibt Geld blockiert, fragen Sie nach dem konkret berücksichtigten Betrag und dem Sperrgrund. Unterscheiden Sie einen fehlenden Nachweis, eine andere Buchungszuordnung und eine Pfändung wegen einer möglicherweise ausgenommenen Wohnkostenforderung. Eine Bescheinigung macht diese letzte Rechtsfrage nicht automatisch gegenstandslos.
Ist eine Bescheinigung nicht auf zumutbare Weise erhältlich, sieht § 905 ZPO unter seinen Voraussetzungen eine gerichtliche Festsetzung vor. Sie müssen die erfolglosen Bemühungen zunächst bei der auszahlenden und anschließend bei einer weiteren berechtigten Stelle glaubhaft machen. Sichern Sie Anfragen und Antworten und klären Sie den passenden Antrag für Ihre Nachzahlung. Bei der hier behandelten zivilgerichtlichen Pfändung ist das Vollstreckungsgericht der Ausgangspunkt; Verwaltungsvollstreckung wird hier nicht zugeordnet.
Bei drohender Weiterleitung oder gefährdeter Mietzahlung benennen Sie Betrag und tatsächlichen Termin sofort gegenüber Bank und Beratungs- beziehungsweise Antragsstelle. Eine Anfrage oder ein noch offener Antrag ist keine Freigabe. § 899 Absatz 2 ZPO begrenzt den Schutz unverbrauchten Guthabens auf drei nachfolgende Kalendermonate; § 902 verweist für Erhöhungsbeträge darauf. Lassen Sie Zuordnung und auslaufende Überträge erklären, statt unbegrenztes Ansparen anzunehmen.
Nachzahlung, Direktzahlung und laufendes Wohngeld nur einmal erfassen
Einmalige Nachzahlungen und laufende Einnahmen gehören in unterschiedliche Rechnungen. Die 600 Euro aus dem Beispiel sind nicht jeden Monat neu vorhanden. Die bereits an den Vermieter gezahlten 300 Euro sind weder weiteres Kontoguthaben noch ein zweites Mal zu zahlender Mietrückstand.
Eigenes Modell für einen späteren laufenden Monat: Tatsächlich gesicherte und nach der konkreten Kontoprüfung verfügbare Einnahmen betragen 1.800 Euro. Darin sind beispielhaft 1.500 Euro anderes Nettoeinkommen und 300 Euro laufendes bewilligtes Wohngeld enthalten; dies behauptet keinen Anspruch auf diese Leistungshöhe. Mit 1.330 Euro laufender Lebenshaltung und Fixkosten einschließlich aktueller Miete sowie 150 Euro bestehenden Raten bleiben 1.800 − 1.330 − 150 = 320 Euro. Nach 150 Euro Wunschreserve bleiben 170 Euro.
Im Haushaltscheck sind das 1.800 Euro Einkommen, 1.330 Euro Fixkosten, 150 Euro bestehende Raten, 0 Euro neue Rate und 150 Euro Reserve. Die 300 Euro laufendes Wohngeld sind in den 1.800 Euro schon enthalten. Der frühere Mietrückstand und seine 550-Euro-Zahlung gehören in die separate Bestands- und Terminplanung; die laufende Monatsrechnung stellt ihn nicht als nochmals bezahlt dar.
- Wohngeld und tatsächlichen Pfändungsgrund zusammen geprüft?
- Wohnkosten-Ausnahme und besondere Beschlüsse geklärt?
- Bewilligung nach Bezugsmonaten und Zahlungsempfängern aufgeteilt?
- Passenden Nachweis angefordert, eingereicht und Eingang gesichert?
- Tatsächlich verfügbaren Betrag und mögliche Restblockade abgeglichen?
- Direktzahlungen beim Mietsaldo bereits berücksichtigt?
- Nachzahlung und laufende Monatsleistung ohne Doppelzählung geplant?
Die Freigabe löscht weder die Kreditforderung noch jeden anderen Rückstand. Bei Streit über Mietforderungen, Bescheinigung oder Beschluss sollten die Unterlagen gemeinsam geprüft werden.
Häufige Fragen
Ist Wohngeld gegen jeden Gläubiger vollständig geschützt?
Nein, § 54 Absatz 3 Nummer 2a SGB I enthält eine Ausnahme für Pfändungen wegen Ansprüchen, die Gegenstand der §§ 9 und 10 WoGG sind. Prüfen Sie die konkrete Wohnkostenforderung und besondere Beschlüsse. Weder Gläubigername noch Leistungsbescheid allein entscheiden diese Frage.
Sind bei 600 Euro Wohngeld-Nachzahlung nur 500 Euro geschützt?
Für eine unter § 904 Absatz 1 fallende geschützte Wohngeld-Nachzahlung gilt diese pauschale Grenze nicht. Art, Bezugsmonate, Pfändungsgrund und Nachweis müssen passen. Die Regeln für größere Lohnnachzahlungen werden nicht allein wegen der Summe übertragen.
Warum wird im Beispiel nur ein Kontoeingang von 600 Euro nachgewiesen?
Von 900 Euro bewilligter Nachzahlung sind im Modell 300 Euro tatsächlich direkt an den Vermieter und 600 Euro auf das P-Konto gezahlt. Die Direktzahlung ist kein weiterer Eingang auf diesem Konto. Der bestehende Mietrückstand ist um die angerechneten 300 Euro zu vermindern.
Reicht der Bewilligungsbescheid automatisch als P-Konto-Bescheinigung?
Er ist ein wichtiger Beleg, aber nicht automatisch der passende gesetzliche Nachweis. Bitten Sie die auszahlende Stelle um die geeignete Bescheinigung zur konkreten Nachzahlung und ordnen Sie die tatsächliche Gutschrift zu.
Ab wann hat die Bank den passenden Nachweis zu beachten?
Über § 904 Absatz 4 gilt die Regel des § 903 Absatz 4 entsprechend: ab dem zweiten auf die Vorlage folgenden Geschäftstag. Sichern Sie den Eingang. Dies ist keine pauschale Zweitagesfrist für die Ausstellung durch die Wohngeldstelle.
Kann ich 900 Euro Nachzahlung zusätzlich als regelmäßiges Einkommen ansetzen?
Nein. Einmalige Nachzahlung, tatsächliche Kontogutschrift und laufendes Wohngeld sind getrennt zu erfassen. Im Monatsbeispiel sind 300 Euro laufendes Wohngeld bereits in 1.800 Euro sicheren verfügbaren Einnahmen enthalten. Die frühere Nachzahlung kommt nicht jeden Monat neu hinzu.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 19.10.2026.
- § 54 SGB I – Wohngeldschutz mit Wohnkosten-Ausnahme
- § 9 WoGG – Wohngeldrechtlicher Mietbegriff
- § 10 WoGG – Wohnraumbelastung
- § 26 WoGG – Auszahlung und andere Zahlungsempfänger
- § 902 ZPO – Erhöhungsbeträge und gesetzlich geschützte Leistungen
- § 903 ZPO – Bescheinigung und Bankumsetzung
- § 904 ZPO – Nachzahlung nach Leistungsart
- § 905 ZPO – Festsetzung bei nicht erhältlicher Bescheinigung
- § 899 ZPO – Monatsschutz und Übertrag
- § 906 ZPO – Sonderpfändungen und abweichende Beträge