Kundenforderung gepfändet: Zahlung und Schutz bei Selbstständigkeit
Kundenforderung statt Kontoguthaben gepfändet? Drittschuldner, Zahlungsweg, Wartezeit und individuellen Einkommensschutz prüfen. Mit Liquiditätsrechnung.
In diesem Artikel
Kurzantwort
Wird Ihre Forderung gegen einen Kunden gepfändet, schützt ein P-Konto bei Ihrer Bank diesen Anspruch nicht automatisch. Prüfen Sie Beschluss, Umfang und Zustellung beim Kunden sowie die angeordnete Überweisung. Für sonstige Einkünfte kann ein konkreter Antrag nach § 850i ZPO erforderlich sein; im Fall des § 835 Absatz 4 ist auch eine Monatswartezeit zu beachten. Kostenliste und Antrag allein sind keine Freigabe. Planen Sie erst mit einer wirksamen Entscheidung, tatsächlicher Zahlung und verfügbarem Kontozugriff.
Zuerst prüfen: Ist der Kunde oder die Bank Drittschuldner?
Dieser Ratgeber betrifft eine selbstständige natürliche Person in Deutschland, deren Geldforderung gegen einen Kunden im zivilgerichtlichen Verfahren gepfändet wird. Er behandelt keine Kontopfändung allein, keine GmbH-Forderung und keine behördliche Pfändungsverfügung. Prüfen Sie bei diesen anderen Fällen die jeweils einschlägigen Regeln und Zuständigkeiten gesondert.
Im Beschluss sind Sie der Vollstreckungsschuldner, Ihr eigener Gläubiger ist der vollstreckende Gläubiger und der Kunde ist Drittschuldner. Der Kunde schuldet Ihnen die vereinbarte Vergütung; das macht ihn nicht zum Schuldner sämtlicher eigener Verbindlichkeiten von Ihnen.
Nach § 829 ZPO verbietet das Gericht dem Drittschuldner, die erfasste Forderung an Sie zu bezahlen. Sie dürfen darüber insbesondere nicht selbst durch Einziehung verfügen. Die Pfändung wird mit Zustellung an den Drittschuldner wirksam. Prüfen Sie deshalb Kunde, erfasste Forderung, Umfang, Aktenzeichen und Zustellungsnachweis. Ein Brief nur an Sie ist nicht die gesamte Prüfung.
| Pfändungsobjekt | Drittschuldner | Was gesondert zu klären ist |
|---|---|---|
| Vergütung aus Kundenvertrag | Der zahlungspflichtige Kunde | Beschluss, Umfang und Einkommensschutz beim Kundenanspruch |
| Guthaben auf dem Bankkonto | Die kontoführende Bank | Kontopfändung, P-Konto und tatsächliche Verfügbarkeit |
Zahlungsberechtigung und gesetzliche Wartezeit auseinanderhalten
Eine Pfändung ist von der Überweisung der Forderung an den vollstreckenden Gläubiger zu unterscheiden. § 835 Absatz 1 ZPO unterscheidet die Überweisung zur Einziehung von der Überweisung an Zahlungs statt. Lesen Sie, welche Variante angeordnet ist. In diesem Beitrag steht der Fall der Einziehung im Vordergrund; behandeln Sie beide Varianten nicht als identisch.
§ 835 Absatz 4 nennt für natürliche Personen nicht wiederkehrend zahlbare Vergütungen für persönlich geleistete Arbeiten oder Dienste sowie sonstige Einkünfte, die kein Arbeitseinkommen sind. Im dort beschriebenen Fall darf der Drittschuldner erst einen Monat nach Zustellung des Überweisungsbeschlusses an den Gläubiger leisten oder den Betrag hinterlegen. Lassen Sie Einkunftsart und Zustellungsdatum konkret zuordnen. Diese Vorschrift ist nicht auf Bankguthaben beschränkt; Absatz 3 enthält daneben Regeln für Bankguthaben.
Eine solche Wartezeit gibt Ihnen nicht das Recht, sich den Betrag selbst auszahlen zu lassen. Sie ist auch keine garantierte Entscheidungsfrist für einen Schutzantrag. Wenden Sie sich unverzüglich an die zuständige Stelle und legen Sie bei Dringlichkeit Zahlungstermin und konkrete Folgen dar.
Nach § 836 ZPO ersetzt die Überweisung die für die Einziehung erforderlichen förmlichen Erklärungen. Absatz 2 schützt den Drittschuldner unter den dort genannten Voraussetzungen bis zur Aufhebung und seiner Kenntnis davon. Ein bloßer Widerspruch von Ihnen ist deshalb keine verlässliche Zahlungsfreigabe. Lassen Sie eine tatsächliche Änderung oder Freigabe dem Kunden auf dem erforderlichen Weg bekannt werden. Bitten Sie ihn nicht um Zahlung an Sie oder eine andere Person trotz eines entgegenstehenden Beschlusses.
Sonstige Einkünfte brauchen einen konkreten Schutzantrag
§ 850i ZPO sieht für die dort bezeichneten Vergütungen und sonstigen Einkünfte Schutz auf Antrag vor. Das Gericht bestimmt für einen angemessenen Zeitraum nach Schätzung, welcher Betrag unter Vergleich mit laufendem Arbeits- oder Dienstlohn zu belassen ist. Es würdigt Ihre wirtschaftlichen Verhältnisse, besonders weitere Verdienstmöglichkeiten. Überwiegende Gläubigerbelange können dem Antrag entgegenstehen; besondere gesetzliche Schutzregeln bleiben unberührt.
Das ist keine automatische Freigabe jeder Rechnung eines Selbstständigen. Eine eigene Liste „Umsatz minus Betriebsausgaben“ ist ebenfalls noch keine gerichtliche Entscheidung. Erläutern Sie, welche Tätigkeit, Einkunftsart, Kosten und Lebensverhältnisse im konkreten Zeitraum betroffen sind und welcher Schutz beantragt wird. Nennen Sie alle weiteren Einnahmen wahrheitsgemäß.
Praktisch hilfreich sind ein bezifferter Antrag, eine nachvollziehbare Rechnung und die zugehörigen Belege. Lassen Sie bei Streit über Pfändungsumfang, besondere Einkünfte oder eine sofort bevorstehende Auszahlung fachkundig prüfen, welcher Antrag und welche vorläufige Sicherung passen. Die Antragstellung allein stoppt eine Zahlung nicht automatisch.
Unterlagen ordnen und die Rolle des Kunden respektieren
| Unterlage | Damit klären Sie |
|---|---|
| Beschluss und Zustellung | Aktenzeichen, Kunde, erfasste Forderung und maßgebliche Daten |
| Auftrag, Leistungsnachweis, Rechnung | Grund, Betrag, Fälligkeit und Zeitraum der Kundenvergütung |
| Bisherige Zahlungen und Einwendungen | Was noch offen ist und was bestritten wird |
| Einnahmen- und Kostenübersicht | Weitere Einkünfte, konkrete Betriebskosten, Steuern und private Ausgaben |
| Fälligkeiten und Familienverhältnisse | Belegbaren Bedarf für den beantragten Zeitraum |
| Schon bestehende Schutzentscheidungen | Was bereits gilt und nicht nochmals als zusätzlicher Bedarf zählt |
Die Unterlagenübersicht für Selbstständige hilft beim Abstimmen von Umsatz, Kosten und privater Verfügbarkeit. Hier dient die Übersicht einem anderen Zweck als einem Kreditantrag: Sie erläutert einen konkreten Einkommensschutzfall.
§ 840 ZPO verlangt auf entsprechend mit dem Beschluss übermitteltes Verlangen des Gläubigers eine Erklärung des Drittschuldners binnen zwei Wochen ab Zustellung des Pfändungsbeschlusses. Bei einem Kundenanspruch gehören dazu insbesondere Bestehen und Zahlungsbereitschaft, Ansprüche anderer Personen und frühere Pfändungen. Das ist die Erklärungspflicht des Kunden, keine allgemeine Zwei-Wochen-Frist für Ihren eigenen Schutzantrag.
Der Kunde sollte seine tatsächlichen Einwendungen und Buchungen selbst zutreffend angeben. Übernehmen Sie seine Erklärung nicht ungeprüft. Als Schuldner können Sie außerdem nach § 836 Absatz 3 ZPO zur Auskunft und Herausgabe vorhandener Forderungsurkunden verpflichtet sein.
Beispiel: Freigabe, Geschäftskosten und private Rate getrennt rechnen
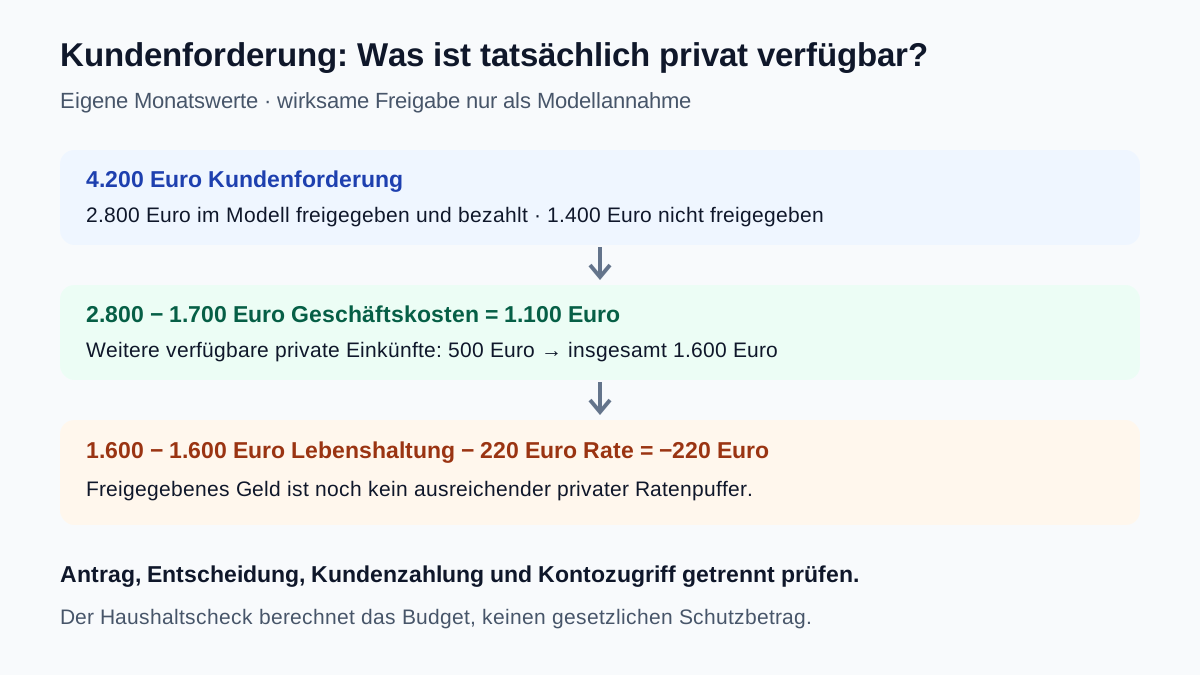
Eigene frei gewählte Werte für einen Monat, keine gesetzlichen Freibeträge: Eine Kundenforderung von 4.200 Euro ist im Modell vollständig vom Beschluss erfasst. Eine bereits erteilte, wirksame gerichtliche Schutzentscheidung lässt in diesem angenommenen Einzelfall 2.800 Euro zur Zahlung an die selbstständige Person frei. Der Kunde hat die Entscheidung erhalten und diesen Betrag tatsächlich bezahlt. Für das Beispiel besteht keine zusätzliche Sperre auf dem empfangenden Konto. Die Höhe von 2.800 Euro wird hier nur vorausgesetzt, nicht aus einer gesetzlichen Formel abgeleitet.
| Position im Modell | Rechnung | Ergebnis |
|---|---|---|
| Nicht freigegebener Teil des Kundenanspruchs | 4.200 − 2.800 Euro | 1.400 Euro |
| Privat verbleibend nach tatsächlichen Geschäftskosten | 2.800 − 1.700 Euro | 1.100 Euro |
| Mit weiteren tatsächlich verfügbaren privaten Einkünften | 1.100 + 500 Euro | 1.600 Euro |
| Nach privater Lebenshaltung und bestehender Kreditrate | 1.600 − 1.600 − 220 Euro | −220 Euro |
Die 1.700 Euro umfassen hier sämtliche für den Monat berücksichtigten tatsächlichen Geschäftskosten einschließlich fälliger betrieblicher Steuerzahlungen. Sie werden nur einmal abgezogen. Die weiteren 500 Euro sind bereits tatsächlich privat verfügbar und enthalten keine nochmals abzuziehenden Betriebskosten. Es gibt im Modell keine weiteren Positionen. Die angenommene Freigabe genügt also noch nicht für die private 220-Euro-Rate.
Ohne eine tatsächlich wirksame Entscheidung und verfügbaren Zahlungseingang dürfen Sie die 2.800 Euro nicht als gesicherte Liquidität buchen. Die eigene Bedarfsrechnung schafft weder Freigabe noch Stundung des bestehenden Kredits. Für weitere Kosten, Rücklagen oder einen anderen Zeitraum ist das Modell entsprechend anzupassen.
Im Haushaltscheck zur Kreditbelastung tragen Sie das im Modell tatsächlich private Einkommen von 1.600 Euro, private Fixkosten von 1.600 Euro, die bestehende Rate von 220 Euro und keine neue Rate ein. Ohne zusätzliche Wunschreserve ergibt das −220 Euro; mit einer selbst gewählten Reserve von 150 Euro beträgt der Abstand zur Reserve −370 Euro. Der Rechner bestimmt weder pfändbares Einkommen noch den Umfang einer gerichtlichen Schutzentscheidung.
P-Konto und Einwände gegen die Vollstreckung gesondert prüfen
§ 850k ZPO betrifft das bei einer Bank geführte Zahlungskonto einer natürlichen Person. Der Guthabenschutz nach § 899 ZPO setzt bei gepfändetem P-Konto-Guthaben an. Ein P-Konto bei Ihrer Bank hebt deshalb eine beim Kunden wirksame Forderungspfändung nicht auf.
Wird nach einer Freigabe Geld auf ein ebenfalls gepfändetes Konto bezahlt, muss auch diese zweite Ebene geklärt sein. Der P-Konto-Ratgeber für Selbstständige behandelt Guthaben, Kostenunterlagen und individuelle Kontofreigabe. Setzen Sie eine Entscheidung zum Kundenanspruch nicht ungeprüft mit einer vollständig umgesetzten Bankfreigabe gleich.
Ein Antrag auf Einkommensschutz ist außerdem etwas anderes als ein Einwand gegen die Forderung oder gegen die Art der Vollstreckung. § 766 ZPO betrifft Einwendungen zur Art und Weise der Zwangsvollstreckung beziehungsweise zum Verfahren des Gerichtsvollziehers. Er ist kein universeller Rechtsbehelf gegen jede materielle Forderung oder jede gerichtliche Entscheidung. Lassen Sie das tatsächliche Dokument und den passenden Rechtsweg prüfen, statt nur eine allgemeine Nachricht an den Kunden zu senden.
Checkliste für die nächsten Schritte
- Den tatsächlich betroffenen Kundenanspruch von einer zusätzlichen Kontopfändung unterscheiden.
- Beschluss, Aktenzeichen, Umfang, Zustellung und Überweisungsart sichern.
- Vergütung, bisherige Zahlungen und mögliche Einwendungen anhand der Unterlagen abgleichen.
- Einkunftsart und eine gegebenenfalls anwendbare Wartezeit nach § 835 Absatz 4 konkret prüfen.
- Einen Schutzantrag mit Betrag, Zeitraum, weiteren Einkünften und belegten Ausgaben vorbereiten.
- Bei Dringlichkeit konkrete Zahlungstermine und Folgen nennen und vorläufige Sicherung prüfen lassen.
- Eine Entscheidung und den erforderlichen Nachweis gegenüber dem Kunden sowie gegebenenfalls der Bank nachverfolgen.
- Mit tatsächlich verfügbaren Mitteln rechnen und eine private Rate bei einer Lücke separat mit dem Kreditgeber klären.
Fordern Sie keine unzutreffende Kundenbestätigung und datieren Sie keine Belege rückwirkend um. Eine sachliche Dokumentation hilft sowohl beim Zahlungsabgleich als auch bei einer individuellen Prüfung des Schutzes.
Häufige Fragen
Schützt mein P-Konto auch eine direkt beim Kunden gepfändete Rechnung?
Ein P-Konto betrifft den Schutz von Kontoguthaben bei der Bank. Die Pfändung Ihres Zahlungsanspruchs beim Kunden ist gesondert zu prüfen; das P-Konto hebt sie nicht automatisch auf.
Darf der Kunde mir trotz Beschluss die Rechnung direkt bezahlen?
Er muss das wirksame Zahlungs- und Verfügungsverbot sowie den Umfang einer tatsächlich mitgeteilten Freigabe beachten. Eine bloße Bitte oder ein Widerspruch des Selbstständigen ist keine verlässliche Zahlungsfreigabe.
Gibt es bei Kundenvergütungen auch eine Wartezeit?
§ 835 Absatz 4 ZPO nennt für natürliche Personen bestimmte Vergütungen und sonstige Einkünfte, die kein Arbeitseinkommen sind, und sieht im beschriebenen Fall einen Monat ab Zustellung des Überweisungsbeschlusses vor. Einkunftsart und Zustellungsdatum müssen konkret geprüft werden; das ist keine garantierte Entscheidungsfrist für einen Schutzantrag.
Sind alle Betriebsausgaben automatisch zusätzlich unpfändbar?
Eine eigene Kostenliste bewirkt keinen automatischen Schutz. Ein Antrag nach § 850i ZPO erfordert die individuelle Beurteilung von Einkünften, Zeitraum, wirtschaftlichen Verhältnissen und Gläubigerbelangen. Belegen Sie Kosten und weitere Einnahmen; rechnen Sie nicht mit einer bloß erhofften Freigabe.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 829 ZPO – Pfändung der Kundenforderung
- § 835 ZPO – Überweisung und besondere Wartezeit
- § 836 ZPO – Wirkung und Forderungsunterlagen
- § 840 ZPO – Erklärung des Drittschuldners
- § 850i ZPO – Individueller Schutz sonstiger Einkünfte
- § 850k ZPO – P-Konto als Kontoebene
- § 899 ZPO – Schutz von Kontoguthaben
- § 766 ZPO – Art und Weise der Vollstreckung