P-Konto bei Selbstständigkeit: Umsatz, Kosten und Freigabe prüfen
Gepfändetes Konto bei Selbstständigkeit: Umsatz und verfügbares Guthaben trennen, Geschäftskosten belegen und eine individuelle Freigabe prüfen. Mit Liquiditätsbeispiel.
In diesem Artikel
Kurzantwort
Auch selbstständige natürliche Personen können ein bestehendes Zahlungskonto als P-Konto führen lassen. Der Schutz betrifft Kontoguthaben; die Bank erhöht ihn nicht automatisch um Ihre Geschäftsausgaben. Trennen Sie Kundeneingänge, fällige Betriebskosten und private Lebenshaltung vom tatsächlich verfügbaren Betrag. Für darüber hinaus benötigte Mittel kann eine individuelle Prüfung und ein konkret begründeter Antrag nötig sein. Eine EÜR oder BWA allein schafft noch keinen zusätzlichen Freibetrag. Planen Sie erst mit einer tatsächlich umgesetzten Freigabe.
Welches Konto und welche Pfändung sind betroffen?
Dieser Leitfaden betrifft eine selbstständige natürliche Person in Deutschland mit gepfändetem Kontoguthaben. Prüfen Sie zuerst Kontoinhaber, Bank, Pfändungsbeschluss beziehungsweise Pfändungsverfügung und das betroffene Aktenzeichen. Eine Pfändung Ihrer Forderung unmittelbar beim Kunden ist ein anderer Vorgang als die Pfändung des späteren Guthabens bei der Bank.
§ 850k ZPO knüpft die Umwandlung eines bestehenden Zahlungskontos an eine natürliche Person; Selbstständigkeit ist dort kein Ausschluss. Es ist nur ein P-Konto pro Person erlaubt, auch wenn Sie daneben ein weiteres Privat- oder Geschäftskonto führen. Ein weiteres Konto erhält dadurch keinen zweiten persönlichen P-Konto-Schutz. Ein P-Konto wird auf Guthabenbasis geführt.
Ist Guthaben bereits gepfändet, nennt § 850k Absatz 2 den Beginn des vierten auf das Verlangen folgenden Geschäftstags. Sichern Sie den Eingang des Umwandlungsverlangens. Die Übersicht zum P-Konto erläutert Grundschutz, Umwandlung und mögliche personenbezogene Erhöhungen. Diese Grundlagen ersetzen noch keine Freigabe zusätzlicher betrieblicher Zahlungen.
Umsatz, rechnerischer Überschuss und freigegebenes Guthaben trennen
Ein Kundenzahlungseingang kann Geld für Material, laufende Betriebskosten, Steuern und private Lebenshaltung enthalten. Er ist deshalb nicht ohne Weiteres vollständig privat nutzbarer Gewinn. Umgekehrt berechnet die Bank den geschützten Kontobetrag nicht automatisch als Umsatz minus Ihrer selbst aufgelisteten Ausgaben.
§ 899 ZPO schützt Guthaben bis zu dem dort bestimmten Betrag im Kalendermonat. Eine Betriebsausgabe ist keine eigenständige automatische Erhöhung in dieser Vorschrift. Fragen Sie die Bank nach dem aktuell verfügbaren Betrag, bereits berücksichtigten Verfügungen und dem Grund einer Sperre. Belegen Sie den tatsächlichen Eingang und seinen Zweck zusätzlich mit Rechnungen und Kontoauszug.
Wichtig ist außerdem, ob für Ihr Konto ein individueller Beschluss oder besondere Pfändungsbedingungen bestehen. Der Grundschutz aus einem allgemeinen Ratgeber beantwortet dann nicht zwingend die gesamte Berechnung. Die folgenden Zahlen sind ein eigenes Liquiditätsmodell; sie nennen keinen gesetzlichen Grundbetrag und keinen Anspruch auf den dargestellten zusätzlichen Bedarf.
Beispiel: 3.600 Euro Eingang bedeuten nicht 3.600 Euro nutzbare Liquidität
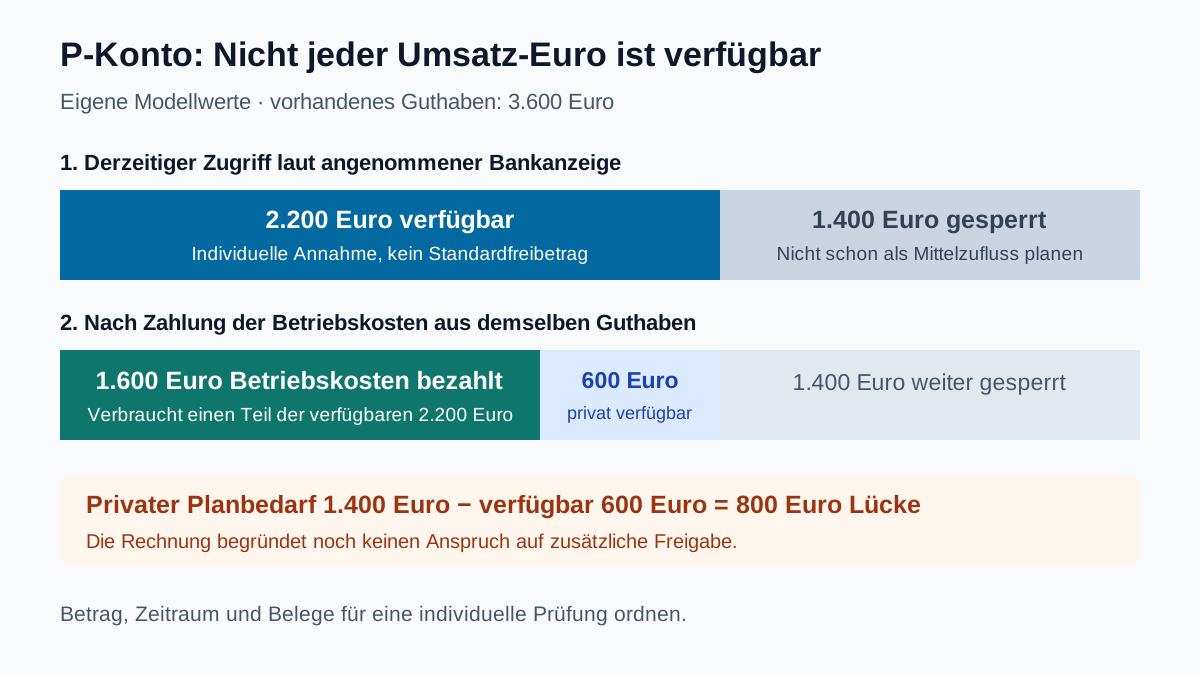
Frei gewählte Modellwerte für einen Monat: Auf dem Konto sind 3.600 Euro aus Kundenzahlungen vorhanden. Laut angenommener Bankanzeige können Sie derzeit noch über 2.200 Euro verfügen. In diesem Beispiel gab es bisher keine weiteren Verfügungen oder Überträge. Die 2.200 Euro sind eine Annahme über einen individuellen verfügbaren Betrag, kein gesetzlicher Standardfreibetrag.
| Position im Modell | Betrag | Bedeutung |
|---|---|---|
| Kundenzahlungen auf dem Konto | 3.600 Euro | Gesamtes vorhandenes Guthaben |
| Derzeit verfügbar laut Modellanzeige | 2.200 Euro | Aktueller Zugriff, nicht ganzer Umsatz |
| Derzeit nicht verfügbar | 1.400 Euro | 3.600 − 2.200 |
| Fällige Betriebskosten aus dem verfügbaren Guthaben | 1.600 Euro | Im Modell tatsächlich vom selben Konto bezahlt |
| Danach noch privat verfügbar | 600 Euro | 2.200 − 1.600 |
| Benötigte private Lebenshaltung | 1.400 Euro | Eigener belegbarer Planbedarf |
| Fehlender Zugriff für diesen Plan | 800 Euro | 1.400 − 600 |
Die Betriebskosten plus private Lebenshaltung ergeben einen Planbedarf von 3.000 Euro. Der Abstand zum derzeit verfügbaren Betrag beträgt 800 Euro. Ob und in welchem Umfang davon zusätzlich geschützt werden kann, muss anhand der einschlägigen Vorschriften und des Einzelfalls entschieden werden. Die Rechnung allein schafft keinen Freigabeanspruch.
Im Guthaben verbleibende 600 Euro oberhalb dieses Planbedarfs sind ebenfalls nicht automatisch eine geschützte Steuerrücklage. Fällige Steuerforderungen, Rücklagen und sonstige Ausgaben gehören mit ihrer Grundlage und ihrem Zeitraum in die Unterlagen. Behaupten Sie nicht pauschal, jede zweckgedachte Rücklage sei unpfändbar. Eine schon außerhalb dieses Kontos bezahlte Rechnung ziehen Sie nicht ein zweites Mal vom verfügbaren Guthaben ab.
Bescheinigung und individuellen Antrag richtig zuordnen
§ 902 ZPO nennt bestimmte Erhöhungsgründe, etwa tatsächlich gewährten gesetzlichen Unterhalt und bestimmte Leistungen. Gewöhnliche Materialrechnungen oder Betriebsmiete sind keine gesondert genannte pauschale Erhöhung dieser Liste. Besteht daneben ein solcher personenbezogener Erhöhungsgrund, prüfen Sie ihn gesondert.
Die Bescheinigung nach § 903 ZPO weist Erhöhungsbeträge nach § 902 nach. Eine EÜR, BWA oder Lieferantenrechnung wird nicht allein durch ihre Vorlage zu einer solchen Bescheinigung über beliebige Geschäftskosten.
Für sonstige Einkünfte enthält § 850i ZPO einen Schutz auf Antrag. Das Gericht beurteilt einen angemessenen Zeitraum und die wirtschaftlichen Verhältnisse einschließlich weiterer Verdienstmöglichkeiten. Überwiegende Gläubigerbelange können entgegenstehen. Es geht um eine individuelle Beurteilung; keine pauschale Freigabe des gesamten Umsatzes folgt daraus.
Bei gepfändetem P-Konto-Guthaben sieht § 906 Absatz 2 ZPO auf Antrag einen abweichenden Betrag vor, wenn die Abweichung aus einer bundes- oder landesrechtlichen Vorschrift folgt. Lassen Sie für Ihren selbstständigen Einkommensfall prüfen, wie § 850i und die Kontofreigabe zusammen anzuwenden sind. Der beantragte Betrag ist nach § 906 Absatz 3 regelmäßig konkret zu beziffern. Die bloße Bitte an die Bank, alle Geschäftsausgaben abzuziehen, ersetzt diese Prüfung nicht.
Eingänge, Kosten und Lebensbedarf nachvollziehbar belegen
Ordnen Sie jedem geltend gemachten Bedarf Betrag, Zeitraum und Beleg zu. Statt nur einen Jahresumsatz zu nennen, erklären Sie auch, wann die Zahlungen eintreffen und wann Ausgaben fällig sind.
| Unterlage | Welche Frage sie beantwortet |
|---|---|
| Pfändungsdokument und Bankanzeige | Welches Konto, Aktenzeichen und welcher verfügbare Betrag sind betroffen? |
| Kontoauszüge und Kundenrechnungen | Welche Beträge sind wann eingegangen und welchem Geschäft zuzuordnen? |
| EÜR, BWA oder eigene nachvollziehbare Übersicht | Wie stehen Einnahmen, Ausgaben und sonstige Einkünfte zueinander? |
| Betriebliche Rechnungen und Fälligkeiten | Welche konkreten Kosten sollen im bezeichneten Zeitraum berücksichtigt werden? |
| Steuerunterlagen und weitere Verpflichtungen | Was ist tatsächlich fällig, was ist nur eine geplante Rücklage? |
| Private Kosten und Unterhaltsnachweise | Welcher Lebensbedarf und welche persönlichen Verhältnisse liegen vor? |
| Bisherige Beschlüsse und Bescheinigungen | Was ist bereits geschützt und wird nicht nochmals beantragt? |
Für eine zivilrechtliche Kontopfändung führt § 906 zum Vollstreckungsgericht. Bei Kontopfändung im Wege der Verwaltungsvollstreckung nach Bundesrecht tritt nach § 910 ZPO grundsätzlich die Vollstreckungsbehörde an dessen Stelle, mit den dort genannten Ausnahmen; § 907 bleibt insbesondere eine Ausnahme. Prüfen Sie den tatsächlichen Vollstreckungsweg statt jede Pfändung automatisch an dasselbe Gericht zu adressieren. Landesrechtliche Verfahren verlangen eine gesonderte Zuständigkeitsprüfung.
Wenn die Zahlung für die Fortführung Ihrer Tätigkeit oder den Lebensbedarf kurzfristig nötig ist, legen Sie Datum und konkrete Folgen offen und fragen Sie nach dem passenden vorläufigen Schutz. Ein eingereichter Antrag bedeutet noch keine bewilligte Freigabe. § 906 Absatz 3 sieht die Prüfung vorläufiger Anordnungen vor, verspricht aber keine sofortige Entscheidung für jeden Antrag. Sichern Sie den Eingang und lassen Sie eine erteilte Entscheidung der Bank auf dem vorgesehenen Weg zukommen.
Anfrage präzisieren und das private Budget mit tatsächlich verfügbarem Geld rechnen
Mein P-Konto [Bank, Kontoangabe] ist aufgrund [Dokument, Aktenzeichen] gepfändet. Für den Zeitraum [konkreter Zeitraum] sind [Eingänge] vorhanden beziehungsweise nachgewiesen zu erwarten. Derzeit sind laut Bank [Betrag] verfügbar. Ich bitte um Prüfung eines abweichenden pfändungsfreien Betrags für die in den Anlagen erläuterten sonstigen Einkünfte und wirtschaftlichen Verhältnisse. Die gewünschte Höhe [Betrag] und deren Berechnung sind beigefügt. Bitte teilen Sie mit, welche weiteren Angaben erforderlich sind und ob wegen [belegte Fälligkeit und Folge] eine vorläufige Regelung zu prüfen ist.
Das ist eine Hilfe zum Ordnen der Angaben, kein fertiger Antrag mit garantierter Bewilligung. Ergänzen Sie die für Ihren Vorgang richtige Rechtsgrundlage und Zuständigkeit mit einer Beratungsstelle oder fachkundiger Unterstützung. Verlangen Sie die Bankberechnung separat, wenn gerade deren Höhe unklar ist.
Der Haushaltscheck zur monatlichen Kreditbelastung hilft anschließend beim privaten Ausgabenabgleich. Im Modell können Sie die nach Geschäftsausgaben tatsächlich für diesen Monat privat verfügbaren 600 Euro und 1.400 Euro Lebenshaltung gegenüberstellen, ohne bestehende oder neue Rate: Ergebnis −800 Euro. Erfassen Sie dabei tatsächliche private Verfügbarkeit, nicht den Bruttoumsatz oder noch gesperrtes Geld. Gewünschte Rücklagen wären zusätzlich zu berücksichtigen.
Der Rechner ermittelt weder einen P-Konto-Freibetrag noch pfändbares Einkommen, Steuern oder eine gerichtliche Freigabe. Verwenden Sie eine bloß erwartete Freigabe nicht schon als sicheren Mittelzufluss. Die Unterlagenübersicht für Selbstständige erklärt ergänzend, warum Umsatz, laufende Kosten und private Entnahmen getrennt dokumentiert werden.
Abschlusscheck und mögliche längerfristige Festsetzung
- Kontoinhaber und betroffene Pfändung eindeutig bestimmt?
- Nur ein persönliches P-Konto vorhanden und Umwandlung nachweisbar veranlasst?
- Bankanzeige, vorhandenes Guthaben und schon verbrauchte Beträge abgeglichen?
- Eingänge, Geschäftskosten, Steuerbedarf und private Kosten ohne Doppelzählung dokumentiert?
- Personenbezogene Bescheinigungsgründe von individueller Einkommensfreigabe getrennt?
- Konkreter Betrag, Zeitraum und zuständige Stelle für den Antrag geklärt?
- Bei Dringlichkeit Fälligkeit und Folgen belegt, Eingang und Entscheidung nachverfolgt?
- Mit tatsächlich verfügbarem Geld geplant statt mit erhoffter Freigabe?
Eine längerfristige Festsetzung der Unpfändbarkeit nach § 907 ZPO ist kein automatisches Privileg der Selbstständigkeit. Für bis zu zwölf Monate verlangt die Norm Nachweise zu den letzten sechs Monaten und eine glaubhafte Erwartung für die nächsten sechs Monate, jeweils ganz überwiegend unpfändbare Gutschriften. Gläubigerbelange und spätere wesentliche Änderungen bleiben relevant. Ein hoher wechselnder Geschäftseingang allein belegt diese Voraussetzungen nicht.
Wird eine Rechnung schon unmittelbar beim Kunden gepfändet, ist der Anspruch vor einem späteren Kontoeingang betroffen. Der Leitfaden zur Pfändung einer Kundenforderung trennt Kundenrolle, Überweisungsbeschluss, Wartezeit und individuellen Einkommensschutz von der hier behandelten Kontofreigabe.
Häufige Fragen
Darf ich als Selbstständiger ein P-Konto haben?
§ 850k ZPO sieht die Umwandlung eines bestehenden Zahlungskontos für natürliche Personen vor. Selbstständigkeit ist dort kein Ausschluss. Es ist nur ein P-Konto pro Person erlaubt; ein zusätzliches Geschäftskonto schafft keinen zweiten persönlichen Schutzbetrag.
Zieht die Bank meine Betriebsausgaben automatisch vom Umsatz ab?
Nein, eine selbst erstellte Kostenrechnung erhöht den geschützten Kontobetrag nicht automatisch. Gewöhnliche Betriebskosten sind kein gesonderter pauschaler Erhöhungsgrund nach § 902 ZPO. Für eine individuelle Freigabe müssen gesetzliche Grundlage, Betrag, Zeitraum und Belege geprüft werden.
Reicht eine BWA für die Freigabe höherer Kontoeingänge?
Sie kann die wirtschaftlichen Verhältnisse erläutern. Sie ist aber nicht allein eine Bescheinigung über beliebige zusätzliche Geschäftskosten oder eine bewilligte Kontofreigabe. Ordnen Sie Einkünfte und Bedarf dem passenden Bescheinigungs- oder Antragsweg zu.
Sind Steuerrücklagen auf meinem P-Konto automatisch geschützt?
Eine selbst bezeichnete Rücklage erhält dadurch keinen automatischen zusätzlichen Schutz. Belegen Sie Steuerbedarf, Fälligkeit und Zeitraum und lassen Sie die konkrete gesetzliche Grundlage prüfen. Stellen Sie gesperrtes Guthaben nicht schon als frei verfügbares Geld dar.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 850k ZPO – Personenbezogenes P-Konto
- § 899 ZPO – Geschütztes Kontoguthaben
- § 902 ZPO – Gesetzliche Erhöhungsgründe
- § 903 ZPO – Bescheinigungsnachweis
- § 850i ZPO – Sonstige Einkünfte auf Antrag
- § 906 ZPO – Individuelle Festsetzung
- § 910 ZPO – Bundesrechtliche Verwaltungsvollstreckung
- § 907 ZPO – Längerfristige Unpfändbarkeit