Darlehensgeber gepfändet: Empfänger und Restschuld prüfen
Privatdarlehensforderung gepfändet: Drittschuldnererklärung, Beschluss und Ratentermin prüfen. Richtigen Empfänger und beide Restbeträge getrennt dokumentieren.
In diesem Artikel
Kurzantwort
Wird die Rückzahlungsforderung Ihres privaten Darlehensgebers gegen Sie gepfändet, sind Sie Drittschuldner. Prüfen Sie Beschluss, Zustellung, erfasste Forderung, Einziehungsrecht und Fälligkeit. Zahlen Sie eine wirksame Rate an den rechtlich berechtigten Empfänger und zählen Sie sie nur einmal. Der begrenzte Vollstreckungsbetrag ist nicht automatisch Ihre gesamte Darlehensrestschuld; eine verlangte Drittschuldnererklärung hat eine eigene Frist.
Sie sind Drittschuldner, nicht der Vollstreckungsschuldner
Dieser Ratgeber betrifft ein bereits ausgezahltes Darlehen zwischen Privatpersonen nach deutschem Recht. Sie zahlen es in vereinbarten Raten zurück. Ein Gläubiger Ihres Darlehensgebers lässt dessen Rückzahlungsforderung gegen Sie im deutschen zivilgerichtlichen Verfahren pfänden. Im Beschluss ist Ihr Darlehensgeber der Vollstreckungsschuldner, dessen Gläubiger der Pfandgläubiger und Sie der Drittschuldner. Ihre eigene Darlehensschuld ist von den Schulden Ihres Darlehensgebers zu unterscheiden.
| Person | Eigene Verpflichtung oder Befugnis |
|---|---|
| Sie als Darlehensnehmer | Schulden die noch offene vertragliche Rückzahlung; müssen den zugestellten Beschluss beachten |
| Privater Darlehensgeber | Hat die Rückzahlungsforderung gegen Sie, über die er bei wirksamer Pfändung nicht frei verfügen darf |
| Pfandgläubiger | Vollstreckt gegen den Darlehensgeber und darf nur im rechtlich gedeckten Umfang auf dessen Forderung zugreifen |
Nach § 829 ZPO enthält der Beschluss ein Zahlungsverbot an den Vollstreckungsschuldner und ein Verfügungsverbot für diesen. Wirksam wird die Pfändung mit Zustellung an den Drittschuldner. Prüfen Sie deshalb das Dokument und den tatsächlichen Zustellungsnachweis. Eine ungeprüfte E-Mail mit neuer IBAN genügt nicht als Beleg einer solchen Maßnahme.
Hier geht es weder um die Pfändung Ihres eigenen Bankkontos noch um Arbeitgeberpflichten, Steuerpfändungen, Insolvenz oder Auslandsfälle. Auch eine beim Darlehensgeber gepfändete Bankverbindung ist nicht dasselbe wie eine ausdrücklich gegen Sie gerichtete Forderungspfändung. Der Leitfaden zum privaten Darlehensvertrag hilft beim Abgleich Ihres eigentlichen Vertrags.
Pfändung, Einziehungsrecht und Fälligkeit einzeln abgleichen
§ 835 ZPO unterscheidet eine Überweisung zur Einziehung von einer Überweisung an Zahlungs statt. „Überweisung“ meint hier eine gerichtliche Zuweisung der Forderung, nicht bereits einen Geldtransfer. Lesen Sie die angeordnete Variante. Dieser Beitrag rechnet ausschließlich mit einer Überweisung zur Einziehung. Der Beschluss muss Ihrer Person und der konkreten Darlehensforderung zugeordnet werden können; Umfang, Höchstbetrag, erfasste Raten und weitere Anordnungen sind entscheidend.
Absätze 3 und 4 enthalten außerdem besondere Monatswartezeiten für die dort bezeichneten Guthaben beziehungsweise Einkünfte natürlicher Personen. Die Bankguthabenregel darf nicht ungeprüft auf Sie als privaten Darlehensnehmer übertragen werden. Lassen Sie bei einer möglichen besonderen Einkunftsart klären, ob eine Wartezeit gilt und wann sie endet. Es gibt daraus keine allgemeine Anweisung, jede gepfändete Privatdarlehensrate sofort oder stets erst nach einem Monat zu zahlen.
Die Rückzahlung knüpft nach § 488 BGB an die tatsächliche Fälligkeit an. Eine Pfändung allein verwandelt spätere Raten nicht in eine sofort fällige Gesamtrückzahlung und erlässt die Schuld ebenso wenig. Legen Sie Vertrag, Auszahlung, Nachträge, frühere Zahlungen und geltenden Ratenplan nebeneinander. Eine behauptete Kündigung oder abweichende Fälligkeit braucht eine eigene Prüfung.
Die Einziehungswirkung und den Schutz des Drittschuldners bei einem noch nicht aufgehobenen Überweisungsbeschluss regelt § 836 ZPO. Eine private Nachricht des Darlehensgebers beseitigt den Beschluss nicht. Klären Sie Widersprüche und einen bevorstehenden Ratentag unverzüglich anhand der Unterlagen, statt trotz Verbots an ihn weiterzuzahlen oder eine selbst gewählte Ratenpause anzunehmen. Bestätigen Sie einen neuen Zahlungsweg über unabhängig verifizierte Kontaktdaten.
Die Zwei-Wochen-Erklärung ist keine pauschale Zahlungsfrist
Auf ein zusammen mit dem Pfändungsbeschluss übermitteltes Verlangen des Gläubigers verlangt § 840 ZPO eine Erklärung binnen zwei Wochen ab Zustellung des Pfändungsbeschlusses. Für die private Rückzahlungsforderung sind insbesondere Bestehen und Zahlungsbereitschaft, Ansprüche anderer Personen sowie frühere Pfändungen anzugeben. Die zusätzlichen Kontoangaben der Vorschrift betreffen Bankkonten, nicht automatisch Ihre private Darlehensschuld.
Antworten Sie anhand Ihrer tatsächlichen Unterlagen: Welche Restforderung besteht aus Ihrer Sicht, welche Raten sind bereits bezahlt, wann werden weitere Raten fällig und welche Einwendungen oder weiteren Berechtigten sind bekannt? Stellen Sie eine bestrittene Gesamtsumme nicht allein wegen des Formulars als unstreitig dar. Umgekehrt dürfen Sie bekannte Zahlungen oder konkurrierende Pfändungen nicht verschweigen.
Die Norm sieht auch die Erklärung gegenüber dem Gerichtsvollzieher und Schadenshaftung bei Nichterfüllung der Erklärungspflicht vor. Daraus folgt weder automatisch eine Haftung für sämtliche fremden Schulden noch eine allgemeine Zwei-Wochen-Zahlungsfrist für den gesamten offenen Kredit. Sichern Sie Fristbeginn, Inhalt und nachweisbaren Eingang Ihrer zutreffenden Erklärung. Bei mehreren Pfändungen, Abtretungen oder widersprüchlichen Anordnungen lassen Sie Rang und Zahlungsweg rechtzeitig klären; teilen Sie das Geld nicht eigenmächtig hälftig auf.
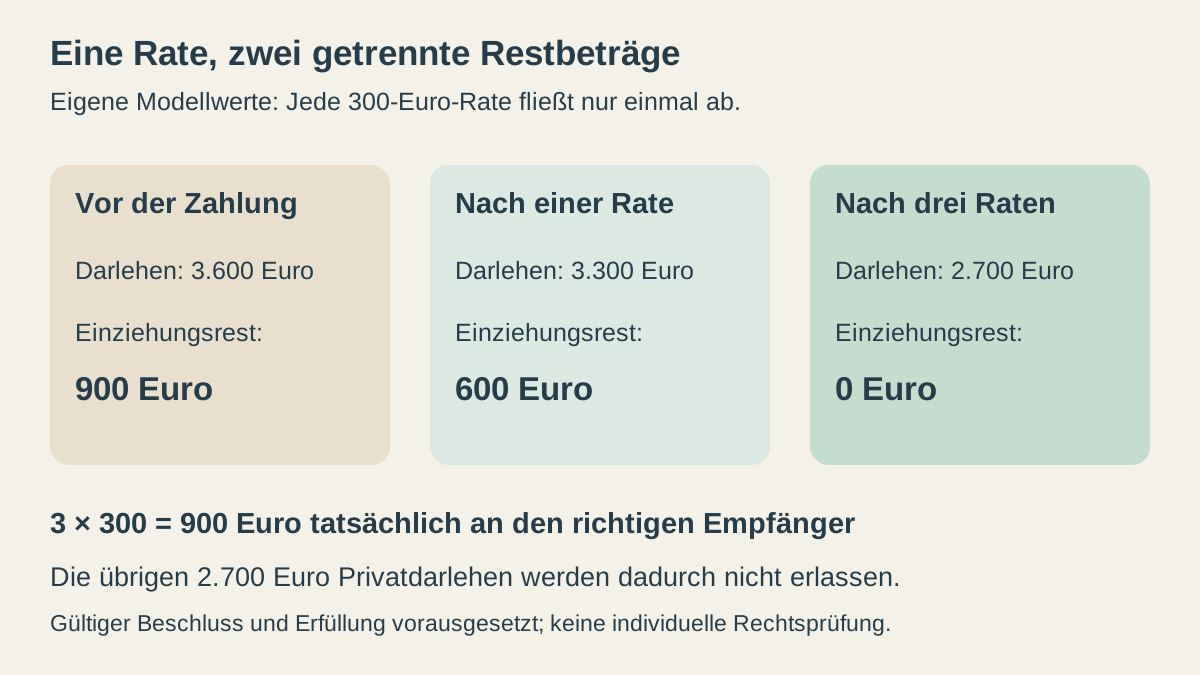
Beispiel: 900 Euro Pfändungsumfang sind nicht 3.600 Euro Restschuld
Eigene vereinfachte Modellwerte: Ein zinsfreies Privatdarlehen über 6.000 Euro wurde vollständig ausgezahlt. Vereinbart sind 20 Monatsraten zu 300 Euro. Acht Raten, zusammen 2.400 Euro, sind vor der Pfändung wirksam beim ursprünglichen Darlehensgeber angekommen. Es bleiben 6.000 − 2.400 = 3.600 Euro Kapital offen. Es bestehen keine Zinsen, Gebühren, Rückstände, Aufrechnungen, weiteren Pfändungen, Abtretungen oder besonderen Schutzrechte.
Ein wirksamer, richtig zugestellter Pfändungs- und Überweisungsbeschluss zur Einziehung erfasst im Modell genau die drei nächsten jeweils fälligen 300-Euro-Raten und insgesamt höchstens 900 Euro. Dieser vollständige Vollstreckungsbetrag einschließlich etwaiger Kosten ist abschließend geklärt und verändert sich nicht weiter. Alle anwendbaren Wartezeiten sind vor der ersten Zahlung abgelaufen. Sie zahlen jede dieser drei Raten zum richtigen Termin tatsächlich an den verifiziert empfangsberechtigten Pfandgläubiger. Die Erfüllungswirkung für beide zugeordneten Forderungen ist ausdrücklich vorausgesetzt.
| Stand im Modell | Ihre private Darlehensrestschuld | Noch einzuziehender Pfändungsbetrag |
|---|---|---|
| Vor den drei Zahlungen | 3.600 Euro | 900 Euro |
| Nach erster wirksamer Rate von 300 Euro | 3.300 Euro | 600 Euro |
| Nach zweiter wirksamer Rate von 300 Euro | 3.000 Euro | 300 Euro |
| Nach dritter wirksamer Rate von 300 Euro | 2.700 Euro | 0 Euro |
§ 362 BGB stellt auf die bewirkte geschuldete Leistung ab; die richtige Empfangsbefugnis ist deshalb wesentlich. Die drei korrekt zugeordneten Zahlungen von zusammen 900 Euro werden nicht noch einmal an den ursprünglichen Darlehensgeber gezahlt. Die Pfändungserledigung erlässt aber auch nicht die übrigen 2.700 Euro Ihres Darlehens. Unter dem fortgeltenden Modellvertrag entsprechen diese neun weiteren 300-Euro-Raten. Der anschließende Zahlungsweg wird erst nach belegter Erledigung der Pfändung und geklärter Empfangsbefugnis wieder umgestellt.
Jede Rate ist nur ein tatsächlicher Geldabfluss. Dass sie in beiden Forderungsaufstellungen berücksichtigt wird, macht daraus weder zwei Zahlungen noch zwei voneinander unabhängige Tilgungen Ihrer eigenen Darlehensschuld. Eine lediglich auf dem eigenen Konto zurückgelegte Rate ist dagegen noch keine solche Leistung.
Die Empfängeränderung schafft keine zweite Monatsrate
Eigenes getrenntes Haushaltsmodell während der drei Pfändungszahlungen: 2.200 Euro verlässliche monatliche Einnahmen, 1.400 Euro notwendige Fix- und Lebenshaltungskosten, 200 Euro andere bestehende Kreditraten und diese eine 300-Euro-Privatdarlehensrate. Die Fixkosten enthalten keine dieser Raten. Es bleiben 2.200 − 1.400 − 200 − 300 = 300 Euro vor einer selbst gewählten Reserve von 200 Euro, danach 100 Euro.
Im Haushaltscheck passen 2.200 Euro Einkommen, 1.400 Euro Fixkosten, 500 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die 300 Euro werden nicht zusätzlich ein zweites Mal als neue Rate eingegeben, nur weil der Empfänger gewechselt hat. Auch die insgesamt 900 Euro des Vollstreckungsumfangs sind hier nicht auf einmal in einem Monat zusätzlich fällig. Der Rechner bestimmt weder den Pfändungsumfang noch eine rechtliche Zahlungsbefugnis.
Der Monatsrest sagt außerdem nichts über jeden einzelnen Ratentag. Sind unmittelbar vor einer wirksam fälligen 300-Euro-Zahlung nur 250 Euro tatsächlich verfügbar und kommt vorher kein weiterer Eingang, fehlen an diesem Tag 50 Euro. Die 100 Euro Abstand zur Monatsreserve sind kein zusätzlicher Geldzufluss. Klären Sie einen Engpass mit den tatsächlich berechtigten Beteiligten; eine bloße Anfrage ändert weder Beschluss noch Zahlungsplan.
Erledigung, Änderung und spätere Zahlungen dokumentieren
Für einen Verzicht des Pfandgläubigers auf die durch Pfändung und Überweisung zur Einziehung erworbenen Rechte enthält § 843 ZPO eine besondere Zustellungsregel: Die Erklärung ist dem Vollstreckungsschuldner und auch dem Drittschuldner zuzustellen. Dieser Verzicht lässt den zugrunde liegenden Anspruch des Pfandgläubigers unberührt. Eine beliebige Nachricht „alles erledigt“ und ein Erlass Ihrer privaten Darlehensrestschuld sind damit nicht gleichzusetzen.
Unterscheiden Sie die belegte vollständige Befriedigung im Rechenmodell von einer Aufhebung, einer eingeschränkten Freigabe oder einem solchen Verzicht. Bei Unklarheit müssen die konkrete Rechtswirkung, der Umfang und Ihre Kenntnis davon geklärt werden. Verlangen Sie eine nachvollziehbare Abrechnung statt auf bloßes Schweigen zu vertrauen. Auch Zahlungen des Darlehensgebers aus anderer Quelle dürfen nicht ohne bestätigten aktuellen Stand zu einer eigenen Zahlungsanweisung umgedeutet werden.
- Originalbeschluss, Aktenzeichen und tatsächliches Zustellungsdatum sichern.
- Rollen, Forderungszuordnung, Einziehungsart, Umfang und etwaige Wartezeiten prüfen.
- Eine verlangte Drittschuldnererklärung rechtzeitig und anhand echter Belege abgeben.
- Vertragliche Ratentermine von der Zwei-Wochen-Erklärungsfrist unterscheiden.
- Empfänger unabhängig verifizieren und jede Zahlung mit Datum, Zweck und Beleg erfassen.
- Darlehensrestschuld und noch offenen Vollstreckungsbetrag separat fortschreiben.
- Für eine spätere Umstellung die tatsächliche Erledigung oder Änderung und Empfangsbefugnis klären.
Die andere Perspektive behandelt der Ratgeber zur gepfändeten Kundenforderung bei Selbstständigkeit: Dort ist der Leser selbst Vollstreckungsschuldner und sein Kunde Drittschuldner. Einkommensschutz einer Arbeitsvergütung darf nicht ungeprüft auf eine private Kapitalrückzahlung übertragen werden. Lassen Sie gerichtliche Post oder eine streitige Erklärung rechtzeitig individuell prüfen.
Häufige Fragen
Bin ich nun Schuldner aller Schulden meines Darlehensgebers?
Sie bleiben Schuldner Ihrer eigenen vertraglichen Darlehensforderung. Als Drittschuldner müssen Sie den wirksamen Beschluss beachten. Der bloße Rollenwechsel macht nicht sämtliche Schulden des Darlehensgebers zu Ihren eigenen.
Muss ich die gesamte Darlehensrestschuld sofort zahlen?
Die Pfändung allein ändert den vertraglichen Ratenplan nicht zu einer sofortigen Gesamtfälligkeit. Prüfen Sie die konkret erfasste Forderung, Fälligkeit, Einziehungsart und weitere Anordnungen. Eine separate wirksame Kündigung wäre zusätzlich zu prüfen.
Sind zwei Wochen die Frist zur vollständigen Rückzahlung?
§ 840 ZPO betrifft eine auf entsprechend übermitteltes Verlangen abzugebende Drittschuldnererklärung. Fristbeginn ist die Zustellung des Pfändungsbeschlusses. Eine allgemeine Pflicht, binnen zwei Wochen die gesamte Restschuld zu zahlen, folgt daraus nicht.
Sind nach drei gezahlten 300-Euro-Raten alle Schulden erledigt?
Im ausdrücklich geklärten Modell werden 900 Euro wirksam geleistet. Der dort begrenzte Vollstreckungsbetrag ist damit bezahlt, vom Privatdarlehen bleiben jedoch 2.700 Euro offen. Es gibt keine zweite Zahlung derselben 900 Euro an den ursprünglichen Darlehensgeber.
Ist Geld auf meinem eigenen Konto bereits eine wirksame Rückzahlung?
Das bloße Zurücklegen bewirkt noch keine Leistung auf die Forderung. Halten Sie tatsächlich erfolgte Zahlungen und eigene Rücklagen auseinander und klären Sie den zulässigen Empfänger sowie eine etwaige Wartezeit rechtzeitig.
Darf ich nach einer privaten Entwarnung wieder an den Darlehensgeber zahlen?
Stellen Sie den Zahlungsweg erst nach geklärter rechtlicher Wirkung einer Erledigung oder Änderung und bestätigter Empfangsbefugnis um. Für einen Verzicht nach § 843 ZPO gilt die dort geregelte Zustellung auch an den Drittschuldner; eine beliebige Nachricht genügt dafür nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 23.10.2026.
- § 829 ZPO – Pfändung und Zustellung
- § 835 ZPO – Überweisungsart und besondere Wartezeiten
- § 836 ZPO – Einziehungswirkung und Schutz des Drittschuldners
- § 840 ZPO – Verlangte Drittschuldnererklärung
- § 843 ZPO – Verzicht mit Zustellungsregel
- § 488 BGB – Vertragliche Rückzahlung und Fälligkeit
- § 362 BGB – Tatsächliche Leistung und Empfangsbefugnis