Hausratentschädigung gepfändet: Ersatz und Kontoschutz prüfen
Nach einem Hausratschaden Anspruch beim Versicherer und Guthaben bei der Bank trennen. Unpfändbare Sachen, Ersatzlieferanten, Nachweise und verfügbare Mittel prüfen.
In diesem Artikel
Kurzantwort
Nicht jede Hausratentschädigung ist automatisch pfändbar oder vollständig geschützt. Entscheidend sind die betroffenen Sachen und der Gläubiger: Für Versicherungen unpfändbarer Sachen enthält § 17 VVG eine besondere Übertragungsbeschränkung mit einer Ausnahme für bestimmte Ersatzlieferanten. Prüfen Sie den Anspruchsschutz beim Versicherer und einen späteren Schutz des Kontoguthabens getrennt. Planen Sie Ersatzbeschaffungen erst mit tatsächlich zugänglichen Mitteln.
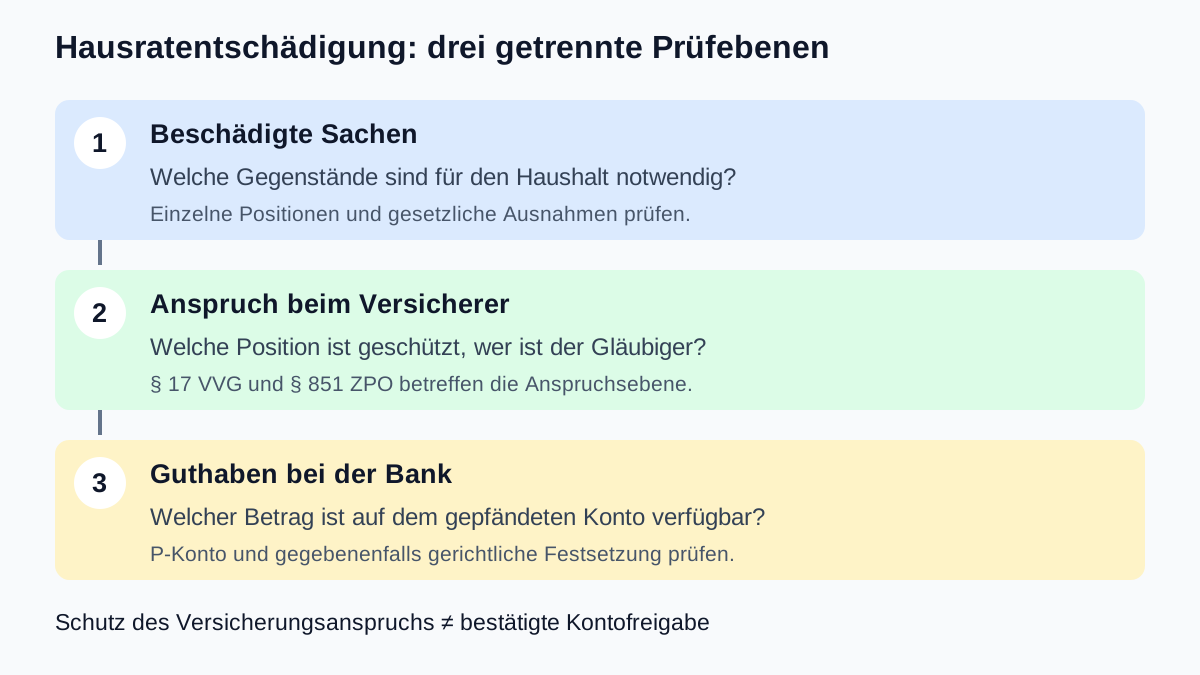
Zuerst feststellen: Ist der Versicherer oder die Bank betroffen?
Dieser Ratgeber betrifft eine natürliche Person in Deutschland und eine zivilgerichtliche Pfändung nach einem Schaden an eigenen beweglichen Haushaltsgegenständen. Im Mittelpunkt steht die Entschädigung aus der eigenen Sachversicherung. Gebäude, Betriebsvermögen, Lebensversicherungen, Leistungen für Personenschäden, Insolvenzverfahren und behördliche Pfändungsverfügungen benötigen eine gesonderte Prüfung.
Der Versicherungsfall und die Vollstreckung sind zwei Vorgänge. Nach § 1 VVG sichert der Versicherungsvertrag das vereinbarte Risiko durch die vereinbarte Leistung ab. Ein Schadenfoto allein bestätigt deshalb weder Deckung noch Auszahlungshöhe. Sichern Sie Police, Schadenmeldung und die tatsächliche Entscheidung beziehungsweise Abrechnung des Versicherers.
| Was wird gepfändet? | Wer ist Drittschuldner? | Welche Prüfung folgt? |
|---|---|---|
| Ihr Entschädigungsanspruch gegen den Versicherer | Der zahlungspflichtige Versicherer | Betroffene Sachen, Übertragbarkeit und Pfändungsschutz des Anspruchs |
| Guthaben nach einem Eingang auf Ihrem Konto | Die kontoführende Bank | Kontopfändung, P-Konto und konkret verfügbarer Betrag |
Beides kann gleichzeitig betroffen sein. Nach § 829 ZPO wird die Forderungspfändung mit Zustellung an den Drittschuldner bewirkt; der Beschluss enthält Zahlungs- und Verfügungsverbote. Lesen Sie daher Aktenzeichen, Empfänger, erfasste Forderung, Umfang und Zustellung. Eine bloße Bitte um Auszahlung ersetzt keine wirksame Klärung eines entgegenstehenden Beschlusses.
Warum es auf die beschädigten Sachen und den Gläubiger ankommt
§ 811 Absatz 1 Nummer 1 Buchstabe a ZPO schützt Sachen, die Sie oder eine mit Ihnen im gemeinsamen Haushalt lebende Person für eine bescheidene Lebens- und Haushaltsführung benötigen. Prüfen Sie jeden betroffenen Gegenstand und seinen tatsächlichen Bedarf. Die Bezeichnung „Hausrat“ macht nicht automatisch den gesamten versicherten Bestand unpfändbar. Absatz 2 nennt insbesondere eine Ausnahme bei der Vollstreckung des Verkäufers wegen einer durch Eigentumsvorbehalt gesicherten Kaufpreisforderung.
Für die Versicherungsforderung enthält § 17 VVG eine besondere Regel: Soweit sich die Versicherung auf unpfändbare Sachen bezieht, ist eine Übertragung nur an solche Gläubiger des Versicherungsnehmers möglich, die ihm zum Ersatz der zerstörten oder beschädigten Sachen andere Sachen geliefert haben. Ein gewöhnlicher Kreditgläubiger ist nicht schon deshalb ein solcher Ersatzlieferant, weil Sie ihm Geld schulden. Ein Angebot für künftige Ersatzmöbel ist wiederum noch keine bereits erfolgte Lieferung.
Die Verbindung zum Anspruchsschutz stellt § 851 Absatz 1 ZPO her: Ohne besondere Vorschriften ist eine Forderung nur insoweit pfändbar, wie sie übertragbar ist. Für den beschriebenen Schutz nach § 17 VVG sind deshalb die betroffenen Sachen und die Stellung des vollstreckenden Gläubigers entscheidend. Absatz 2 des § 851 enthält daneben eine eigene Regel für Forderungen, die nach § 399 BGB nicht übertragbar sind; behandeln Sie nicht jedes vertragliche Abtretungsverbot als denselben gesetzlichen Schutz.
Eine pauschale Aussage „jede Versicherungszahlung ist unpfändbar“ wäre falsch. Ordnen Sie eine gemischte Abrechnung nach den tatsächlich versicherten und beschädigten Gegenständen auf. Andere Positionen, eine andere Versicherungsart oder ein Anspruch eines Ersatzlieferanten dürfen nicht ungeprüft mit dem hier behandelten Fall gleichgesetzt werden.
Mit einer Positionsliste den konkreten Schutz darlegen
Stellen Sie eine Unterlagenmappe zusammen, die Schaden, Gegenstände und Entschädigungsbetrag verbindet. Kennzeichnen Sie eine noch offene Entscheidung ausdrücklich als offen. Schätzen Sie einen unklaren Teilbetrag nicht als schon freigegebenes Geld ein.
| Unterlage | Was daraus hervorgehen sollte |
|---|---|
| Police und maßgebliche Bedingungen | Versicherte Sachen, Leistung und tatsächlicher Anspruchsinhaber |
| Fotos, Schadenliste und vorhandene Kaufbelege | Welche Gegenstände beschädigt oder zerstört wurden |
| Darlegung des Haushaltsbedarfs | Wer die jeweilige Sache wofür benötigt und welche nutzbaren Alternativen vorhanden sind |
| Versicherungsabrechnung | Welche Entschädigung auf welche Position entfällt, mit genannten Abzügen |
| Beschluss und Zustellungsnachweise | Gläubiger, Drittschuldner, Umfang und aktueller Verfahrensstand |
| Ersatzangebote, Rechnungen und Lieferbelege | Geplanter Bedarf und tatsächlich bereits gelieferter Ersatz getrennt |
Bitten Sie den Versicherer über seinen bekannten Kontakt um eine nachvollziehbare Aufschlüsselung, falls nur eine Gesamtsumme genannt wird. Tragen Sie zutreffend vor, welcher Teil aus welchem Grund geschützt sein soll. Lassen Sie bei Streit oder bevorstehender Weiterzahlung anhand des konkreten Beschlusses prüfen, welcher Antrag oder Rechtsbehelf und welche vorläufige Sicherung erforderlich sind. Ein allgemeiner Brief an den Versicherer ist keine garantierte Aufhebung oder Auszahlungssperre zugunsten Ihres Antrags.
Bei einer gepfändeten Kundenvergütung stellen sich andere Fragen des Einkommensschutzes. Der Leitfaden zur Pfändung von Kundenforderungen erläutert diese Anspruchsebene. Seine Einkommensrechnung darf nicht als pauschale Schutzberechnung für eine Hausratentschädigung übernommen werden.
Nach dem Zahlungseingang den Kontoschutz eigenständig prüfen
Mit einer Zahlung auf Ihr Konto entsteht Guthaben gegenüber der Bank. Die Prüfung des zuvor bestehenden Versicherungsanspruchs beantwortet noch nicht, über welchen Betrag Sie auf einem ebenfalls gepfändeten Konto verfügen können. § 899 ZPO regelt den kalendermonatlichen Grundschutz und die Übertragung nicht verbrauchten geschützten Guthabens auf dem P-Konto. Bereits verbrauchter Schutz, andere Eingänge und bestehende Entscheidungen gehören in den Abgleich.
Für einen darüber hinaus beanspruchten Schutz ist die konkrete rechtliche Grundlage zu prüfen. Nach § 906 Absatz 2 ZPO setzt das Vollstreckungsgericht auf Antrag einen abweichenden pfändungsfreien Betrag fest, wenn sich die Abweichung aus einer bundes- oder landesrechtlichen Vorschrift ergibt. Lassen Sie für genau diesen Versicherungseingang prüfen, ob und in welchem Umfang eine solche Festsetzung in Betracht kommt. Eine Versicherungsabrechnung allein bestätigt weder eine bestimmte Kontofreigabe noch einen zusätzlichen Schutzbetrag.
Nach Absatz 3 ist der Betrag in der Regel zu beziffern; das Gericht hat außerdem zu prüfen, ob eine dort in Bezug genommene vorläufige Anordnung zu erlassen ist. Legen Sie daher Zahlungseingang, Abrechnung, geschützte Gegenstände, konkrete Ersatzbeschaffung, Kontoauszug und bisherigen Schutz nachvollziehbar dar. Benennen Sie eine bevorstehende Auszahlung und die tatsächliche Dringlichkeit. Die bloße Antragstellung ist keine zugesagte Freigabe oder garantierte Entscheidung innerhalb einer bestimmten Zahl von Tagen.
Verfolgen Sie anschließend Entscheidung, Bekanntgabe und tatsächliche Umsetzung bei der Bank. Der P-Konto-Leitfaden erläutert Grundschutz und unterschiedliche Nachweiswege. Eine Versicherungssumme ist nicht allein wegen ihres einmaligen Eingangs automatisch ein pauschaler Bescheinigungsbetrag. Leiten Sie Geld nicht zur Umgehung eines wirksamen Beschlusses auf fremde Konten um.
Ersatzbeschaffung und laufende Kreditrate getrennt rechnen
Eigenes eng begrenztes Liquiditätsmodell: Für notwendige Ersatzgegenstände werden 1.800 Euro tatsächlich zugänglich bereitgestellt; alle im konkreten Fall erforderlichen rechtlichen Freigaben und Zahlungsschritte sind im Modell bereits wirksam umgesetzt. Die Ersatzgegenstände werden tatsächlich für insgesamt 1.800 Euro bezahlt. Dann bleiben aus diesem einmaligen Betrag 1.800 − 1.800 = 0 Euro für andere Ausgaben. Die angenommene Bereitstellung ist keine aus den Zahlen berechnete gesetzliche Freigabe.
Ein weiterer in der Versicherungsabrechnung genannter, aber weiterhin ungeklärter oder gesperrter Betrag wird nicht als verfügbare Reserve behandelt. Ebenso werden die 1.800 Euro nicht gleichzeitig für Ersatzgegenstände und eine Sondertilgung eingeplant. Eine einmalige Entschädigung ist keine dauerhaft jeden Monat wiederkehrende Einnahme.
Davon getrennt steht das eigene Monatsmodell: 2.100 Euro bereits tatsächlich verfügbare regelmäßige Nettoeinnahmen minus 1.450 Euro private Fixkosten minus 90 Euro andere bestehende Raten minus 220 Euro für den laufenden Kredit ergeben 340 Euro vor Reserve. Nach einer selbst gewählten monatlichen Reserve von 200 Euro verbleiben 140 Euro. Die tatsächliche Verfügbarkeit der 2.100 Euro ist eine Modellvoraussetzung, keine Aussage über einen gesetzlichen Freibetrag.
Im Haushaltscheck sind das 2.100 Euro Einkommen, 1.450 Euro Fixkosten, 310 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Die Ersatzbeschaffung ist im getrennten einmaligen Modell bereits vollständig finanziert und bezahlt; sie wird hier weder nochmals als Einnahme noch als monatlich wiederkehrende Ausgabe verbucht. Der Rechner bestimmt keine Pfändbarkeit und keine Versicherungsleistung.
Nach § 488 BGB bleiben die tatsächlich geschuldeten Kreditpflichten und Fälligkeiten maßgeblich. Ein Sachschaden oder laufender Schutzantrag ist allein keine vereinbarte Ratenpause. Reichen die wirklich verfügbaren Mittel nicht, klären Sie die Zahlung mit dem Kreditgeber. Bei einem finanzierten Auto gelten zusätzlich eigene Sicherheiten- und Abrechnungsfragen; dafür ist der Ratgeber zum Autokredit nach Totalschaden vorgesehen.
Checkliste vor der nächsten Auszahlung
- Eigene Sachversicherung und tatsächlichen Anspruchsinhaber festgestellt?
- Beschädigte Gegenstände mit Haushaltsbedarf und Abrechnungspositionen verbunden?
- Unpfändbarkeit der Sachen und gesetzliche Ausnahmen im konkreten Fall geprüft?
- Stellung des Gläubigers als möglicher Ersatzlieferant getrennt geklärt?
- Versichererpfändung und zusätzliche Bankpfändung unterschieden?
- Beschluss, Umfang, Zustellung und nächste Zahlung dokumentiert?
- Schutzbegehren beziffert, belegt und bei Dringlichkeit vorläufige Sicherung prüfen lassen?
- Erforderliche Entscheidung und tatsächliche Auszahlung beziehungsweise Kontoverfügbarkeit nachverfolgt?
- Ersatzmittel nur einmal verwendet und laufendes Monatsbudget separat gerechnet?
Eine sachliche erste Rückfrage an den Versicherer kann lauten: „Zu Schaden [Nummer] und Beschluss [Aktenzeichen]: Bitte erläutern Sie, welche Entschädigungspositionen für welche beschädigten Gegenstände vorgesehen sind und welche Pfändung beziehungsweise Zahlungsbeschränkung Sie berücksichtigen. Betroffen sind nach meinen Unterlagen [zutreffende Gegenstände und Beträge]. Bitte teilen Sie mir den aktuellen Zahlungsstand und noch benötigte Unterlagen über den bekannten sicheren Kontakt mit.“
Diese Rückfrage ersetzt keinen erforderlichen gerichtlichen Antrag. Senden Sie für die individuelle Prüfung die vollständigen Unterlagen und benennen Sie, ob Geld noch beim Versicherer steht oder bereits auf einem gepfändeten Konto eingegangen ist. So wird die richtige Anspruchs- oder Kontoebene beurteilt.
Häufige Fragen
Ist jede Zahlung einer Hausratversicherung vollständig unpfändbar?
Nein. Prüfen Sie, welche Abrechnungspositionen sich tatsächlich auf unpfändbare Sachen beziehen und wer vollstreckt. Nicht jeder versicherte Gegenstand ist für eine bescheidene Haushaltsführung notwendig. Anspruchsschutz beim Versicherer und Kontoschutz nach einer Zahlung sind getrennte Fragen.
Welche Ausnahme nennt § 17 VVG für Ersatzlieferanten?
Die Vorschrift lässt für Versicherungen unpfändbarer Sachen eine Übertragung an Gläubiger zu, die dem Versicherungsnehmer zum Ersatz der zerstörten oder beschädigten Sachen andere Sachen geliefert haben. Eine gewöhnliche Geldforderung oder ein bloßes Angebot für künftigen Ersatz erfüllt diese Beschreibung nicht allein.
Hebt mein P-Konto eine Pfändung beim Versicherer auf?
Nein. Das P-Konto betrifft Guthaben bei der Bank. Ein direkt beim Versicherer gepfändeter Entschädigungsanspruch muss auf seiner eigenen Ebene geprüft werden. Nach einer Zahlung auf ein ebenfalls gepfändetes Konto ist zusätzlich die dortige Verfügbarkeit zu klären.
Genügt die Versicherungsabrechnung für eine zusätzliche Bankfreigabe?
Sie belegt den Vorgang, ist aber keine pauschale Kontofreigabe. Für einen abweichenden Betrag nach § 906 Absatz 2 ZPO müssen die konkrete gesetzliche Grundlage, der erforderliche Antrag und die Umsetzung geprüft werden. Die Antragstellung allein garantiert keine Auszahlung.
Wie viel bleibt aus den 1.800 Euro im Beispiel für die Kreditrate?
Aus genau diesem einmaligen Betrag nichts: Die tatsächlich zugänglichen 1.800 Euro werden vollständig für die Ersatzgegenstände bezahlt. Alle notwendigen rechtlichen Schritte sind im Modell vorausgesetzt. Daraus wird weder ein gesetzlicher Schutzbetrag errechnet noch die Summe zusätzlich als monatliches Einkommen gezählt.
Was wird im verknüpften Haushaltscheck eingetragen?
Das gesonderte Monatsmodell nutzt 2.100 Euro tatsächlich verfügbare regelmäßige Einnahmen, 1.450 Euro Fixkosten, 310 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve. Es bleiben 140 Euro nach Reserve. Der Rechner prüft weder Versicherungsschutz noch Pfändbarkeit.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 17.10.2026.
- § 1 VVG – Versicherte Leistung
- § 829 ZPO – Pfändung einer Geldforderung
- § 811 ZPO – Unpfändbare Sachen und Ausnahmen
- § 17 VVG – Abtretungsverbot bei unpfändbaren Sachen
- § 851 ZPO – Übertragbarkeit und Pfändungsschutz
- § 899 ZPO – P-Konto-Grundschutz und Übertragung
- § 906 ZPO – Gerichtliche Festsetzung eines abweichenden Betrags
- § 488 BGB – Darlehenspflichten und Fälligkeit