Autokredit nach Totalschaden: Restschuld richtig prüfen
Finanziertes Auto nach Totalschaden: Prüfen Sie Ablösebetrag, Versicherungszahlung, Wrackerlös und GAP-Deckung. Mit Rechenbeispiel und konkreten Bankfragen.
In diesem Artikel
Kurzantwort
Ein Totalschaden erledigt den Autokredit nicht allein durch den Verlust des Fahrzeugs. Lassen Sie sich den Kreditstand und gegebenenfalls einen Ablösebetrag zu einem bestimmten Tag bestätigen. Vergleichen Sie diesen mit tatsächlich zugesagter Versicherungsleistung, einem abgestimmten Nettoerlös des beschädigten Autos und einer gegebenenfalls bestätigten GAP-Leistung. Klären Sie Zahlungsempfänger und laufende Raten mit der Bank; stellen Sie die Zahlung nicht allein wegen des Unfalls ein.
Drei Vorgänge trennen: Kredit, Fahrzeugschaden und Auszahlung
Nach einem Unfall laufen häufig mehrere Vorgänge gleichzeitig: Der Versicherer prüft den Schaden, ein Gutachten bewertet das Fahrzeug, und die Bank führt den Kredit weiter oder erstellt eine vertragliche Abrechnung. Halten Sie Kreditnummer, Schadennummer und Ansprechpartner getrennt fest. Eine festgestellte Schadenhöhe ist noch kein Zahlungseingang auf dem Kreditkonto.
§ 488 Absatz 1 BGB knüpft die Rückzahlung des Darlehens an seine Fälligkeit. Aus einem Totalschaden allein lässt sich kein Erlass der Darlehensschuld ableiten. Ebenso sollten Sie nicht ohne Vertragsprüfung annehmen, dass in jedem Fall sofort der gesamte Kredit fällig wird. Lassen Sie die Bank schriftlich erläutern, welche Abrechnung, Fristen und Sicherheitenregeln für Ihren Vertrag gelten.
Für die Versicherungsleistung ist das vertraglich abgesicherte Risiko maßgeblich; § 1 VVG beschreibt diesen Grundgedanken. Deshalb müssen Kreditbetrag und Entschädigung nicht übereinstimmen. Dieser Ratgeber betrifft private Autofinanzierung in Deutschland und eine Abrechnung des beschädigten Fahrzeugs. Leasingabrechnungen, Streit über die Haftung eines Unfallgegners und die Entscheidung für eine Reparatur benötigen eine eigene Prüfung. Der Autokreditvergleich erklärt die unterschiedlichen Finanzierungsmodelle.
Welche Summe verlangt die Bank tatsächlich?
Fordern Sie den aktuellen Kreditstand und, wenn eine Ablösung vorgesehen ist, einen Ablösebetrag zu einem bestimmten Zahlungstag an. Eine Restschuld aus der App, die Summe sämtlicher noch geplanter Raten und eine verbindliche Abrechnung sind unterschiedliche Angaben. Prüfen Sie, ob inzwischen eingezogene Raten berücksichtigt sind und für welchen Zeitraum die genannte Summe gilt.
- Welche Raten laufen bis zur Gutschrift einer Versicherungszahlung weiter?
- Wird der Kredit fortgesetzt, ganz abgelöst oder teilweise zurückgeführt?
- Wie setzt sich der Ablösebetrag zusammen, und bis zu welchem Datum gilt er?
- Welche Regeln bestehen zu Sicherungsübereignung, Fahrzeugpapieren und Verwertung des beschädigten Autos?
- Ist ein Versicherungsanspruch abgetreten oder eine direkte Zahlung an die Bank vorgesehen?
- Wie wird eine spätere Zahlung auf dem Kreditkonto angerechnet und bestätigt?
Bevor Sie eine zusätzliche Überweisung auslösen, klären Sie, ob der Versicherer denselben Betrag bereits direkt an die Bank zahlt. Ein Geldbetrag darf in Ihrer Rechnung nur einmal auftauchen. Lassen Sie auch eine gewünschte Ratenpause ausdrücklich vereinbaren; eine laufende Schadenprüfung ist für sich noch keine bestätigte Stundung.
Wird eine Vorfälligkeitsentschädigung verlangt, fragen Sie nach der konkreten Grundlage. § 502 Absatz 2 Nummer 1 BGB schließt einen solchen Anspruch aus, wenn die Rückzahlung aus einer Versicherung erfolgt, die aufgrund einer entsprechenden Verpflichtung im Darlehensvertrag zur Sicherung der Rückzahlung abgeschlossen wurde. Nicht jede beliebige Versicherungszahlung erfüllt diese Voraussetzungen automatisch. Die allgemeine Prüfung vertieft der Ratgeber zum vorzeitigen Ablösen.
Versicherungsabrechnung: Wert ist nicht gleich Überweisung
Lesen Sie die Abrechnung des Versicherers mit dem Gutachten zusammen. Welche Entschädigungsregel wird angewandt, welche Abzüge sind genannt und an wen soll ausgezahlt werden? Die Begriffe Wiederbeschaffungswert und Restwert betreffen unterschiedliche Größen: einen vergleichbaren Wagen vor dem Schaden und den Wert des beschädigten Fahrzeugs.
Eine Orientierung bieten die GDV-Musterbedingungen AKB 2015, Stand 30.04.2025. Sie sehen in A.2.5.1.1 als Modell für die Kasko den Wiederbeschaffungswert abzüglich eines vorhandenen Restwerts vor. A.2.5.8 nennt zusätzlich den Abzug einer vereinbarten Selbstbeteiligung. Die Begriffsdefinitionen stehen auf Seite 12. Das sind unverbindliche Musterbedingungen, keine gesetzlichen Leistungsregeln und kein Nachweis, dass Ihr Versicherer genau diese Bedingungen vereinbart hat.
Prüfen Sie Ihren Versicherungsschein und die tatsächlich geltende Fassung der Bedingungen. Eine besondere Neu- oder Kaufpreisentschädigung, Steuerbehandlung, Leistungskürzung oder weitere Vertragsregel kann die reale Auszahlung verändern. Verwenden Sie für die Kreditrechnung den bestätigten Auszahlungsbetrag, nicht einfach den Kaufpreis oder einen Wert aus dem Gutachten. Bei einer Leistung des gegnerischen Haftpflichtversicherers müssen Sie dessen Abrechnung gesondert betrachten; die Kaskorechnung darf nicht ungeprüft darauf übertragen werden.
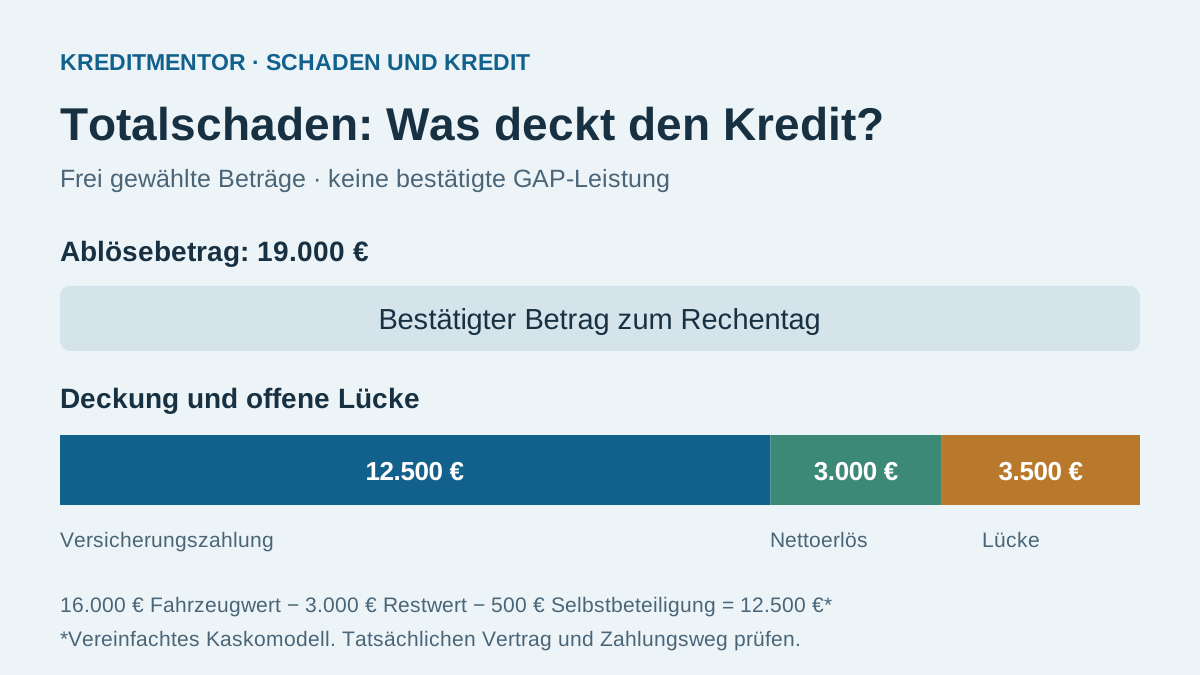
Beispiel: Trotz Auszahlung und Wrackverkauf bleiben 3.500 Euro
Alle folgenden Beträge sind frei gewählt. Für das Beispiel gelten ein bestätigter Ablösebetrag von 19.000 Euro, ein vereinfachtes Kaskomodell ohne weitere Steuer- oder Kostenkorrekturen und keine bestätigte GAP-Leistung. Das beschädigte Fahrzeug bleibt für eine mit Bank und Versicherer abgestimmte Verwertung verfügbar. Der tatsächliche Nettoerlös entspricht hier genau dem angesetzten Restwert und wird vollständig für die Kreditablösung eingesetzt.
| Position im Beispiel | Betrag |
|---|---|
| Angenommener Wiederbeschaffungswert | 16.000 Euro |
| Angesetzter Wert des beschädigten Autos | −3.000 Euro |
| Angenommene Selbstbeteiligung | −500 Euro |
| Versicherungszahlung im Modell | 12.500 Euro |
| Zusätzlich tatsächlich erzielter Netto-Wrackerlös | 3.000 Euro |
| Für die Ablösung verwendbare Summe | 15.500 Euro |
| Angenommener Ablösebetrag | 19.000 Euro |
| Noch zu deckende Finanzierungslücke | 3.500 Euro |
Die Rechnung lautet: 16.000 − 3.000 − 500 = 12.500 Euro Versicherungszahlung. Zusammen mit 3.000 Euro Nettoerlös sind 15.500 Euro verfügbar. Vom Ablösebetrag bleiben 19.000 − 15.500 = 3.500 Euro. Der Restwert ist dabei zunächst ein Abzug in der Versicherungsrechnung; zusätzliches Bargeld entsteht erst durch eine tatsächlich erfolgte Verwertung.
Erzielen Sie bei unverändert angenommener Versicherungsabrechnung nur 2.500 Euro netto, stehen zusammen 15.000 Euro zur Verfügung und die Lücke beträgt 4.000 Euro. Ob die abweichende Verwertung auch eine Korrektur der Versicherungsabrechnung erfordert, muss gesondert geklärt werden. Rechnen Sie nicht so, als sei ein geschätzter Restwert automatisch bereits auf dem Konto.
Für ein Ersatzauto steht in diesem Beispiel aus den 15.500 Euro nichts mehr bereit, weil die gesamte Summe zur Ablösung verwendet wird. Müssen Sie einen Teil für andere Zwecke einsetzen oder fehlt eine Freigabe, ist er in der Ablöserechnung noch nicht verfügbar. Planen Sie Ersatzmobilität und Ihre verbleibende Schuld gemeinsam, bevor Sie eine neue Finanzierung unterschreiben.
GAP-Deckung nur anhand des tatsächlich vereinbarten Schutzes rechnen
GAP oder Differenzkasko bezeichnet einen Schutz für eine Entschädigungslücke zwischen Fahrzeugentschädigung und einer Leasing- beziehungsweise Finanzierungsrestforderung. Das erläutert beispielsweise der Versicherer in seinem eigenen HUK-Beitrag zur GAP-Deckung. Die Erläuterung eines Anbieters beweist jedoch weder eine Deckung in Ihrem Vertrag noch eine einheitliche Berechnung für alle Versicherer.
Schlagen Sie in Ihrer bei Eintritt des Schadens geltenden Police und den Nachträgen nach. Bitten Sie den Versicherer um eine schriftliche Entscheidung zum konkreten GAP-Anspruch und dessen Berechnung. Prüfen Sie insbesondere:
- Ist eine Differenzdeckung für genau dieses finanzierte Fahrzeug und diesen Schaden vereinbart?
- Welche Restforderung und welcher Abrechnungsstichtag werden zugrunde gelegt?
- Welche Zahlungen, Restwerte oder sonstigen Leistungen werden angerechnet?
- Wie werden Selbstbeteiligung, Rückstände, Zusatzprodukte und mögliche weitere Kosten behandelt?
- Gibt es eine Höchstleistung, Ausschlüsse oder zusätzliche Nachweispflichten?
- Wer bekommt die Leistung, und wann kann sie auf dem Kreditkonto berücksichtigt werden?
Tragen Sie eine GAP-Zahlung erst als gesicherte Deckung ein, wenn sie für diesen Fall bestätigt ist. Würden im eigenen Beispiel zusätzlich 2.000 Euro ohne Überschneidung mit den bereits berücksichtigten Beträgen bestätigt und zur Ablösung verwendet, blieben 1.500 Euro Lücke. Diese zusätzliche Summe ist nur eine Rechenannahme, kein Versicherungsversprechen.
Verwechseln Sie Differenzkasko nicht mit einer beliebigen Restschuldversicherung. Bei jedem Zusatzvertrag kommt es auf das tatsächlich versicherte Ereignis und die Leistung an. Der Ratgeber zur Restschuldversicherung zeigt, welche Klauseln getrennt vom Kredit geprüft werden sollten.
Meldung, Unterlagen und Fahrzeugverwertung abstimmen
Melden Sie den Versicherungsfall ohne unnötiges Zögern. § 30 Absatz 1 VVG sieht eine unverzügliche Anzeige nach Kenntnis vor. Halten Sie Schadenbeschreibung, Gutachten, Fotos, relevante Fahrzeugunterlagen und Schriftverkehr bereit. Welche Unterlagen im konkreten Fall benötigt werden, sollten Sie mit dem Versicherer klären.
Nach § 31 VVG kann der Versicherer erforderliche Auskünfte zur Feststellung des Falls und seiner Leistungspflicht verlangen; Belege insoweit, wie deren Beschaffung vernünftigerweise zumutbar ist. Geben Sie zutreffende Angaben und dokumentieren Sie offene Punkte. Erfinden Sie keine Bestätigungen, Gutachtenwerte oder bereits zugesagten Beträge.
Bevor Sie das beschädigte Fahrzeug verkaufen, verschrotten oder wichtige Unterlagen abgeben, klären Sie Sicherheiten, Eigentum, Besichtigung und erforderliche Freigaben mit den beteiligten Stellen. § 82 Absätze 1 und 2 VVG betreffen mögliche Schadenminderung sowie zumutbare Weisungen und das Einholen von Weisungen, wenn die Umstände es gestatten. Stimmen Sie den Verwertungsschritt ab, ohne notwendige Schutzmaßnahmen aufzuschieben. Ein Restwertangebot im Gutachten ersetzt nicht automatisch die Zustimmung eines Sicherungseigentümers.
Sichern Sie bei jeder Auszahlung Datum, Betrag, Empfänger und Verwendungszweck. Lassen Sie die Bank anschließend den angerechneten Betrag und den neuen Kreditstand bestätigen. Das Gutachten, die Versicherungsentscheidung und die Kreditgutschrift gehören zur selben Abschlussprüfung, sind aber verschiedene Dokumente.
Wenn eine Lücke bleibt: erst alter Kredit, dann nächste Anschaffung
Stellen Sie die bestätigten Zahlen in einer einzigen Übersicht zusammen: Ablösebetrag mit Stichtag, Versicherungszahlung, tatsächlich verwendbarer Nettoerlös, bestätigte Differenzdeckung und Restlücke. Schreiben Sie neben einen noch ungeklärten Betrag ausdrücklich „offen“. Die Summe möglicher Ansprüche ist kein bereits verfügbares Budget.
Besprechen Sie eine verbleibende Schuld mit der Bank, bevor weitere Raten ausfallen. Lassen Sie gegebenenfalls Fortsetzung, geänderten Zahlungsplan oder eine Ablösung schriftlich mit Kosten und Termin bestätigen. Der Handlungsplan bei zu hoher Kreditrate hilft, falls die bisherige Rate zusammen mit Ersatzmobilität nicht mehr tragbar ist. Eine neue kleine Monatsrate ist nur aussagekräftig, wenn auch Laufzeit und Gesamtbetrag bekannt sind.
Bei einer Ballonfinanzierung muss die bisherige Schlussrate mit der Schadenabrechnung abgeglichen werden. Der Schlussratenplan erläutert die Liquiditätsrechnung vor Fälligkeit. Nehmen Sie dessen ursprünglichen Verkaufsplan nach einem Totalschaden nicht unverändert weiter an.
Bei Streit über Gutachten, Versicherungsdeckung, Verwertung oder Kreditfälligkeit sollte fachkundige Beratung die konkreten Verträge prüfen. Warten Sie bei einer nahen Zahlungsfrist nicht allein auf eine mündliche Zusicherung. Abgeschlossen ist die Finanzierung erst entsprechend der bestätigten Bankabrechnung; eine Versicherungszahlung allein ist noch keine Bestätigung eines ausgeglichenen Kreditkontos.
Häufige Fragen
Darf ich die Kreditrate nach einem Totalschaden einfach stoppen?
Klären Sie Raten, Fälligkeit und Abrechnung sofort mit der Bank. Der Unfall allein bestätigt weder einen Schuldenerlass noch eine Ratenpause. Lassen Sie eine Änderung des Zahlungsplans schriftlich vereinbaren.
Entspricht die Versicherungszahlung immer der offenen Kreditsumme?
Nein. Kreditabrechnung und Versicherungsanspruch beruhen auf unterschiedlichen Grundlagen. Verwenden Sie den bestätigten Ablösebetrag und die konkrete Versicherungsabrechnung, nicht nur Kaufpreis oder Gutachtenwert.
Kann ich den Restwert des beschädigten Autos zur Versicherungssumme addieren?
Für die verfügbare Ablösesumme zählt nur ein tatsächlich erzielter und verwendbarer Nettoerlös aus abgestimmter Verwertung. Ein Restwert im Gutachten ist zunächst ein Bewertungsbetrag. Prüfen Sie zudem, wie die Versicherungsabrechnung ihn bereits berücksichtigt.
Schließt GAP jede Finanzierungslücke vollständig?
Das hängt von der tatsächlich vereinbarten Deckung und deren Berechnung ab. Prüfen Sie Vertragsfassung, Stichtag, Anrechnungen, Ausschlüsse und Höchstleistung. Setzen Sie nur eine für Ihren Fall bestätigte Zahlung als gesicherte Deckung an.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- § 488 BGB – Darlehensrückzahlung und Fälligkeit
- § 1 VVG – Versicherte Risiken und vertragliche Leistung
- GDV – Unverbindliche AKB-Musterbedingungen, Stand 30.04.2025
- HUK-COBURG – Anbietererläuterung zur GAP-Deckung
- § 502 BGB – Versicherungsbezogener Ausschluss der Vorfälligkeit
- § 30 VVG – Anzeige des Versicherungsfalls
- § 31 VVG – Erforderliche Auskünfte und zumutbare Belege
- § 82 VVG – Schadenminderung und zumutbare Weisungen