Finanziertes Auto gestohlen. Wie laufen Kredit und Kasko weiter?
Nach dem Diebstahl eines finanzierten Autos: Anzeige, Kreditraten und Kaskoprüfung koordinieren. Mit Beispiel zur Restschuld und Schritten bei Wiederauffinden.
In diesem Artikel
Kurzantwort
Melden Sie den Diebstahl der Polizei, der Kasko und der finanzierenden Bank. Planen Sie die nächste Kreditrate nach dem geltenden Zahlungsplan ein und klären Sie frühzeitig, wer eine Kaskozahlung erhält. Wird das Auto wiedergefunden, stimmen Sie Abholung und Besichtigung mit beiden Stellen ab. Bleibt es verschwunden, vergleichen Sie erst die bestätigte und auf den Kredit angerechnete Zahlung mit dem Ablösebetrag.
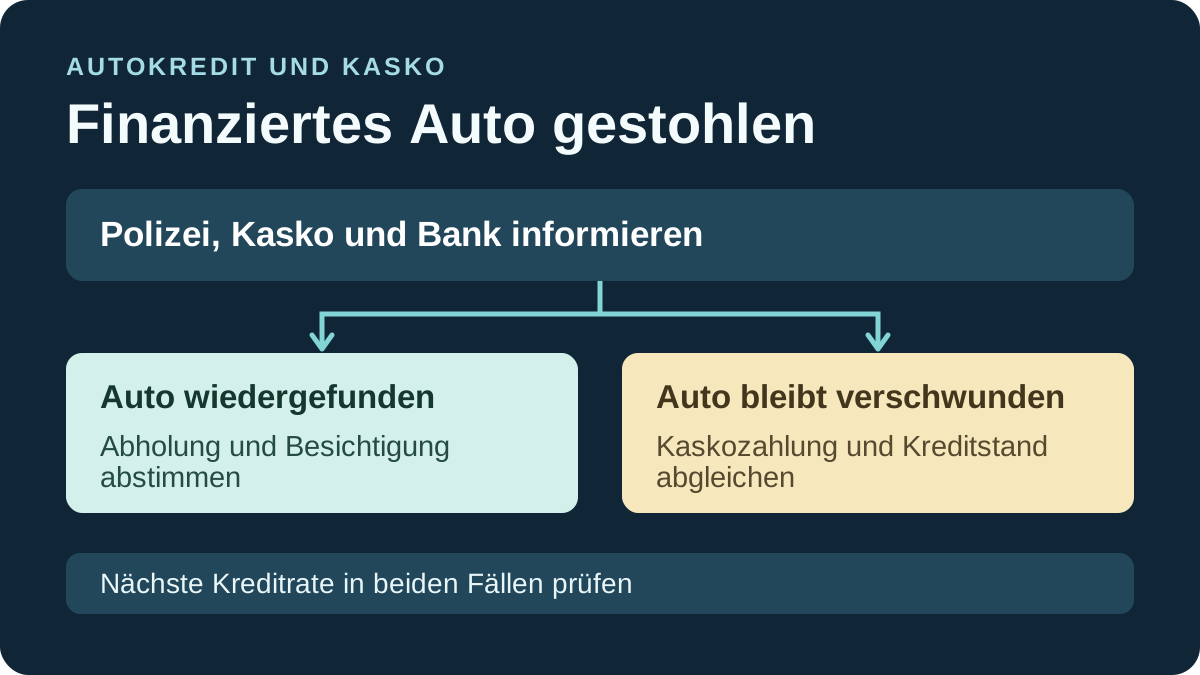
Polizei, Kasko und Bank informieren
Dieser Ratgeber betrifft einen privat genutzten, kreditfinanzierten Pkw in Deutschland, der als Ganzes gestohlen wurde. Für ein Leasingfahrzeug gelten zusätzlich die Abrechnung und die Eigentumsregeln des Leasingvertrags.
- Polizei: Erstatten Sie Anzeige. Halten Sie Kennzeichen, Fahrzeug-Identifizierungsnummer, den letzten bekannten Standort und den Zeitraum bereit. Notieren Sie das Aktenzeichen.
- Versicherer: Melden Sie den Diebstahl nach Kenntnis unverzüglich. Notieren Sie den Eingang der Meldung und die Schadennummer. Fragen Sie, welche Schlüssel, Fahrzeugpapiere und weiteren Nachweise tatsächlich benötigt werden. Sichern Sie Übergabebelege. § 30 VVG und § 31 VVG.
- Bank: Melden Sie den Verlust der Kreditsicherheit. Klären Sie, ob die Bank das Original der Zulassungsbescheinigung Teil II verwahrt und wie es dem Versicherer bei Bedarf zur Verfügung gestellt werden kann. Bitten Sie um den Zahlungsplan bis zur Regulierung und um die Vorgaben zum Auszahlungsempfänger.
Prüfen Sie den Kaskoschutz anhand der Police und der beim Diebstahl geltenden Bedingungen. Bei den HUK-COBURG-Bedingungen vom 1. Januar 2026 gehört der Fahrzeugdiebstahl zur Teilkasko. Die dort geregelte Vollkasko umfasst auch die Teilkaskofälle. Die genannten Klauseln beschreiben ein konkretes Vertragsbeispiel. HUK-COBURG AKB A.2.2.2 und A.2.3.1.
Das Auto wurde wiedergefunden. Was ist vor der Abholung zu klären?
Geben Sie Funddatum und Standort an Kasko und Bank weiter. Fragen Sie, wer das Fahrzeug übernehmen darf und wohin es zur Besichtigung soll. Klären Sie bei einem beschädigten Auto vor der Reparatur den Auftrag und die Kostenübernahme. Wenn die Kasko schon gezahlt hat, lassen Sie Eigentum, Verwendung der Zahlung und eine mögliche Rückforderung schriftlich klären.
Im HUK-Beispiel müssen Sie das Fahrzeug zurücknehmen, wenn es binnen eines Monats nach Eingang der Schadenanzeige wiedergefunden wird und Sie es innerhalb dieses Zeitraums mit zumutbarem Aufwand wieder in Besitz nehmen können. Falls die Rücknahme entfällt, sehen die Bedingungen grundsätzlich den Eigentumsübergang auf den Versicherer vor. Sie behandeln ausdrücklich den Fall, dass ein dritter Eigentümer das Fahrzeug behalten will. Bei einer Sicherungsübereignung beziehen Sie die Bank deshalb vor der Abholung oder Freigabe ein. HUK-COBURG AKB A.2.6.6.
Für die Abstimmung einer Reparatur nach einem Fund hilft der Ratgeber zu Werkstatt und Auszahlung bei einem finanzierten Fahrzeug. Prüfen Sie beim Diebstahl zusätzlich die auf den Fund anwendbaren Klauseln.
Das Auto bleibt verschwunden. Wann ist die Kaskozahlung fällig?
Geldleistungen aus der Versicherung werden grundsätzlich fällig, wenn die notwendigen Ermittlungen zu Versicherungsfall und Leistungshöhe abgeschlossen sind. In den HUK-Bedingungen dieses Beispiels ist die Zahlung bei Entwendung frühestens einen Monat nach der Schadenanzeige vorgesehen. Notieren Sie daher sowohl den Eingang Ihrer Anzeige beim Versicherer als auch den Stand der Ermittlungen. § 14 Abs. 1 VVG und HUK-COBURG AKB A.2.7.
Sind die notwendigen Ermittlungen nach einem Monat noch nicht abgeschlossen, kann der Versicherungsnehmer nach § 14 Abs. 2 VVG unter den dortigen Voraussetzungen einen Abschlag auf den Betrag verlangen, den der Versicherer voraussichtlich mindestens zahlen muss. Die Frist läuft nicht weiter, solange ein Verschulden des Versicherungsnehmers die Ermittlungen verzögert. § 18 VVG schützt den Anspruch aus § 14 Abs. 2 Satz 1 vor nachteiligen Vereinbarungen. Fragen Sie bei längerer Prüfung nach den offenen Punkten und danach, welcher Mindestbetrag schon feststeht. § 14 Abs. 2 VVG und § 18 VVG.
Kreditrate und Zahlungsempfänger schriftlich bestätigen lassen
Bis zu einer bestätigten Änderung richten Sie sich nach den vereinbarten Fälligkeiten. Fragen Sie die Bank, welche Rate als Nächstes eingezogen wird und ob sie bei der Regulierung eine Ablösung oder eine andere Abrechnung vorsieht. Wenn Sie die Rate wegen zusätzlicher Fahrtkosten nicht aufbringen können, fragen Sie vor dem Fälligkeitstag nach einer konkreten Vereinbarung. § 488 Abs. 1 BGB.
Prüfen Sie, ob der Versicherungsanspruch ganz oder teilweise an die Bank abgetreten wurde und ob eine Freigabe oder andere Zahlungsanweisung vorliegt. Bei einer wirksamen Abtretung tritt der neue Gläubiger im vereinbarten Umfang an die Stelle des bisherigen Gläubigers. Bitten Sie Bank und Versicherer um dieselben Angaben zu Empfänger, Betrag und Verwendungszweck. Lassen Sie sich nach der Zahlung den Eingang und die Anrechnung auf Ihren Kredit bestätigen. § 398 BGB.
Bei der Schlussabrechnung gleichen Sie auch die bis dahin gebuchten Monatsraten ab. Der Leitfaden zur Abschlussabrechnung und Freigabe beim Autokredit zeigt, welche Nachweise Sie bei der Bank anfordern können.
Restschuld und Fahrtkosten mit zwei Rechnungen planen
Angenommen, das Auto bleibt verschwunden. Die Bank bestätigt einen Ablösebetrag von 14.200 Euro zu einem bestimmten Stichtag. Der Versicherer zahlt 11.800 Euro nach allen Abzügen und die Bank rechnet die Zahlung vollständig an. Es gibt keine bestätigte zusätzliche Versicherungsleistung. Dann fehlen zur Ablösung 2.400 Euro. Verlangen Sie einen aktuellen Betrag, wenn sich Zahlungstag oder Kreditstand ändern.
Für den Haushalt davor rechnen Sie separat. Bei 320 Euro fälliger Kreditrate und 180 Euro zusätzlicher Mobilität fallen im Beispiel 500 Euro pro Monat an. Zwei Monate kosten 1.000 Euro. Ist die bis zum Ablösestichtag gezahlte Rate bereits in der Bankabrechnung berücksichtigt, ziehen Sie diese Rate dort nicht erneut ab. Berücksichtigen Sie eine neue Fahrzeugfinanzierung im Budget erst mit ihren tatsächlichen Konditionen.
Eine Differenzkasko kann je nach Vertrag auch Diebstahl erfassen. Klären Sie die Voraussetzungen und die Berechnung anhand der Police und nehmen Sie nur einen bestätigten Betrag in die Ablöserechnung auf. Die HUK-Bedingungen nennen hierfür eine eigene Berechnungsregel. Die Übersicht zum Abgleich von Kasko, Kredit und GAP erklärt die einzelnen Beträge. HUK-COBURG AKB A.2.6.1.
Was Sie bis zum Abschluss festhalten sollten
- Aktenzeichen der Polizei, Schadennummer und Eingangstag der Kaskomeldung.
- Nächste Kreditrate, Fälligkeit und eine etwaige schriftliche Änderung des Zahlungsplans.
- Bei Wiederauffinden: Fundtag, zuständige Stelle, Freigabe und Kosten der Rückholung.
- Bei Auszahlung: Empfänger, Abzüge, angerechneter Betrag und aktualisierter Kreditstand.
- Bei einer Restschuld: vereinbarter Zahlungsweg, nächste Fälligkeit und Budget für Ersatzmobilität.
Häufige Fragen
Muss ich nach dem Diebstahl die nächste Rate zahlen?
Maßgeblich ist der mit der Bank geltende Zahlungsplan. Halten Sie die Rate ein oder klären Sie vor ihrer Fälligkeit eine Änderung mit der Bank.
Ab welchem Tag zählt der Monat in den genannten HUK-Bedingungen?
Für das Abwarten bis zur Versicherungsleistung nennt das Vertragsbeispiel Ihre Schadenanzeige. Für eine mögliche Pflicht zur Rücknahme zählt der Eingang der Schadenanzeige beim Versicherer. Der Tag der polizeilichen Anzeige kann davon abweichen.
Was mache ich, wenn der Wagen nach der Auszahlung wieder auftaucht?
Informieren Sie Kasko und Bank über Funddatum und Standort. Lassen Sie vor Abholung, Freigabe oder Verwertung klären, wem das Fahrzeug gehört, welche Bedingungen gelten und ob die Auszahlung korrigiert wird.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 09.11.2026.
- § 30 VVG – Anzeige des Versicherungsfalls
- § 31 VVG – Auskunft und zumutbare Belege
- § 14 VVG – Fälligkeit und Abschlagszahlung
- § 18 VVG – Schutz der Abschlagsregelung
- § 488 BGB – Rückzahlung bei Fälligkeit
- § 398 BGB – Abtretung einer Forderung
- HUK-COBURG AKB vom 1. Januar 2026 – Entwendung als Vertragsbeispiel