Hagelschaden am finanzierten Auto: Reparatur und Auszahlung
Hagelschaden beim Autokredit? So klären Sie Werkstattbindung, Zustimmung der Bank, Empfänger der Kaskozahlung und den Betrag, den Sie vorstrecken müssen.
In diesem Artikel
Kurzantwort
Melden Sie den Hagelschaden Ihrer Kaskoversicherung und klären Sie vor dem Reparaturauftrag zwei Punkte. Fragen Sie den Versicherer, wie er den Schaden prüft und wer die Werkstatt auswählt. Die Sicherungsvereinbarung mit der Bank kann vorgeben, wann Sie deren Zustimmung brauchen und wer die Entschädigung erhält. Planen Sie Selbstbeteiligung und mögliche Vorleistung getrennt von der nächsten Kreditrate ein.
Hagel dokumentieren und die Kasko fragen
Diese Anleitung betrifft einen privat genutzten Pkw in Deutschland, der mit einem Autokredit finanziert ist und repariert werden kann. Bei Leasing gelten zusätzlich die Regeln des Leasingvertrags. Wird ein wirtschaftlicher Totalschaden festgestellt, hilft der Ratgeber zu Kasko, Restschuld und GAP nach einem Totalschaden.
Prüfen Sie im Versicherungsschein, ob Kaskoschutz besteht und welche Fassung der Versicherungsbedingungen gilt. Die unverbindlichen GDV-Musterbedingungen vom 13. Oktober 2026 erfassen die unmittelbare Einwirkung von Hagel in der Teilkasko. Die Muster-Vollkasko schließt die Ereignisse der Teilkasko ein. Entscheidend ist das im eigenen Vertrag abgesicherte Risiko. § 1 VVG. GDV-Muster A.2.2.1.3 und A.2.2.2.1.
Notieren Sie Ort und Zeitpunkt und fotografieren Sie die Schäden. Melden Sie den Versicherungsfall nach Kenntnis unverzüglich. Fragen Sie nach Besichtigung, Unterlagen und Weisungen, bevor Sie einen Gutachter oder eine Reparatur auf eigene Rechnung bestellen. Treffen Sie nötige und mögliche Maßnahmen, um weiteren Schaden zu verhindern. Warten Sie bei einem Sicherheitsproblem nicht auf eine normale Reparaturfreigabe, sondern stimmen Sie ab, wie das Fahrzeug gesichert oder transportiert werden kann. § 30 VVG zur Anzeige. § 31 VVG zu Auskunft und Belegen. § 82 VVG zur Schadenminderung und zu Weisungen.
Wer muss dem Werkstattauftrag zustimmen?
Lesen Sie Versicherungsschein, Sicherungsvereinbarung und Kreditvertrag nebeneinander. Fragen Sie, ob Sie die Werkstatt wählen dürfen, ob der Kreditgeber vor der Beauftragung zustimmen muss und wer der Werkstatt den Auftrag erteilt. Die Zustimmung zu einer Reparatur sagt noch nichts über eine Abtretung, die Zahlung an die Werkstatt oder Ihren verbleibenden Eigenanteil.
| Ansprechpartner | Vor der Unterschrift klären |
|---|---|
| Kaskoversicherer | Ist die Besichtigung erledigt? Welche Werkstatt und welche Arbeiten sind vorgesehen? Wie hoch sind Selbstbeteiligung und bestätigte Deckung? |
| Kreditgeber | Ist eine Zustimmung erforderlich? Gibt es Vorgaben zur Werkstatt oder Reparatur? Wer darf die Entschädigung empfangen und wofür wird sie verwendet? |
| Werkstatt | Wer erteilt den Auftrag und wer bezahlt? Welche Summe ist bei Abholung fällig? Wer gibt zusätzliche Arbeiten frei? |
Bei vereinbarter Werkstattbindung kann der Tarif Auswahl und Beauftragung dem Versicherer zuweisen. So regeln es beispielsweise die veröffentlichten HUK-COBURG-Bedingungen vom 1. Januar 2026 für Kasko SELECT bei den dort erfassten Fällen in Deutschland. Die Folgen einer anderen Werkstatt richten sich nach dem eigenen Tarif und den Umständen. Fragen Sie nach einer schriftlichen Lösung, wenn Versicherer und Bank verschiedene Werkstätten nennen. HUK-COBURG AKB A.2.6.3 und E.3.2 als Vertragsbeispiel.
Wenn Sie selbst den Reparaturauftrag erteilen, schulden Sie als Besteller die vereinbarte Vergütung. Lassen Sie bei einer angekündigten Direktabrechnung festhalten, welchen Betrag die Werkstatt direkt erhält und was sie von Ihnen verlangt. § 631 Abs. 1 BGB zum Werkvertrag.
Wohin fließt die Entschädigung?
Eine Forderung kann durch Abtretung auf einen anderen Gläubiger übergehen. Prüfen Sie deshalb, ob Ihre Sicherungsvereinbarung eine Abtretung der Kaskoforderung enthält, welchen Umfang sie hat und ob die Bank die Zahlung an Sie oder die Werkstatt freigibt. Fragen Sie Bank und Versicherer mit derselben Schadennummer nach dem bestätigten Zahlungsempfänger. Wird an die Bank gezahlt, lassen Sie sich die Verwendung und gegebenenfalls die Anrechnung auf dem Kreditkonto belegen. § 398 BGB zur Abtretung.
Planen Sie weiter mit den vereinbarten Kreditraten, solange der Kreditgeber Ihnen keinen geänderten Zahlungsplan bestätigt hat. Die Meldung bei der Kasko ändert die Fälligkeit der Rate für sich genommen nicht. Geldleistungen aus der Versicherung werden grundsätzlich fällig, wenn die nötigen Ermittlungen zu Versicherungsfall und Leistungsumfang beendet sind. Dauern diese länger als einen Monat nach der Anzeige, kommt ein Abschlag auf den voraussichtlichen Mindestbetrag in Betracht. Die Frist kann gehemmt sein, wenn der Versicherungsnehmer die Verzögerung verschuldet. § 488 Abs. 1 BGB zur Darlehensrückzahlung. § 14 Abs. 1 und 2 VVG zu Fälligkeit und Abschlag.
Reparaturrechnung und Auszahlung ohne Reparatur vergleichen
Die GDV-Musterbedingungen unterscheiden zwischen vollständiger, fachgerechter und durch Rechnung belegter Reparatur und einem Fall ohne entsprechenden Nachweis. Für Letzteren begrenzt das Muster die erforderlichen Reparaturkosten auf den Wiederbeschaffungswert abzüglich Restwert. Umsatzsteuer berücksichtigt es nur, soweit sie bei der gewählten Schadenbeseitigung tatsächlich anfällt und keine Vorsteuerabzugsberechtigung besteht. Eine vereinbarte Selbstbeteiligung wird abgezogen. Eine Auszahlung ohne Reparatur sollten Sie erst einplanen, wenn auch die Vorgaben der Finanzierung dazu geklärt sind. GDV-Muster A.2.5.2.1, A.2.5.4 und A.2.5.8.
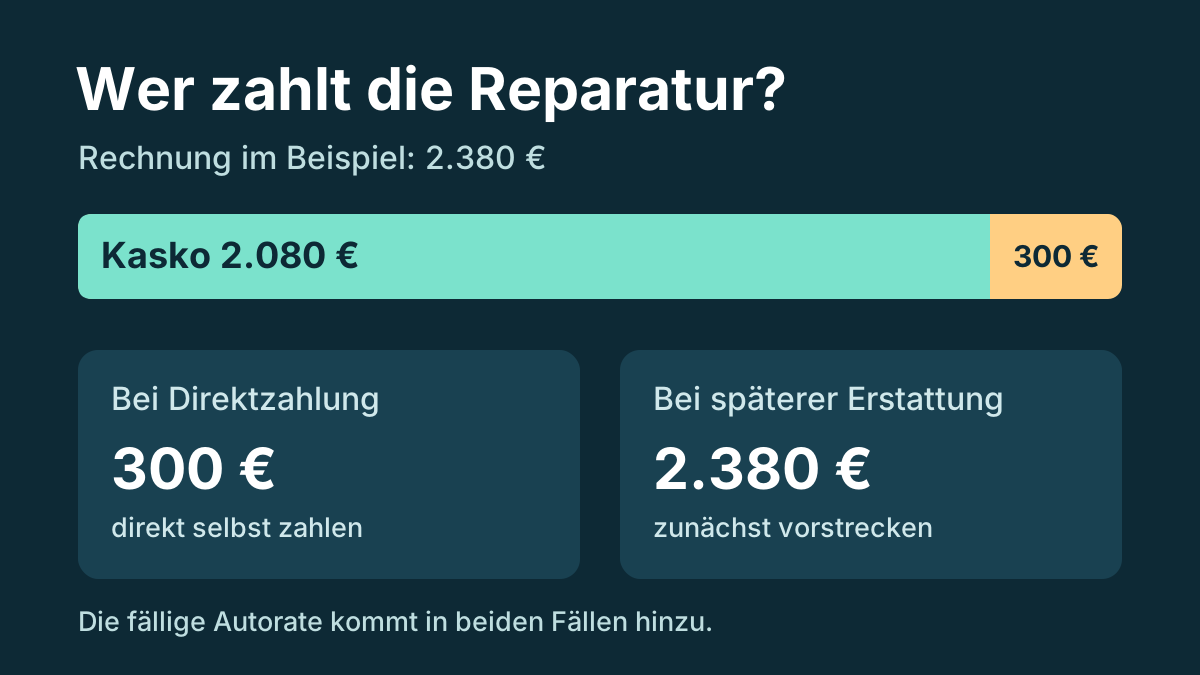
Im folgenden Beispiel sind 2.000 Euro notwendige Reparaturkosten netto, 2.380 Euro brutto und 300 Euro Selbstbeteiligung angenommen. Für die tatsächliche Reparatur wird die gesamte Rechnung anerkannt. Ohne Reparatur beträgt die angenommene Obergrenze nach Abzug des Restwerts 1.800 Euro. Es gibt keine weiteren Abzüge.
| Abrechnung im Beispiel | Kaskoleistung | Was Sie für die Zahlung einplanen |
|---|---|---|
| Reparatur mit Direktzahlung an die Werkstatt | 2.380 € − 300 € = 2.080 € | 300 € Eigenanteil bei bestätigter Direktabrechnung |
| Reparatur mit späterer Erstattung an Sie | 2.380 € − 300 € = 2.080 € | 2.380 € vorstrecken. Nach Erstattung bleiben 300 € Eigenanteil. |
| Abrechnung ohne Reparatur, sofern im Einzelfall möglich | 1.800 € − 300 € = 1.500 € | Der Schaden bleibt bestehen. Prüfen Sie, wem die 1.500 € zustehen und ob sie für eine spätere Reparatur verfügbar wären. |
Bei 280 Euro fälliger Autorate im selben Monat brauchen Sie für die Reparatur im Modell zunächst 580 Euro bei Direktabrechnung oder 2.660 Euro bei Vorleistung. Kommt die Erstattung erst im Folgemonat, gehört sie auch erst dann in die Haushaltsrechnung. Bei einer Forderung für Zusatzarbeiten vergleichen Sie Auftrag, Zustimmung und Kostenübernahme erneut. Autokredit und laufende Fahrzeugkosten vergleichen.
Häufige Fragen
Muss die Bank jede Hagelreparatur genehmigen?
Das hängt von Ihrer Sicherungsvereinbarung und Ihrem Kreditvertrag ab. Fragen Sie vor dem Auftrag gezielt nach einer Zustimmung, Werkstattvorgaben und dem Empfänger der Entschädigung.
Kann ich mir den Hagelschaden ohne Reparatur auszahlen lassen?
Prüfen Sie die Abrechnung nach Ihrer Kasko und ob der Kreditgeber nach der Sicherungsvereinbarung zustimmen muss. Eine Zahlung an Sie setzt außerdem voraus, dass Sie im konkreten Fall als Empfänger berechtigt sind.
Was ist bei einer Direktabrechnung noch zu zahlen?
Lassen Sie sich den Betrag bestätigen, den die Werkstatt vom Versicherer erhält, sowie die Selbstbeteiligung und weitere Kosten, für die Sie aufkommen sollen. Die laufende Autorate gehört separat in Ihr Monatsbudget.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.
- § 1 VVG – Versicherungsvertrag
- § 30 VVG – Schadenanzeige
- § 31 VVG – Auskunft und Belege
- § 82 VVG – Schadenminderung und Weisungen
- § 14 VVG – Fälligkeit und Abschlag
- § 398 BGB – Abtretung
- § 488 BGB – Rückzahlung des Darlehens
- § 631 BGB – Werkvertrag
- GDV AKB 2015 – Unverbindliches Muster vom 13.10.2026
- HUK-COBURG AKB vom 01.01.2026 – Beispiel Werkstattbindung