Ballonfinanzierung: Schlussrate rechtzeitig planen
Schlussrate beim Autokredit bald fällig? Vergleichen Sie Sparbetrag, Netto-Verkaufserlös und Anschlusskredit mit einem konkreten Rechenbeispiel.
In diesem Artikel
Kurzantwort
Notieren Sie zuerst die genaue Schlussrate und ihren Zahlungstermin. Ziehen Sie nur Rücklagen ab, die nach einer benötigten Reserve tatsächlich verfügbar sind. Vergleichen Sie anschließend drei Wege: bis zur Fälligkeit sparen, das Fahrzeug mit abgestimmter Freigabe verkaufen oder die verbleibende Summe neu finanzieren. Ein geschätzter Fahrzeugwert ist noch kein Zahlungseingang; ein neuer Kredit ist erst mit einer tatsächlichen Zusage belastbar.
Zuerst klären: Welche Zahlung ist wann geschuldet?
Holen Sie Kreditvertrag, Zahlungsplan und die letzte Kontenübersicht hervor. Notieren Sie die Schlussrate, das genaue Fälligkeitsdatum und die bis dahin noch laufenden Monatsraten. Klären Sie, ob die letzte normale Rate bereits in der Schlusszahlung enthalten ist oder zusätzlich anfällt. Verwenden Sie keine Restschuld aus einer alten App-Anzeige als vermeintlich endgültigen Zahlungsbetrag.
Grundsätzlich ist ein Darlehen bei Fälligkeit zurückzuzahlen; die Grundlage steht in § 488 Absatz 1 BGB. Bei einer reinen Ballonfinanzierung sollten Sie eine Fahrzeugrückgabe deshalb nur dann als Zahlungsweg einplanen, wenn Ihr Vertrag eine entsprechende Option tatsächlich vorsieht. Prüfen Sie bei einer Drei-Wege-Finanzierung zusätzlich Rückgabefrist, Kilometer, Zustand und mögliche weitere Zahlungen. Ein Verkaufswert, eine Rücknahmezusage und die Kreditschuld sind unterschiedliche Größen.
Dieser Ratgeber behandelt private Autofinanzierungen in Deutschland. Die genannten besonderen Verbraucherdarlehensregeln beziehen sich auf erfasste Allgemein-Verbraucherdarlehen. § 491 BGB grenzt diese Vertragsart ab und enthält Ausnahmen. Übertragen Sie die Regeln nicht ungeprüft auf Leasing, gewerbliche Kredite oder Immobilienfinanzierungen. Die verschiedenen Fahrzeugfinanzierungsmodelle erklärt der allgemeine Autokreditvergleich.
Beispiel: 6.000 Euro fehlen noch in 18 Monaten
Die folgenden Werte sind frei gewählt. Sie sind weder ein Kreditangebot noch eine allgemeine Vorgabe für eine Notfallreserve. Angenommen, in 18 Monaten sind 8.000 Euro Schlussrate fällig. Auf dem Sparkonto liegen 3.000 Euro; davon sollen 1.000 Euro für notwendige unerwartete Ausgaben verfügbar bleiben. Nutzbar sind damit zunächst 2.000 Euro.
| Position im Beispiel | Betrag |
|---|---|
| Schlussrate | 8.000 Euro |
| Vorhandene Rücklagen | 3.000 Euro |
| Benötigte Reserve, nicht zur Tilgung eingeplant | −1.000 Euro |
| Für die Schlussrate nutzbar | 2.000 Euro |
| Noch anzusparen | 6.000 Euro |
| Zusätzlicher Sparbetrag bei 18 Einzahlungen | 333,34 Euro pro Monat |
Die Rechnung lautet: 8.000 − (3.000 − 1.000) = 6.000 Euro; 6.000 ÷ 18 = 333,333… Euro. Auf Cent aufgerundet ergeben 18 Einzahlungen von 333,34 Euro zusammen 6.000,12 Euro. Sparzinsen sind hier nicht angesetzt. Wenn vor Fälligkeit nur noch 17 Einzahlungen möglich sind, benötigen Sie bereits 352,95 Euro je Einzahlung. Entscheidend ist die Zahl der tatsächlich rechtzeitig verfügbaren Zahlungen.
Läuft daneben eine bisherige Kreditrate von 220 Euro weiter, beanspruchen Kreditrate und neue Sparzahlung zusammen 553,34 Euro monatlich. Versicherung, Steuer, Wartung und notwendige Reparaturen kommen noch hinzu. Prüfen Sie diese zusätzliche Belastung in der Haushaltsrechnung. Wenn nur 250 Euro monatlich zum Sparen übrig bleiben, entstehen in 18 Monaten 4.500 Euro; zusammen mit 2.000 Euro nutzbarer Rücklage bleibt eine Lücke von 1.500 Euro. Diese Lücke verschwindet nicht durch einen optimistischen Wiederverkaufswert.
Beim Verkauf zählt der Nettoerlös und der Zahlungstermin
Ein Inseratspreis ist kein sicherer Verkaufserlös. Holen Sie möglichst konkrete Bewertungen oder Angebote ein und notieren Sie Zustand, Kilometerstand und deren Gültigkeit. Ein heutiges Angebot ist noch keine Garantie für den Preis in 18 Monaten. Rechnen Sie absehbare Verkaufskosten oder vertraglich vereinbarte Abzüge separat ab. Gehen Sie bei Reparaturen nicht davon aus, dass jeder ausgegebene Euro den Verkaufspreis um denselben Betrag erhöht.
In einer frei gewählten Verkaufssituation zur Fälligkeit beträgt der erzielte Kaufpreis 7.400 Euro, die Verkaufskosten betragen 300 Euro. Netto bleiben 7.100 Euro; zur Schlussrate von 8.000 Euro fehlen 900 Euro. Bei 2.000 Euro nutzbarer Rücklage können diese 900 Euro bezahlt werden, und 1.100 Euro dieser nutzbaren Rücklage bleiben übrig. Die zuvor getrennte Reserve von 1.000 Euro wurde dabei nicht verbraucht. Sinkt der Preis bei denselben Kosten auf 6.500 Euro, bleiben nur 6.200 Euro netto und die Lücke steigt auf 1.800 Euro.
Die Rechnung zur Fälligkeit ist kein Ablöseangebot für einen früheren Verkauf. Klären Sie vor einem Verkauf mit dem Kreditgeber, welche Sicherheiten bestehen, wer die Zulassungsbescheinigung Teil II verwahrt und wie Zahlung, Freigabe und Übergabe abgewickelt werden sollen. Lassen Sie sich den konkreten Ablauf und nötige Zustimmungen schriftlich erklären. Planen Sie kein frei verfügbares Verkaufsgeld ein, wenn dieses zunächst zur Ablösung verwendet werden muss.
Berücksichtigen Sie außerdem Ihre Mobilität nach dem Verkauf. Ein Erlös, der die Schlussrate deckt, finanziert nicht gleichzeitig ein Ersatzauto. Ein notwendiger Neukauf oder andere Fahrtkosten gehören in die anschließende Haushaltsrechnung. Sonst lösen Sie die alte Finanzierung und unterschätzen unmittelbar den nächsten Geldbedarf.
Anschlusskredit: weniger auf einmal, dafür neue Schuld
Wenn zur Fälligkeit 2.000 Euro eingesetzt werden und das Fahrzeug behalten wird, verbleiben im Ausgangsbeispiel 6.000 Euro zur Finanzierung. Für einen neuen erfassten Verbraucherdarlehensvertrag ist eine Kreditwürdigkeitsprüfung erforderlich. Bei einem Allgemein-Verbraucherdarlehen dürfen keine erheblichen Zweifel an der vertragsgemäßen Erfüllung bestehen; maßgeblich ist § 505a Absatz 1 BGB. Die bisherige pünktliche Zahlung bedeutet keine automatische Zusage für eine Anschlussfinanzierung.
Als reine Rechenannahme werden 6.000 Euro über 36 Monate mit 8 Prozent festem Sollzins pro Jahr finanziert. Der monatliche Modellzins beträgt 8 Prozent geteilt durch 12. Es gibt keine Gebühren, keine Zusatzversicherung und keine neue Schlussrate. Werden monatliche Zinsen kaufmännisch auf Cent gerundet, ergeben sich 35 Zahlungen von 188,02 Euro und eine letzte Zahlung von 187,93 Euro: insgesamt 6.768,63 Euro, davon 768,63 Euro Zinsen. Reale Zahlungszeitpunkte, Rundungsregeln und weitere Kosten können abweichen. Die 8 Prozent sind ausdrücklich kein aktueller Marktzinssatz und kein effektiver Jahreszins.
Der Beispielkredit verteilt die Lücke über weitere drei Jahre. Er beseitigt sie nicht. Die bisherige Rate von 220 Euro endet hier vereinfachend mit der alten Finanzierung; die neue Rate liegt zwar darunter, bezahlt aber eine zusätzliche Laufzeit. Die bis zur Schlussrate noch fälligen alten Raten sind in diesen 6.768,63 Euro nicht enthalten. Auch Kaufpreis, bisherige Zinsen und Fahrzeugkosten sind nicht enthalten. Verwenden Sie die Zahl deshalb nicht als Gesamtkosten der ursprünglichen Autofinanzierung.
Vergleichen Sie reale Anschlussangebote mit demselben Auszahlungsbedarf und möglichst derselben Laufzeit. Notieren Sie effektiven Jahreszins, Gesamtbetrag, alle Raten, Zusatzprodukte und Auszahlungszeitpunkt. § 16 PAngV regelt den effektiven Jahreszins und die einzubeziehenden Kosten; nicht jede unabhängig anfallende Ausgabe ist darin enthalten. Die Unterschiede erläutert der Ratgeber zu Sollzins und effektivem Jahreszins. Verlassen Sie sich vor Fälligkeit auf ein bestätigtes Angebot samt rechtzeitigem Zahlungsablauf, nicht auf eine unverbindliche Beispielrate.
Drei Wege anhand derselben Schlussrate vergleichen
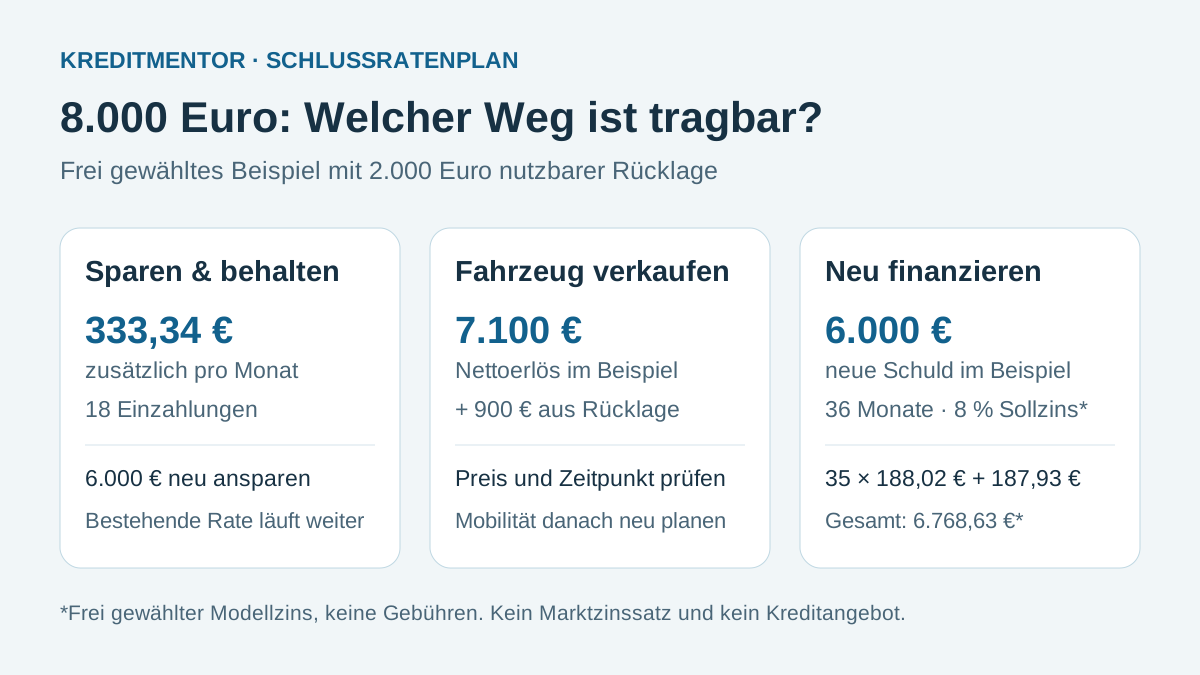
Die drei Wege erfüllen unterschiedliche Ziele: Sparen und ein Anschlusskredit können den Fahrzeugbesitz fortsetzen; ein Verkauf beendet die Nutzung dieses Autos. Vergleichen Sie deshalb neben Geldbeträgen auch Ihre Mobilität und die verbleibende Reserve. Die folgenden Werte gehören ausschließlich zum beschriebenen Beispiel:
- Sparen und behalten: 2.000 Euro nutzbare Rücklage plus rund 333,34 Euro monatlich über 18 Einzahlungen decken 8.000 Euro. Der Plan verlangt zusätzlichen laufenden Spielraum; danach entsteht aus dieser Schlussrate kein neuer Kredit.
- Verkaufen: 7.100 Euro tatsächlicher Nettoerlös plus 900 Euro aus nutzbaren Rücklagen decken 8.000 Euro. Es bleibt keine Finanzierungslücke aus der Schlussrate, aber das Fahrzeug steht anschließend nicht mehr zur Verfügung.
- Neu finanzieren und behalten: 2.000 Euro Rücklage plus 6.000 Euro neue Kreditmittel decken 8.000 Euro. Dafür bleiben im Modell 36 Monate neue Zahlungen und 768,63 Euro zusätzliche Zinsen.
Bewerten Sie nicht allein die niedrigste Monatszahlung. Fragen Sie: Welche Summe kann ich rechtzeitig bereitstellen? Welche Zusage ist bereits belastbar? Was bleibt nach der Zahlung für unerwartete Ausgaben? Brauche ich das Fahrzeug noch so lange wie den neuen Kredit? Ändern sich Einkommen oder Fahrzeugkosten absehbar?
Mischformen sind möglich: Wenn Sie beispielsweise die berechneten 1.500 Euro Sparlücke neu finanzieren möchten, beziehen Sie ein tatsächliches Angebot auf diesen kleineren Betrag. Setzen Sie dessen Rate und Gesamtbetrag neu an, statt die 6.000-Euro-Modellrechnung einfach als Zusage zu übernehmen. Nutzen Sie zum Vergleich auch die Checkliste für Ablösebetrag und neue Gesamtkosten.
Verkauf vor Fälligkeit: Ablösebetrag statt Schlussrate
Soll das Fahrzeug schon vor dem Ende verkauft werden, fordern Sie einen Ablösebetrag für den geplanten Zahlungstag an. Dieser kann von der späteren Schlussrate abweichen, weil noch weitere Zahlungen offen sind und Kosten der vorzeitigen Rückzahlung zu prüfen sind. Vergleichen Sie die Abrechnung mit Vertrag und Zahlungsplan.
Bei einem erfassten Verbraucherdarlehen erlaubt § 500 Absatz 2 BGB grundsätzlich eine vorzeitige vollständige oder teilweise Erfüllung; für Immobilienkredite nennt die Vorschrift besondere Bedingungen. Bei vorzeitiger Erfüllung mindern sich die Kreditkosten nach § 501 Absatz 1 BGB entsprechend der verbleibenden Laufzeit. Prüfen Sie daneben einen möglichen Anspruch auf Vorfälligkeitsentschädigung.
§ 502 BGB knüpft eine solche Entschädigung unter anderem an einen gebundenen Sollzins. Für Allgemein-Verbraucherdarlehen gelten Obergrenzen von 1 Prozent beziehungsweise 0,5 Prozent bei höchstens einem Jahr bis zur vereinbarten Rückzahlung; zusätzlich gilt die Grenze der sonst noch anfallenden Sollzinsen. Die Vorschrift enthält auch Ausschlussfälle. Das sind mögliche Höchstgrenzen, keine automatisch fällige Pauschalgebühr. Ausführlicher erklärt dies der Ratgeber zum vorzeitigen Ablösen eines Ratenkredits. Eine vertragsgemäß fällige Schlusszahlung ist keine vorzeitige Rückzahlung.
Mit diesen Fragen entsteht ein belastbarer Zahlungsplan
Warten Sie nicht bis zum letzten Zahlungstag, wenn sich heute bereits eine Lücke abzeichnet. Ein hilfreicher Arbeitsplan besteht aus drei Punkten: jetzt Betrag, Datum und nutzbare Rücklagen klären; regelmäßig die tatsächlich angesparte Summe mit dem Ziel vergleichen; rechtzeitig vor Fälligkeit Verkaufs- oder Finanzierungsablauf verbindlich organisieren. Wie viel Vorlauf Sie benötigen, hängt von Vertrag, Verkaufsweg und Kreditprüfung ab.
- Welcher genaue Betrag ist am Fälligkeitstag offen, einschließlich einer eventuell zusätzlichen letzten Monatsrate?
- Gibt es eine vertragliche Rückgabeoption, und welche Fristen, Zustands- und Kilometerbedingungen gelten?
- Wie werden Sicherheiten und Fahrzeugpapiere bei Verkauf oder vollständiger Rückzahlung freigegeben?
- Welcher Ablösebetrag gilt, wenn ich früher zahle, und wie ist er berechnet?
- Welche neuen Raten, Laufzeit, Gesamtbetrag und Zusatzkosten würde eine konkrete Anschlussfinanzierung haben?
- Ist deren Auszahlung rechtzeitig sichergestellt, und an wen geht die Zahlung?
Wenn kein Weg die Zahlungslücke zuverlässig schließt, kontaktieren Sie den Kreditgeber mit einer nachvollziehbaren Rechnung und bitten Sie um Prüfung einer schriftlichen Lösung. Eine Bitte verschiebt den Termin nicht von selbst. Lassen Sie Änderungen, Kosten und neuen Zahlungsplan bestätigen. Wenn zugleich laufende Raten oder notwendige Lebenshaltung nicht mehr gedeckt sind, hilft der Handlungsplan bei einer zu hohen Kreditrate und gegebenenfalls eine seriöse Schuldnerberatung.
Nach einem schweren Unfall lässt sich der bisherige Verkaufsplan nicht einfach fortschreiben. Der Abgleich nach Totalschaden eines finanzierten Autos trennt bestätigten Ablösebetrag, Versicherungsleistung und tatsächlich verwendbaren Erlös des beschädigten Fahrzeugs.
Häufige Fragen
Kann ich bei jeder Ballonfinanzierung das Auto einfach zurückgeben?
Planen Sie eine Rückgabe nur ein, wenn der konkrete Vertrag eine solche Option vorsieht. Prüfen Sie dann Frist, Kilometer, Fahrzeugzustand und mögliche weitere Zahlungen. Eine reine Schlussrate wird nicht allein durch die Rückgabe des Fahrzeugs ersetzt.
Ist der geschätzte Fahrzeugwert genug für meine Schlussrate?
Entscheidend sind der tatsächlich rechtzeitig verfügbare Nettoerlös und die abgestimmte Abwicklung mit dem Kreditgeber. Ziehen Sie Kosten und Abzüge ab und berechnen Sie eine mögliche Lücke. Berücksichtigen Sie zusätzlich Ihre Mobilität nach dem Verkauf.
Bekomme ich nach pünktlichen Raten automatisch einen Anschlusskredit?
Nein. Ein neuer erfasster Verbraucherdarlehensvertrag erfordert eine Kreditwürdigkeitsprüfung. Verbindlich wird der Plan erst durch ein tatsächliches Angebot und einen rechtzeitig geklärten Zahlungsablauf.
Ist die Beispielrate von 188,02 Euro ein aktuelles Angebot?
Nein. Sie ist eine Modellrechnung für 6.000 Euro, 36 Monate und frei gewählte 8 Prozent festen Sollzins ohne Gebühren. Im Cent-Rundungsmodell beträgt die letzte Rate 187,93 Euro. Reale Konditionen, Rundung und Zahlungszeitpunkte können abweichen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 12.10.2026.
- § 488 BGB – Darlehenspflichten und Rückzahlung bei Fälligkeit
- § 491 BGB – Verbraucherdarlehen und Anwendungsbereich
- § 505a BGB – Kreditwürdigkeitsprüfung vor einem neuen Kredit
- § 16 PAngV – Effektiver Jahreszins und einzubeziehende Kosten
- § 500 BGB – Vorzeitige Rückzahlung
- § 501 BGB – Kostenminderung bei vorzeitiger Rückzahlung
- § 502 BGB – Voraussetzungen, Grenzen und Ausschlüsse der Vorfälligkeit