Mietkaution gepfändet: Fälligkeit und Zahlungsempfänger prüfen
Pfändungsbeschluss zur Mietkaution: Vermieter als Drittschuldner, Abrechnung, Fälligkeit und Zahlungsweg klären. Mit Beispiel für Gläubigerzahlung und verbleibenden Rest.
In diesem Artikel
Kurzantwort
Prüfen Sie Beschluss, erfassten Kautionsanspruch, Zustellung beim Vermieter und die angeordnete Überweisung. Eine Pfändung macht die Kaution nicht automatisch sofort vollständig fällig. Klären Sie erst Abrechnung und fälligen Rest, dann den aktuellen Vollstreckungsumfang und den richtigen Zahlungsempfänger. Ein P-Konto bei Ihrer Bank hebt die Forderungspfändung beim Vermieter nicht auf. Planen Sie nur mit einem tatsächlich an Sie auszuzahlenden und verfügbaren Betrag.
Den Vermieter als Drittschuldner vom eigenen Gläubiger unterscheiden
Dieser Leitfaden betrifft eine natürliche Person in Deutschland, die eine eigene Barkaution bei ihrem Wohnraumvermieter geleistet hat und einen zivilgerichtlichen Pfändungs- und Überweisungsbeschluss zu ihrem Kautionsrückzahlungsanspruch erhält. Behandelt wird die Überweisung zur Einziehung. Eine behördliche Pfändungsverfügung, ein Kautionssparbuch, eine Bürgschaft, mehrere berechtigte Mieter, Jobcenter-Finanzierung beziehungsweise Abtretung und ein Insolvenzverfahren brauchen eine gesonderte Prüfung.
Im Beschluss sind Sie der Vollstreckungsschuldner. Ihr eigener Gläubiger betreibt die Vollstreckung. Der Vermieter ist Drittschuldner, weil er Ihnen möglicherweise Kaution zurückzahlen muss. Damit wird er nicht zum persönlichen Schuldner sämtlicher Schulden von Ihnen.
§ 829 ZPO sieht das Zahlungsverbot an den Drittschuldner und das Verfügungsverbot an den Schuldner vor. Die Pfändung wird mit Zustellung an den Drittschuldner bewirkt. Prüfen Sie daher nicht nur Ihren Brief, sondern auch den bezeichneten Vermieter, die erfasste Forderung, Aktenzeichen, Umfang und Zustellung. Eine reine Ankündigung eines Inkassounternehmens ist noch kein solcher gerichtlicher Beschluss.
| Rolle | Welche Forderung betroffen ist |
|---|---|
| Sie als Mieter | Möglicher Anspruch auf Kautionsrückzahlung gegen den Vermieter |
| Vollstreckender Gläubiger | Eigene titulierte Forderung gegen Sie, für die vollstreckt wird |
| Vermieter als Drittschuldner | Seine Verpflichtung aus dem bezeichneten Kautionsverhältnis |
Eine vergleichbare Rollenverteilung erklärt der Leitfaden zur gepfändeten Kundenforderung. Dessen besondere Ausführungen zum Einkommensschutz bei selbstständiger Arbeit dürfen Sie aber nicht ungeprüft auf die Rückzahlung einer Kaution übertragen.
Die Pfändung ersetzt keine Kautionsabrechnung und macht nicht alles sofort fällig
Belegen Sie zuerst, welche Geldsicherheit tatsächlich geleistet wurde. Nach § 551 Absatz 3 BGB ist die Geldsicherheit grundsätzlich vom Vermögen des Vermieters getrennt anzulegen; Erträge stehen dem Mieter zu und erhöhen die Sicherheit. Für Studenten- und Jugendwohnheime enthält die Vorschrift eine Ausnahme von der Verzinsungspflicht. Verwenden Sie tatsächliche Nachweise statt eines erfundenen aktuellen Zinsertrags.
Der BGH, Urteil vom 10. Juli 2024 – VIII ZR 184/23, Randnummern 18 und 30, beschreibt die Rückzahlung nach Mietende und angemessener Prüfungsfrist, sobald der Vermieter die Sicherheit nicht mehr benötigt. Die Frist richtet sich nach dem Einzelfall; sie ist keine stets gleiche Zahl von Monaten. Das Urteil entscheidet nicht über die Wirksamkeit Ihres konkreten Pfändungsbeschlusses.
Aus der Zustellung folgt deshalb für sich weder ein sofort fälliger voller Rückzahlungsbetrag noch die Berechtigung jedes vom Vermieter genannten Abzugs. Auch wenn im Beschluss ein Anspruch aus einem noch laufenden Mietverhältnis bezeichnet ist, sind tatsächliches Bestehen, Umfang und spätere Fälligkeit zu prüfen. Der Beschluss beendet nicht von sich aus Ihren Mietvertrag.
Halten Sie Mietende, Wohnungsrückgabe, Guthaben, bereits geleistete Auszahlungen, behauptete Gegenansprüche und weiteren Sicherungsbedarf getrennt fest. Welche Gegenansprüche bestehen und welche Verrechnung trotz der Pfändung möglich ist, ist konkret zu beurteilen; nicht jede erst nachträglich vereinbarte Kürzung ist gegenüber dem Pfändungsgläubiger wirksam. Die Anleitung zur Kautionsabrechnung und zu Einbehalten hilft beim Belegabgleich. Ein Streit über einen Schaden und eine Frage zum Zahlungsberechtigten sind unterschiedliche Probleme.
Wer eine fällige Auszahlung erhalten darf, aus der Überweisung klären
Die Pfändung und die gerichtliche Überweisung der Forderung sind getrennt zu lesen. § 835 Absatz 1 ZPO unterscheidet Überweisung zur Einziehung und Überweisung an Zahlungs statt zum Nennwert. Im zweiten Fall enthält Absatz 2 eine besondere Befriedigungswirkung, soweit die Forderung besteht. Dieser Ratgeber behandelt das Einziehungsmodell und setzt nicht beide Varianten gleich.
§ 836 ZPO regelt die Wirkung der Überweisung und den Schutz des Drittschuldners: Unter den Voraussetzungen von Absatz 2 gilt der Beschluss ihm gegenüber zugunsten des Drittschuldners bis zur Aufhebung und deren Kenntnis als rechtsbeständig. Eine private Nachricht „ich widerspreche“ ist daher keine verlässliche Freigabe für eine Zahlung an Sie.
Gleichen Sie vor einer Auszahlung fälligen Kautionsbetrag, noch geltenden Pfändungsumfang und Berechtigten ab. Bei mehreren Pfändungen, einer behaupteten früheren Abtretung, unklarer Rangfolge oder Zahlung an einen Vertreter muss die Berechtigung zusätzlich geklärt werden. Nutzen Sie bestätigte Kontaktdaten und Zahlungsinformationen; eine ungeprüfte neue IBAN aus einer Nachricht reicht dafür nicht.
Bitten Sie den Vermieter nicht um eine Zahlung an Angehörige oder ein anderes Konto, um ein entgegenstehendes Verbot zu umgehen. Wenn die Vollstreckungsforderung nachweislich erledigt ist oder eine Freigabe vorliegt, müssen der aktuelle Stand und der erforderliche Nachweis auch beim Vermieter geklärt werden. Für die Leistungswirkung ist § 362 BGB zu beachten: Eine angekündigte oder angefragte Zahlung ist noch keine bewirkte Erfüllung. Lassen Sie tatsächliche Auszahlung und Anrechnung belegen und zählen Sie denselben Betrag nicht nochmals als offenen Anspruch.
Zwei Wochen für eine verlangte Erklärung sind keine allgemeine Auszahlungsfrist
Nach § 840 ZPO muss der Drittschuldner auf entsprechend übermitteltes Verlangen des Gläubigers binnen zwei Wochen ab Zustellung des Pfändungsbeschlusses erklären, ob und inwieweit er die Forderung anerkennt und zahlen will. Bei einer Kautionsforderung sind außerdem insbesondere Ansprüche anderer Personen und frühere Pfändungen zu beachten. Absatz 2 verlangt, die Aufforderung zusammen mit dem Pfändungsbeschluss zu übermitteln.
Das ist eine Erklärungspflicht des Vermieters unter den gesetzlichen Voraussetzungen. Sie macht die Kaution nicht automatisch nach zwei Wochen fällig und ist keine hier festgelegte Frist für einen eigenen Schutzantrag des Mieters. Der Vermieter muss tatsächliche Umstände und Einwendungen zutreffend angeben; ein vom Mieter vorformulierter Wunschbetrag ersetzt seine Prüfung nicht.
Auch Sie können mitwirken müssen: § 836 Absatz 3 ZPO betrifft notwendige Auskünfte und vorhandene Forderungsurkunden gegenüber dem Gläubiger. Ordnen Sie Mietvertrag, Kautionsbeleg, Abrechnungen, Rückgabeprotokoll und bisherige Zahlungen. Machen Sie keine rückdatierten Zahlungsabreden oder unrichtigen Angaben zur geleisteten Sicherheit.
Bei Streit über Beschluss, Forderung oder drohende Auszahlung lassen Sie den passenden Rechtsbehelf beziehungsweise Antrag zeitnah anhand des Originals prüfen. Nennen Sie dabei den konkreten Auszahlungstermin und die Folgen. Eine bloße Anfrage an Vermieter oder Gericht ist keine automatisch wirksame Einstellung oder Freigabe.
Beispiel: Vermieterabzug und Zahlung an den Pfändungsgläubiger getrennt rechnen
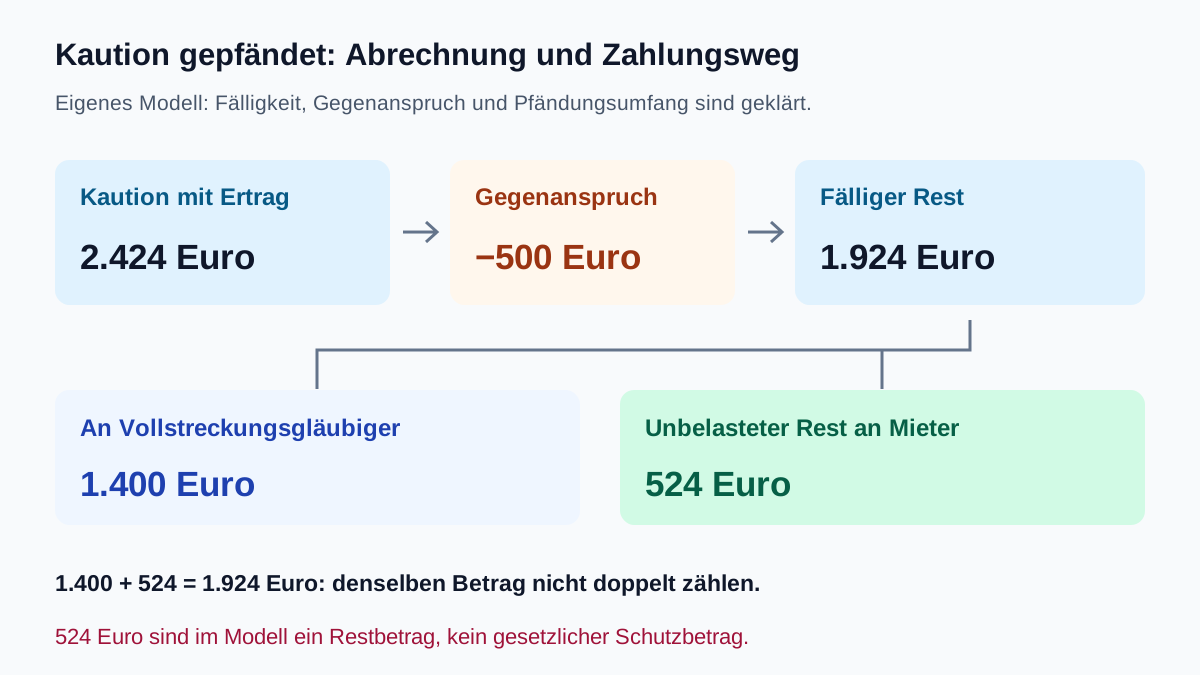
Eigenes vereinfachtes Modell mit ausdrücklich geprüften Voraussetzungen: Aus einer Barkaution von 2.400 Euro und 24 Euro nachgewiesenen Erträgen ergibt sich ein Guthaben von 2.424 Euro. Ein Gegenanspruch des Vermieters von 500 Euro wird im Modell von allen Beteiligten als bestehend und gegenüber der Pfändung wirksam verrechenbar vorausgesetzt. Es gibt keinen weiteren Einbehalt. Die verbleibenden 1.924 Euro sind aktuell zur Auszahlung fällig.
Es besteht im Modell genau eine wirksame Pfändung mit Überweisung zur Einziehung. Ihr aktuell noch geltender Umfang ist einschließlich aller hier berücksichtigten Vollstreckungspositionen mit 1.400 Euro abschließend geklärt. Keine weiteren Rechte, Pfändungen oder Abtretungen betreffen den Rest. Diese Annahmen sind keine Aussage über die Wirksamkeit einer beliebigen Kürzung oder einen gesetzlichen Freibetrag.
| Position | Rechnung oder Zahlung |
|---|---|
| Kaution einschließlich Modell-Ertrag | 2.400 + 24 = 2.424 Euro |
| Wirksamer Gegenanspruch des Vermieters | 2.424 − 500 = 1.924 Euro fälliger Auszahlungsrest |
| An den Vollstreckungsgläubiger zur Einziehung | 1.400 Euro innerhalb des geklärten Umfangs |
| Unbelasteter Rest für den Mieter | 1.924 − 1.400 = 524 Euro |
Der Vermieterabzug von 500 Euro und die 1.400 Euro an Ihren Gläubiger betreffen unterschiedliche Ansprüche. Die 500 Euro werden nicht nochmals von den 524 Euro abgezogen. Umgekehrt gehören die an den Gläubiger gezahlten 1.400 Euro nicht zusätzlich in Ihren verfügbaren Umzugstopf. Verlangen Sie Belege, welche Summe tatsächlich an wen geflossen und wie sie angerechnet worden ist.
Die 524 Euro sind kein gesetzlicher Schutzbetrag. Ändern sich fälliger Kautionsrest, rechtlich wirksame Gegenansprüche, aktueller Vollstreckungsumfang oder andere Rechte, ändert sich das Ergebnis. Bei bestrittenen Positionen zuerst die Rechts- und Abrechnungsgrundlage klären, statt diese Beispielaufteilung eigenmächtig anzuweisen.
Mit tatsächlich verfügbaren Mitteln planen und die Kontoebene gesondert prüfen
§ 850k ZPO betrifft das Zahlungskonto einer natürlichen Person bei einem Kreditinstitut. Der Guthabenschutz nach § 899 ZPO setzt bei gepfändetem Kontoguthaben an. Ein P-Konto bei Ihrer Bank hebt deshalb die beim Vermieter bewirkte Pfändung des Kautionsanspruchs nicht automatisch auf. Ob für Ihre besondere Forderung ein Schutz besteht und welcher Antrag passt, ist gesondert zu prüfen.
Auch ein zur Zahlung an Sie verbleibender Betrag ist erst dann frei einzuplanen, wenn er tatsächlich eingegangen und nutzbar ist. Eine zusätzliche Kontopfändung ist eine weitere Ebene. Im folgenden Liquiditätsmodell werden die 524 Euro tatsächlich rechtzeitig ausgezahlt und sind auf dem empfangenden Konto frei verfügbar; diese Voraussetzung wird nicht aus der Kautionsabrechnung abgeleitet.
Für eine bestätigte Umzugsrechnung von 1.100 Euro haben Sie zunächst 300 Euro ungebundenes Guthaben. Mit den tatsächlich verfügbaren 524 Euro stehen 300 + 524 = 824 Euro bereit. Es fehlen noch 1.100 − 824 = 276 Euro. Den gesamten fälligen Kautionsrest von 1.924 Euro anzusetzen würde den Zahlungsweg zum Gläubiger übergehen.
Rechnen Sie den laufenden Monat separat: 2.200 Euro Einkommen minus 1.580 Euro Lebenshaltung und Fixkosten minus 170 Euro bestehende Kreditraten ergeben 450 Euro. Nach einer selbst gewählten Reserve von 200 Euro bleiben 250 Euro. Im bestehenden Haushaltscheck tragen Sie 2.200 Euro Einkommen, 1.580 Euro Fixkosten, 170 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve ein. Die einmalige Kautionszahlung ist kein dauerhaftes Monatseinkommen; die einmalige Umzugsrechnung gehört daneben in die Terminplanung. Das Werkzeug berechnet weder einen Pfändungsschutz noch den richtigen Zahlungsempfänger.
- Beschluss, Vermieter, Umfang, Überweisungsart und Zustellung abgleichen.
- Kautionsguthaben, Gegenansprüche und Fälligkeit anhand der Unterlagen klären.
- Eine erforderliche Drittschuldnererklärung vom tatsächlichen Auszahlungstermin unterscheiden.
- Andere Rechte und aktuelle Freigaben vor einer Zahlung berücksichtigen.
- Auszahlung an Gläubiger und Mieter sowie Anrechnung jeweils belegen.
- Für das eigene Budget nur rechtzeitig verfügbare Mittel verwenden.
Häufige Fragen
Muss der Vermieter wegen der Pfändung sofort die gesamte Kaution auszahlen?
Der Beschluss ersetzt nicht die Prüfung von Bestehen, Umfang und Fälligkeit des Rückzahlungsanspruchs. Mietende, angemessene Prüfungsfrist und tatsächlicher Sicherungsbedarf bleiben zu klären. Auch eine behauptete Kürzung ist nicht allein deshalb berechtigt, weil ein Beschluss vorliegt.
Sind die zwei Wochen aus § 840 ZPO eine Kautionsrückzahlungsfrist?
Nein. Bei entsprechend zusammen mit dem Beschluss übermitteltem Verlangen betrifft die Frist die Erklärung des Drittschuldners ab Zustellung. Sie schafft keine allgemeine Auszahlungsfälligkeit und ist keine pauschale Frist für Ihren eigenen Schutzantrag.
Kann der Vermieter stattdessen auf das Konto eines Angehörigen zahlen?
Ein anderer Kontoinhaber beseitigt ein entgegenstehendes Zahlungs- und Verfügungsverbot nicht. Klären Sie Beschluss, aktuellen Umfang und eine tatsächliche Freigabe. Veranlassen Sie keine Umgehungszahlung.
Schützt mein P-Konto die Kaution schon beim Vermieter?
Das P-Konto betrifft Guthaben auf der Bankkontoebene. Eine beim Vermieter bewirkte Pfändung des Rückzahlungsanspruchs wird dadurch nicht automatisch aufgehoben. Eine besondere Schutzfrage zur Forderung und eine zusätzliche Kontopfändung sind gesondert zu prüfen.
Sind die 524 Euro im Beispiel ein gesetzlicher Freibetrag?
Nein. Sie entstehen nur aus dem fälligen Modellrest von 1.924 Euro minus dem abschließend geklärten Vollstreckungsumfang von 1.400 Euro. Andere Ansprüche, ein anderer Umfang oder eine Kontosperre können die tatsächliche Verfügbarkeit ändern.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 829 ZPO – Pfändung, Verbote und Zustellung beim Drittschuldner
- § 835 ZPO – Überweisung zur Einziehung oder an Zahlungs statt
- § 836 ZPO – Wirkung der Überweisung und Mitwirkung
- § 840 ZPO – Verlangte Drittschuldnererklärung
- § 850k ZPO – P-Konto auf der Bankkontoebene
- § 899 ZPO – Schutz von gepfändetem Kontoguthaben
- § 362 BGB – Tatsächlich bewirkte Leistung
- § 551 BGB – Geldsicherheit, getrennte Anlage und Erträge
- BGH, Urteil vom 10.07.2024 – VIII ZR 184/23, amtlicher Volltext