Mietkaution nicht zurückgezahlt: Abrechnung und Einbehalt prüfen
Mietkaution nach Auszug offen? Guthaben, Einbehalt, Schäden und Betriebskosten getrennt prüfen. Mit Saldo-Beispiel und Liquiditätsplan ohne unbestätigte Zahlung.
In diesem Artikel
Kurzantwort
Fordern Sie nach Mietende eine nachvollziehbare Kautionsabrechnung an: eingezahlte Sicherheit, Erträge, bisherige Auszahlungen, Gegenansprüche und weitere Einbehalte. Einen für jeden Fall festen Rückzahlungstag gibt es nicht. Auch die sechsmonatige Verjährung bestimmter Ersatzansprüche ist keine automatische Frist für volle Auszahlung. Verlangen Sie den fälligen Rest konkret und planen Sie Umzug und laufende Miete mit Geld, das rechtzeitig tatsächlich verfügbar ist.
Zuerst die geleistete Sicherheit und das Vertragsende klären
Dieser Leitfaden betrifft eine vertraglich geleistete Barkaution bei Wohnraummiete in Deutschland nach Mietende. Legen Sie Mietvertrag, Kautionsvereinbarung, Zahlungsbeleg, Beendigungsdatum, Rückgabeprotokoll und bisherige Abrechnungen zusammen. Notieren Sie getrennt, wann der Vertrag endete und wann der Vermieter die Wohnung tatsächlich zurückerhielt. Das sind nicht zwingend dieselben Tage.
Nach § 551 Absatz 3 BGB ist eine dem Vermieter überlassene Geldsumme grundsätzlich getrennt von seinem Vermögen anzulegen; die Erträge stehen dem Mieter zu und erhöhen die Sicherheit. Lassen Sie das tatsächliche Guthaben einschließlich Erträgen nachweisen. Einen aktuellen Zinssatz oder einen bestimmten Ertrag können Sie nicht allein aus der ursprünglichen Kautionssumme ableiten. Für Wohnraum in Studenten- oder Jugendwohnheimen nennt die Vorschrift eine Ausnahme von der Verzinsungspflicht.
Bei einem verpfändeten Kautionssparbuch kann es stattdessen um Pfandfreigabe und Rückgabe des Sparbuchs gehen. Einen solchen Fall behandelt das BGH-Versäumnisurteil vom 20. Juli 2016, VIII ZR 263/14. Auch eine Bürgschaft ist keine beim Vermieter eingezahlte Geldsumme. Fordern Sie deshalb das zur tatsächlichen Sicherungsart passende Dokument an.
Es gibt keinen einheitlichen Rückzahlungstag für jeden Auszug
Der BGH, Urteil vom 10. Juli 2024, VIII ZR 184/23, Randnummern 18 und 30, unterscheidet Mietende, angemessene Prüfungs- und Abrechnungsfrist sowie den fortbestehenden Sicherungsbedarf. Die Dauer hängt von den Umständen ab; im Einzelfall können auch mehr als sechs Monate erforderlich und zumutbar sein. Daraus folgt weder ein stets sofortiger Auszahlungsanspruch am Übergabetag noch ein pauschales Recht, jede Kaution beliebig lange zu behalten.
Fragen Sie konkret, welche Ansprüche noch gesichert werden sollen, in welcher Höhe und warum. Verlangen Sie die Auszahlung, soweit der Rückzahlungsanspruch bereits fällig und nicht wirksam durch Gegenansprüche erledigt ist. Ob ein verbleibender Einbehalt berechtigt ist, entscheidet sich nach den tatsächlichen Ansprüchen und der Vereinbarung. Ein allgemeines „Nebenkosten sind noch offen“ ersetzt keinen nachvollziehbaren Abgleich von Zeitraum, erwarteter Höhe und sonstigen Positionen.
| Antwort des Vermieters | Ihre konkrete Nachfrage |
|---|---|
| Prüfung noch nicht abgeschlossen | Welche Punkte fehlen, welche Unterlagen werden benötigt und wann soll abgerechnet werden? |
| Schäden werden behauptet | Welcher Zustand, welches Ereignis, welche Grundlage und welcher Betrag werden geltend gemacht? |
| Betriebskosten stehen aus | Welcher Abrechnungszeitraum, welche Vorauszahlungen und welcher nachvollziehbar erwartete Betrag sind betroffen? |
| Ein Teil soll ausgezahlt werden | Welche Summe, bis wann, auf welches Konto und welche Position bleibt weiter offen? |
| Schon teilweise zurückgezahlt | Zahlung im Kautionskonto berücksichtigen und nur den verbleibenden Saldo vergleichen |
Schäden, Betriebskosten und Verjährung getrennt einordnen
§ 538 BGB nimmt Veränderungen oder Verschlechterungen durch vertragsgemäßen Gebrauch von der Verantwortlichkeit des Mieters aus. Ein Foto oder eine pauschale Renovierungsposition beweist deshalb noch nicht, dass gerade Sie den verlangten Betrag schulden. Prüfen Sie Übergabezustand, Protokoll, Begründung und Höhe; ein bloßes Bestreiten macht einen tatsächlich bestehenden Gegenanspruch allerdings ebenfalls nicht unwirksam.
§ 548 Absatz 1 BGB regelt eine sechsmonatige Verjährung für die dort genannten Ersatzansprüche des Vermieters wegen Veränderungen oder Verschlechterungen. Sie beginnt grundsätzlich mit dem Rückerhalt der Mietsache. Diese Regel ist keine allgemeine sechsmonatige Auszahlungsfrist für die Kaution und betrifft nicht pauschal jede Forderung aus dem Mietvertrag.
Hinzu kommt die Aufrechnung: § 387 BGB nennt deren Voraussetzungen; § 215 BGB erhält sie unter seinen Voraussetzungen trotz Verjährung. Im genannten Urteil VIII ZR 184/23, insbesondere Randnummern 22 bis 43, legte der BGH die typische Barkautionsabrede so aus, dass eine Aufrechnung mit behaupteten Schadensersatzansprüchen nicht allein an der erst nach Verjährung ausgeübten Umstellung auf Geldersatz scheitert. Ob die behaupteten Schäden überhaupt bestanden, musste das Berufungsgericht nach Zurückverweisung noch feststellen. Es wäre falsch, daraus die Berechtigung jedes Kautionsabzugs oder umgekehrt einen automatischen Anspruch auf volle Auszahlung nach sechs Monaten abzuleiten.
Bei Betriebskostenvorauszahlungen ist nach § 556 Absatz 3 BGB jährlich abzurechnen. Die Abrechnung ist grundsätzlich spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitzuteilen. Das ist nicht automatisch zwölf Monate nach Ihrem Auszug. Eine verspätete Nachforderung ist grundsätzlich ausgeschlossen, außer der Vermieter hat die Verspätung nicht zu vertreten. Nach Absatz 4 können Sie Einsicht in die zugrunde liegenden Belege verlangen; diese dürfen elektronisch bereitgestellt werden. Trennen Sie diese Abrechnungs- und Ausschlussfragen von einer Verjährung und von der Frage, ob ein bestimmter Kautionsbetrag noch benötigt wird.
Beispiel: Aus dem Kautionsguthaben den offenen Auszahlungsbetrag ableiten
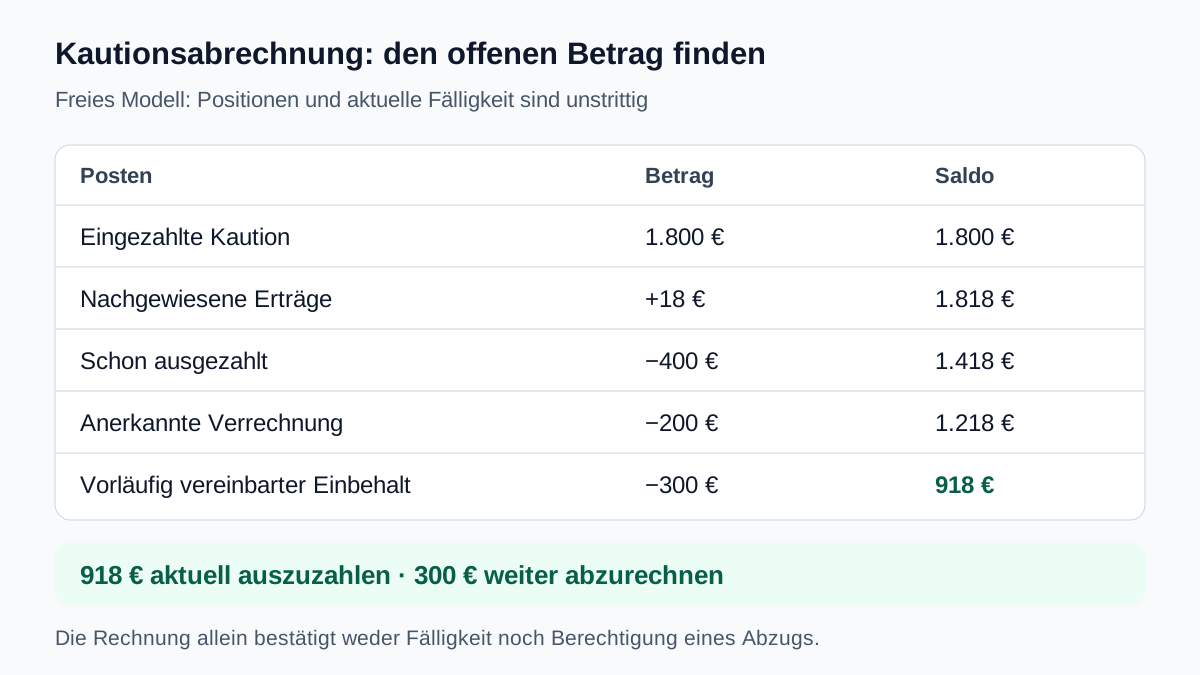
Eigenes Modell mit ausdrücklich unstrittigen Positionen: 1.800 Euro eingezahlte Kaution plus 18 Euro tatsächlich nachgewiesene Erträge ergeben 1.818 Euro Guthaben. Davon wurden bereits 400 Euro ausgezahlt. Eine Forderung von 200 Euro wird im Modell dem Grunde und der Höhe nach anerkannt und wirksam verrechnet. Für einen noch offenen Punkt sind vorläufig 300 Euro als angemessener Einbehalt vereinbart. Die aktuelle Auszahlung des verbleibenden Betrags ist zwischen den Parteien fällig und unstrittig.
| Position | Veränderung | Verbleibendes Guthaben |
|---|---|---|
| Eingezahlte Kaution | 1.800 Euro | 1.800 Euro |
| Nachgewiesene Erträge | +18 Euro | 1.818 Euro |
| Bereits erhaltene Auszahlung | −400 Euro | 1.418 Euro |
| Anerkannte, wirksame Verrechnung | −200 Euro | 1.218 Euro |
| Vorläufig vereinbarter Einbehalt | −300 Euro | 918 Euro aktuell auszuzahlen |
Die 300 Euro sind nicht zusätzlich schon endgültig verbraucht, sondern bleiben gesondert abzurechnen. Die 200 Euro werden nicht noch einmal als offene Auszahlung verlangt. Die 18 Euro sind eine freie Beispielannahme aus einem angenommenen Guthabennachweis, kein aktueller Marktertrag. Ist eine Position bestritten oder die Fälligkeit ungeklärt, muss das im Abgleich sichtbar bleiben. Eine arithmetisch richtige Rechnung beweist keine rechtliche Berechtigung des Einbehalts.
Abrechnung und fällige Zahlung nachweisbar anfordern
Schreiben Sie über eine bekannte Kontaktadresse des Vertragspartners. Benennen Sie Mietobjekt, Mietzeit, geleistete Kaution, Wohnungsrückgabe und bereits erhaltene Beträge. Bitten Sie um eine nachvollziehbare Abrechnung einschließlich Guthaben und Erträgen, konkrete Begründung der Gegenansprüche und eines weiteren Einbehalts sowie Auszahlung des fälligen Restbetrags. Fügen Sie Kopien Ihrer Belege bei und sichern Sie den Zugang Ihrer Nachricht.
Sie können einen konkreten Termin für Antwort beziehungsweise Zahlung des fälligen Betrags verlangen. Ein selbst gesetzter Termin macht einen noch nicht fälligen Anspruch aber nicht automatisch fällig. § 286 BGB unterscheidet Fälligkeit, Mahnung, gesetzliche Ausnahmen und Verantwortlichkeit. Verzug und zusätzliche Zahlungsansprüche sind deshalb nicht pauschal ab dem Auszugstag anzunehmen.
Bleibt die Antwort aus oder sind die Abzüge streitig, lassen Sie Abrechnung, Sicherungsvereinbarung und Fristen mietrechtlich prüfen. Erfassen Sie genau, ob Sie eine Abrechnung, Zahlung oder Freigabe verlangen und gegen wen. Verlassen Sie sich nicht darauf, dass eine private Nachricht sämtliche Verjährungs- oder Gerichtsfristen wahrt. Bei bereits zugestellter Klage oder einem Mahnbescheid gelten die Hinweise des jeweiligen Gerichts.
Die nächste Miete ohne unbestätigte Kautionsrückzahlung planen
Ein Auszahlungsanspruch und verfügbares Geld sind unterschiedliche Dinge. Freies Liquiditätsbeispiel: Für Umzugskosten von 800 Euro stehen vor dem Zahlungstermin nur 350 Euro vorhandenes Guthaben bereit. Ohne rechtzeitige Kautionszahlung fehlen 450 Euro. Gehen die im obigen Modell fälligen 918 Euro tatsächlich vorher ein, bleiben nach diesen Umzugskosten 350 + 918 − 800 = 468 Euro. Die noch gebundenen 300 Euro gehören nicht zusätzlich in diese Rechnung.
Prüfen Sie daneben den laufenden Monat separat: 2.350 Euro Einkommen minus 1.690 Euro Lebenshaltung und Fixkosten einschließlich aktueller Miete minus 180 Euro bestehende Kreditraten ergeben 480 Euro. Nach einer selbst gewählten Reserve von 250 Euro bleiben 230 Euro. Im bestehenden Haushaltscheck sind dafür 2.350 Euro Einkommen, 1.690 Euro Fixkosten, 180 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve einzutragen. Eine einmalige Kautionszahlung ist kein dauerhaftes Monatseinkommen; einmalige Umzugskosten sind zusätzlich zeitlich zu planen. Das Werkzeug bestimmt weder den Kautionsanspruch noch den Auszahlungstag.
Geht es zugleich um eine neue als Geldsumme zu leistende Wohnraumkaution, sieht § 551 Absatz 2 BGB drei gleiche monatliche Teilzahlungen vor: die erste zu Mietbeginn, die weiteren mit den unmittelbar folgenden Mietzahlungen. Prüfen Sie diese Möglichkeit, bevor Sie eine sofortige Vollzahlung durch einen zusätzlichen Kredit finanzieren. Der alte Rückzahlungsstreit erledigt sich dadurch nicht.
Wird die laufende Miete knapp, helfen die nächsten Schritte im Leitfaden bei Mietschulden. Wer eine Zwischenfinanzierung erwägt, muss Betrag, Kosten und einen belastbaren Rückzahlungstermin prüfen; der Ratgeber zum Überbrückungskredit erklärt das Verzögerungsrisiko. Eine bestrittene Kautionsrückzahlung ist keine sichere Zusage für einen bestimmten Zahlungstag.
- Geleistete Sicherheit, Guthaben und bisherige Auszahlungen belegen
- Jede Verrechnung und jeden weiteren Einbehalt gesondert prüfen
- Fälligen Restbetrag konkret und nachweisbar anfordern
- Streitige Fristen und Ansprüche rechtzeitig prüfen lassen
- Laufende Miete und einmalige Umzugsausgaben ohne unbestätigten Zahlungseingang planen
Ist der Kautionsrückzahlungsanspruch bereits beim Vermieter gepfändet, genügt die Abrechnung allein nicht für eine Auszahlung an den Mieter. Der Leitfaden zu gepfändeter Mietkaution und Zahlungsempfänger trennt Fälligkeit, Drittschuldnerrolle und den nach dem Beschluss richtigen Zahlungsweg.
Häufige Fragen
Muss die Mietkaution spätestens sechs Monate nach Auszug zurückgezahlt sein?
Nicht pauschal. Die angemessene Prüfungs- und Abrechnungsfrist sowie der konkrete Sicherungsbedarf sind entscheidend. § 548 BGB betrifft die Verjährung bestimmter Ersatzansprüche; diese Regel ist keine allgemeine Auszahlungsfrist. Auch eine Aufrechnung kann gesondert zu prüfen sein.
Reicht der Hinweis auf eine offene Betriebskostenabrechnung für jede Höhe des Einbehalts?
Prüfen Sie den konkreten Abrechnungszeitraum, Vorauszahlungen, erwartete Nachforderung und den tatsächlich noch benötigten Sicherungsbetrag. Die bloße Bezeichnung erklärt nicht automatisch Höhe und Dauer jedes Einbehalts. Ein fälliger Rest und ein weiter zu prüfender Teil sollten getrennt ausgewiesen werden.
Muss ich jeden behaupteten Schaden akzeptieren?
Nein. Verlangen Sie eine konkrete Begründung und vergleichen Sie Protokoll, Zustand und Betrag. Vertragsgemäßer Gebrauch ist nach § 538 BGB abzugrenzen. Umgekehrt entfällt ein tatsächlich bestehender Gegenanspruch nicht allein dadurch, dass Sie ihn bestreiten.
Kann der Vermieter nach Eintritt der Verjährung noch aufrechnen?
Das kann unter Voraussetzungen möglich sein. §§ 215 und 387 BGB sowie die Auslegung der konkreten Barkautionsabrede sind zu prüfen. Der BGH hat 2024 nicht jeden behaupteten Schaden bestätigt, sondern die Sache zur weiteren Feststellung zurückverwiesen. Forderungsart und Sicherungsart bleiben entscheidend.
Kann ich die erwartete Rückzahlung für die nächste Kreditrate fest einplanen?
Ein Anspruch oder eine Hoffnung ist noch kein rechtzeitiger Kontoeingang. Rechnen Sie mit einem Verzögerungsszenario und sichern Sie die laufende Miete und notwendige Ausgaben. Eine einmalige Kautionsrückzahlung sollte nicht als dauerhaftes monatliches Einkommen angesetzt werden.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 551 BGB – Geldsicherheit, Anlage, Erträge und Teilzahlungen
- § 556 BGB – Betriebskostenabrechnung und Belegeinsicht
- § 548 BGB – Verjährung bestimmter Ersatzansprüche
- § 215 BGB – Aufrechnung trotz Verjährung
- § 387 BGB – Voraussetzungen der Aufrechnung
- § 538 BGB – Vertragsgemäßer Gebrauch der Mietsache
- § 286 BGB – Fälligkeit, Mahnung und Verzug
- BGH, Urteil vom 10.07.2024 – VIII ZR 184/23, amtlicher Volltext
- BGH, Versäumnisurteil vom 20.07.2016 – VIII ZR 263/14, amtlicher Volltext