Hauskredit mit zwei Tranchen: Rate, Zinsbindung und Restschuld
Zwei Darlehen für ein Haus? Rechnen Sie die gemeinsame Monatsrate und prüfen Sie, welche Restschuld zum ersten und zum zweiten Zinsbindungsende gehört.
In diesem Artikel
Kurzantwort
Legen Sie für jede Tranche eine eigene Zeile mit Monatsrate, Ende der Sollzinsbindung und Restschuld zum jeweiligen Stichtag an. Solange beide Raten anfallen, addieren Sie sie für Ihr Haushaltsbudget. Wenn zuerst nur eine Zinsbindung endet, rechnen Sie für diesen Teil mit der bestätigten Anschlussrate oder der fälligen Rückzahlung. Die Rate des länger gebundenen Teils bleibt im Budget, solange sie weiterläuft.
Welcher Betrag gehört zu welcher Tranche?
Beginnen Sie mit den Vertragsnummern und Nachträgen. Eine Finanzierung kann zwei eigenständig abgerechnete Darlehen enthalten. Auch ein einzelnes Darlehen kann in mehreren Teilbeträgen ausgezahlt werden. Prüfen Sie anhand der Unterlagen, welche Beträge jeweils eigene Zinsen, Raten und Endtermine haben. Für eine offene Bauauszahlung hilft der Ratgeber zum Teilabruf für eine fällige Rechnung.
Der Fall hier sind zwei entgeltliche, festverzinsliche Immobiliar-Verbraucherdarlehen in Deutschland. Darunter fallen beispielsweise grundpfandrechtlich gesicherte Bankdarlehen an Verbraucher. Bei bestimmten gesetzlich begründeten Darlehen im öffentlichen Interesse mit günstigeren Bedingungen gelten nur einzelne Verbraucherdarlehensvorschriften. Prüfen Sie bei einer Fördertranche deshalb deren Vertragsunterlagen und die einschlägige Ausnahme. § 491 Abs. 2 und 3 BGB.
- Heute: Vertragsnummer, Darlehensgeber, aktueller Kapitalsaldo, Sollzins und Rate mit Einzugstag.
- Zum Bindungsende: Datum, geplante Restschuld und die Klausel für die Zeit danach.
- Zur Rückzahlung: Vertragsende oder sonstige Fälligkeit, berechneter Ablösebetrag und gegebenenfalls ausstehende Tilgungen.
Wenn ein Rückzahlungszeitpunkt bestimmt ist, können Sie beim Darlehensgeber einen Tilgungsplan verlangen. Er zeigt, wann Zahlungen vorgesehen sind und wie sie auf Kapital, Zinsen und sonstige Kosten angerechnet werden. Fragen Sie für beide Darlehen nach einem Plan mit demselben Ausgangsdatum und berücksichtigen Sie bereits verbuchte Sondertilgungen. § 492 Abs. 3 BGB und Art. 247 § 14 EGBGB.
Zwei Raten addieren und Restschulden je Stichtag rechnen
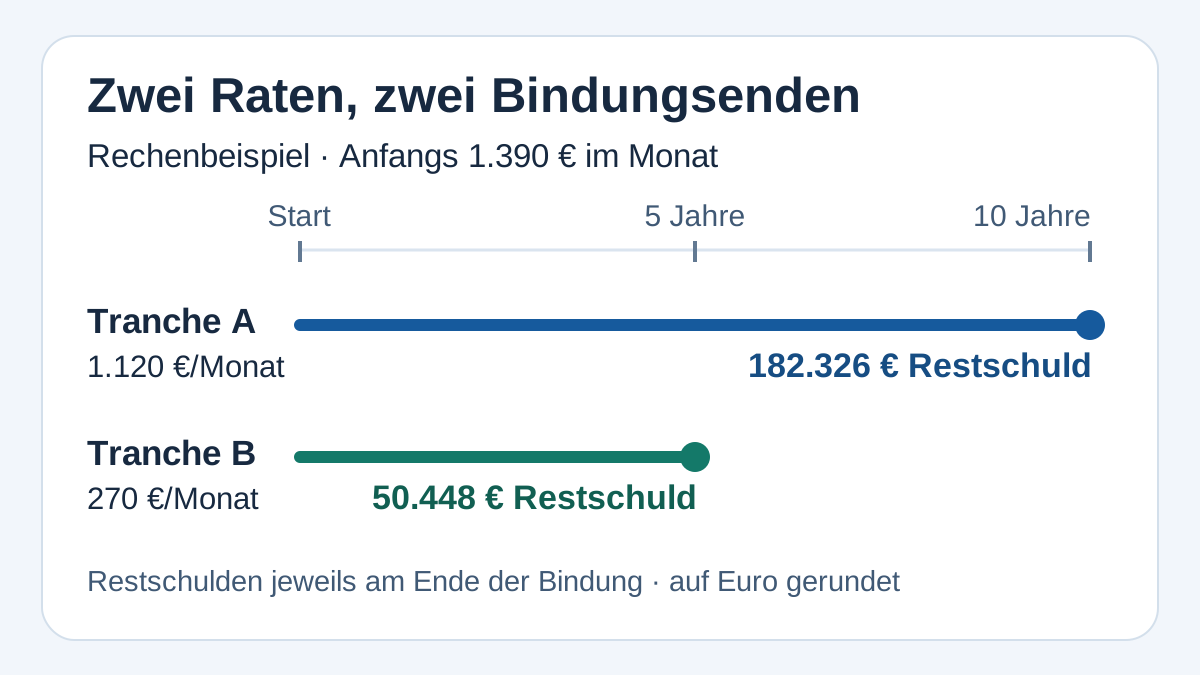
Das fiktive Beispiel beginnt mit zwei vollständig ausgezahlten Annuitätendarlehen. Die erste Rate wird jeweils einen Monat später gezahlt. Das Modell rechnet mit Sollzins geteilt durch zwölf, unveränderten Monatsraten und ohne Gebühren oder Sondertilgungen. Alle Zinsen sind Rechenannahmen. Der Hauskredit-Ratgeber zur Anfangsrate erklärt die Rechnung für ein einzelnes Darlehen.
| Vertragswert im Beispiel | Tranche A | Tranche B |
|---|---|---|
| Darlehensbetrag | 240.000 € | 60.000 € |
| Sollzins / anfängliche Tilgung | 3,60 % / 2,00 % | 2,40 % / 3,00 % |
| Monatsrate | 1.120 € | 270 € |
| Bindungsende im Modell | Nach 120 Raten | Nach 60 Raten |
| Restschuld nach 60 Raten | 213.747,36 € | 50.447,87 € |
| Restschuld nach 120 Raten | 182.325,71 € | Hängt vom Verlauf ab Rate 61 ab |
Die laufende Monatsrate beträgt 1.390 €. Für die Restschuld berechnen Sie pro Monat den Zins auf den verbleibenden Kapitalbetrag. Bei A sind es im ersten Monat 240.000 € × 0,003 = 720 €. Von der Rate tilgen damit 400 € das Kapital. Der nächste Monat beginnt im Modell mit 239.600 €. Wiederholen Sie den Schritt für beide Darlehen mit ihrem jeweiligen Zinssatz. Die Tabelle rundet erst die Ergebnisse auf Cent. Tatsächliche Buchungstage und Rundungen können die Bankwerte verändern.
Nach 60 Raten beträgt die gemeinsame Restschuld am gleichen Stichtag 264.195,23 €. Für die anstehende Anschlussplanung von B sind zunächst 50.447,87 € maßgeblich. Die 182.325,71 € von A gehören in diesem Beispiel zu einem späteren Stichtag. Für einen gemeinsamen Stand nach 120 Raten brauchen Sie auch den dann geltenden Saldo von B oder dessen bestätigte vollständige Rückzahlung.
Was beim ersten Bindungsende aufs Budget zukommt
Prüfen Sie für B zuerst, ob nur der Festzins endet oder ob eine Rückzahlung fällig wird. Die Rückzahlung richtet sich nach dem maßgeblichen Vertrag und der Fälligkeit. Endet der Festzins vor dem vorgesehenen Rückzahlungstermin und gilt § 493 Abs. 1 BGB, muss der Darlehensgeber spätestens drei Monate vorher über seine Bereitschaft zu einer neuen Festzinsvereinbarung informieren. Für das Ende des Darlehensvertrags gilt die eigene Mitteilung nach Absatz 2. Der Ratgeber zum auslaufenden Festzins erläutert die beiden Fälle. § 488 Abs. 1 BGB und § 493 Abs. 1 und 2 BGB.
Für vor dem 20. November 2026 bestehende Verträge wie die hier betrachteten Immobilienkredite gilt nach der Reform grundsätzlich die bisherige Rechtslage weiter. Die Reform ändert bei § 493 die Regel zu Vertragsänderungen in Absatz 7. Die hier genannten Fristen in Absatz 1 und 2 bleiben erhalten. BGBl. 2026 I Nr. 139, Art. 1 Nr. 13, Art. 2 Nr. 2 und Art. 16.
| Was für B vereinbart ist | Was in die Haushaltsrechnung gehört |
|---|---|
| B läuft mit einer neuen Monatsrate weiter | Neue Rate und erster Einzug von B plus die weiterlaufende Rate von A. |
| B ist zur Rückzahlung fällig | Bestätigten Betrag und Deckung am Zahlungstag erfassen. Danach die Rate von A und eine etwaige Rate aus einer neuen Finanzierung einplanen. |
| Antwort oder Finanzierung steht noch aus | Auf Basis der geltenden Termine planen. Offene Beträge und mögliche Folgeraten als getrennte Szenarien führen. |
Für einen Stresstest unterstellen wir, dass B nach der 60. Rate zu 5 % Sollzins und 3 % anfänglicher Tilgung weiterfinanziert wird. Aus 50.447,87 € × 8 % ÷ 12 ergeben sich rund 336,32 € für B. Zusammen mit 1.120 € für A sind das 1.456,32 € monatlich, also 66,32 € mehr als zuvor. Prüfen Sie diese beiden Summen im Haushaltscheck. Erfassen Sie einen Monat mit Ablösung und Ratenwechsel zusätzlich nach den tatsächlichen Zahlungstagen.
Vor einem Bankwechsel die Sicherheit für A mitprüfen
Wenn B zu einer anderen Bank wechseln soll, legen Sie die Sicherungszweckerklärung neben beide Verträge. Fragen Sie, welche Forderungen durch die vorhandene Grundschuld gesichert sind und welchen Teil die bisherige Bank für B freigeben kann. Bei weiterlaufender Tranche A kann die bisherige Bank die Sicherheit dafür noch benötigen. Der Ratgeber zur Grundschuldabtretung bei der Anschlussfinanzierung erklärt, welche Fragen beide Banken vor der Ablösung klären sollten.
- Bitten Sie um die Restschuld für beide Darlehen zum ersten Bindungsende und um die gesonderte Abrechnung für den etwaigen Ablösetag von B.
- Halten Sie für A und B die letzte alte Rate, die erste neue Rate und einen eventuellen Einmalbetrag mit Datum fest.
- Prüfen Sie das zweite Bindungsende erneut, sobald der weitere Verlauf von B feststeht. Verwenden Sie für eine gemeinsame Restschuld zwei Salden vom selben Tag.
Wird bei einer gemeinsamen Finanzierung eine Sondertilgung nur auf einen Baustein gebucht, prüfen Sie auch die Beiträge der Mitdarlehensnehmer und den Betrag auf dem betroffenen Kreditkonto.
Häufige Fragen
Welche Monatsrate trage ich bei zwei Tranchen ein?
Für einen Monat mit beiden laufenden Raten verwenden Sie deren Summe. Im Beispiel sind es 1.390 Euro. Wenn sich der Einzug oder die Rate einer Tranche ändert, prüfen Sie die Summe erneut und erfassen Sie mögliche Einmalzahlungen gesondert.
Kann ich die Restschulden an beiden Bindungsenden addieren?
Eine gemeinsame Restschuld lässt sich aus zwei Salden zum selben Stichtag bilden. Wenn die Bindungen unterschiedlich enden, fragen Sie beim ersten Termin auch den dann noch offenen Saldo der länger laufenden Tranche ab.
Muss ich beide Darlehen beim ersten Bindungsende neu finanzieren?
Prüfen Sie zuerst Fälligkeit und Anschlusskonditionen für den früher auslaufenden Vertrag. Läuft der andere Vertrag zu seinen bisherigen Bedingungen weiter, fließt dessen Rate weiter in Ihr Budget ein. Eine gemeinsame Sicherheit kann die Abwicklung mit einer neuen Bank beeinflussen.
Welchen Betrag soll die Bank für eine Ablösung bestätigen?
Bitten Sie um eine Abrechnung für den geplanten Zahlungstag. Klären Sie, welche Rate schon eingerechnet ist, welche weiteren Positionen in der Abrechnung stehen und auf welchem Weg die Zahlung zugeordnet wird.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 18.11.2026.