Handwerkerrechnung fällig, Baukredit noch nicht ausgezahlt?
Die Handwerkerrechnung wird fällig, doch die Bank hat den Baukredit noch nicht ausgezahlt. Prüfen Sie Teilabruf, Baufortschritt, Eigenmittel und Zahlungslücke.
In diesem Artikel
Kurzantwort
Prüfen Sie zuerst, wann und in welcher Höhe die Handwerkerrechnung tatsächlich fällig ist. Fragen Sie dann die Bank, welcher Teilbetrag schon ausgezahlt wurde, welche Belege noch fehlen und wann das Geld beim richtigen Empfänger ankommt. Wenn bis zur Fälligkeit eine Lücke bleibt, sprechen Sie den Handwerksbetrieb vor dem Termin auf eine schriftliche Zahlungsvereinbarung an. Eine offene Auszahlungsprüfung verschiebt die Rechnung nicht automatisch.
Warum Bank und Handwerksbetrieb unterschiedliche Termine haben
Dieser Leitfaden richtet sich an private Bauherren in Deutschland mit einem separaten Darlehensvertrag und einem separat vergebenen Bau- oder Sanierungsauftrag. Prüfen Sie die beiden Vertragsunterlagen nebeneinander. Nach § 488 Abs. 1 BGB stellt die Bank das Darlehen in der vereinbarten Höhe zur Verfügung. Welchen Teilbetrag Sie jetzt abrufen können und welche Nachweise vorher nötig sind, entnehmen Sie Ihren Auszahlungsbedingungen.
Auf der anderen Seite steht der Zahlungsanspruch des Handwerksbetriebs. Ein gesetzlicher Abschlag kann sich nach dem Wert der erbrachten und vertraglich geschuldeten Leistungen richten. Der Betrieb muss diese Leistungen nachvollziehbar aufstellen. Bei nicht vertragsgemäßer Leistung ist ein angemessener Teileinbehalt möglich. Für bereitgestelltes Material gibt es eigene Voraussetzungen. Grundlage ist § 632a BGB. Im Ratgeber zur Handwerker-Abschlagsrechnung finden Sie den Belegabgleich für einen allgemeinen Werkvertrag.
Bei der Schlusszahlung ist die Abnahme grundsätzlich der Ausgangspunkt. Im Bauvertrag setzt die Zahlung im Regelfall zusätzlich eine prüffähige Schlussrechnung voraus. § 641 BGB regelt die Fälligkeit und Sonderfälle. § 650g Abs. 4 BGB nennt die Voraussetzungen für die Schlusszahlung beim Bauvertrag und die 30-Tage-Regel für begründete Einwendungen gegen die Prüffähigkeit.
Wann Sonderregeln für Abschläge gelten
Ein Verbraucherbauvertrag setzt voraus, dass ein Unternehmer sich gegenüber einem Verbraucher zum Neubau eines Gebäudes oder zu erheblichen Umbaumaßnahmen verpflichtet. Eine Rechnung für ein einzelnes Gewerk fällt daher nicht automatisch in diese Kategorie. Maßgeblich ist der konkrete Auftrag. § 650i BGB definiert den Vertragstyp.
Bei einem solchen Verbraucherbauvertrag sind Abschläge nach § 632a insgesamt auf 90 Prozent der vereinbarten Gesamtvergütung einschließlich der einschlägigen Nachtragsvergütung begrenzt. Bei der ersten Abschlagszahlung sieht das Gesetz zudem eine Sicherheit von fünf Prozent der vereinbarten Gesamtvergütung für die rechtzeitige Herstellung ohne wesentliche Mängel vor. Die Regel betrifft den Anspruch des Betriebs, während die Bank ihre eigene Auszahlung prüft. § 650m Abs. 1 und 2 BGB regelt diese beiden Punkte. Bei einem Bauträgervertrag mit Grundstücksübertragung oder entsprechendem Erbbaurecht gilt die 90-Prozent-Regel dieses Absatzes nicht. § 650u BGB nimmt § 650m Abs. 1 ausdrücklich aus. Für vor dem 1. Januar 2018 entstandene Schuldverhältnisse verweist Art. 229 § 39 EGBGB auf die frühere Rechtslage.
Was Sie bei der Bank zum Teilabruf erfragen sollten
Senden Sie über den bekannten Bankkanal die Rechnungsnummer, den offenen Betrag, die konkrete Fälligkeit und die Vertragsnummer. Bitten Sie um eine Antwort zu dieser Tranche. Ein Foto, ein Bautenstandsbericht oder ein Kontoauszug kann je nach Vertrag als Nachweis verlangt werden. Lassen Sie sich sagen, welche Unterlage für Ihren konkreten Abruf reicht.
| Offener Punkt | Konkrete Frage an die Bank |
|---|---|
| Baufortschritt | Welcher Nachweis fehlt für dieses Gewerk? Reicht die prüfbare Rechnung oder brauchen Sie eine gesonderte Bestätigung? |
| Eigenmittel | Welche Mittel müssen nach meiner Vereinbarung vor oder zusammen mit diesem Abruf eingesetzt werden? Welche meiner Zahlungen sind schon anerkannt? |
| Zahlungsweg | Überweisen Sie auf mein Konto oder nach Vereinbarung direkt an den Betrieb? Welche Rechnungsreferenz verwenden Sie? |
| Zeitpunkt | Ist der Abruf eingegangen, freigegeben oder schon ausgeführt? Welcher Betrag ist bis zum Zahlungstag beim vorgesehenen Empfänger verfügbar? |
| Vorleistung | Falls ich selbst zahle: Kann diese Rechnung später über den Kredit abgerechnet werden, auf welches Konto und mit welchem Zahlungsnachweis? |
Bei mehreren Finanzierungsbausteinen ordnen Sie jede Rechnung dem richtigen Vertrag zu. Als konkretes Förderbeispiel beschreibt die KfW beim Ergänzungskredit für Wohngebäude 358/359 den Kreditabruf in einer Summe oder in Teilbeträgen und führt den späteren Zuschuss als eigenen Schritt auf. Prüfen Sie bei Ihrem Vorhaben die tatsächliche Zusage und die Unterlagen Ihres Finanzierungspartners.
Beispiel: Was am Tag der Fälligkeit tatsächlich fehlt
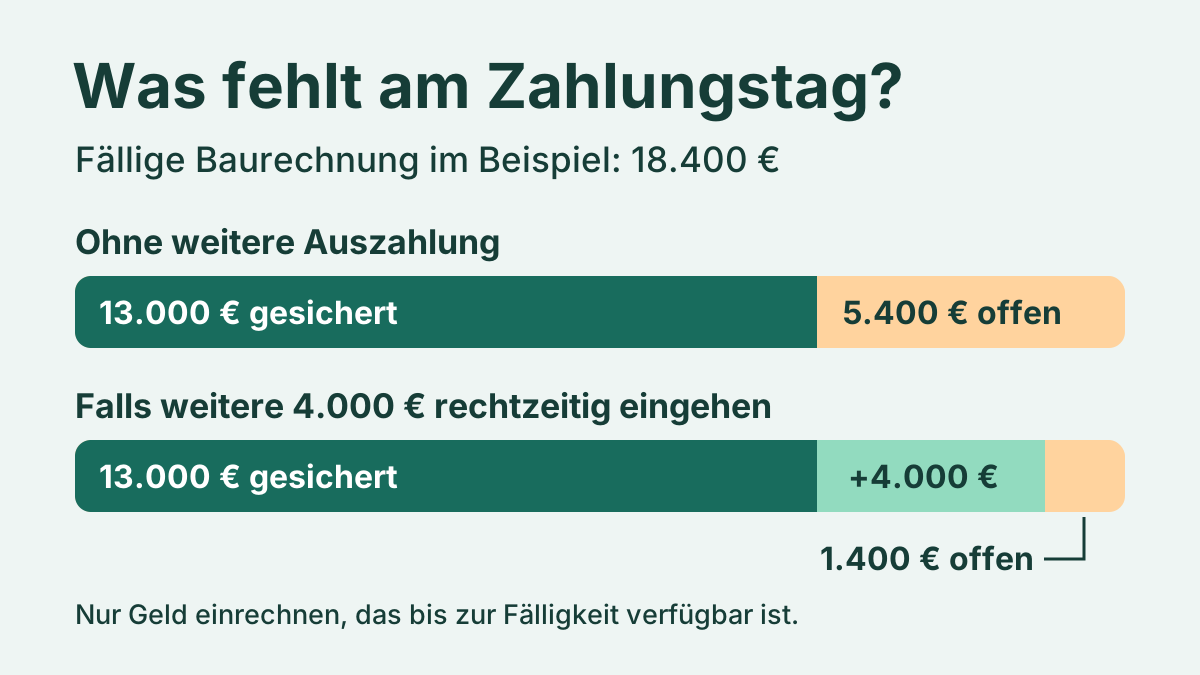
In diesem fiktiven Beispiel ist eine geprüfte Rechnung über 18.400 Euro am 20. November fällig. Die erste Darlehenstranche über 8.000 Euro steht auf dem eigenen Konto für diese Rechnung bereit. Von den Eigenmitteln sind 5.000 Euro für diese Zahlung frei. Eine separate Rücklage von 2.000 Euro ist für andere bereits eingeplante Ausgaben gebunden. Eine weitere Tranche von 4.000 Euro ist beantragt, aber ihr rechtzeitiger Eingang ist offen.
| Stand bis zur Fälligkeit | Verfügbar für diese Rechnung | Fehlbetrag |
|---|---|---|
| Nur eingegangene Tranche und freie Eigenmittel | 8.000 + 5.000 = 13.000 Euro | 18.400 − 13.000 = 5.400 Euro |
| Wenn weitere 4.000 Euro rechtzeitig eingehen | 13.000 + 4.000 = 17.000 Euro | 18.400 − 17.000 = 1.400 Euro |
Klären Sie bis zur bestätigten Gutschrift die Lücke von 5.400 Euro. Gehen die 4.000 Euro rechtzeitig ein, müssen immer noch 1.400 Euro gedeckt werden. Bei einer bestätigten Direktzahlung an den Betrieb senken Sie den noch offenen Rechnungsbetrag um diese Zahlung. Erfassen Sie dieselbe Überweisung dabei nur einmal. Im Haushaltscheck können Sie den Monatsplan mit bereits bestätigten Raten und einer einmaligen Vorleistung aus laufendem Einkommen prüfen. Für die Rechnung selbst zählt der verfügbare Betrag am Fälligkeitstag.
Was Sie tun können, wenn die Auszahlung zu spät kommt
- Offenen Nachweis nachreichen. Lassen Sie den Eingang bestätigen und fragen Sie nach dem verbleibenden Bearbeitungsschritt.
- Zahlungsplan mit dem Betrieb abstimmen. Nennen Sie den bestätigten Teilbetrag und schlagen Sie für den Rest ein Datum vor, das zu einem realistischen Geldzufluss passt. Halten Sie die Zustimmung, die genauen Beträge, Termine und etwaige Kosten schriftlich fest.
- Vorleistung nur mit klarem Plan. Lassen Sie sich bei Eigenmitteln oder einer Zwischenfinanzierung erklären, wie eine spätere Auszahlung verbucht wird. Rechnen Sie mögliche zusätzliche Kosten und den Rückzahlungstermin ein.
- Offene Darlehenssumme getrennt verfolgen. Prüfen Sie die Abruffrist und die vereinbarte bereitstellungszinsfreie Zeit. Der Leitfaden zum noch nicht abgerufenen Immobiliendarlehen erläutert den Unterschied zwischen Bereitstellungszinsen und einer möglichen Nichtabnahmeentschädigung.
Eine Bitte um Aufschub allein ändert den Zahlungstermin nicht. Nach § 286 BGB setzt Verzug grundsätzlich eine Mahnung nach Fälligkeit voraus. In gesetzlich geregelten Fällen, etwa bei einem wirksam nach dem Kalender bestimmten Zahlungstermin, kann eine Mahnung entbehrlich sein. Bei der 30-Tage-Regel für Entgeltforderungen muss ein Verbraucher in der Rechnung oder Zahlungsaufstellung besonders auf die Folge hingewiesen werden. Wer die Verzögerung nicht zu vertreten hat, gerät nach Abs. 4 für deren Dauer nicht in Verzug. Ob diese Ausnahme greift, hängt vom konkreten Fall ab.
Für eine Nachricht an den Betrieb genügt ein konkreter Vorschlag: „Zu Rechnung [Nummer] kann ich [Betrag] bis [Datum] zahlen. Für die restlichen [Betrag] schlage ich [Datum] vor. Bitte bestätigen Sie mir, ob Sie dieser Aufteilung zustimmen und welche Bedingungen dafür gelten.“ Bei streitiger Fälligkeit, Mängeln oder größerer Deckungslücke lassen Sie die Unterlagen vor der nächsten Frist prüfen.
Häufige Fragen
Muss der Betrieb auf die Bank warten?
Eine laufende Auszahlungsprüfung verschiebt eine fällige Rechnung nicht automatisch. Prüfen Sie den Werkvertrag und lassen Sie sich eine vereinbarte Verschiebung mit neuem Termin und offenen Beträgen bestätigen.
Muss ich immer zuerst mein Eigenkapital einsetzen?
Prüfen Sie die Reihenfolge im Darlehensvertrag. Fragen Sie, welche Beträge die Bank bereits als Eigenmitteleinsatz anerkannt hat und wie die nächste Zahlung nachzuweisen ist.
Kann ich die Rechnung selbst zahlen und den Kredit später abrufen?
Das hängt von den Auszahlungsbedingungen ab. Lassen Sie sich vor der Überweisung bestätigen, ob die bereits bezahlte Rechnung für den Abruf berücksichtigt wird und welche Belege die Bank dafür benötigt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 06.11.2026.
- § 488 BGB – Pflichten beim Darlehensvertrag
- § 632a BGB – Abschlagszahlungen
- § 641 BGB – Fälligkeit der Vergütung
- § 650g BGB – Schlussrechnung beim Bauvertrag
- § 650i BGB – Verbraucherbauvertrag
- § 650m BGB – Abschlagsgrenze und Sicherheit
- § 650u BGB – Bauträgervertrag
- Art. 229 § 39 EGBGB – Übergangsregel zum Bauvertragsrecht
- § 286 BGB – Zahlungsverzug
- KfW – Einzelmaßnahmen Ergänzungskredit für Wohngebäude (358/359)